
Nakamoto anjlok 96%, cerita tentang Bitcoin DATs sudah tidak bisa diceritakan lagi?

Dalam beberapa bulan singkat, KindlyMD, sebuah perusahaan medis, bertransformasi menjadi “Bitcoin Digital Asset Treasury” (DAT) bernama Nakamoto Holdings, dan mengalami roller coaster di pasar modal.
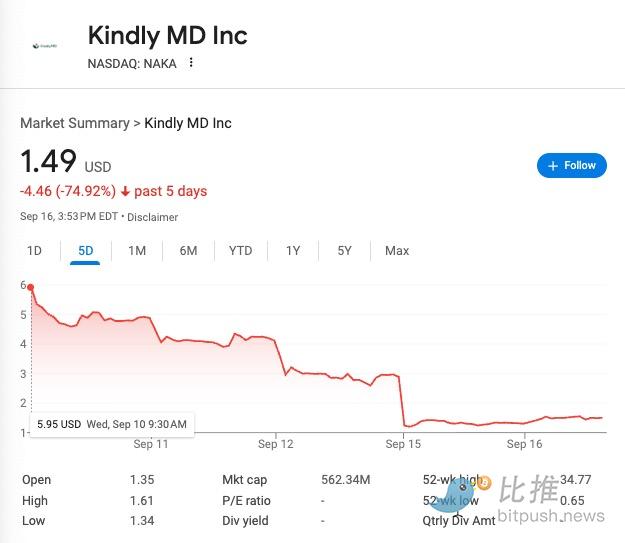
Pada awal minggu ini, pelepasan saham PIPE memicu tekanan jual besar-besaran, harga saham KindlyMD anjlok lebih dari 50% dalam satu hari, dan jika dihitung dari puncak bulan Mei, telah turun total 96%, kini hanya tersisa kurang dari 1,50 dolar AS.
Dari Perusahaan Medis ke “Bitcoin Treasury”: Pergantian Cerita Modal yang Cepat
Pada Agustus 2025, KindlyMD menyelesaikan merger dengan Nakamoto Holdings, dan entitas yang terdaftar resmi berganti nama (baca juga: 680 juta dolar AS “memborong” BTC, rugi puluhan juta, debut “whale” penasihat kripto Trump ).
Setelah transformasi, perusahaan mengumumkan strategi inti sebagai “Bitcoin Treasury di pasar terbuka”, dengan cepat mengumpulkan sekitar 2 miliar dolar AS melalui PIPE (private placement) dan pembiayaan obligasi konversi, untuk membeli ribuan BTC.
Perlu dicatat, 5.765 BTC menurut standar kepemilikan treasury perusahaan saat ini, skalanya memang tidak besar, namun juga bukan jumlah yang kecil. Dengan harga bitcoin $114.500, nilai kepemilikan ini sekitar 660 juta dolar AS.
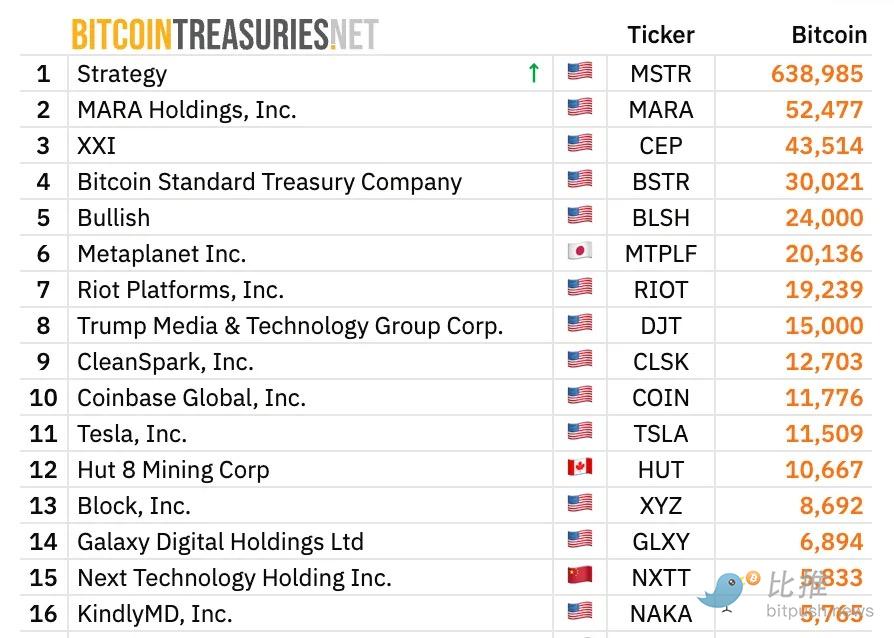
Model transformasi ini bukanlah satu-satunya. Sebelumnya, operator hotel ekonomi Jepang Metaplanet, juga mengumumkan akan mengalihkan sebagian modal ke bitcoin, dengan tujuan membangun kembali imajinasi pasar modal.
Pembukaan PIPE: Pemicu Anjloknya Harga
Titik balik cerita terjadi pada 12 September.
Pada hari itu, perusahaan mengajukan dokumen pendaftaran Form S-3 ke SEC, yang mengubah saham terbatas milik investor PIPE sebelumnya menjadi dapat dijual bebas di pasar sekunder. Ini berarti, saham besar yang sebelumnya “terkunci” kini bisa dijual dalam semalam.
Hanya satu hari perdagangan kemudian, 15 September (Senin), pasar menyaksikan pemandangan brutal: harga saham Nakamoto Holdings anjlok 54% dalam satu hari, menyentuh titik terendah 1,26 dolar AS. Jika dihitung dari puncak bulan Mei, harga saham perusahaan telah turun total 96%, penurunan yang jauh melebihi ekspektasi kebanyakan orang.
CEO David Bailey dalam surat kepada pemegang saham pada malam hari menyiratkan: “Jika Anda hanya ingin trading jangka pendek, saya sarankan Anda keluar.”
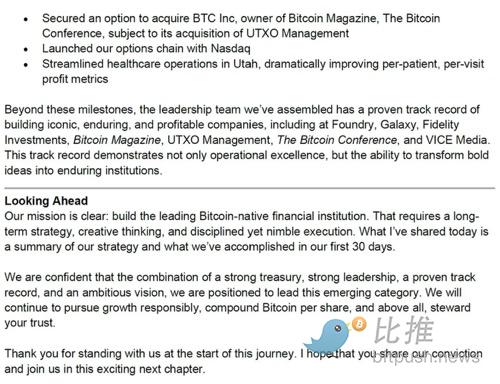
Namun, “saran mundur” seperti ini tidak menenangkan pasar, malah menimbulkan ketidaksukaan yang lebih besar. Trader kripto terkenal Scott Melker secara blak-blakan dalam briefing-nya:
“Narasi treasury kripto telah benar-benar hancur... Volatilitas ekstrem aset NAKA tidak normal, klaim perusahaan tentang 'membangun basis pemegang saham' hanyalah menutupi aksi jual orang dalam di harga tinggi, dan mengalihkan risiko ke investor ritel.”
Saat ini, kapitalisasi pasar NAKA sempat lebih rendah dari nilai nominal BTC yang dimilikinya, secara teori “diskon” ini seharusnya menarik dana arbitrase, namun selama tekanan jual PIPE belum sepenuhnya mereda, sentimen pasar lebih condong ke “jebakan nilai”.
Logika di Balik Penurunan
1. Guncangan pasokan: Pembukaan S-3 secara langsung memperluas saham beredar, dalam jangka pendek banyak saham yang bisa dijual membanjiri pasar, memicu efek klasik “lonjakan pasokan—tekanan harga”.
2. Realisasi arbitrase: Investor PIPE biasanya masuk dengan harga diskon, sehingga memiliki biaya yang lebih rendah. Setelah pembukaan, menjual di harga tinggi menjadi pilihan paling rasional.
3. Ketidakpastian transformasi strategis: KindlyMD pada dasarnya adalah perusahaan medis kecil, namun dalam beberapa bulan mencoba beralih jalur dengan pendanaan besar-besaran, beralih ke menimbun bitcoin. Model yang “kurang dukungan laba internal” ini membuat pasar meragukan keberlanjutannya.
4. Efek diskon aset: Setelah anjlok, kapitalisasi pasar perusahaan lebih rendah dari jumlah BTC yang dimiliki, artinya investor tidak mau begitu saja menganggapnya sebagai “kesempatan membeli bitcoin dengan diskon”, melainkan tetap waspada terhadap kemampuan eksekusi manajemen, struktur pendanaan, dan risiko dilusi potensial.
Penutup
Faktanya, para analis sudah lama meragukan model seperti ini—“perusahaan medis beli bitcoin, harga saham meroket” pada dasarnya tidak berkelanjutan. KindlyMD pada kuartal kedua 2025 pendapatannya kurang dari 10 juta dolar AS, namun beberapa bulan kemudian menggalang dana miliaran untuk menimbun koin; cerita serupa juga terjadi pada perusahaan seperti Metaplanet.
Karena itu, seperti short seller terkenal Jim Chanos yang terkenal karena memprediksi kehancuran Enron, sudah memperingatkan sejak Juli bahwa pasar bitcoin treasury sedang mengulangi skenario gelembung SPAC tahun 2021. Poin utama dia adalah:
-
Valuasi premium yang tidak masuk akal: Investor yang membeli saham perusahaan ini, pada dasarnya membeli bitcoin dengan harga jauh di atas nilai aset bersih (NAV) bitcoin dasarnya. Karena investor bisa membeli bitcoin langsung melalui ETF atau pasar spot, seharusnya tidak perlu membayar premium untuk “fund tracking” yang mahal dan memiliki biaya operasional tambahan.
-
Operasi leverage berisiko tinggi: Perusahaan seperti ini menerbitkan saham dan utang untuk membeli lebih banyak bitcoin (leverage), model ini akan memperbesar keuntungan saat bull market, namun di bear market, akan menghadapi risiko likuidasi atau dilusi besar, dan akhirnya mungkin terpaksa menjual bitcoin, memberi tekanan pada pasar secara keseluruhan.
-
Kekurangan dukungan fundamental: Ini bukan bisnis teknologi atau operasional yang sesungguhnya, melainkan rekayasa keuangan. Jim Chanos berpendapat, pasar pada akhirnya akan memperbaiki mispricing ini dan menghilangkan premium tersebut.
Anjloknya Nakamoto Holdings tidak akan segera mengakhiri logika perdagangan DAT, namun bagi investor ritel yang masuk di harga tinggi, guncangan ini sudah cukup dalam: tidak semua perusahaan bisa menjadi MicroStrategy berikutnya.
Penulis: Boot.eth
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Era Obligasi AS 5% Telah Tiba: Tidak Ada Risiko Besar dalam Jangka Pendek, Tekanan Mungkin Muncul dalam 12 hingga 18 Bulan Mendatang
Dampak mematikan dari suku bunga tinggi terletak pada lamanya durasi. Sejumlah besar utang yang diterbitkan pada tahun 2020-2021 dengan bunga 2%-3% kini menghadapi tekanan untuk diperpanjang dengan biaya 6%-8%, dan guncangan besar diperkirakan akan terjadi dalam 12-18 bulan ke depan. Pasar perumahan AS menjadi yang paling terdampak, sementara properti komersial, perusahaan dengan leverage tinggi, dan perusahaan yang didukung ekuitas swasta juga berada dalam keadaan berbahaya. Jika suku bunga tinggi bertahan lebih dari setengah tahun, ruang toleransi pasar akan terkuras habis.

Badai imbal hasil obligasi AS 5% datang! Hitung mundur bom refinancing dimulai, siapa yang akan menjadi korban pertama?
Imbal hasil obligasi AS 10 tahun melonjak di atas 5%, mencapai level tertinggi sejak 2007. Semakin lama suku bunga tinggi dipertahankan, tekanan refinancing bagi perusahaan properti, real estate komersial, dan perusahaan dengan utang tinggi akan semakin besar, sehingga risiko sistemik diprediksi akan meningkat dengan cepat dalam 12 hingga 18 bulan ke depan.

Jangan melawan siklus keuntungan! Apakah pasar saham Amerika akan menembus 8000 poin tahun ini?
Jefferies memperkirakan bahwa, didorong oleh gelombang investasi AI dan kenaikan laba perusahaan yang melebihi ekspektasi, indeks S&P 500 diperkirakan akan melonjak hingga 8.000 poin pada akhir 2026 dan mencapai 9.000 poin pada tahun 2027. Ekspansi keuntungan AI telah menyebar dari tujuh raksasa ke seluruh pasar, dengan EPS S&P 500 tahun ini diperkirakan melonjak 35%, jauh melampaui konsensus pasar—ini adalah siklus keuangan super terkuat sejak tahun 1995! Ancaman nyata satu-satunya: jika imbal hasil obligasi AS terus melonjak, risiko kompresi valuasi tidak bisa diabaikan.
Harga kripto
Lainnya


