
Jika emas kembali diberi harga sebagai mata uang: nilainya bukan 5.000, melainkan 184.000 dolar AS

Ketika harga emas dengan cepat mendekati level yang dulunya tak terbayangkan yaitu 5.000 dolar AS per ons, analis pendapatan tetap dari VanEck menyoroti bahwa jika emas harus mendukung seluruh mata uang yang beredar, harga riilnya akan jauh lebih tinggi—dan beberapa mata uang dari ekonomi paling maju di dunia justru yang paling berisiko, sementara negara seperti Rusia dan Kazakhstan dapat dengan mudah mengadopsi standar emas mulai besok.
“Berapakah harga ‘riil’ emas?” tanya tim obligasi pasar berkembang VanEck dalam sebuah analisis terbaru. “Bukan harga yang Anda lihat di layar hari ini, melainkan harga jika emas sekali lagi menjadi standar cadangan global.” Bank sentral di seluruh dunia membeli emas dalam jumlah rekor, dan pertanyaan tentang berapa lama dominasi dolar AS akan bertahan kini membayangi pasar.
Mengingat lonjakan harga emas baru-baru ini berkat atributnya sebagai aset cadangan, para analis menilai pertanyaan ini sudah seharusnya diajukan sejak lama.
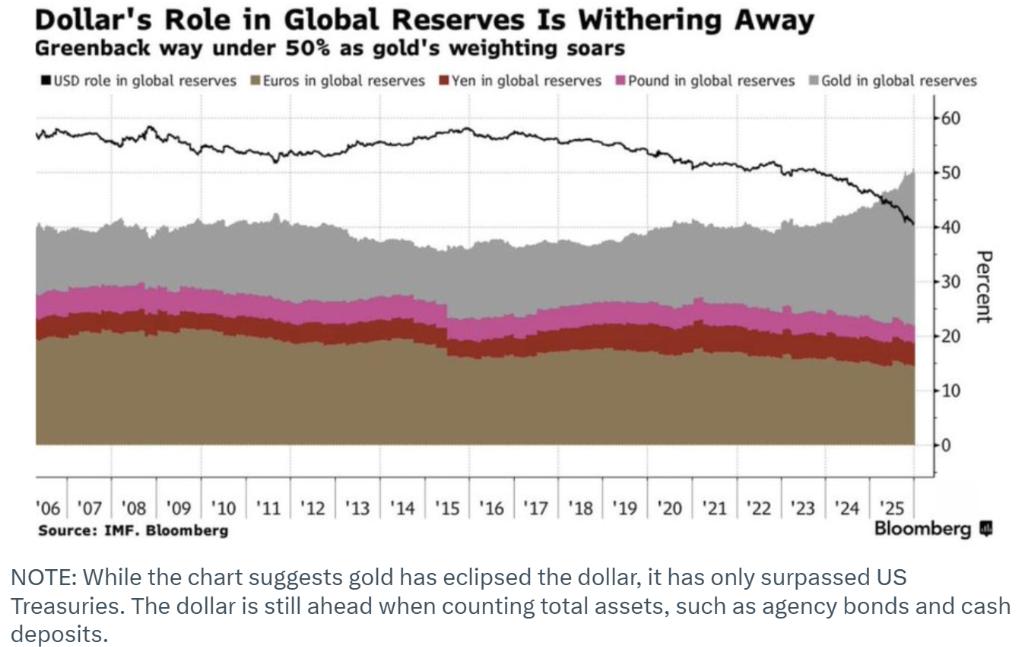 Proporsi dolar AS dalam cadangan global sedang menurun
Para analis menyatakan, situasi ini memunculkan pertanyaan mendasar: Jika emas harus mendukung suplai mata uang global, berapakah harga emas yang dibutuhkan?
“Selama sebagian besar sejarah keuangan modern, ini bukanlah pertanyaan hipotetis,” mereka menekankan. “Dalam sistem standar emas klasik, uang kertas hanyalah bukti pengambilan emas fisik yang disimpan di brankas. Hubungan ini benar-benar diputus pada tahun 1971, dunia kemudian beralih ke sistem mata uang ‘fiat’, di mana uang hanya didukung oleh dekret pemerintah.”
Analis VanEck mengajukan pertanyaan ini bukan karena mereka percaya standar emas akan kembali besok, melainkan karena hal ini dapat menjadi apa yang mereka sebut sebagai uji solvabilitas utama. “Dengan menghitung harga emas yang dibutuhkan untuk mendukung suplai uang saat ini, kita dapat melihat berapa banyak uang kertas yang telah dicetak dibandingkan dengan aset keras yang dulu menopang segalanya.”
Untuk menemukan “harga cadangan” implisit emas ini, mereka menggunakan perhitungan yang relatif sederhana: membagi liabilitas mata uang dengan cadangan emas resmi yang diketahui.
Para analis menggunakan dua definisi mata uang dalam perhitungannya, karena “definisi ‘uang’ terus meluas selama masa krisis.”
Pertama, mereka menghitung M0, yaitu uang dasar. “Ini adalah uang tunai yang beredar ditambah cadangan bank,” ujar mereka. “Dalam kasus penarikan bank secara massal, inilah bentuk uang yang diminta oleh masyarakat.”
Kategori kedua adalah M2, yaitu uang beredar luas. “Ini termasuk simpanan tabungan dan reksa dana pasar uang,” tulis para analis. “Dalam krisis keuangan modern, seperti tahun 2008 atau 2020, inilah likuiditas yang lebih luas yang berusaha dilindungi oleh sistem.”
Ketika mereka menghitung harga implisit emas berdasarkan liabilitas mata uang bank sentral utama dunia (diberi bobot berdasarkan proporsi volume transaksi valuta asing hariannya), hasil valuasinya sangat mencengangkan.
“Jika emas harus mendukung M0 (uang dasar), harga transaksinya perlu mencapai 39.210 dolar AS per ons,” kata para analis. “Jika emas harus mendukung M2 (uang beredar luas), harga transaksinya perlu mencapai 184.211 dolar AS per ons. Angka-angka ini mewakili harga yang dibutuhkan untuk ‘menutupi’ liabilitas mata uang yang belum terselesaikan jika emas kembali menjadi aset cadangan utama.”
Analis VanEck memperingatkan, meskipun kedua angka ini merupakan rata-rata global, namun tidak mencerminkan perbedaan besar di antara negara-negara. “Rasio uang yang dicetak terhadap cadangan emas yang dimiliki mengungkapkan negara mana yang leverage-nya terlalu tinggi dan mana yang aman,” ujar mereka.
Negara dengan tingkat leverage tertinggi meliputi beberapa ekonomi paling maju di dunia, seperti Inggris dan Jepang, yang telah mencetak uang dalam jumlah besar dibandingkan cadangan emas resminya. “Dalam skenario reset, mata uang mereka akan menghadapi tekanan terbesar,” tulis mereka. “Misalnya, harga emas implisit untuk M2 Jepang kira-kira 301.000 dolar AS per ons, sedangkan Inggris sekitar 428.000 dolar AS per ons.”
Kelompok baseline VanEck mencakup Amerika Serikat dan Zona Euro. “Harga implisit untuk M2 Amerika Serikat sekitar 85.000 dolar AS, sedangkan Zona Euro sekitar 53.000 dolar AS,” kata para analis.
Kelompok ketiga—negara yang solvabel—terdiri dari negara berkembang yang memiliki cadangan emas besar dibandingkan suplai uang M0 dan M1 mereka. “Pasar berkembang seperti Rusia dan Kazakhstan, dapat dikatakan memiliki cukup emas untuk mendukung suplai uang mereka dengan valuasi yang jauh lebih rendah,” ungkap mereka. “Hal ini menyoroti perubahan, yaitu beberapa pasar berkembang kini menjadi lebih defensif secara fiskal dibandingkan negara maju.”
VanEck menulis bahwa perhitungan ini pada tahun 2026 sama sekali bukan teori belaka, karena dunia telah jelas memasuki era dominasi fiskal.
“Pasar maju tengah berjuang menghadapi utang pemerintah yang tinggi, memaksa bank sentral untuk ‘mencetak’ lebih banyak uang guna menjaga likuiditas sistem,” ujar mereka. “Seiring tumpukan uang kertas mendekati tak terbatas, secara teori, nilai emas sebagai aset terbatas harus meningkat agar tetap sejalan.”
Tim obligasi pasar berkembang dengan hati-hati menegaskan bahwa mereka tidak memperkirakan dolar AS akan “tiba-tiba kehilangan statusnya sebagai mata uang cadangan dunia.” Sebaliknya, mereka memprediksi akan ada proses evolusi bertahap, “menuju dunia multipolar, di mana dolar AS akan berbagi peran ini bersama emas dan obligasi pasar berkembang dengan disiplin fiskal yang ketat.”
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Intervensi pasar valuta oleh Jepang "menguras darah"? Kepemilikan surat utang AS oleh luar negeri turun ke level terendah dalam sembilan bulan pada Juli, kepemilikan oleh Tiongkok mencapai rekor terendah sejak 2008
Menurut laporan Departemen Keuangan Amerika Serikat, pada bulan Juli kepemilikan obligasi AS oleh negara-negara luar negeri menurun sebesar 50,4 miliar dolar AS dibandingkan bulan sebelumnya; pemegang obligasi terbesar, Jepang, mengurangi kepemilikan sebanyak 12,8 miliar dolar AS, menurun selama tiga bulan berturut-turut dan mencapai level terendah dalam lebih dari satu tahun; pemegang obligasi ketiga terbesar, Tiongkok, mengurangi kepemilikan sebanyak 15,4 miliar dolar AS, menurun selama dua bulan berturut-turut; pemegang obligasi kedua terbesar, Inggris, justru menambah kepemilikan sebesar 58,4 miliar dolar AS, dan kepemilikan mencapai rekor tertinggi yang tercatat pada bulan Mei; pada bulan Juli, Prancis dan Kanada mengalami penurunan kepemilikan terbesar, masing-masing berkurang sebesar 41,5 miliar dan 30 miliar dolar AS.
Gedung Putih mengecam keputusan kenaikan suku bunga The Fed sebagai "sangat disayangkan", Trump mendesak penurunan suku bunga di bawah 1%
Juru bicara Gedung Putih, Kush Desai, menyatakan, “Dari sudut pandang pemerintah, keputusan kenaikan suku bunga oleh Federal Reserve hari ini cukup disayangkan dan tidak memiliki dasar ekonomi yang sangat meyakinkan.” Ketika ditanya apakah Presiden Trump masih mempercayai independensi ketua Federal Reserve, Desai menjawab, “Tentu saja.”
AI "pembelajaran berkelanjutan" mungkin memulai siklus penyimpanan baru! Citi: Permintaan HBM, server DRAM, dan eSSD meningkat, kekurangan mungkin berlanjut hingga 2031
Dalam laporan terbaru tentang industri semikonduktor global, Citibank menyatakan bahwa seiring dengan perkembangan kecerdasan buatan dari model pelatihan dan penalaran tradisional menuju era "pembelajaran berkelanjutan", pasar chip memori global kemungkinan akan mengalami pertumbuhan permintaan struktural yang baru.

Indeks saham AS tampak tenang, namun arus bawah bergerak: Mitra Goldman Sachs mengungkap empat faktor pendorong pasar utama
Mitra Goldman Sachs, Bobby Molavi, menyatakan bahwa ketidakpastian regulasi AI, harga minyak yang menembus 100 dolar AS, imbal hasil obligasi pemerintah AS yang melebihi 5%, dan perbedaan pendapat dalam kebijakan The Fed secara bersamaan meningkat, mendorong risiko inflasi dan suku bunga lebih tinggi. Hal ini menyebabkan sektor AI dan perdagangan momentum yang sebelumnya unggul menjadi tertekan, sementara aliran dana beralih ke sektor perangkat lunak, defensif, dan energi, mempercepat penilaian ulang di pasar.
Harga kripto
Lainnya


