
Nilai Aktiva Bersih Terlalu Tinggi, Pembatasan Penebusan! Apakah "Krisis Kredit Swasta PE" Saat Ini Merupakan Putaran Baru "Subprime"?

Kepanikan sedang menyebar di pasar kredit privat. Orlando Gemes, Chief Investment Officer Fourier Asset Management, memberikan peringatan keras: "Sinyal bahaya yang kita lihat di bidang kredit privat saat ini sangat mirip dengan situasi tahun 2007."
Ia secara khusus menyoroti memburuknya klausul perlindungan pemberi pinjaman, serta ketentuan likuiditas yang kompleks yang "menyembunyikan ketidakcocokan antara aset yang diyakini investor mereka miliki dengan aset yang benar-benar dapat mereka cairkan".
Menurut Trading Desk Chasing Wind, pada 23 Februari Deutsche Bank merilis laporan berjudul "Private credit: Smoke, yes, but how much fire?". Laporan tersebut menunjukkan bahwa rasio harga terhadap nilai aset bersih dana indeks S&P BDC telah turun ke diskon terbesar sejak hantaman pandemi COVID-19, sementara pembatasan penebusan Blue Owl dan pemotongan nilai Breitling menjadi setengahnya semakin menambah kepanikan.
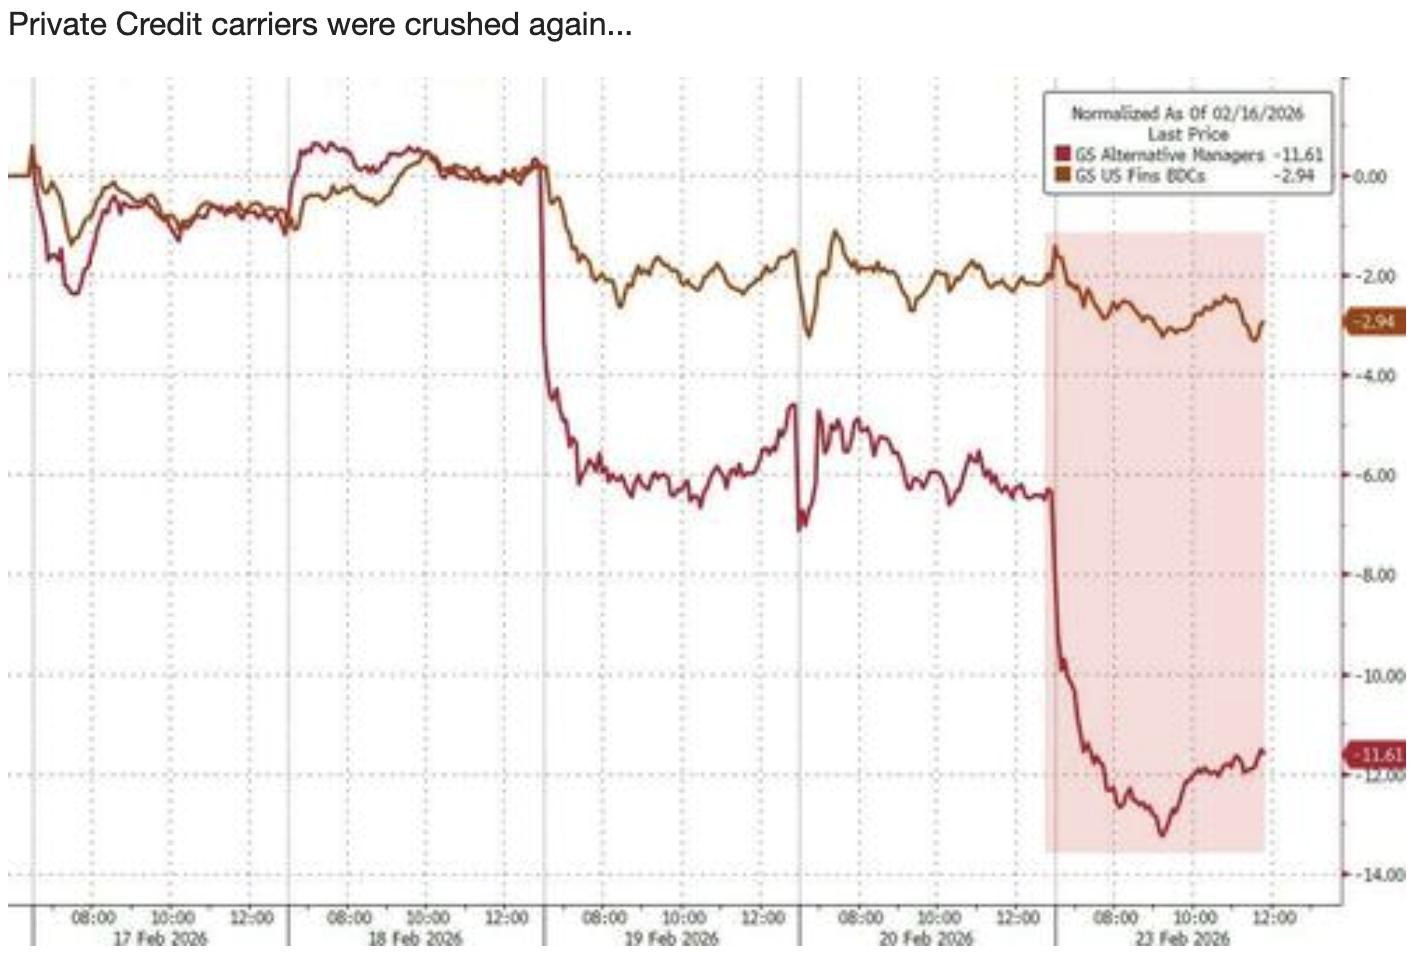 Meskipun harga saham terkait baru-baru ini turun, Deutsche Bank berpendapat bahwa kondisi untuk terjadinya penularan pasar secara besar-besaran saat ini belum terpenuhi. Saat ini investor perlu secara ketat memantau spread kredit, laba korporasi, tekanan obligasi pemerintah, dan perubahan regulasi sebagai empat indikator pemicu utama, serta memahami bahwa lebih dari 3 triliun dolar AS "dry powder" (dana yang belum diinvestasikan) dapat menjadi bantalan kunci.
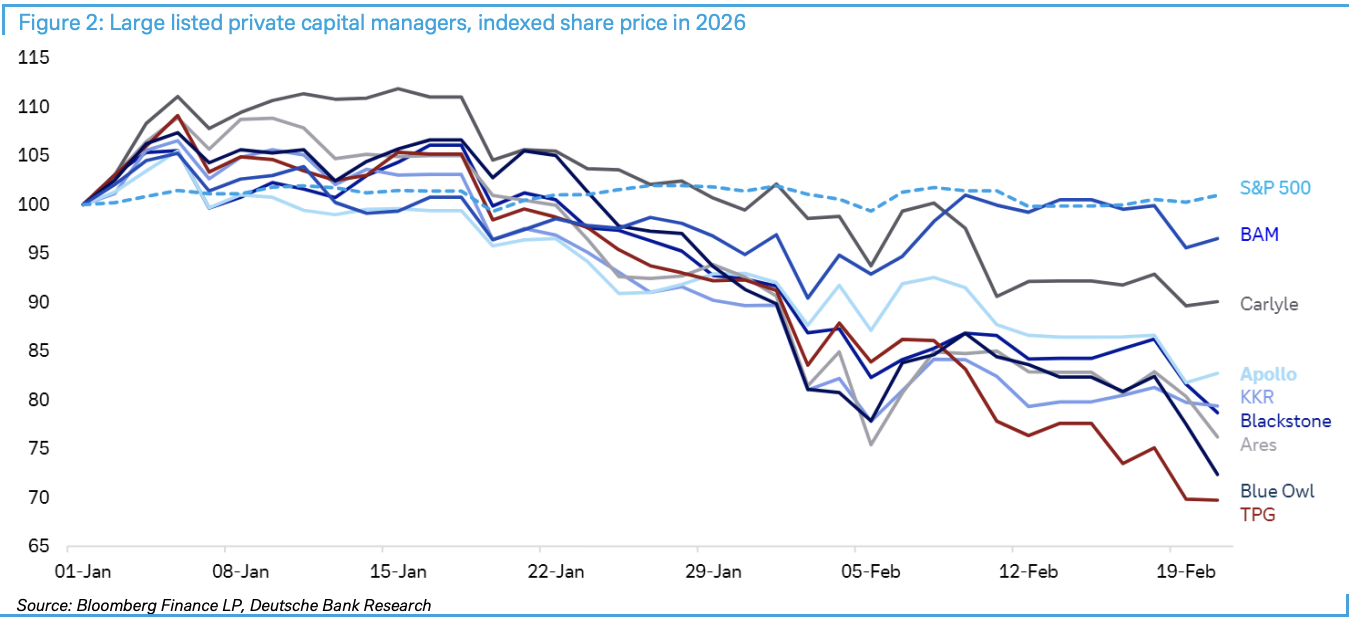
Diskon BDC Mencetak Rekor: Termometer Kepanikan Pasar
Business Development Company (BDC) sedang menjadi barometer krisis kredit privat. Data Deutsche Bank menunjukkan, institusi publik yang sangat terdiversifikasi pada kredit privat dan industri perangkat lunak ini, diskon harga saham relatif terhadap nilai aset bersihnya telah mencapai level tertinggi sejak pandemi COVID-19.
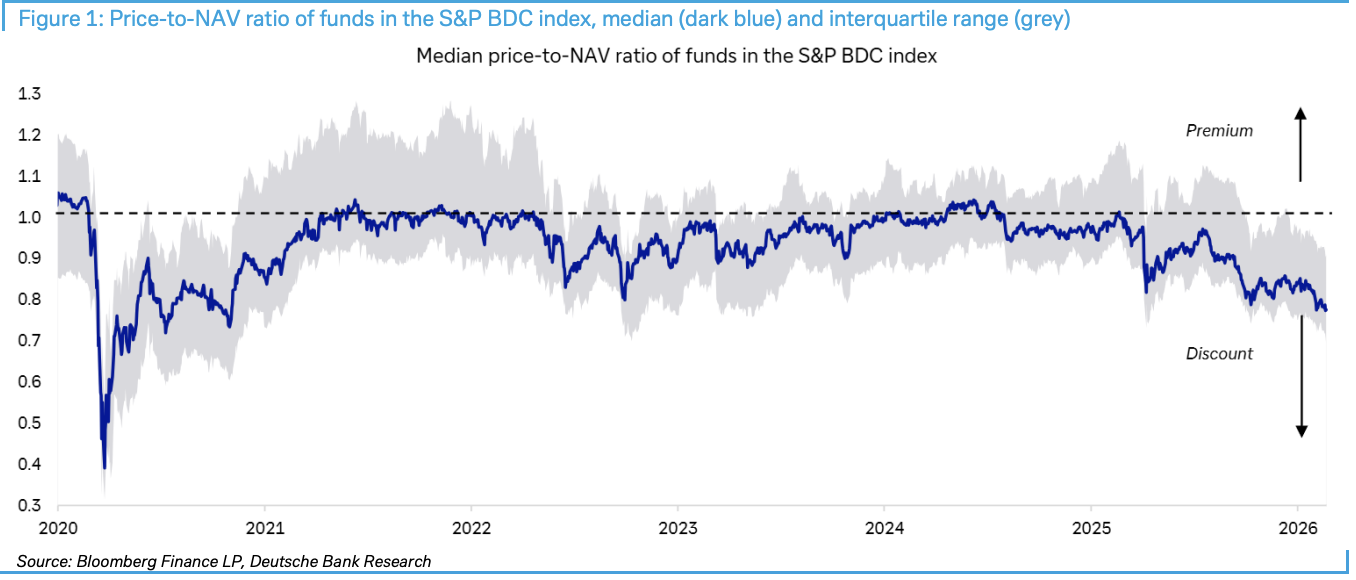
Kepanikan semakin meningkat minggu lalu. Blue Owl mengumumkan pembatasan penebusan dan penjualan aset pada salah satu fund-nya, meski langkah ini dimaksudkan untuk meningkatkan kepercayaan, sebagian investor justru menjual aset terkait modal privat. Selanjutnya, Financial Times melaporkan bahwa pemilik ekuitas privat Breitling telah memangkas nilai investasinya hingga setengah, semakin menambah kepanikan di pasar.
Lembaga Keuangan Non-Bank: Risiko Sistemik yang Diremehkan
Yang benar-benar mengkhawatirkan adalah meningkatnya porsi perantara keuangan non-bank (NBFI) dalam sistem keuangan. Penelitian terbaru Federal Reserve New York menyoroti risiko yang ditimbulkan pertumbuhan NBFI terhadap bank. Data kunci menunjukkan, saat ini NBFI menyumbang lebih dari 50% aset keuangan global, dan di Amerika Serikat angkanya bahkan mencapai 60%.
Mekanisme transmisi risiko ini patut diwaspadai: meski sejak krisis keuangan bank telah mengurangi eksposur langsung ke ekonomi riil, mereka tetap terekspos secara tidak langsung melalui kewajiban terhadap NBFI. Secara khusus, bank memberikan pinjaman senior ke NBFI, lalu NBFI menyalurkan pinjaman junior ke peminjam berikutnya. Jika struktur berlapis seperti ini bermasalah, efek domino bisa terjadi.
Wakil Ketua The Fed Bowman menyatakan sebelum krisis keuangan, bank memberikan 60% kredit hipotek, namun kini angkanya hampir turun setengah, karena peminjam beralih ke lembaga pinjaman non-bank.
3 Triliun Dolar "Dry Powder": Penyelamat atau Tak Cukup?
Deutsche Bank berpendapat, saat ini terdapat lebih dari 3 triliun dolar AS "dry powder" di pasar modal privat yang cukup untuk merespons masalah keuangan saat ini, karena mayoritas pinjaman modal privat bernilai besar dikeluarkan oleh institusi besar. Institusi ini sangat terdiversifikasi, berpengaruh besar, dan investornya kecil kemungkinan menolak panggilan modal.
Namun, situasi di pasar menengah sangat berbeda. Banyak institusi pasar menengah sangat bergantung pada investasi perangkat lunak yang baru-baru ini turun tajam, dan kurang terdiversifikasi, sehingga menjadi bagian paling rentan saat ini.
Empat Indikator: Titik Kritis Krisis
Deutsche Bank secara tegas menyatakan bahwa agar skenario negatif benar-benar terjadi dan menular ke bank, diperlukan memburuknya latar belakang ekonomi dan pasar. Secara khusus, diperlukan kombinasi dari situasi berikut:
-
Spread kredit dan/atau suku bunga naik tajam
-
Laba korporasi mengalami penurunan signifikan
-
Pasar obligasi negara mengalami tekanan yang mengkhawatirkan, terutama dalam pelelangan utang
-
Perubahan regulasi perbankan atau persyaratan modal terkait eksposur ke pasar privat
Kesimpulan kunci: Saat ini keempat indikator tersebut belum mencapai level yang membahayakan pasar modal privat, sehingga potensi penularan dan kerusakan pasar yang lebih luas masih terbatas.
Penilaian Saat Ini: Banyak Asap, Api Belum Besar
Deutsche Bank menilai saat ini situasinya sebagai "banyak asap, tapi apinya belum jelas", menekankan jangan menyamakan volatilitas likuiditas dengan kejatuhan kredit secara langsung. Selain itu, investor sering keliru menganggap masalah khusus pada satu investasi sebagai tren pasar yang luas, ini adalah kesalahan "korelasi, bukan kausalitas" yang umum.
Meski penjualan AI didorong kekhawatiran gangguan jangka panjang pada perusahaan perangkat lunak, sebagian besar perusahaan perangkat lunak saat ini kemungkinan masih mempertahankan pelanggan dan laba, sehingga dalam jangka pendek harusnya masih ada arus kas untuk membayar kreditur.
Lebih penting lagi, mengingat kinerja pasar saham dan kredit yang kuat, laba perusahaan yang sehat, pasar tenaga kerja AS yang tangguh, serta ekonomi yang secara umum solid, prasyarat untuk penurunan kepercayaan secara tajam belum terpenuhi.
Bagi investor, dalam jangka pendek perlu mengamati empat indikator pengamatan yang disebutkan Deutsche Bank, serta apakah "diskon nilai bersih" pada BDC dan sejenisnya akan menyebar lebih luas. Jika diskon berubah dari hanya sentimen menjadi kendala keras dalam rantai pembiayaan, itulah titik awal risiko meluas dari lokal ke sistemik.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Proyeksi dot plot The Fed berkurang satu titik lagi, Waller kembali menolak memberikan panduan jelas untuk pasar
Dalam dot plot terbaru yang diumumkan pada 16 September, hanya terdapat 18 titik. Satu yang absen adalah milik Ketua Federal Reserve, Kevin Walsh. Ini sudah kedua kalinya secara berturut-turut Walsh menolak untuk memberikan prediksinya dalam dot plot tersebut.

Setelah 15 tahun, berencana kembali ke pasar server: Seberapa besar ambisi kekuatan komputasi AI Apple (AAPL.US)? Perdebatan panas dari institusi keuangan tentang 'air jauh' dan 'haus dekat'
Menurut sumber yang dikutip oleh media teknologi The Information, Apple (AAPL.US) sedang mempertimbangkan untuk masuk ke pasar server tingkat perusahaan dengan rencana menggunakan chip seri M Ultra buatan sendiri serta perangkat jaringan dari Nvidia (NVDA.US).

Kurang satu dari sembilan belas, Ketua Waller lagi-lagi tidak menyerahkan "pekerjaan rumah" dot plot The Fed
Ketua Federal Reserve, Waller, dua kali berturut-turut menolak untuk mengisi prediksi suku bunga di dot plot, dengan tegas menyatakan bahwa alat tersebut "tidak berguna untuk pelaksanaan kebijakan". Dot plot telah dioperasikan sejak 2011 dan diumumkan empat kali setahun sebagai referensi penting bagi pasar untuk menilai arah kebijakan moneter berdasarkan ekspektasi suku bunga pejabat. Namun, sifatnya yang tidak konsensus, anonim, dan melibatkan partisipasi pejabat non-voting telah lama menuai kritik. Sikap para ketua sebelumnya beragam, tetapi Waller memiliki posisi paling keras.
Saham AS semalam | Federal Reserve menaikkan suku bunga sebesar 25 basis poin seperti yang diharapkan, tiga indeks utama ditutup melemah, SpaceX(SPCX.US) naik lebih dari 5%
Pada penutupan pasar, Indeks Dow Jones turun 630,56 poin atau 1,21% menjadi 51.462,55 poin; Indeks S&P 500 turun 33,51 poin atau 0,44% menjadi 7.552,22 poin; Indeks Komposit Nasdaq turun 3,15 poin atau 0,01% menjadi 25.978,42 poin.

Harga kripto
Lainnya


