
Titik balik dolar AS menurun? 2024 vs 2026

Morning FX
Data Non-Farm Payroll bulan Juli yang dirilis pada hari Jumat lalu benar-benar jauh di bawah ekspektasi, memicu penurunan dolar AS dan imbal hasil obligasi AS. Titik pemicu dan pola pergerakan pasar ini mengingatkan kita pada musim panas tahun 2024, di mana kedua kondisi tersebut memiliki banyak kesamaan baik dari sisi fundamental, lingkungan eksternal intervensi yen, maupun sisi teknikal.
Kemiripan 1: Pasar tenaga kerja melemah
Pemicu utama kedua pergerakan tersebut berasal dari data Non-Farm Payroll bulan Juli yang tidak memenuhi ekspektasi pasar.
Pada 2 Agustus 2024, Non-Farm Payroll untuk Juli hanya bertambah 114.000 pekerjaan, jauh di bawah ekspektasi pasar sebesar 175.000; tingkat pengangguran naik dari 4,1% menjadi 4,3%, langsung memicu “Aturan Sahm”, dan kekhawatiran pasar akan resesi ekonomi AS meningkat dengan cepat. Ditambah lagi, Biro Statistik Tenaga Kerja kemudian merevisi ke bawah jumlah pekerjaan non-farm selama setahun terakhir sebanyak 818.000 orang, membuka jalan bagi The Fed untuk mulai menurunkan suku bunga.
Pada 7 Agustus 2026, data Non-Farm Payroll Juli secara tak terduga menunjukkan penurunan 23.000 pekerjaan, jauh di bawah ekspektasi pasar sebesar 80.000; data pekerjaan Mei-Juni secara total direvisi turun sebanyak 103.000 orang, dan rata-rata tiga bulan pekerjaan hanya 20.000, menunjukkan kondisi pasar tenaga kerja yang sudah jelas mendingin. Namun, survei rumah tangga menunjukkan tingkat pengangguran turun dua bulan berturut-turut menjadi 4,1%, menunjukkan bahwa pasar tenaga kerja belum mengalami gelombang PHK besar-besaran.
Kemiripan 2: Pergeseran ekspektasi suku bunga The Fed
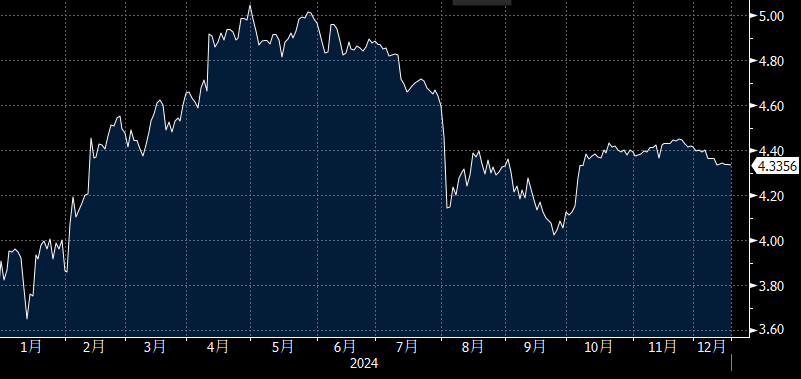
Ekspektasi penurunan suku bunga 2024: 7 kali→1 kali→5 kali, total penurunan suku bunga secara aktual selama tahun itu sebesar 100bp (September 50bp, November 25bp, Desember 25bp)
Harga terlalu dovish: Awal 2024, pasar memperkirakan total penurunan suku bunga hingga akhir tahun mencapai 170bp
Repricing hawkish: Namun karena inflasi naik melampaui ekspektasi dan pasar tenaga kerja sangat kuat, ekspektasi penurunan suku bunga terus mundur, hingga Juni 2024 pasar hanya memperkirakan penurunan suku bunga satu kali dalam tahun itu
Pergeseran dovish kembali: Pada Juli–September 2024, melemahnya pasar tenaga kerja, penurunan inflasi, ditambah sinyal jelas dari Powell pada acara tahunan Jackson Hole, mendorong The Fed memangkas suku bunga 50bp pada September, lebih besar dari perkiraan pasar
Gambar 1: Ekspektasi pasar futures suku bunga pada 2024 terhadap suku bunga akhir tahun 2024
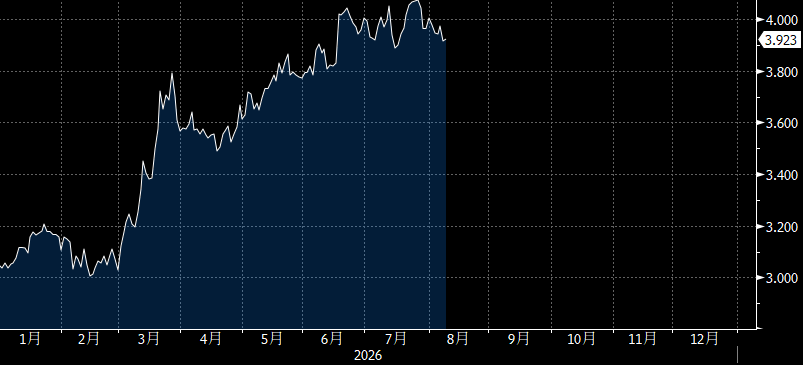
Ekspektasi penurunan/kenaikan suku bunga 2026: Turun 2x→Naik 2x
Ekspektasi kenaikan naik terus: Karena konflik geopolitik AS-Iran yang mendorong kenaikan harga minyak,pembangunan infrastruktur AI meningkatkan permintaan barang industri, dan faktor lain, inflasi AS meningkat,pasar dari awal tahun yang memperkirakan penurunan suku bunga kini berbalik ke ekspektasi kenaikan suku bunga.
Namun pasca data non-farm negatif kali ini, ekspektasi kenaikan suku bunga tidak turun signifikan, terutama karena kekhawatiran inflasi: Pada 2024, inflasi terus menurun, memberikan keyakinan The Fed untuk menurunkan suku bunga; tetapi saat ini indikator inflasi masih tinggi, core PCE YoY pada Juli tetap 3,3%, berpadu dengan data tenaga kerja yang melemah menciptakan situasi stagflasi yang membuat The Fed sulit kembali dovish.
Gambar 2: Ekspektasi pasar futures suku bunga pada 2026 terhadap suku bunga akhir tahun 2026
Kemiripan 3: Intervensi nilai tukar yen
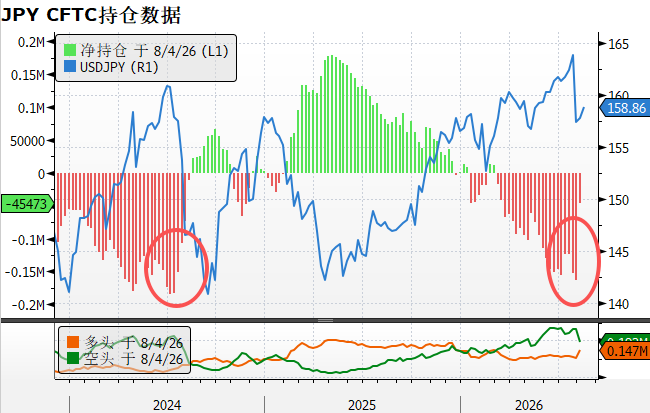
Pada Juli 2024, setelah data CPI AS Juni dirilis di bawah ekspektasi, BOJ memanfaatkan momen pelemahan dolar pasca data tersebut untuk melakukan intervensi nilai tukar yen, menekan posisi long USD/JPY, dan mendorong pelemahan dolar AS secara sementara.
Setelah pertemuan FOMC Juli 2026, Jepang dan AS memulai intervensi bersama di pasar nilai tukar, memicu aksi covering yen carry trade, yang juga menekan indeks dolar dalam jangka pendek.
Gambar 3: Data posisi CFTC yen tunjukkan short yen dilikuidasi besar-besaran
Kemiripan 4: Posisi long dolar AS menurun
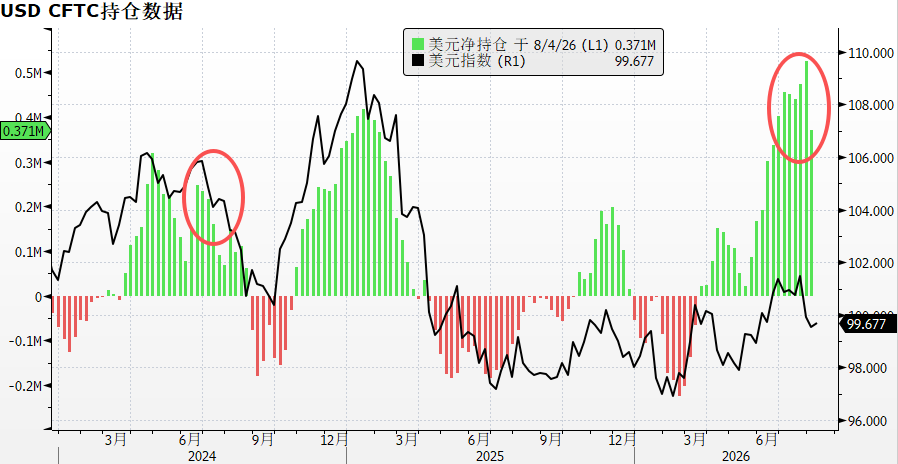
Dari data CFTC non-komersial terlihat bahwa baik pada musim panas 2024 maupun 2026, posisi net long dolar AS turun dari level tinggi, namun perbedaannya adalah pada 2026 posisi long jauh lebih crowded.
Gambar 4: Posisi long dolar AS menurun dari level tinggi
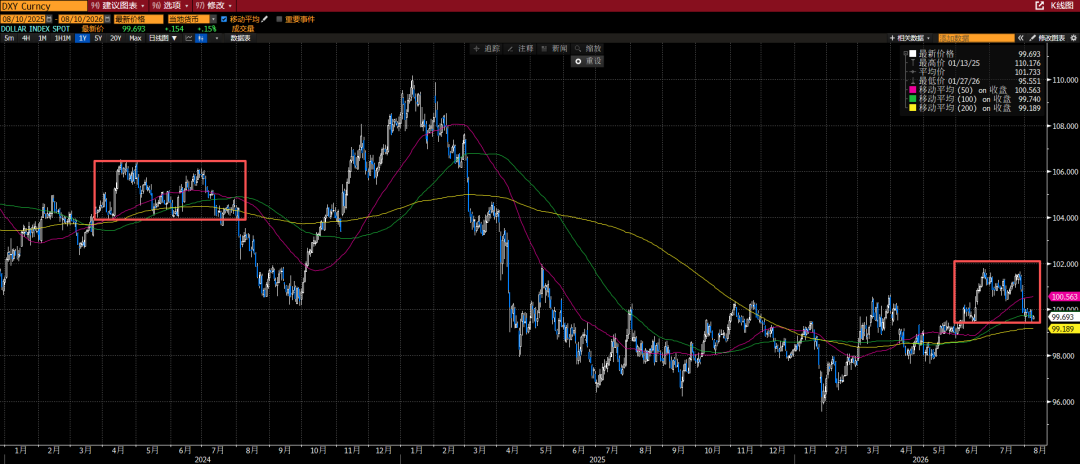
Kemiripan 5: Secara teknikal, indeks dolar AS membentuk pola double top
Pada 2024, indeks dolar AS membentuk pola double top di level 106, setelah menembus neckline 104 pada Agustus berlanjut turun, dengan puncak Juli ke akhir September turun total 6%.
Pada 2026, indeks dolar AS membentuk double top di 101,8, saat ini bergerak sideways di sekitar support 99,5; jika support ini ditembus, kemungkinan akan ada tren penurunan lanjutan.
Gambar 6: Pergerakan indeks dolar AS: 2024 vs 2026
Kesimpulan:
Baik pada 2024 maupun 2026 muncul sinyal pelemahan tenaga kerja, namun perbedaannya terletak pada inflasi.
Pada 2024 merupakan siklus pelambatan ekonomi standar, inflasi secara stabil turun mendekati target 2%, pelemahan pasar tenaga kerja menjadi momentum sempurna bagi The Fed untuk melonggarkan kebijakan;
Sementara pada 2026, meskipun data ekonomi menurun, tingkat inflasi tetap tinggi, ditambah perbedaan sikap hawkish di internal FOMC, The Fed sulit untuk langsung kembali dovish. Inilah sebabnya mengapa reaksi dolar terhadap data non-farm negatif kali ini sangat terbatas.
Selanjutnya, data CPI Juli yang dirilis pada 12 Agustus bakal menjadi pembeda tren pasar. Jika inflasi turun signifikan, indeks dolar AS berpotensi mengalami tren penurunan yang lebih lancar setelah menembus support double top dan MA 200-day di 99,2.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Federal Reserve “menaikkan suku bunga seperti yang diharapkan”, pasar peduli tentang “berapa kali lagi selanjutnya”?
Para analis, Wash menekankan akan memantau tren inflasi secara ketat, namun sebelum pertemuan bulan Oktober hanya ada data satu bulan sehingga belum cukup untuk membentuk "tren" yang dapat dijadikan acuan, sehingga diperkirakan akan ada aksi lanjutan pada bulan Desember. Dot plot menunjukkan 16 pejabat memperkirakan akan ada kenaikan suku bunga lagi tahun ini, namun imbal hasil obligasi pemerintah AS 10 tahun telah menembus 5%, dan jalur pengetatan yang dipertaruhkan oleh para trader sudah lebih agresif dibanding dot plot resmi.
Proyeksi dot plot The Fed berkurang satu titik lagi, Waller kembali menolak memberikan panduan jelas untuk pasar
Dalam dot plot terbaru yang diumumkan pada 16 September, hanya terdapat 18 titik. Satu yang absen adalah milik Ketua Federal Reserve, Kevin Walsh. Ini sudah kedua kalinya secara berturut-turut Walsh menolak untuk memberikan prediksinya dalam dot plot tersebut.

Setelah 15 tahun, berencana kembali ke pasar server: Seberapa besar ambisi kekuatan komputasi AI Apple (AAPL.US)? Perdebatan panas dari institusi keuangan tentang 'air jauh' dan 'haus dekat'
Menurut sumber yang dikutip oleh media teknologi The Information, Apple (AAPL.US) sedang mempertimbangkan untuk masuk ke pasar server tingkat perusahaan dengan rencana menggunakan chip seri M Ultra buatan sendiri serta perangkat jaringan dari Nvidia (NVDA.US).

Kurang satu dari sembilan belas, Ketua Waller lagi-lagi tidak menyerahkan "pekerjaan rumah" dot plot The Fed
Ketua Federal Reserve, Waller, dua kali berturut-turut menolak untuk mengisi prediksi suku bunga di dot plot, dengan tegas menyatakan bahwa alat tersebut "tidak berguna untuk pelaksanaan kebijakan". Dot plot telah dioperasikan sejak 2011 dan diumumkan empat kali setahun sebagai referensi penting bagi pasar untuk menilai arah kebijakan moneter berdasarkan ekspektasi suku bunga pejabat. Namun, sifatnya yang tidak konsensus, anonim, dan melibatkan partisipasi pejabat non-voting telah lama menuai kritik. Sikap para ketua sebelumnya beragam, tetapi Waller memiliki posisi paling keras.
Harga kripto
Lainnya


