
Tidak ada yang lebih mengerti NBIS daripada saya! Saham AS 10x Stock

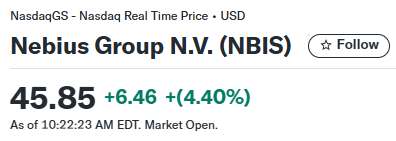
US Stock Investment Network pada Juli 2025, 45 dolar AS merilis laporan riset mendalam yang optimis terhadap NBIS, sejak itu telah naik 600%. Kami tetap optimis terhadap NBIS, ini adalah satu-satunya posisi besar jangka panjang yang kami pegang!
Sebelum laporan keuangan besok pra-pasar, apa yang benar-benar perlu diperhatikan dari laporan keuangan NBIS pada 12 Agustus? Goldman Sachs secara jelas mempertahankan peringkat Buy, target harga 12 bulan $286, dibandingkan dengan harga saham saat laporan $190, mengindikasikan potensi kenaikan sebesar 50%.

I. Kesimpulan utama: Apa logika nyata di balik kepercayaan besar Goldman Sachs pada NBIS?
Menurut saya, inti utama dari laporan ini dapat dirangkum dalam satu kalimat:
Konflik terbesar NBIS saat ini bukanlah "apakah ada permintaan AI compute power", tapi "apakah dapat membangun pasokan compute power dengan cukup cepat".
Ini adalah perubahan yang sangat penting.
Perusahaan cloud tradisional biasanya khawatir tentang:
Permintaan pelanggan → Ada atau tidaknya pelanggan → Apakah pelanggan mau membayar → Bagaimana margin laba kotor
Sementara NBIS saat ini lebih seperti:
Permintaan pelanggan → Sudah sangat kuat → Compute power terjual habis → Meningkatkan harga → Pelanggan membayar di muka → Perusahaan segera bangun lebih banyak data center
Goldman Sachs secara jelas mencatat bahwa NBIS pada kuartal pertama 2026 telah menyatakan bahwa permintaan untuk AI Infrastructure sangat kuat, dan bahkan setelah menaikkan harga, semua kapasitas yang ada tetap habis terjual. Pada saat yang sama, permintaan infrastruktur AI masih melebihi pasokan.
Ini adalah lingkungan bisnis yang sangat baik bagi sebuah perusahaan Neocloud.
Karena:
Permintaan melebihi pasokan + Kenaikan harga + Kontrak panjang + Pembayaran di muka
Artinya NBIS sedang bergerak dari perusahaan yang "menjual jam GPU" menjadi platform infrastruktur AI dengan kekuatan penetapan harga yang kuat dan kemampuan kontrak jangka panjang.
II. Poin utama pertama: Pendapatan NBIS mungkin akan direvisi naik secara signifikan
Salah satu fokus terbesar Goldman Sachs adalah:
Dengan permintaan dan lingkungan harga yang kuat saat ini, apakah pendapatan 2026 akan melampaui panduan (guidance) perusahaan sebelumnya?
Panduan pendapatan perusahaan untuk tahun 2026 adalah: $3.0B–$3.4B
Sedangkan konsensus Visible Alpha telah memperkirakan pendapatan 2026 akan mencapai: $3.36B
Artinya, pasar sudah mendekati batas atas guidancenya perusahaan.
Tapi ada satu hal yang sangat penting untuk diperhatikan.
Goldman Sachs tidak hanya berpendapat bahwa pertumbuhan pendapatan NBIS sangat cepat.
Namun menemukan tiga perubahan:
Pertama, kenaikan harga.
NBIS sudah dapat menaikkan harga dalam kondisi pasokan compute power tidak mencukupi.
Kedua, durasi kontrak lebih panjang.
Kontrak pelanggan baru dan lama semuanya lebih lama durasinya.
Ketiga, pelanggan mulai membayar di muka.
Pelanggan bersedia membayar di muka demi mengunci compute power di masa depan.
Tiga perubahan ini jika digabungkan menjadi sangat penting.
III. Kenapa "pembayaran di muka" sangat penting?
Banyak investor ketika melihat NBIS hanya fokus pada Revenue.
Tetapi sebenarnya, saya berpendapat ke depan harus lebih fokus pada:
Contracted Capacity + Prepayments + Backlog + ARR
Karena bagi perusahaan AI compute power, nilai masa depan tidak hanya tergantung pada nilai penjualan hari ini.
Menurut US Stock Investment Network, yang lebih penting adalah: berapa banyak compute power di tahun-tahun mendatang yang sudah diamankan pelanggan.
Misalkan seorang pelanggan:
Tahun ini membeli $100M compute power;
Dulu mungkin kontraknya satu tahun sekali.
Sekarang menjadi: kontrak tiga tahun.
Maka bagi NBIS:
Kepastian pendapatan (Revenue visibility) akan meningkat jelas.
Jika pelanggan lebih jauh lagi:
Membayar sebagian biaya di depan
Maka NBIS bahkan dapat memanfaatkan dana pelanggan untuk membantu ekspansi infrastruktur mereka sendiri.
Ini akan membentuk siklus yang sangat menarik:
Permintaan besar → pelanggan mengunci compute power → tanda tangan kontrak jangka panjang → pelanggan membayar di muka → NBIS membangun data center → lebih banyak GPU online → lebih banyak pendapatan
Inilah mengapa Goldman Sachs menekankan kualitas kontrak tahun 2026 telah meningkat signifikan.
IV. Namun ada satu masalah besar: Apakah pendapatan $3.4B tahun 2026 cukup?
Ini juga poin paling perlu diwaspadai investor menurut saya dari laporan ini.
Model yang diberikan Goldman Sachs jauh lebih tinggi dari guidance perusahaan untuk 2026.
Goldman Sachs memperkirakan:
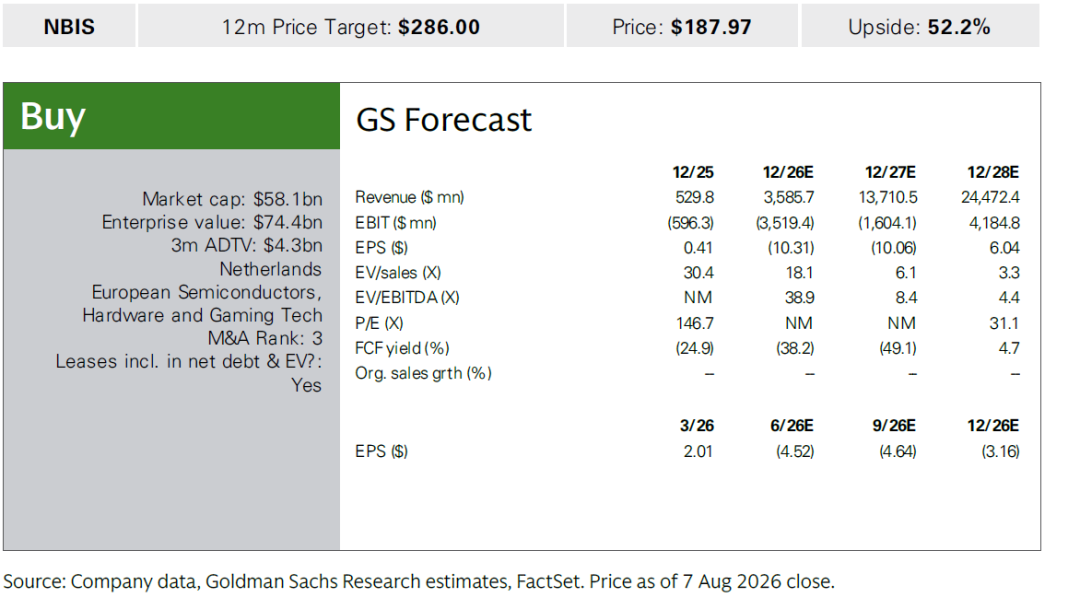
Tahun
Pendapatan
2025 $529.8M
2026E $3.586B
2027E $13.711B
2028E $24.472B
Perhatikan angka ini:
Tahun 2027 $13.7B.
Ini berarti Goldman Sachs sebenarnya bertaruh bahwa NBIS akan mengalami pertumbuhan pendapatan ekstrim dua tahun ke depan.
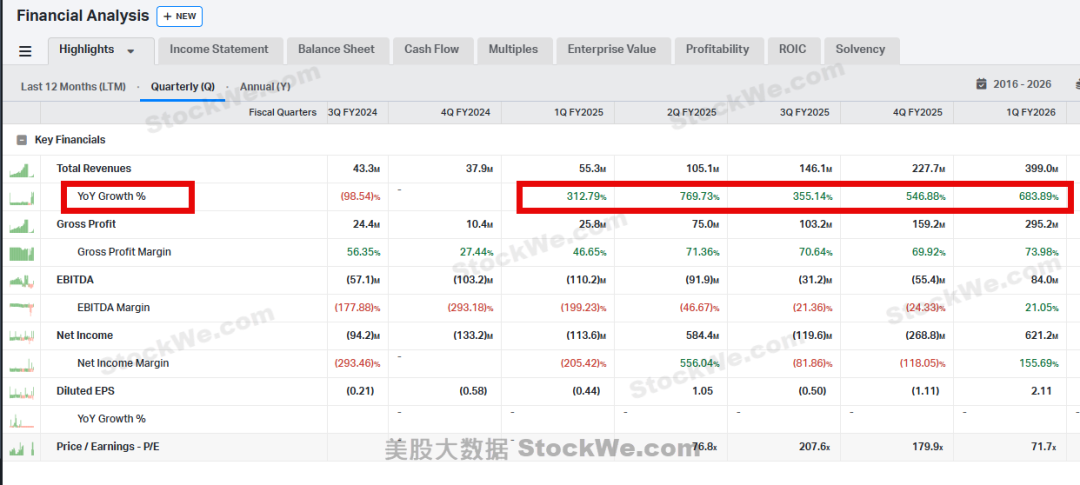
Dari: 2025 $530M ke: 2026 $3.59B lalu ke: 2027 $13.71B
Ini bukan lagi perusahaan growth biasa.
Ini adalah logika: AI Infrastructure Hyper-growth klasik.
V. Satu angka terpenting: Pertumbuhan pendapatan 2026 → 2027 mendekati 4 kali lipat
Perhitungan sederhana:
$13.71B / $3.586B ≈ 3.82 kali
Artinya: pendapatan tahun 2027 sekitar 3,8 kali dari 2026.
Ini menunjukkan logika investasi utama Goldman Sachs sebenarnya bukanlah:
"Laporan keuangan NBIS tahun ini sangat bagus."
Tetapi: "NBIS sedang memasuki tahap scaling up yang sangat cepat."
Jadi, jika laporan keuangan 12 Agustus hanya mengabari pasar:
"Pendapatan kami tahun ini sedikit lebih baik."
Itu mungkin belum cukup.
Yang benar-benar bisa mendorong revaluasi NBIS adalah:
Pendapatan, ARR, kapasitas, daya terkontrak 2027 apakah masih terus naik.
VI. Isu besar kedua: Apakah Meta yang membangun cloud sendiri akan menjadi ancaman kompetisi terbesar NBIS?
Bagian ini sangat penting dari laporan ini.
Goldman Sachs menyinggung secara khusus:
Meta sedang mengembangkan bisnis cloud sendiri.
Investor khawatir:
Jika Meta juga masuk AI Cloud,
Apakah itu berarti:
Google, Microsoft, Amazon, Meta raksasa-raksasa ini akhirnya semuanya bangun infrastruktur AI sendiri?
Maka:
Apakah Nebius tipe Neocloud masih punya tempat?
Ini kekhawatiran yang sangat wajar.
VII. Kenapa Goldman Sachs menilai NBIS masih punya keunggulan kompetitif?
Bagian ini sangat patut diperhatikan dalam laporan ini.
Goldman Sachs menilai NBIS tidak hanya sekadar menjual:
Bare-metal GPU capacity
Artinya:
"Saya beri kamu kumpulan GPU, kamu pakai sendiri."
NBIS ingin menyediakan:
Full-stack AI Platform
Yakni dari:
GPU Compute
↓
Storage
↓
Orchestration
↓
AI infrastructure
↓
Engineering support
Disatukan secara terintegrasi.
Ini perbedaan utama NBIS dengan perusahaan persewaan GPU tradisional.
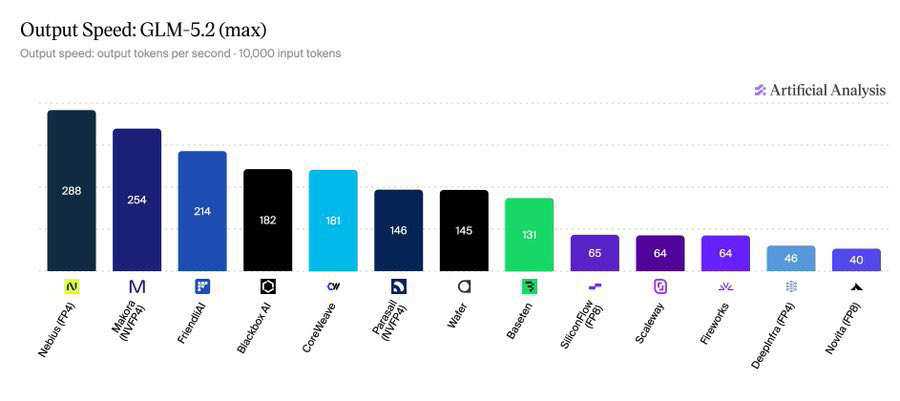
VIII. Parit pertahanan nyata NBIS adalah "software+layanan+compute power", bukan hanya GPU
Goldman Sachs merangkum beberapa keunggulan yang disorot NBIS di acara Inflection:
Respon lebih cepat
Produk lebih fokus
Compute + Storage + Orchestration terintegrasi
Pelanggan bisa langsung kontak tim engineering
Struktur kontrak lebih fleksibel
Hal-hal ini kelihatannya tidak menarik.
Tetapi bagi perusahaan AI, ini sangat penting.
Karena yang benar-benar dibutuhkan pelanggan AI bukanlah:
"Berikan saya 1000 GPU."
Melainkan: "Biarkan saya bisa melatih model hari ini juga."
Jadi: GPU hanya infrastruktur dasar.
Yang benar-benar dapat menciptakan loyalitas pelanggan kemungkinan adalah:
GPU + Networking + Storage + Scheduler + Kubernetes + AI software + engineering support
Inilah model bisnis Neocloud yang paling layak diperhatikan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Intervensi pasar valuta oleh Jepang "menguras darah"? Kepemilikan surat utang AS oleh luar negeri turun ke level terendah dalam sembilan bulan pada Juli, kepemilikan oleh Tiongkok mencapai rekor terendah sejak 2008
Menurut laporan Departemen Keuangan Amerika Serikat, pada bulan Juli kepemilikan obligasi AS oleh negara-negara luar negeri menurun sebesar 50,4 miliar dolar AS dibandingkan bulan sebelumnya; pemegang obligasi terbesar, Jepang, mengurangi kepemilikan sebanyak 12,8 miliar dolar AS, menurun selama tiga bulan berturut-turut dan mencapai level terendah dalam lebih dari satu tahun; pemegang obligasi ketiga terbesar, Tiongkok, mengurangi kepemilikan sebanyak 15,4 miliar dolar AS, menurun selama dua bulan berturut-turut; pemegang obligasi kedua terbesar, Inggris, justru menambah kepemilikan sebesar 58,4 miliar dolar AS, dan kepemilikan mencapai rekor tertinggi yang tercatat pada bulan Mei; pada bulan Juli, Prancis dan Kanada mengalami penurunan kepemilikan terbesar, masing-masing berkurang sebesar 41,5 miliar dan 30 miliar dolar AS.
Gedung Putih mengecam keputusan kenaikan suku bunga The Fed sebagai "sangat disayangkan", Trump mendesak penurunan suku bunga di bawah 1%
Juru bicara Gedung Putih, Kush Desai, menyatakan, “Dari sudut pandang pemerintah, keputusan kenaikan suku bunga oleh Federal Reserve hari ini cukup disayangkan dan tidak memiliki dasar ekonomi yang sangat meyakinkan.” Ketika ditanya apakah Presiden Trump masih mempercayai independensi ketua Federal Reserve, Desai menjawab, “Tentu saja.”
AI "pembelajaran berkelanjutan" mungkin memulai siklus penyimpanan baru! Citi: Permintaan HBM, server DRAM, dan eSSD meningkat, kekurangan mungkin berlanjut hingga 2031
Dalam laporan terbaru tentang industri semikonduktor global, Citibank menyatakan bahwa seiring dengan perkembangan kecerdasan buatan dari model pelatihan dan penalaran tradisional menuju era "pembelajaran berkelanjutan", pasar chip memori global kemungkinan akan mengalami pertumbuhan permintaan struktural yang baru.

Indeks saham AS tampak tenang, namun arus bawah bergerak: Mitra Goldman Sachs mengungkap empat faktor pendorong pasar utama
Mitra Goldman Sachs, Bobby Molavi, menyatakan bahwa ketidakpastian regulasi AI, harga minyak yang menembus 100 dolar AS, imbal hasil obligasi pemerintah AS yang melebihi 5%, dan perbedaan pendapat dalam kebijakan The Fed secara bersamaan meningkat, mendorong risiko inflasi dan suku bunga lebih tinggi. Hal ini menyebabkan sektor AI dan perdagangan momentum yang sebelumnya unggul menjadi tertekan, sementara aliran dana beralih ke sektor perangkat lunak, defensif, dan energi, mempercepat penilaian ulang di pasar.
Harga kripto
Lainnya


