
Kenaikan suku bunga pada bulan September sudah di depan mata, apakah dolar akan memulai tren kenaikan baru?

Setelah data inflasi minggu lalu dirilis, pasar semakin yakin bahwa kenaikan suku bunga pada bulan September akan terjadi, dan berbagai lembaga Wall Street pun ramai-ramai merevisi laporan mereka, kini memperkirakan kenaikan suku bunga di bulan September. Setelah pembukaan pasar pada hari Senin, indeks dolar AS melanjutkan tren naik, sehingga dengan penetapan harga pasar saat ini yang sudah cukup pasti, apakah dolar AS masih dapat memulai putaran kenaikan baru setelah kenaikan suku bunga kali ini terealisasi?
Ekspektasi kenaikan suku bunga sudah sepenuhnya dihargai, kenaikan suku bunga September seperti “anak panah di busur”
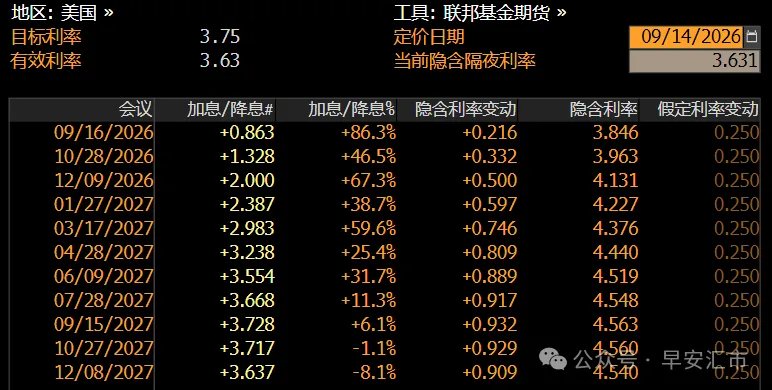
Berdasarkan penetapan harga pasar kontrak berjangka suku bunga saat ini, kemungkinan The Fed akan menaikkan suku bunga sebesar 25bp pada bulan September hampir mencapai 90%, dan ini hampir menjadi konsensus pasar. Pasar memperkirakan bahwa setelah kenaikan suku bunga di bulan September terealisasi, siklus kenaikan suku bunga kali ini setidaknya masih akan ada sekitar 3 kali kenaikan lagi, dengan suku bunga terminal sekitar 4,56%.
“Beli ekspektasi, jual fakta”, apakah dolar AS dapat terus menguat?
1. Intinya adalah sinyal kenaikan suku bunga lanjutan yang muncul dari dot plot
Saat ini pasar sudah memperhitungkan kenaikan suku bunga dengan sangat matang. Realisasi kenaikan suku bunga itu sendiri memberikan sedikit tambahan informasi bullish. Respons dolar AS akan bergantung pada dot plot, serta nada pidato dalam konferensi pers Ketua Powell. Jika ingin indeks dolar AS berhasil menembus dan bertahan di 100, The Fed harus mengirimkan sinyal siklus kenaikan suku bunga yang berkelanjutan melalui dot plot, alih-alih “sekali naik lalu selesai” dengan kenaikan tunggal.
2. Kekhawatiran defisit fiskal yang memanas, ini merupakan kelemahan struktural dolar AS
Memburuknya kondisi keuangan AS menjadi alasan inti yang mendorong perbedaan arah antara imbal hasil obligasi pemerintah AS dan pergerakan dolar AS. Saat ini, defisit anggaran federal AS mendekati 2 triliun dolar AS, dan pengeluaran bunga utang negara menembus 1 triliun dolar AS untuk pertama kalinya, sehingga obligasi AS tenor panjang mulai dihargai untuk risiko spiral utang.
Di sisi Janet Yellen, ia terus berupaya menstabilkan pasar obligasi melalui berbagai langkah; tetapi Trump justru memperbesar masalah: pekan lalu mengusulkan paket fiskal ekspansif, dan jika Partai Republik tetap menguasai kedua kamar Kongres, berencana memberikan subsidi 5.000 dolar AS kepada setiap orang dewasa di Amerika. Biaya yang diperkirakan melebihi 1,2 triliun dolar AS, sekitar 4% dari PDB, dan semakin memperbesar risiko defisit fiskal serta tekanan suplai obligasi pemerintah.
3. Departemen Keuangan menjadi penopang obligasi jangka panjang, “opsi put” Janet Yellen
Menghadapi tekanan naik pada obligasi AS tenor panjang, Departemen Keuangan AS telah bertindak dengan mengirimkan sinyal stabilisasi, dan itu seolah memberikan “opsi put” bagi pasar. Pada 9 September, Departemen Keuangan AS mengumumkan buyback obligasi AS tenor 10 tahun dan 20 tahun senilai 6 miliar dolar AS, lebih kecil dari ekspektasi pasar sebesar 8-10 miliar dolar AS. Namun, jika The Fed terus menaikkan suku bunga dan imbal hasil obligasi AS 10 tahun melampaui 5%, kemungkinan besar Departemen Keuangan AS akan meningkatkan kembali aksi buyback untuk menahan kenaikan imbal hasil obligasi jangka panjang yang terlalu cepat.
FOMC September membawa risiko asimetris bagi dolar AS
Skenario dovish: Jika pada bulan September tidak ada kenaikan suku bunga (kemungkinan kecil) atau kenaikan suku bunga disertai nada dovish (median dot plot di 4,125% atau di bawahnya, berarti kenaikan suku bunga selanjutnya kurang dari dua kali), maka hal ini bisa kembali memicu keraguan pasar terhadap independensi dan kredibilitas The Fed, dan indeks dolar AS kemungkinan akan turun tajam.
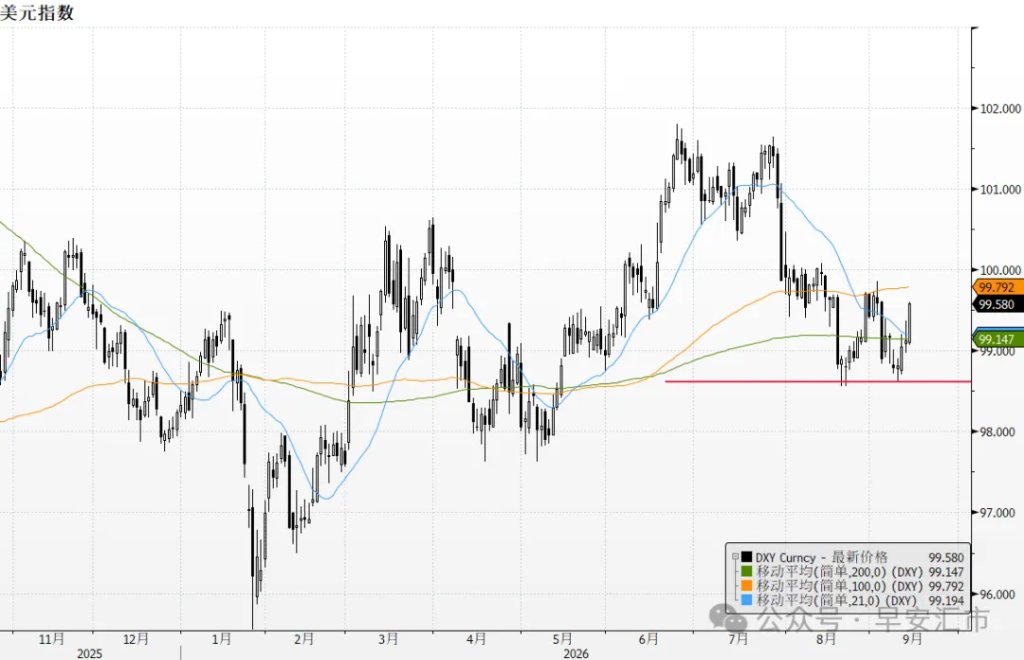
Skenario hawkish: Jika pada bulan September terjadi kenaikan suku bunga dan dot plot menunjukkan sinyal kenaikan suku bunga berkelanjutan (median dot plot di atas 4,375%, artinya setidaknya masih ada tiga kali kenaikan lagi), maka indeks dolar AS kemungkinan akan menguji level resistance 100. Secara teknis, indeks dolar AS membentuk pola W bottom di area 98,5, dengan resistance di area neckline 99,8.
Bagi RMB, saat ini selisih suku bunga 10 tahun antara China-AS sudah mencapai rekor tertinggi, sehingga dari sisi selisih suku bunga tidak mendukung apresiasi RMB yang berkelanjutan. Namun surplus perdagangan yang besar tetap mendukung kebutuhan perusahaan untuk konversi valuta asing, sehingga diperkirakan dengan dua faktor ini, USDCNY kemungkinan akan bergerak sideways di sekitar level 6,70 untuk sementara waktu.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Tiga indeks utama saham AS turun tajam dalam waktu singkat, indeks Dow Jones turun 0,55%.
Waller: Federal Reserve akan mencapai tujuan stabilitas harga
Stok minyak mentah Amerika terus menurun selama tiga minggu, sementara stok bensin dan minyak sulingan meningkat; impor minyak mentah Venezuela mencapai level tertinggi dalam hampir 10 tahun.
Menurut EIA, hingga pekan yang berakhir pada 11 September, persediaan minyak mentah komersial Amerika Serikat turun 640.000 barel, lebih kecil dari ekspektasi pasar yaitu penurunan 1,4 juta barel. Cadangan Strategis Minyak juga turun sebesar 403.000 barel. Persediaan bensin naik 794.000 barel, sementara pasar memperkirakan penurunan 800.000 barel. Persediaan bahan bakar distilat meningkat 1,6 juta barel, sedangkan pasar memperkirakan tidak ada perubahan. Impor minyak mentah dari Venezuela mendekati 800.000 barel, mencapai level tertinggi sejak 2017.
Li Ying Bicara Crypto: Analisis Terbaru Pasar bitcoin (BTC) dan ethereum (ETH) 17 September

Harga kripto
Lainnya


