
Emas terjebak di bawah level 4400: Setelah kenaikan suku bunga Federal Reserve, siapa yang menetapkan ulang tingkat diskonto?

Industri Keuangan Global, 18 September—— Pada hari Jumat, 18 September, emas spot diperdagangkan dengan harga fluktuatif di sekitar 4.370 dolar AS setelah kenaikan suku bunga pertama dalam tiga tahun terakhir oleh Federal Reserve, dengan kenaikan harian sekitar 0,6% dan masih sedikit menjauh dari angka psikologis 4.400 dolar AS. Imbal hasil obligasi pemerintah AS bertenor 10 tahun masih berada di kisaran 4,96%, dengan level tertinggi minggu ini mencapai 5,04%. Harga minyak mentah AS telah turun dari level tertinggi dan saat ini diperdagangkan di sekitar 97 dolar AS. Jalur suku bunga, premi energi, dan biaya kepemilikan aset tanpa bunga semuanya berubah dalam minggu yang sama, membentuk kontradiksi inti dalam penentuan harga emas saat ini.
Pada hari Jumat, 18 September, emas spot diperdagangkan dengan harga fluktuatif di sekitar 4.370 dolar AS setelah kenaikan suku bunga pertama dalam tiga tahun terakhir oleh Federal Reserve, dengan kenaikan harian sekitar 0,6% dan masih sedikit menjauh dari angka psikologis 4.400 dolar AS. Imbal hasil obligasi pemerintah AS bertenor 10 tahun masih berada di kisaran 4,96%, dengan level tertinggi minggu ini mencapai 5,04%. Harga minyak mentah AS telah turun dari level tertinggi dan saat ini diperdagangkan di sekitar 97 dolar AS. Jalur suku bunga, premi energi, dan biaya kepemilikan aset tanpa bunga semuanya berubah dalam minggu yang sama, membentuk kontradiksi inti dalam penentuan harga emas saat ini.
Kebijakan Median Setelah Kenaikan Suku Bunga Federal Reserve Lebih Ketat daripada Keputusan Itu Sendiri
Baru-baru ini Komite Pasar Terbuka Federal (FOMC) memutuskan dengan suara bulat 12-0 untuk menaikkan kisaran target suku bunga federal fund sebesar 25 basis poin menjadi 3,75% hingga 4,00%, menandai kenaikan suku bunga pertama sejak 2023. Keputusan itu sendiri secara umum sesuai dengan ekspektasi pasar, namun yang benar-benar mengubah kurva adalah Ringkasan Proyeksi Ekonomi. Dot plot menunjukkan, 16 dari 18 pejabat yang memberikan proyeksi memperkirakan akan ada setidaknya satu kenaikan suku bunga lagi tahun ini, dengan suku bunga kebijakan median tetap di 4,1% pada akhir 2026 dan 2027. Ini berarti jalur resmi tidak lagi menganggap tahun 2027 sebagai tahun penurunan suku bunga, melainkan memperpanjang periode suku bunga berada pada level tinggi.
Ketua Federal Reserve, Mr. Walsh, menjelaskan logika ini secara lugas dalam konferensi pers setelah keputusan tersebut. Ia mengatakan inflasi terlalu tinggi dan telah berlangsung terlalu lama; data pada musim panas ini belum menunjukkan adanya perbaikan substansial pada tren mendasar. Berdasarkan perhitungan terbaru dari Indeks Harga Konsumsi Pribadi (PCE) dan Indeks Harga Produsen (PPI), inflasi keseluruhan PCE diperkirakan mencapai sekitar 3,6% year-on-year pada Agustus, dengan proyeksi komite sebesar 3,7% untuk sepanjang tahun dan turun ke 2,3% pada tahun berikutnya, sementara tingkat pengangguran tetap di sekitar 4,1% dan pertumbuhan riil PDB diproyeksikan mencapai 2,3% tahun ini dan 2,4% pada tahun berikutnya. Walsh juga menyebutkan bahwa sulit menggambarkan kondisi keuangan saat ini sebagai restriktif, sehingga tindakan kali ini hanya menghilangkan sebagian pelonggaran. Pasar kemudian menafsirkan pernyataan ini sebagai: komite belum menganggap kebijakan saat ini cukup ketat.
Futures suku bunga untuk pertemuan Federal Reserve bulan Oktober berayun di kisaran 50%, dengan kemungkinan kenaikan lagi pada bulan Desember lebih tinggi dibandingkan kemungkinan kenaikan tunggal pada bulan Oktober. Bagi emas, kunci utamanya bukan pada apakah akan ada kenaikan suku bunga pada pertemuan berikutnya, melainkan pada berapa lama suku bunga bebas risiko bertahan di atas 4%. Emas tidak memberikan dividen, sehingga biaya kepemilikan naik seiring dengan kenaikan suku bunga riil dan nominal. Indeks dolar AS naik ke level tertinggi tujuh minggu, mencerminkan penentuan harga yang sama di pasar valas, bukan kisah yang terpisah.
Penurunan Minyak Mentah Membuka Jendela Rebound Emas, Namun Premi Energi Belum Hilang
Kenaikan harga emas minggu ini dari kisaran 4.235 dolar AS dipicu bukan oleh perubahan mendadak ekspektasi suku bunga, melainkan oleh turunnya harga minyak mentah dari level tertinggi, yang menyebabkan imbal hasil obligasi pemerintah AS meninggalkan level tertinggi mingguan. Pipa minyak Timur-Barat Arab Saudi sempat diserang minggu lalu sehingga berhenti beroperasi, padahal pipa tersebut dapat mengalirkan minyak ke sisi Laut Merah dan mengurangi ketergantungan pada Selat Hormuz. Selanjutnya pasar mengetahui proses perbaikan berjalan, beberapa ekspor dialihkan, dan pasokan ke kilang di Asia diperbanyak dengan metode ship-to-ship (STS) di dekat Sohar, Oman. Harga minyak mentah mundur dari level tertinggi, sehingga imbal hasil obligasi pemerintah AS 10 tahun turun dari sekitar 5,04% ke kisaran 4,96%.
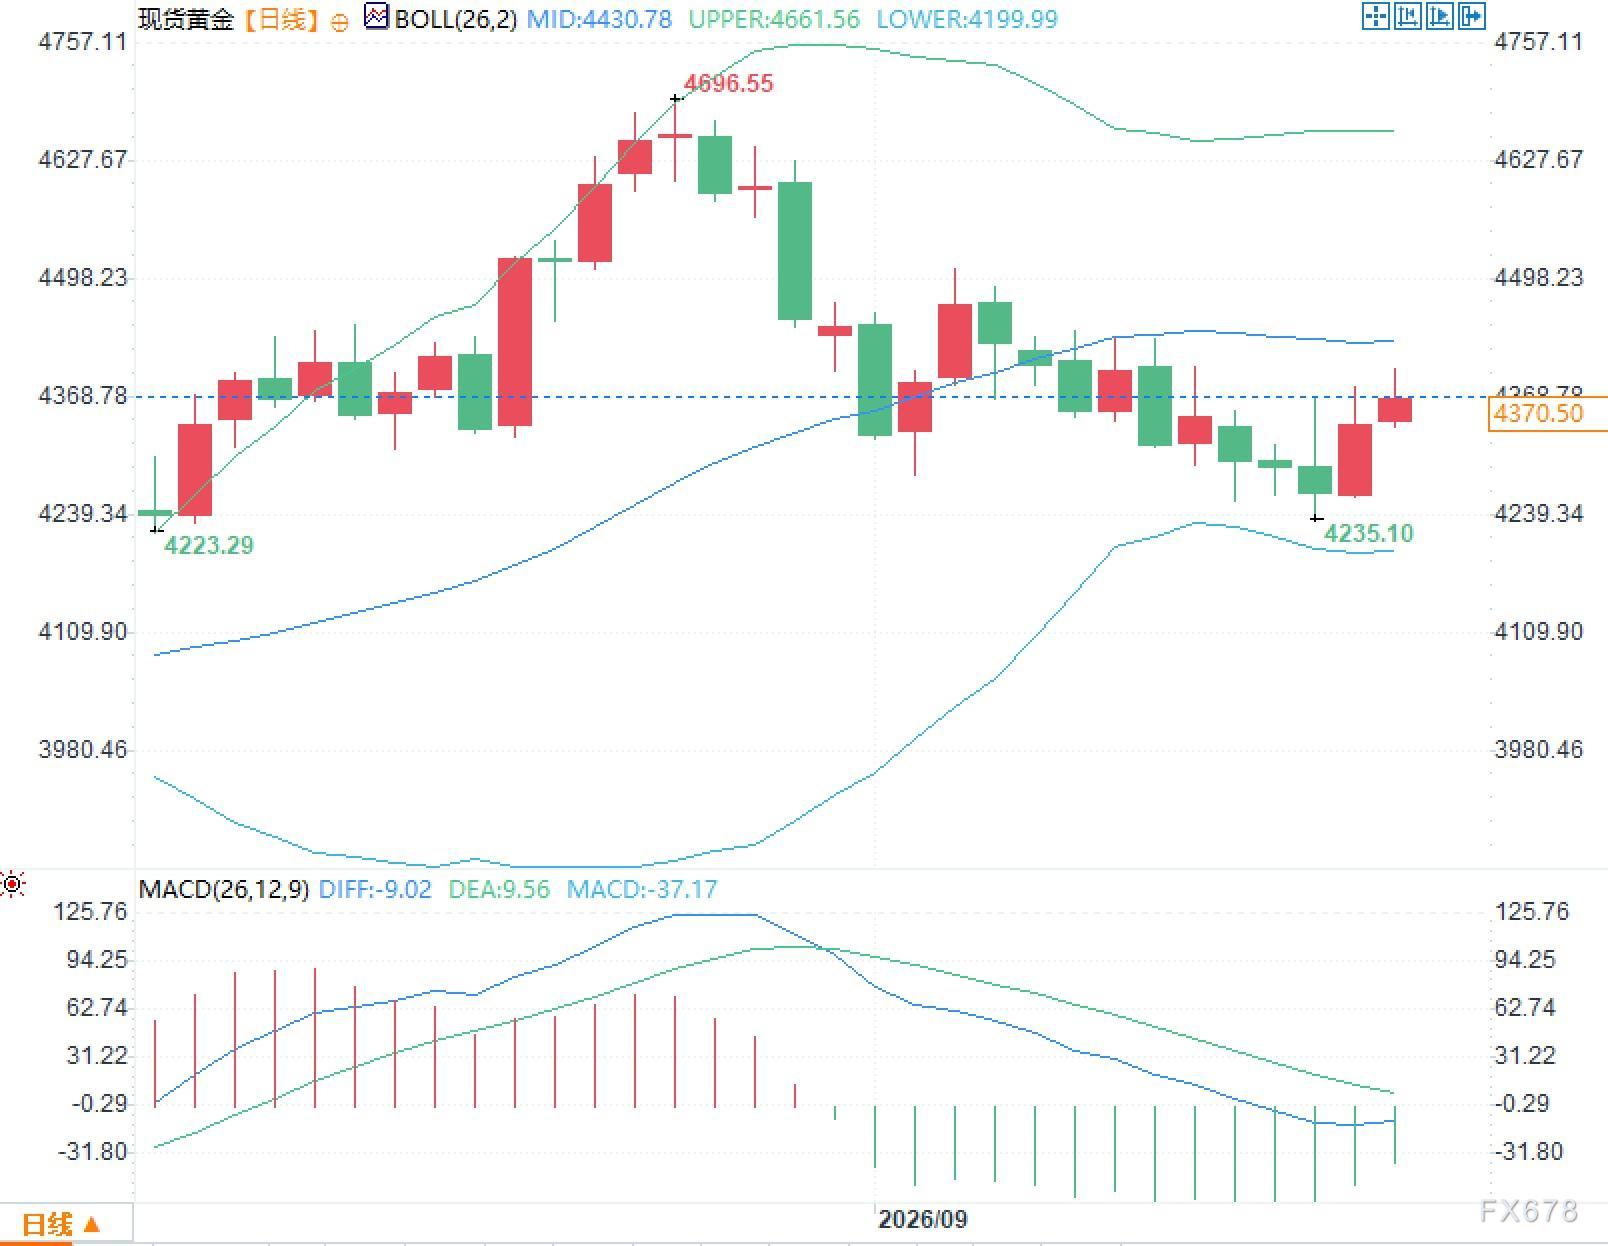
Namun penurunannya masih terbatas. Lalu lintas kapal melalui Selat Hormuz belum kembali normal, jumlah kapal yang melintas jauh di bawah rata-rata terbaru, sehingga risiko inflasi terkait energi belum dihapus dari formula penentuan harga. Selama harga minyak masih bertahan di area tinggi, ekspektasi inflasi sulit untuk mengalami penurunan sistemik, sehingga yield obligasi pemerintah AS di ujung panjang juga tidak memiliki alasan untuk turun berkelanjutan. Rebound harga emas kali ini lebih merupakan koreksi terhadap reaksi berlebihan pasca kenaikan suku bunga, ditambah nafas imbal hasil karena pelemahan harga minyak, bukan karena pembatasan biaya kepemilikan telah dicabut.
Agenda geopolitik minggu depan akan kembali membawa premi energi. Dalam Sidang Majelis Umum PBB, Presiden AS dijadwalkan bertemu dengan pemimpin atau menteri luar negeri negara anggota Gulf Cooperation Council pada 22 September untuk membahas lanjutan konflik Timur Tengah. Presiden AS baru-baru ini menyatakan Iran bersedia untuk berdialog. Pernyataan seperti ini tidak langsung mengubah stok maupun kapasitas angkut, tetapi dapat mengubah kemiringan premi risiko minyak mentah, yang kemudian mempengaruhi ekspektasi inflasi dan suku bunga riil hingga berdampak pada harga emas. Jika pelonggaran diplomatik diikuti penurunan harga minyak yang lebih dalam, yield baru bisa meninggalkan level tinggi; sebaliknya, jika kondisi Selat Hormuz dan perbaikan pipa menghadapi hambatan, premi energi akan mendorong kenaikan suku bunga panjang.
Biaya Kepemilikan dan Permintaan Resmi Berjalan Seiring
Dua sisi fundamental berlangsung bersamaan. Sisi pertama adalah biaya kepemilikan: suku bunga kebijakan Federal Reserve berlabuh di 4,1%, yield obligasi pemerintah AS 10 tahun mendekati 5%, sehingga opportunity cost aset tanpa bunga berada pada level tinggi dalam beberapa tahun terakhir. Sisi lain adalah permintaan fisik dan alokasi. Pembelian bersih emas oleh pihak resmi global pada kuartal kedua sekitar 289 ton, mencapai sekitar 345 ton pada semester pertama, dengan bank sentral seperti Polandia terus menambah kepemilikan. ETF (exchange-traded fund) emas mengalami lonjakan pembelian terpusat pada bulan Agustus, dengan total arus masuk di Amerika Utara sekitar 7,7 miliar dolar AS dan secara global sekitar 18 miliar dolar AS, sehingga total aset kelolaan dana global naik menjadi sekitar 615 miliar dolar AS dengan kepemilikan sekitar 4.189 ton. Ritme pembelian emas resmi dan aktivitas ETF akan berfluktuasi mengikuti harga dan suku bunga, namun keduanya membentuk fondasi likuiditas menengah, sehingga harga emas memiliki dasar untuk pulih usai guncangan suku bunga.
Bank of Japan hari ini menaikkan suku bunga kebijakan sebesar 25 basis poin menjadi 1,25% dengan alasan risiko kenaikan inflasi akibat harga minyak. Mayoritas ekonomi utama secara bersamaan mengetatkan kebijakan, mendorong suku bunga riil global ke pusat yang lebih tinggi, sehingga daya tarik relatif emas kini lebih bergantung pada apakah suku bunga riil bisa turun, bukan sekadar fluktuasi harga nominal logam mulia itu sendiri.
Jendela Pengamatan Minggu Depan: Pernyataan Pejabat dan Revisi Data
Agenda ekonomi AS minggu depan relatif ringan, yang lebih padat adalah pernyataan publik dari pejabat Federal Reserve. Pasar perlu mencermati dua hal: apakah kenaikan suku bunga Oktober dideskripsikan sebagai jalur dasar, atau lebih sebagai opsi tergantung data; dan apakah penurunan harga energi diakui sebagai pelonggaran risiko inflasi, atau masih ditekankan belum stabil. Walsh telah menetapkan standar: harus yakin bahwa inflasi inti bergerak cukup cepat menuju 2%. Jika pejabat lain mengulangi standar ini, probabilitas kenaikan suku bunga bulan Oktober di pasar futures kemungkinan tetap berada di sekitar 50%; jika penurunan harga minyak dikaitkan dengan perbaikan kondisi inflasi, maka yield bisa turun lebih jauh.
Data juga sangat krusial. Setelah posisi dan ekspektasi kebijakan penuh, bahkan pergeseran data yang moderat pun dapat menyebar ulang distribusi probabilitas jalur suku bunga. Jika data harga dan permintaan ke depan lebih lemah dari proyeksi jalur inflasi 3,7% komite, pasar akan mengurangi kemungkinan kenaikan suku bunga kedua tahun ini; jika data mendekati atau bahkan lebih tinggi dari proyeksi, level median 4,1% akan masuk ke kurva futures dari dot plot. Respons emas terhadap proses ini biasanya lebih dulu tercermin di suku bunga riil dan indeks dolar, baru kemudian pada volatilitas logam itu sendiri.
Dari sisi menengah-panjang, pembelian resmi, permintaan investasi, dan aktivitas ETF emas memberikan ketebalan stok dan penempatan portofolio; dari sisi jangka pendek, suku bunga kebijakan median, yield obligasi pemerintah AS serta indeks dolar menentukan tingkat diskonto. Kedua kekuatan itu berjalan beriringan, menjadi alasan mengapa emas mampu pulih setelah kenaikan suku bunga Federal Reserve minggu ini, namun sulit untuk menembus level psikologis bulat berikutnya secara konsisten.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
JPMorgan: Pengiriman chip khusus pada tahun 2027 akan melebihi GPU, "ketersembunyian rantai pasokan" Broadcom TPU tidak berarti pesanan diragukan
JPMorgan memperkirakan bahwa pada tahun 2027, pangsa pengiriman ASIC/XPU akan mencapai 54%, melebihi GPU, dan chip khusus akan menjadi faktor pertumbuhan penting dalam daya komputasi AI. Kesepakatan TPU selama 5 tahun antara Broadcom dan Google mencakup tahun 2026 hingga 2031; meskipun informasi rantai pasokan tidak transparan, ini tidak berarti ada keraguan mengenai pesanan, visibilitas pendapatan tetap kuat. Pada periode yang sama, permintaan perangkat wafer dan penyimpanan meningkat secara bersamaan, mendukung kelanjutan siklus semikonduktor.
Penurunan pasar saham AS pada bulan September belum berakhir? Strategis Citadel memperingatkan: Masih ada tekanan penurunan hingga akhir bulan, kemungkinan ada perubahan pada Oktober.
Menurut Rubner, seorang ahli strategi dari Citadel Securities, pada hari Jumat pasar saham AS akan mengalami "triple witching day" dengan opsi senilai 7 triliun dolar jatuh tempo. Strategi kuantitatif masih memiliki ruang untuk penjualan, periode tenang untuk pembelian kembali saham bertepatan dengan rebalancing akhir kuartal dana pensiun, sehingga kekuatan short masih mendominasi hingga akhir bulan. Namun, penurunan tajam dalam antusiasme perdagangan AI, ditambah dengan angin musiman kuartal keempat, katalis musim laporan keuangan, dan dimulainya kembali buyback, memberikan prospek positif untuk pasar pada kuartal keempat.
Harga kripto
Lainnya


