
Wilson dari Morgan Stanley: Koreksi pasar saham mendekati akhir! Persiapkan strategi baru! (Analisis mendalam)

Michael Wilson, Kepala Strategi Saham Morgan Stanley, berpendapat bahwapenyesuaian internal pasar saham AS yang telah berlangsung selama beberapa bulan sedang mendekati akhir, sehingga investor harus bersiap menambah eksposur risiko.Faktor kualitas mencetak rekor baru, perbedaan revisi laba makin melebar, dan valuasi saham siklikal yang tertekan, secara bersama-sama melepaskan sinyal rotasi siklus menengah. Prospek laba S&P 500 tetap kuat, sehingga Wilson menyarankanmengutamakan penempatan pada saham berkualitas tinggi, dan memberi perhatian pada sektor barang modal yang memiliki perbaikan laba dan valuasi yang lebih menarik.
Nilai utama dari laporan Michael Wilson ini bukan sekadar pada kesimpulan “berpandangan positif” itu sendiri, tetapi pada penilaiannya mengenai sifat penyesuaian pasar saham AS saat ini:ini bukanlah awal dari pasar bearish siklus, melainkan ‘pembersihan internal’ yang berlangsung di bawah permukaan tenangnya indeks, yaitu transisi dari awal ke pertengahan siklus. Koreksi indeks berkapitalisasi seimbang, tekanan valuasi saham siklikal, dan rekor tertinggi faktor kualitas mengarah pada fakta struktural yang jelas—“rasa sakit” penyesuaian terfokus pada aset berkualitas rendah dan sensitif terhadap suku bunga, sementara pusat penetapan harga mulai berpindah secara sistematis ke aset berkualitas tinggi. Pemahaman perbedaan ini adalah prasyarat untuk mengikuti saran “bersiap melakukan penempatan” dari Wilson.
I. Diferensiasi yang Tertutup Indeks: Wujud Penyesuaian Sebenarnya
Indeks S&P 500 berbasis bobot kapitalisasi berada hanya sekitar 2% dari rekor tertinggi, tetapi versi bobot seimbangnya telah turun hampir 4% sejak tinggi pada 14 Agustus, dengan sektor siklikal seperti keuangan, industri, dan konsumen diskresioner menerima tekanan valuasi terbesar.Kesenjangan antara “ketenangan” di tingkat indeks dan “memburuknya” penyebaran internal itu sendiri adalah bukti penyesuaian sedang berlangsung—hanya saja, wujudnya bukan penurunan komprehensif, tetapi repricing struktural.
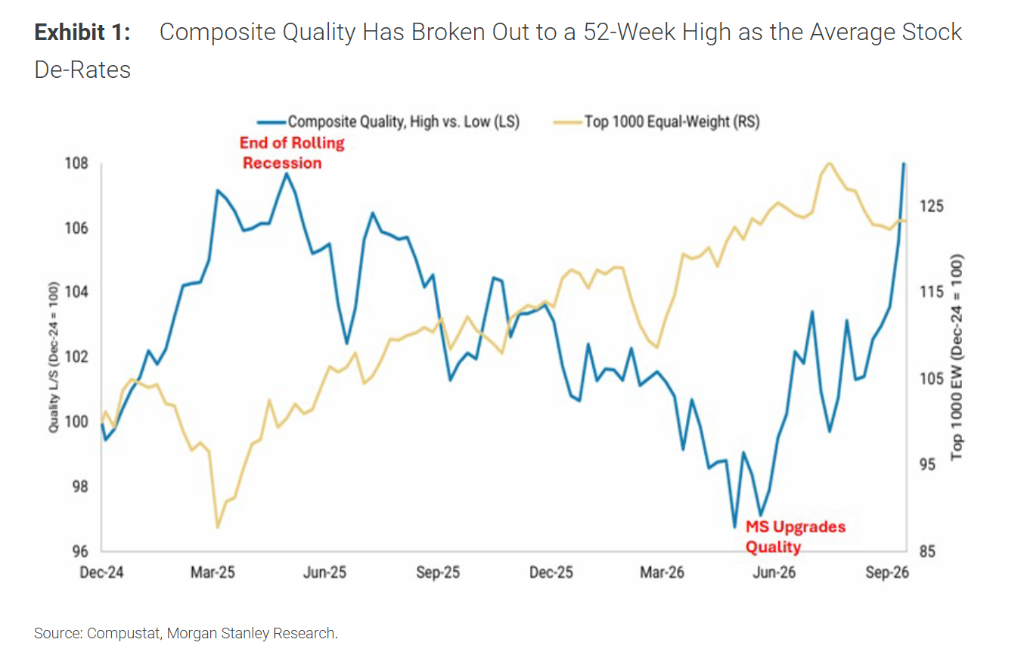
Diferensiasi ini tampil lebih ekstrem pada level faktor: Indeks Komposit Faktor Kualitas Morgan Stanley mencapai tertinggi 52 minggu, naik sekitar 6% sejak pertengahan Agustus, dengan pergerakan menyimpang jelas dibanding S&P 500 berbobot seimbang. Wilson melihat ini sebagai sinyal jelas bahwa pasar tengah beralih dari saham kualitas rendah awal siklus menjadi saham kualitas tinggi pemimpin di pertengahan siklus. Dengan kata lain,modal tidak meninggalkan pasar saham AS, melainkan mengalami rotasi ulang dari “prioritas elastisitas siklis” ke “prioritas kualitas laba” di dalamnya.
Penentuan waktu utama atas penilaian ini dapat ditelusuri kembali ke “Hari Pembebasan” pada April 2025. Menurut Wilson, guncangan tarif waktu itu menandai bottoming resesi bertingkat sejak 2022, memulai siklus ekonomi baru; pada Juni 2026, laju perubahan lebaran revisi laba saham siklis rendah (semikonduktor, konsumen diskresioner, keuangan) mencapai puncak, ditambah arah kebijakan yang lebih hawkish dari Ketua Fed yang baru, Warsh, maka perpindahan siklus menengah pun dikonfirmasi. Apa yang sedang berlangsung saat ini adalahtahap akhir penyerapan secara hargaatas transisi ini.
II. Gap Revisi Laba: Penetapan Harga untuk Premi Kualitas Belum Sepenuhnya Terjadi
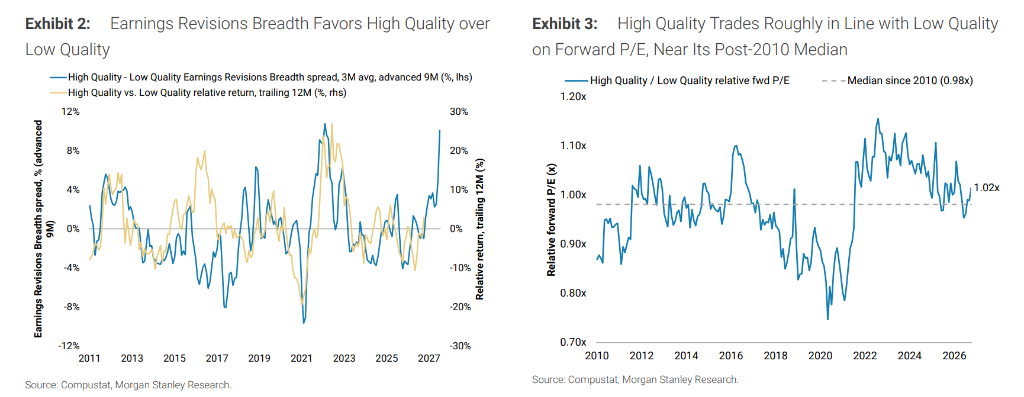
Data revisi laba menyediakan dukungan yang lebih mendasar untuk “rotasi kualitas” dibanding tren harga. Gap lebaran revisi laba antara saham berkualitas tinggi dan rendah telah melebar hingga sekitar 10%, level tertinggi kedua sejak 2010. Uji ulang sejarah memberi referensi penting: ketika gap ini berada pada quintile tertinggi, saham kualitas tinggi rata-rata mengungguli kualitas rendah sekitar 8% dalam 12 bulan berikutnya, sementara keunggulan rata-rata di semua periode hanya sekitar 1%.
Faktor valuasi lebih layak dicermati. Saat ini,price earning relative ke depan pada saham berkualitas tinggi masih dekat median historis, artinya investor belum membayar premi ekstra atas keunggulan laba ini. Dalam kerangka Wilson, ini adalah peluang asimetris: arah revisi laba jelas memihak saham kualitas, namun harga belum sepenuhnya mencerminkan tren tersebut.Penilaian penyesuaian mendekati akhir pada dasarnya adalah konfirmasi bahwa “harga tertinggal dibanding fundamental”, bukan hanya perjudian kontra sentimen pasar.
III. “Substitusi Pengetatan” Kondisi Finansial: Sebuah Kendala yang Belum Diakui Resmi oleh Fed
Alur utama lain dari penyesuaian kali ini adalah tekanan independen kondisi finansial terhadap saham siklikal. Indeks kondisi finansial yang dibangun oleh Morgan Stanley dari kombinasi suku bunga, dolar, dan harga energi, kini telah mengetat hingga sekitar 1,4 standar deviasi, paling ketat sejak siklus kenaikan agresif tahun 2022; yield obligasi AS 10 tahun melampaui 5,3%, dolar di level tertinggi siklus, harga minyak tetap tinggi. Dalam basis bobot seimbang, sektor keuangan, bahan baku, konsumen diskresioner, dan industri secara signifikan underperform sejak pertengahan Agustus.
Kunci wawasan Wilson adalah:pasar telah cukup banyak menuntaskan tugas pengetatan yang seharusnya dilakukan Federal Reserve. Naiknya yield long term, penguatan dolar, dan harga energi tinggi telah membentuk pengetatan finansial yang menekan aset sensitif suku bunga secara signifikan. Ini membuatklasifikasiWarsh terhadap kondisi finansial menjadi variabel utama jangka pendek: jika ia mengakui pasar telah menjalankan peran pengetatan, tekanan terhadap aset sensitif suku bunga bisa mereda; jika ia tetap fokus pada risiko inflasi dan mengabaikan realitas pengetatan, yield long term dan saham siklikal bisa terus tertekan. Warsh tidak memberikan panduan baru pada pertemuan IMF, sehingga pasar menanggapi sesuai harga sebelumnya, dan ekonom Morgan Stanley memperkirakan suku bunga tidak berubah pada Oktober.
Arti variabel ini bukan untuk memprediksi langkah selanjutnya The Fed, tapi mengidentifikasistruktur risiko asimetris: kondisi finansial sudah sedemikian ketat hingga hanya sedikit periode sejarah sebanding, ruang untuk pengetatan lebih lanjut terbatas, dan pengakuan apapun tentang pengetatan bisa menjadi pemicu pelepasan tekanan di aset sensitif suku bunga.
IV. Resiliensi Struktural Fundamental Laba: Mengapa Penyesuaian Bukan Gejala Menuju Resesi
Keberanian Wilson menilai penyesuaian mendekati akhir pada akhirnya bersandar pada laba, bukan valuasi atau sentimen. Laba S&P 500 kuartal ketiga diperkirakan tumbuh sekitar 24,6%—27% yoy (ada perbedaan sumber data), estimasi pertumbuhan EPS tahun 2026 dan 2027 masing-masing 33% dan 16%. Sumber pertumbuhan laba struktural jauh lebih penting: belanja modal terkait AI membentuk rantai transmisi dengan efek multiplikasi jelas.
Morgan Stanley memperkirakan pada 2027 belanja modal AI operator cloud skala besar dan pendatang baru mencapai USD1,58 triliun, sekitar 65% akan mengalir ke perusahaan S&P 500, langsung berkontribusi sekitar 5% revenue dan 25% pertumbuhan revenue S&P 500; pertumbuhan laba perusahaan AI diprediksi 25% pada 2027, sedangkan non-AI hanya 4%. Gap struktural ini berarti,“pusat gravitasi” pertumbuhan laba mulai beralih dari pemulihan siklis luas menuju ekosistem infrastruktur dan adopsi AI. Sinyal awal musim laporan keuangan saat ini (pada sekitar 10% perusahaan telah melaporkan, harga saham median pada hari berikutnya -0,4%, hanya 41% memberi reaksi positif) menunjukkan toleransi pasar terhadap kinerja telah turun, namun ini lebih pada normalisasi setelah ekspektasi tinggi ketimbang pembalikan tren laba.
V. Kerangka Penempatan: Kualitas Sebagai Dasar, Barang Modal Beri Elastisitas Siklus
Rekomendasi Wilson bukan sekadar “beralih dari defensif ke agresif”, melainkan perluasan makna “kualitas” dalam skema siklus menengah.
Posisi inti tetap berlabuh pada saham berkualitas tinggi, dengan kriteria seleksi mencakup 1000 kapitalisasi teratas, skor kualitas komposit kuartil 1, EPS NTM meningkat dan rating upgrade Morgan Stanley. Daftar representatif termasuk Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies, dan Vertiv, mencakup teknologi informasi, pembayaran, konsumen, industri. Ciri kombinasi ini: tren revisi laba naik, namun valuasi relatif belum melepas median sejarah; biaya masuk premi kualitas masih terjangkau.
Elastisitas taktis berasal dari sektor barang modal. Sudah sejak awal Oktober Wilson mencatat revisi laba sektor barang modal berada di garis depan, dan setelah koreksi valuasi “sektor aset berat kian menarik”. Pada laporan 19 Oktober, penilaian ini diperjelas: perbaikan lebaran revisi laba barang modal selaras dengan tren penumpukan pesanan manufaktur, menjadikannya arah paling elastis siklus dalam kerangka kualitas.Signifikansi barang modal ialah, sektor ini sekaligus memenuhi syarat “kualitas” (revisi laba naik) dan “eksposur siklikal” (sensitif terhadap aktivitas manufaktur) tanpa harus memilih salah satu.
Wilson merangkum indikator observasi apakah penyesuaian benar-benar selesai ke tiga hal: apakah sektor keuangan bisa stabil secara relatif saat musim laporan, volatilitas obligasi bisa terus menurun, dan pernyataan Warsh soal kondisi finansial. Ketiganya bermuara ke isu dasar yang sama—apakah lingkaran “penciptaan diri” pengetatan kondisi finansial sudah menuju batasnya.
VI. Syarat Kondisional yang Harus Dipertahankan
Penilaian ini sangat bergantung pada dua syarat, bukan sekadar view bullish tanpa syarat.
Pertama, kondisi finansial tidak boleh semakin mengetat secara sistemik dari level saat ini. Jika yield long term naik lagi di bawah klasifikasi hawkish Warsh, tekanan valuasi saham siklikal bisa kembali pada fase “repricing” dari semula “mendekati akhir”. Skenario dasar Wilson adalah yield stabil, laba kembali menjadi penggerak utama imbal hasil; tetapi dalam skenario risiko, proteksi historis saham kualitas tetap menjadi opsi defensif, bukan ekspansi agresif tanpa syarat atas eksposur risiko.
Kedua, rantai transmisi belanja modal AI tidak boleh terputus. Ketergantungan pertumbuhan laba S&P 500 pada belanja modal terkait AI pada proyeksi 2027 sudah sangat tinggi. Jika belanja modal cloud skala besar melambat lebih dari ekspektasi, dukungan fundamental laba struktural harus dievaluasi ulang, narasi “transisi pertengahan siklus” juga harus direvisi.
Laporan Wilson ini adalah penilaian atas rotasi internal struktur pasar saham AS, bukan sinyal bullish serentak untuk semua aset risiko global.
Kesimpulan Wilson dapat dirangkum satu kalimat:penyesuaian mendekati akhir bukan karena penurunan sudah cukup dalam, tapi karena penurunan sudah “tepat”—yaitu tepat membidik aset berkualitas rendah dan sensitif suku bunga, sementara arah revisi laba, perilaku harga faktor kualitas, serta ekstrema historis kondisi finansial bersama-sama mengarah pada jendela penempatan yang tengah “menyempit”.Namun jendela ini menuntut eksposur risiko terpilih, bukan kejar siklus secara membabi buta. Kualitas sebagai dasar, barang modal memberi elastisitas, dan tiga indikator pengamatan sebagai pengatur irama, ialah ekspresi pola disiplin dari kerangka ini.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Saham Korea jatuh ke level termurah dalam sejarah namun tidak ada pembeli, JPMorgan memperingatkan: Penjualan oleh dana leverage mungkin akan berlanjut
Menghilangkan pengaruh raksasa seperti Samsung dan SK Hynix, KOSPI secara keseluruhan diperdagangkan dengan price-to-earnings forward sebesar 8,4 kali, berada di persentil ke-11 dalam sejarah. Saat ini, buyback saham dari Samsung dan SK Hynix telah berakhir, investor asing melakukan penjualan bersih, dan permintaan institusi domestik melemah, sehingga saham Korea kehilangan sumber pembelian tepat ketika sangat membutuhkan dukungan. JPMorgan menunjukkan bahwa meskipun posisi ETF leverage telah dijual secara signifikan, ukurannya masih tetap tinggi dan kemungkinan penjualan baru tidak dapat dikesampingkan.

Obligasi CoreWeave jatuh drastis, menjadi peringatan bagi pasar; Federal Reserve mungkin perlu meninjau kembali ritme kenaikan suku bunga
Imbal hasil obligasi CoreWeave sempat melonjak hingga 15%, dengan imbal hasil obligasi junk dan investment grade masing-masing mencapai level tertinggi sejak 2025 dan 2023. Kolom Bloomberg menunjukkan bahwa puncak jatuh tempo obligasi high yield tahun 2028 semakin mendekat. Jika credit spread melebar secara tidak teratur, dikhawatirkan akan memicu gelombang gagal bayar dan kenaikan pengangguran. Federal Reserve sebaiknya tidak melakukan perubahan pada pertemuan Oktober nanti, mempertahankan kisaran suku bunga 3,75% hingga 4%, serta dengan hati-hati mempertimbangkan keputusan pada bulan Desember.

Nvidia investasi miliaran dolar di Jerman, Jensen Huang: Negara teknologi dulu tertinggal, membuat saya sangat sedih
Nvidia menandatangani nota kesepahaman kerja sama dengan pemerintah Jerman di KTT "Invest in Germany" di Berlin, berinvestasi pada empat startup Jerman yang meliputi bidang robotika, medis, AI generatif, dan satelit. Nvidia juga bekerja sama dengan Siemens untuk mengembangkan solusi pabrik AI, yang dapat menurunkan biaya hingga 20%. Jensen Huang juga menyayangkan bahwa Jerman tertinggal dalam persaingan teknologi, dengan mengatakan bahwa orang Eropa mungkin terlalu banyak mempertimbangkan dan terlalu rumit dalam bertindak.

Sinyal paling langsung bahwa saham AS telah mencapai puncaknya: ekspor chip Korea Selatan?
Saat ini pasar saham AS sepenuhnya didukung oleh ekspektasi keuntungan yang sangat kuat. Jika ekspor semikonduktor dari Korea dan Taiwan menurun, hal ini bisa menjadi peringatan dini (3-6 bulan ke depan) bahwa belanja modal akan mencapai puncaknya. Jika ekspektasi berbalik, imbal hasil tinggi akan segera menekan valuasi.

Harga kripto
Lainnya


