Bitget App
Trade smarter
Acquista CryptoMercatiTradingPerpsStocksEarnAziendaIA e altro
Il aumento on-chain del 42% di Shiba Inu (SHIB) non è ancora rialzista: ecco perché

Il aumento on-chain del 42% di Shiba Inu (SHIB) non è ancora rialzista: ecco perché

UTodayUToday2026/09/13 10:12
Mostra l'originale

L'attività on-chain di Shiba Inu è notevolmente migliorata, con una metrica chiave aumentata di circa il 42%. Questo tipo di crescita potrebbe inizialmente suggerire una ripresa della domanda di SHIB. Tuttavia, il grafico dei prezzi mostra perché sarebbe prematuro considerarlo una conferma rialzista.

L'attività on-chain di SHIB sarà d'aiuto?

L'indicatore principale che mostra che stanno avvenendo più transazioni o interazioni è un aumento dell'attività on-chain. Non è specificato se tali transazioni riguardano acquisti, vendite, trasferimenti di wallet o altro tipo di attività. Un aumento dell'attività richiede una conferma da parte di prezzo, volume e struttura di mercato affinché il segnale diventi davvero rialzista.

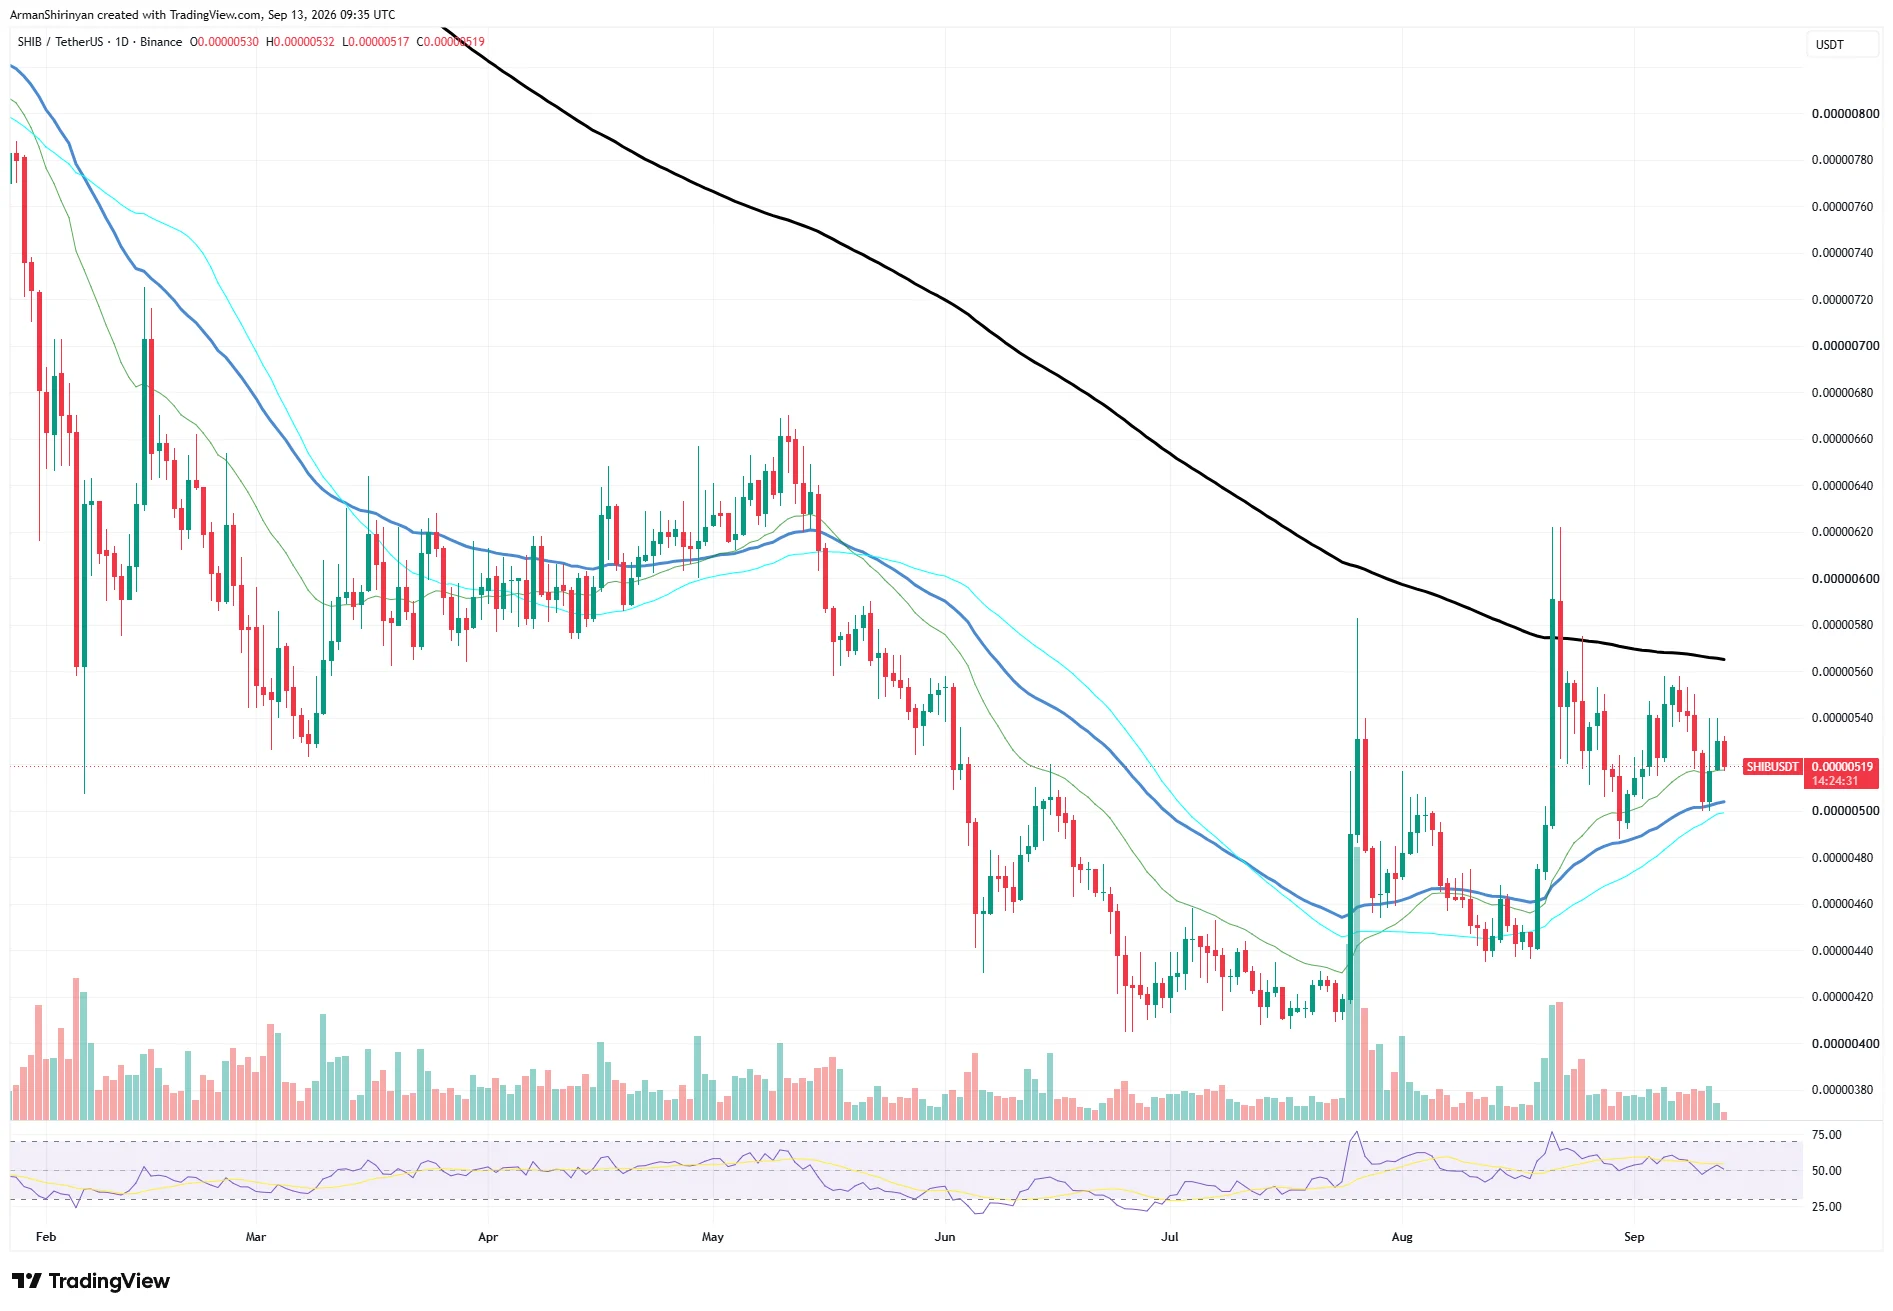
Attualmente, SHIB viene scambiato intorno a $0,00000521. Il token ha compiuto progressi significativi rispetto al minimo di luglio di circa $0,0000041, ma la ripresa si è bloccata più volte prima che potesse svilupparsi un vero cambio di tendenza a lungo termine.

Principale barriera per SHIB

La barriera più evidente si trova tra $0,0000056 e $0,0000057, dove la media mobile a lungo termine è ancora discendente. Durante il picco di fine agosto, SHIB ha superato temporaneamente questa zona, raggiungendo circa $0,0000062, ma i compratori non sono riusciti a sostenere la rottura. Il prezzo è rapidamente tornato sotto la resistenza.

Le condizioni a breve termine sono migliori. Un'area di supporto immediata è creata dalla posizione attuale di SHIB sopra un gruppo di medie mobili intorno a $0,0000050–$0,0000051. Mantenere quel cluster consente un nuovo tentativo di ripresa. Tuttavia, perdere $0,0000050 indebolirebbe la struttura e potrebbe esporre all'area di circa $0,0000047–$0,0000045.

Inoltre, il momentum offre poche rassicurazioni. Invece di mostrare una forza rialzista costante, l'RSI giornaliero si trova nella zona neutrale a 50. Anche il volume di scambio è diminuito in modo significativo rispetto ai picchi che hanno accompagnato i rally di luglio e agosto.

Per questo motivo, non è opportuno interpretare l'aumento on-chain del 42% come un segnale rialzista autonomo. L'attività sulla rete può aumentare prima dei cambiamenti di prezzo, ma può anche aumentare in assenza di un reale impulso agli acquisti.

Deve essere ancora il mercato stesso a fornire una conferma per SHIB. Un movimento sostenuto sopra $0,0000056–$0,0000057, idealmente con un aumento di volume e momentum, fornirebbe prove più forti che l'aumento dell'attività on-chain si stia traducendo in una domanda reale.
News Image 0
0
0

Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.

PoolX: Blocca per guadagnare
Almeno il 12% di APR. Sempre disponibile, ottieni sempre un airdrop.
Blocca ora!

Ti potrebbe interessare anche

BUZZ - Opinione degli intermediari: la strategia di crescita di PepsiCo negli Stati Uniti necessita ancora di aggiustamenti

Il 9 ottobre - Il gigante degli snack e delle bevande gassate PepsiCo PEP.O ha avvertito giovedì che la ripresa della crescita e dei margini nel suo mercato chiave del Nord America richiederà più tempo del previsto e ha dichiarato di voler adottare ulteriori misure di riduzione dei costi per compensare la debolezza della domanda di snack e bevande. Venticinque analisti danno al titolo una valutazione media di "hold"; il target price mediano è di 145 dollari, secondo i dati compilati da LSEG. JPMorgan (rating "Neutral", target price: 137 dollari) sottolinea che i mercati internazionali dell’azienda restano forti, ma la domanda di snack e bevande in Nord America rimane debole, con pochi segnali di miglioramento a breve termine. Deutsche Bank (rating "Hold", target price: 132 dollari) afferma che il segmento delle bevande in Nord America (PBNA) di PepsiCo resta indietro rispetto alla concorrenza, con margini di profitto deboli; anche se l’azienda intende rafforzare l’investimento nel marchio e nell’execution, la strada verso un miglioramento sostenuto non è ancora chiara. Piper Sandler ("Overweight", target price: 140 dollari) sottolinea che l’azienda affronta una domanda debole negli Stati Uniti e pressioni sui costi; anche se i nuovi prodotti a base di proteine e idratazione potrebbero sostenere la crescita, le prospettive di crescita devono ancora essere confermate. RBC Capital Markets ("Sector Perform", target price: 150 dollari) rileva che il business delle bevande in Nord America continua a essere il principale fattore di debolezza, mentre una possibile riassegnazione delle licenze in franchising potrebbe aiutare a rafforzare la crescita nel lungo termine.

路透社•2026/10/09 10:00

BUZZ-"Opinioni dei broker": Gli analisti sono scettici riguardo alle notizie sull'acquisizione di Chipotle da parte di Starbucks

Il 9 ottobre - Il Financial Times ha riportato giovedì che Starbucks SBUX.O ha valutato la possibilità di acquisire Chipotle CMG.N, mossa che riporterebbe il CEO Brian Niccol al marchio di catene di burritos messicani da lui in precedenza guidato. Starbucks ha rifiutato di commentare, affermando che la società rimane "totalmente concentrata" sul rilancio delle proprie attività. Razionale strategico limitato: BTIG si è detto "altamente scettico", affermando che dal punto di vista della catena di approvvigionamento e delle operazioni, questa operazione "non sarebbe ragionevole", provocherebbe una significativa diluizione per gli azionisti Starbucks e destabilizzerebbe l’organizzazione dei due marchi. L'analista BTIG Peter Saleh ha dichiarato: “Negli anni abbiamo sentito molte voci sulle acquisizioni multi-brand... ma poche si sono realmente concretizzate, e ancor meno hanno avuto successo.” Secondo Sharon Zackfia, analista di William Blair, data l’assenza di una catena di approvvigionamento comune, la transazione non genererebbe evidenti sinergie di ricavi e i benefici negli approvvigionamenti sarebbero molto limitati. Ha sottolineato che, a giugno, il debito netto di Starbucks si attestava a 9.4 miliardi di dollari, rendendo il finanziamento per l’acquisizione "difficilmente sostenibile" e portando il livello di leva finanziaria della società combinata verso circa 6 volte, un valore elevato per il settore della ristorazione quotato in borsa. D.A. Davidson ha affermato che, considerando le notevoli differenze tra i due marchi e le scarse sinergie, la probabilità di successo dell’operazione è del 20% o inferiore. L’analista EMarketer Suzy Davidkhanian ha osservato che la familiarità di Niccol con Chipotle potrebbe ridurre il rischio di esecuzione della transazione, ma per gli investitori di Starbucks questo accordo potrebbe essere visto come una "distrazione costosa" che ostacola il ritorno alla redditività dell’azienda.

路透社•2026/10/09 09:36

BUZZ - Il prezzo delle azioni Humana aumenta grazie all'upgrade del rating del "Federal Medicare Advantage Plan"

Il 9 ottobre - ** Le azioni di Humana Inc (HUM.N) sono salite del 14,4% nel pre-market, raggiungendo i $443 ** I dati del governo degli Stati Uniti mostrano che il 95% dei membri HUM partecipanti al “Medicare Advantage” hanno ricevuto, per l’anno 2027, una valutazione di quattro stelle o superiore ** Un rating più elevato è fondamentale per le compagnie assicurative, poiché comporta bonus governativi e può aumentare il numero degli iscritti ai piani ** Gli analisti di Oppenheimer stimano che il miglioramento del rating potrebbe incrementare i ricavi della società di 3,6 billions di dollari ** Al contrario, secondo Oppenheimer, i rating medi dei competitor UnitedHealth Group (UNH.N) e CVS Health (CVS.N) sono diminuiti del 15% rispetto all’anno precedente, mentre anche Elevance (ELV.N) e Centene (CNC.N) hanno registrato un calo ** Alla chiusura dell’ultima sessione di trading, HUM era in crescita del 51% dall’inizio dell’anno, mentre UNH, CVS ed ELV hanno segnato guadagni tra il 10% e il 14,4%, e CNC è salita del 57%

路透社•2026/10/09 09:11