
Il rendimento dei titoli di Stato USA a 10 anni raggiunge il massimo da 24 anni, mettendo sotto pressione il prezzo dell’oro; gli strateghi affermano che la logica di protezione del valore a lungo termine dell’oro non è stata compromessa.

Huitong Finance 6 ottobre—— Il rendimento del Treasury americano a 10 anni è salito al 5,32%, raggiungendo il livello più alto degli ultimi 24 anni, con un aumento dei rendimenti dei prodotti a reddito fisso che, nel breve termine, esercita una pressione al ribasso sul prezzo dell’oro spot. Secondo Michael Khouw, Chief Strategist di YieldMax, i tassi d’interesse elevati generano un effetto sostituzione sugli asset, ma la logica di fondo della funzione di riserva di valore dell’oro non è cambiata. L’inflazione presenta un carattere persistente, radicato nei problemi fiscali degli Stati Uniti. Il ritracciamento del prezzo dell’oro e la diminuzione della volatilità potrebbero attrarre capitali a lungo termine; l’oro rimane comunque un eccellente veicolo di diversificazione degli investimenti.
Il 1 ottobre, il rendimento del Treasury USA a 10 anni è salito al 5,358%, raggiungendo il livello più alto degli ultimi 24 anni. Con i rendimenti di liquidità e prodotti a reddito fisso in grado di offrire guadagni interessanti, il rialzo dei rendimenti obbligazionari rappresenta una concorrenza diretta per l’oro. Tuttavia, secondo gli strategist del mercato, la persistente erosione del potere d’acquisto delle valute legali a causa dell’inflazione sostiene ancora la logica sottostante dell’investimento in oro.
Gli asset ad alto rendimento drenano capitali, nel breve termine il prezzo dell’oro è sotto pressione
Michael Khouw, Chief Strategist di YieldMax, ha dichiarato che i tassi di interesse elevati nel breve periodo comprimono l’oro, dato che gli investitori possono ottenere rendimenti stabili dal capitale, riducendo così l’attrattiva dell’oro. Ha detto: “La pressione sul prezzo dell’oro non è sorprendente. Quando i tassi di interesse salgono a sufficienza, gli investitori potrebbero non calcolare con precisione il rendimento reale, ma ciò avrà inevitabilmente un impatto negativo sugli asset fisici.”
Khouw afferma che gli investitori percepiscono il fascino degli asset ad alto rendimento anche senza calcolare con precisione i rendimenti depurati dall’inflazione. I conti di mercato monetario e altri prodotti liquidi offrono rendimenti attorno al 5%, un ritorno estremamente attraente per chi ha bisogno di flussi di cassa. Ha aggiunto: “I tassi di interesse, una volta che assumono un valore reale, esercitano un effetto sostituzione, a prescindere dalle analisi dettagliate degli investitori sui guadagni.”
L’inflazione persiste, il fondamento dell’oro come riserva di valore resta invariato
Secondo lui, la concorrenza rappresentata dai prodotti a reddito fisso non cancella il motivo fondamentale per cui gli investitori allocano capitale nell’oro. Gli investitori acquistano metalli preziosi consapevoli che il potere d’acquisto delle valute legali si eroderà nel tempo, con l’inflazione che funge da tassa occulta sui risparmi, generando domanda di asset fisici a tutela del valore. Ha dichiarato: “Chi acquista oro lo fa perché sa che il dollaro e le altre valute legali non sono strumenti di conservazione del valore; il loro potere d’acquisto si diluirà progressivamente. Gli investitori, anche se solo intuitivamente, percepiscono che stanno perdendo potere d’acquisto reale e sperano di usare asset fisici come strumento di copertura.”
Khouw menziona inoltre che l’attuale rialzo dei tassi sta correggendo gli squilibri del mercato causati dal ritardo della risposta politica. L’inflazione mostrava segnali di permanenza già anni fa, ma i policy maker la definirono a lungo come un fenomeno transitorio. L’attuale scenario dei prezzi riflette ormai un cambiamento strutturale, con un’inflazione che si manterrà sopra le attese storiche. Ha detto: “Cinque anni fa c’erano già sufficienti prove dell’esistenza dell’inflazione, ma quattro anni fa le autorità la definivano ancora un fenomeno temporaneo. Ora è difficile che l’inflazione scenda sotto il 2%, sarà probabilmente sopra il 3%. Il mercato sta iniziando a prezzare questa realtà, il prezzo dell’oro è sceso, ma il problema di fondo non è cambiato.”
I problemi fiscali sono la vera causa, l’oro resta un’ottima risorsa diversificata
Sebbene gli elevati rendimenti dei Treasury riflettano le preoccupazioni del mercato sull’inflazione, Khouw ritiene che dietro i tassi elevati dei titoli di stato si celino problemi fiscali più profondi. La politica monetaria risponde in modo passivo alle pressioni inflazionistiche: il problema principale è nella spesa pubblica e nella politica fiscale. Solo con un netto miglioramento della situazione fiscale americana si potrà invertire il trend di inflazione e tassi di interesse; in caso contrario, le pressioni inflazionistiche saranno difficili da eliminare.
Aggiunge inoltre che, con il recente ritracciamento del prezzo dell’oro e la normalizzazione della volatilità, gli investitori di lungo periodo torneranno a focalizzarsi sul mercato dell’oro. L’oro, da sempre, non è stato un prodotto speculativo ad alta volatilità; una dinamica stabile ne favorisce l’afflusso di capitali a lungo termine nel comparto dei metalli preziosi.
Nel portafoglio YieldMax, la componente in metalli preziosi e azioni minerarie è costantemente presente, utilizzata come importante strumento di diversificazione del rischio. Ha detto: “
Conclusioni
In sintesi, nel breve periodo l’effetto sostituzione derivato dagli elevati rendimenti dei Treasury statunitensi esercita una pressione sul prezzo dell’oro, attirando i capitali verso prodotti a reddito fisso più redditizi. Tuttavia, l’inflazione strutturale e le criticità fiscali statunitensi continueranno a erodere il potere d’acquisto delle valute legali; la funzione di copertura dall’inflazione e di diversificazione del portafoglio dell’oro resta invariata, e le correzioni temporanee potrebbero addirittura attrarre investitori di lungo periodo.
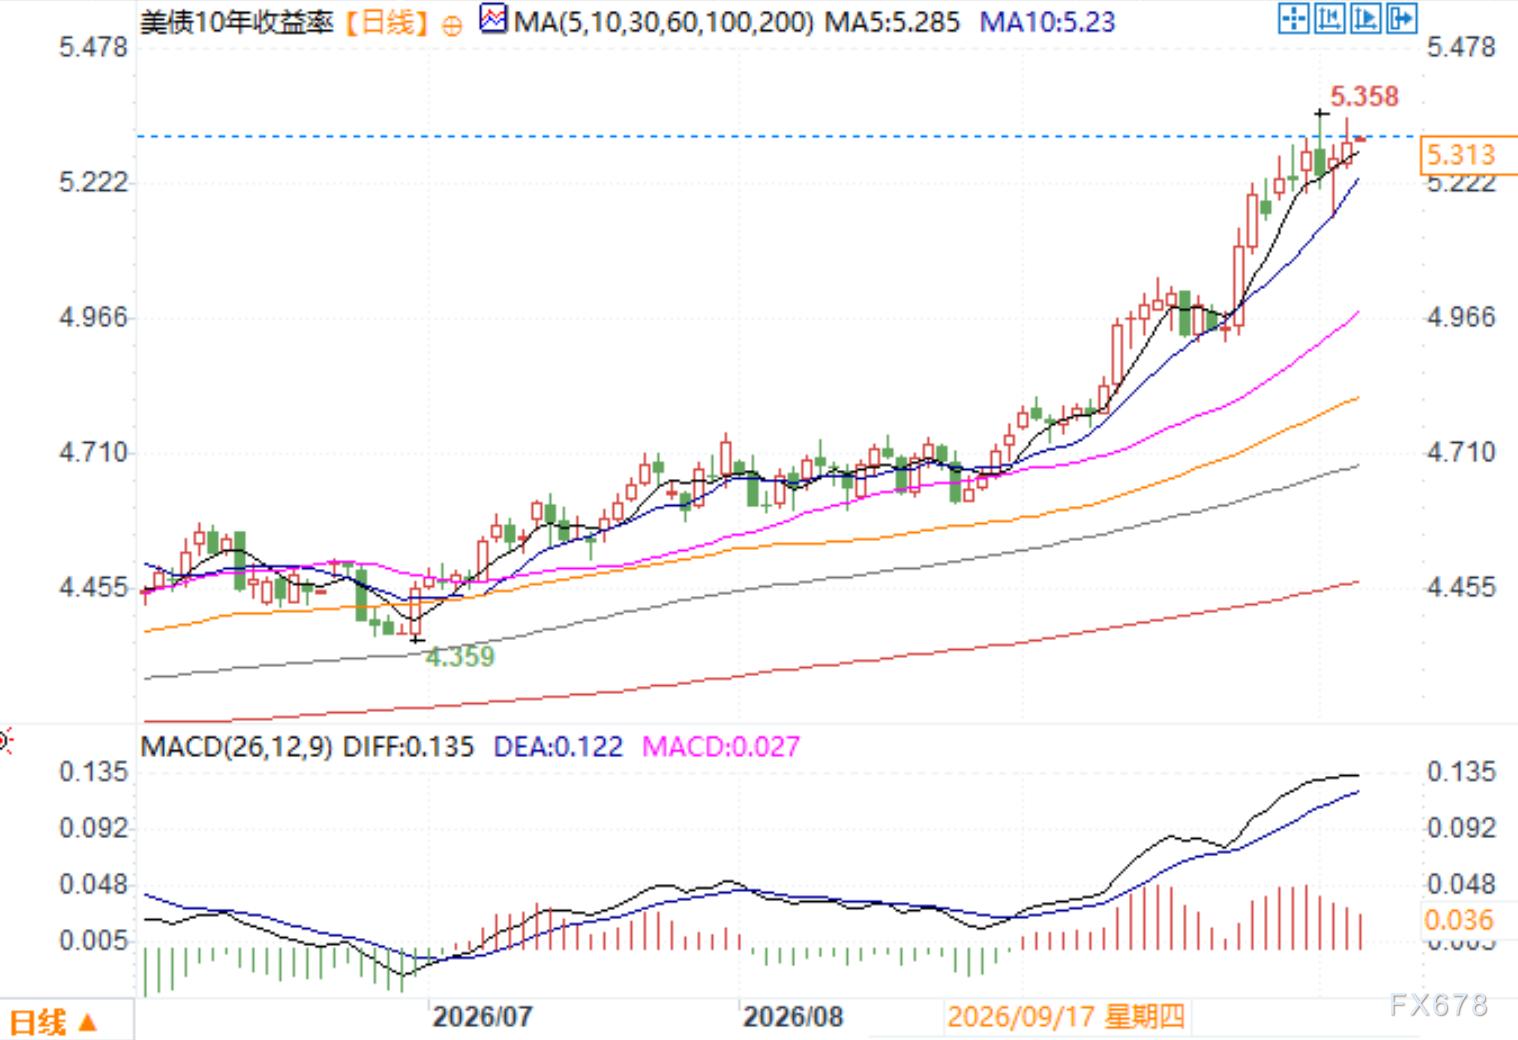
Grafico giornaliero del rendimento del Treasury USA a 10 anni. Fonte: EasyHuitong
Fuso orario GMT+8, 6 ottobre, 9:34. Rendimento del decennale USA a 5,313%
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Dopo un crollo dell’11% in due mesi, Goldman Sachs diventa rialzista: sta arrivando la “fossa d’oro” del settore dei semiconduttori?
Goldman Sachs afferma che, dopo un calo dell'11% in due mesi del Philadelphia Semiconductor Index, l'orientamento per i report trimestrali si è fatto più positivo. Si mostrano ottimisti riguardo ai settori delle apparecchiature, della memoria e dell'analogico, dando un rating di acquisto a 12 azioni, tra cui AMD. Il giudizio è negativo su Arm e Texas Instruments.

Prima dei risultati, TSMC (TSM.US) riceve una raccomandazione positiva da Goldman Sachs: la forte domanda di AI sosterrà la crescita fino al 2027, il prezzo delle azioni ha ancora uno spazio di crescita di circa il 40%.
Secondo un recente rapporto di ricerca pubblicato da Goldman Sachs, la forte crescita delle performance di TSMC dovrebbe continuare fino al 2027, mentre le spese in conto capitale aumenteranno gradualmente per sostenere la domanda a lungo termine.

McDonald's (MCD.US) affronta una class action negli Stati Uniti! Accusata di aver manipolato illegalmente i prezzi del menu utilizzando un sistema di pricing AI
McDonald's è stata coinvolta in una causa collettiva presso un tribunale federale di Chicago, accusata di aver utilizzato un sistema di prezzi basato sull'intelligenza artificiale (AI) per manipolare illegalmente i prezzi del menu tra i suoi ristoranti in franchising e quelli di proprietà diretta.
Prezzi delle criptovalute
Altro


