
Previsioni sui risultati finanziari del terzo trimestre di SpaceX (SPCX): primo trimestre in profitto e conferma dell'autosufficienza nell'IA
 2026/10/20 03:22
1. Punti chiave per gli investitori
SpaceX (SPCX.US) pubblicherà il suo secondo bilancio completo dopo la quotazione (risultati del Q3) dopo la chiusura del mercato azionario USA il 20 ottobre 2026. Visible Alpha prevede ricavi pari a 12,84 miliardi di dollari (più del doppio rispetto all’anno precedente), con la possibilità di raggiungere il primo trimestre in utile e un utile per azione di circa 0,16 dollari; il consenso di Wall Street prevede ricavi per circa 12,9 miliardi di dollari ed EPS 0,14 dollari. Tra questi, le attività AI e di calcolo dovrebbero contribuire per 6,47 miliardi di dollari, mentre Starlink per 4,9 miliardi di dollari.
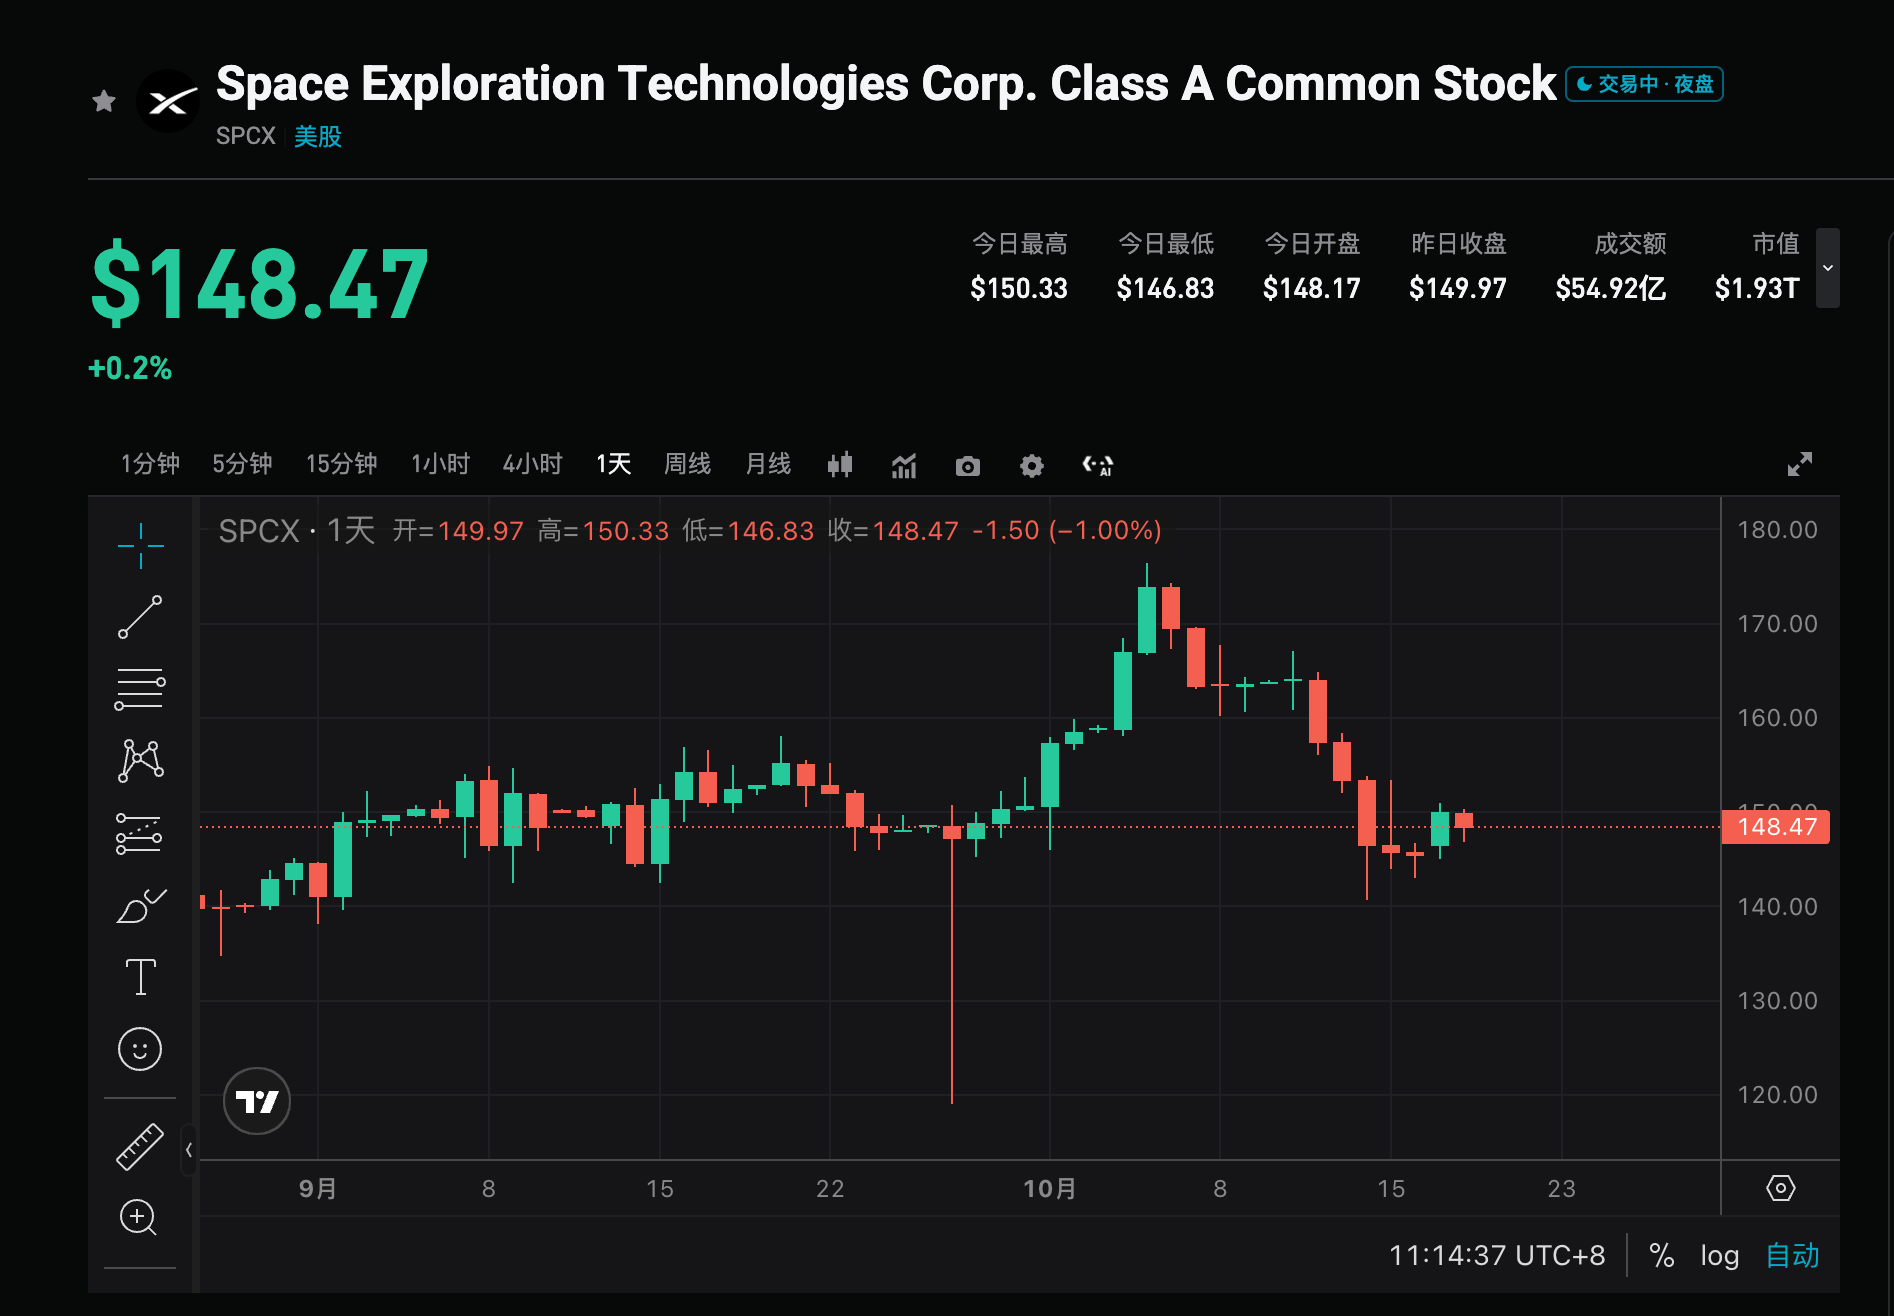
Il prezzo attuale delle azioni è di circa 147,96 dollari (oltre il 10% in più rispetto al prezzo di emissione dell’IPO, ma ancora ben al di sotto del massimo post-listing di 225 dollari). La valutazione delle opzioni indica che la volatilità dopo la pubblicazione dei risultati potrebbe raggiungere il 7,5% (corrispettivo a una fascia tra circa 162 e 139 dollari). Il focus principale del mercato è capire se i contratti AI potranno accelerare la conversione in ricavi riuscendo a sostenersi in modo indipendente, senza contare solo sul flusso di cassa di Starlink. È inoltre necessario prestare attenzione ai possibili motivi di finanziamento e fine periodo di lock-up che si celano dietro il rilascio affrettato del bilancio.
2. Quattro punti di interesse principali
Punto 1: Riuscita del primo trimestre in utile
Il mercato si aspetta che il Q3 rappresenti il primo trimestre in utile dopo la quotazione, un momento cruciale per testare la sostenibilità del modello di business. Sia Visible Alpha che il consensus puntano su un EPS positivo: in caso positivo, ciò rafforzerebbe la fiducia del mercato in una crescita elevata; se invece i dati fossero solo allineati o inferiori alle previsioni più basse, potrebbero aumentare i dubbi sulla sostenibilità degli alti livelli di spesa in conto capitale. Il fattore chiave sarà se i ricavi toccheranno o supereranno i 12,9 miliardi di dollari e quale sarà il margine di miglioramento della redditività.
Punto 2: Velocità di monetizzazione dei contratti AI e capacità di generare cassa indipendentemente
Le aree AI e calcolo dovrebbero apportare quasi la metà dei ricavi (circa 6,47 miliardi di dollari), diventando la variabile principale. Secondo istituti come Yorkville Ives, il prezzo delle azioni dipende fortemente dal tasso di conversione dei contratti in ricavi reali: gli investitori vogliono vedere che la divisione AI inizia a sostenersi autonomamente, riducendo la dipendenza dal flusso di cassa di Starlink. Nel Q2, l’AI rappresentava già circa un terzo dei ricavi: se nel Q3 si avvicinasse o superasse la metà, ciò confermerebbe le dichiarazioni del management secondo cui “le entrate AI supereranno le altre divisioni” e supporterà una narrativa di alta valutazione.
Punto 3: Stabilità di Starlink come generatore di cassa
Si stima che Starlink contribuirà con circa 4,9 miliardi di dollari, rimanendo la fonte di reddito più stabile. Il mercato analizzerà la crescita degli utenti, i cambiamenti dell’ARPU e il contributo dei clienti aziendali/governativi per valutare se Starlink potrà continuare a sostenere internamente gli alti investimenti nell’AI. Se la crescita di Starlink sarà solida e i margini elevati, si potranno alleviare i timori sul consumo di cassa complessivo; in caso contrario, si accentuerà la dipendenza da finanziamenti esterni.
Punto 4: Tempistiche di finanziamenti e fine periodi di lock-up
L’analista Kutgun Maral di Evercore ISI segnala che la pubblicazione affrettata dei conti potrebbe essere legata a future necessità di finanziamento o alla prossima fine dei lock-up. L’azienda sta cercando di raccogliere circa 40 miliardi di dollari (di cui 10 miliardi in prestiti bancari + 30 miliardi di debito investment grade), per acquistare chip AI Nvidia. Il 22 ottobre saranno sbloccate 1,3 miliardi di azioni, il 24 ottobre altre 329 milioni, mentre circa 857 milioni resteranno vincolate per altri 180 giorni. I dati del bilancio e le dichiarazioni del management potrebbero influenzare l’avanzamento dei finanziamenti e la pressione su possibili vendite da parte degli azionisti.
3. Rischi e opportunità
Catalizzatori al rialzo:
- Ricavi ed EPS nettamente superiori al consensus (vicino o superiore ai 12,84 miliardi di dollari/0,16 dollari di Visible Alpha), confermando il primo trimestre in utile e l'accelerazione della monetizzazione AI.
- Entrate AI vicine o superiori alla metà dei ricavi, con il management che segnala maggiore indipendenza finanziaria e aumento dei target annuali.
- Prestazioni solide di Starlink, abbinate a possibili sviluppi come l’integrazione con Tesla o l’acquisizione di spettro, rafforzando la narrativa di lungo periodo.
Rischi al ribasso:
- Dati solo in linea o inferiori alle attese, ritmo di conversione dei contratti AI sotto le aspettative, ancora forte dipendenza dalla cassa di Starlink.
- Spese in conto capitale ancora alte, difficoltà nel reperire finanziamenti o grandi sblocchi di lock-up che portano a pressioni di vendita.
- Dopo la realizzazione della volatilità implicita nelle opzioni, combinata con valutazioni elevate e recente rialzo, possono verificarsi prese di profitto.
4. Suggerimenti di strategia di trading
Logica rialzista: Se ricavi e utili risultano nettamente superiori alle attese, la monetizzazione AI accelera e si prospetta una maggiore autosufficienza, il mercato potrebbe rafforzare il posizionamento di SpaceX come leader nell’AI computing e nei satelliti, sostenendo una rivalutazione, soprattutto assimilando le notizie positive prima della scadenza dei lock-up.
Rischio ribassista: Se i dati sono deboli, la dipendenza AI da Starlink non migliora, o emergono pressioni da finanziamenti/sblocchi, potrebbe verificarsi una correzione in un contesto altamente volatile, con la forchetta del 7,5% delle opzioni come riferimento per le fluttuazioni a breve termine.
Dati chiave:
- Ricavi totali e crescita anno su anno (consenso circa 12,9 miliardi di dollari)
- Se l'EPS è positivo e di quale entità
- Dimensione e quota dei ricavi AI e calcolo
- Entrate Starlink e metriche relative agli utenti
- Spese in conto capitale, free cash flow e dichiarazioni relative ai finanziamenti
Consigli operativi: Se i risultati superano le attese e le prospettive AI sono positive, valutare opportunità di ingresso dopo eventuali correzioni; se i dati sono solo in linea o la guidance è prudente, prestare attenzione alle fluttuazioni a breve e alla pressione da sblocco, evitando di entrare sui massimi. La gestione della posizione e dello stop loss deve essere adeguata alla propria tolleranza al rischio.
Disclaimer: Le informazioni fornite sono solo a scopo informativo e non costituiscono consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I rendimenti dei Treasury USA hanno un valore a lungo termine, JPMorgan propone una strategia di "steepening a basso beta"
Sullo sfondo della risonanza tra molteplici variabili come il punto di riferimento globale per la valutazione degli asset (i rendimenti dei titoli del Tesoro USA), fattori geopolitici e climatici, l'ultima prospettiva macro globale e strategia di JP Morgan delinea uno scenario di mercato caratterizzato da "differenziazione strutturale e convergenza delle opportunità".
Prezzi delle criptovalute
Altro


