
Punti salienti del rapporto finanziario del Q3 2026 di SpaceX: i ricavi annuali sono aumentati del 161% su base annua fino a 14,58 miliardi di dollari; i ricavi del business Super Intelligence (SI) sono cresciuti dell'830% fino a 7,56 miliardi di dollari, superando per la prima volta Starlink come principale fonte di reddito; il profitto netto è passato da perdita a guadagno, raggiungendo 4,4 miliardi di dollari.
 2026/10/21 03:04
🔥 Il radar dei titoli caldi del mercato azionario USA è attivo! 3 temi principali di Wall Street + 6 titoli selezionati + 7 eventi chiave in calendario, dove saranno le opportunità questa settimana? Clicca qui per vedere a colpo d'occhio 22 direzioni di trading→
Opinioni chiave
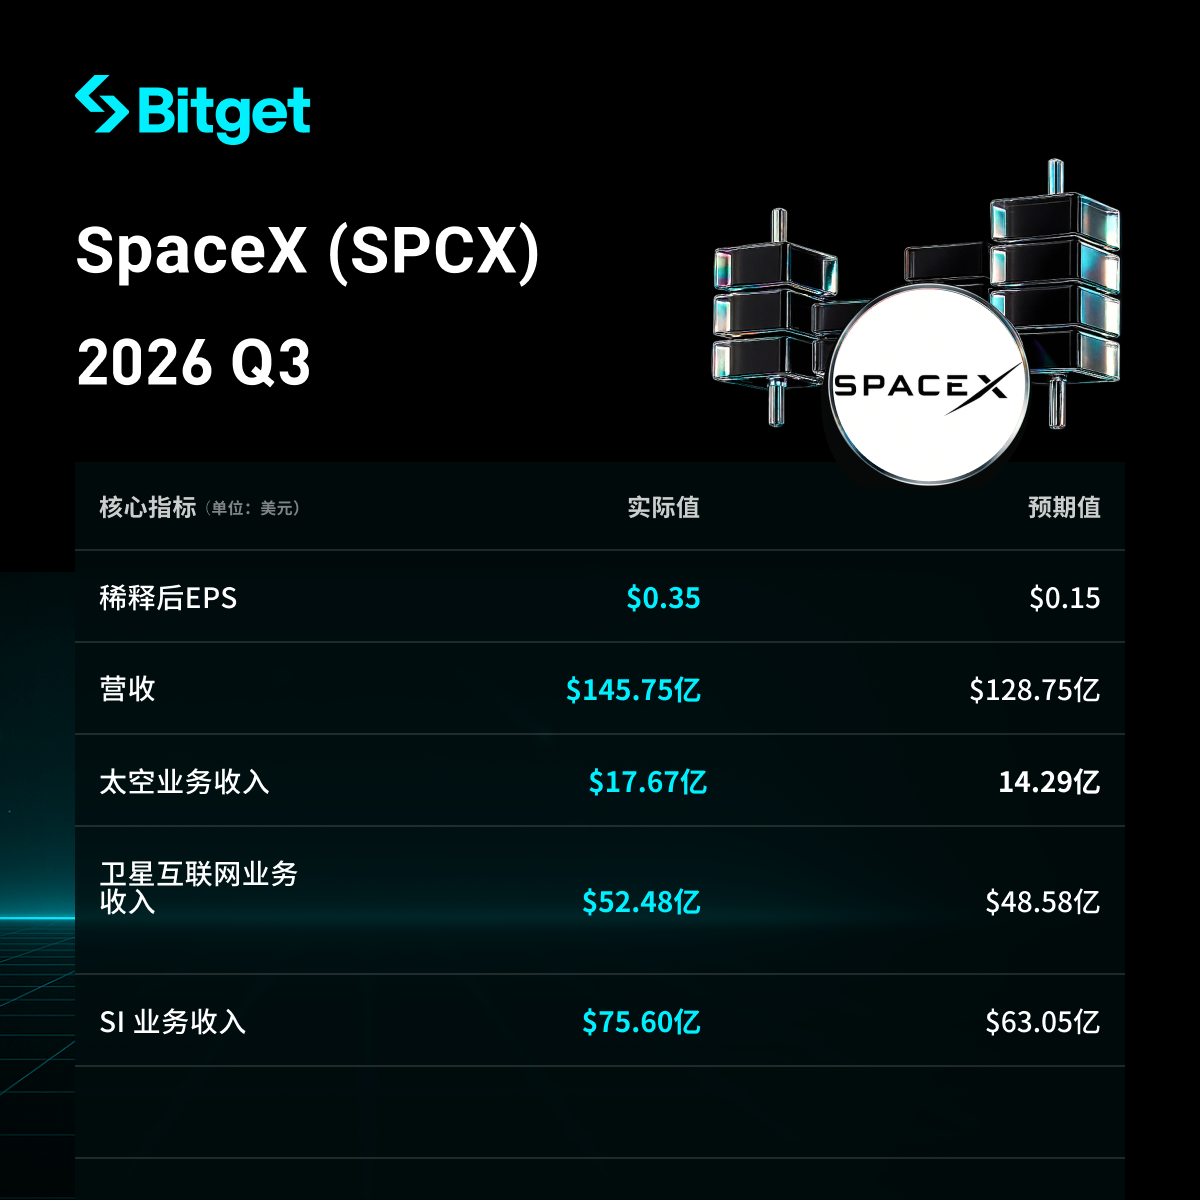
SpaceX (SPCX) ha pubblicato il 20 ottobre 2026 i risultati del terzo trimestre 2026 fino al 30 settembre: ricavi per 14,58 miliardi di dollari, un aumento annuo del 161%, ben oltre le aspettative di mercato (circa 12,7-12,9 miliardi); utile netto GAAP di 4,4 miliardi, invertendo la perdita di 1,1 miliardi dello stesso periodo dell’anno precedente, EBITDA rettificato a 8,8 miliardi (+306% su base annua). Il settore Super Intelligence (ex AI) è il punto di forza principale, con ricavi in crescita dell’830% a 7,56 miliardi, superando per la prima volta la Connectivity (Starlink) come principale fonte di reddito (circa il 52%). Le performance sono guidate principalmente da accordi di cloud computing, l’acquisizione di Cursor e prodotti della serie Grok, con l’azione in crescita nel dopo mercato.
Analisi dettagliata
- Performance complessiva di ricavi e profitti
- Ricavi trimestrali: 14,58 miliardi di dollari, +161% su base annua (circa 5,6 miliardi lo scorso anno), in forte crescita anche rispetto al trimestre precedente e ben oltre le aspettative degli analisti (circa 12,72-12,9 miliardi).
- Utile netto GAAP: 4,4 miliardi (perdita netta di 1,1 miliardi lo scorso anno), il miglioramento è di ben 5,5 miliardi.
- Reddito operativo: 2,8 miliardi.
- EBITDA rettificato: 8,8 miliardi, +306% su base annua.
- EPS rettificato: circa 0,35 dollari (o 45 centesimi), nettamente superiore alle attese (circa 0,13-0,16 dollari).
- Primi nove mesi dell’anno: perdita netta cumulata ancora circa 413 milioni, ma il Q3 mostra un'inversione di tendenza significativa.
- Performance della Super Intelligence (Super Intelligence/SI, ex business AI)
- Ricavi: 7,56 miliardi, +830% su base annua (813 milioni nello stesso periodo precedente), balzo dai 2,561 miliardi del Q2, diventando per la prima volta il settore principale (circa il 51,9% dei ricavi totali).
- Reddito operativo: 431 milioni (inclusi circa 1,2 miliardi in stock option relativi all’acquisizione di Cursor; esclusi questi, il valore sarebbe più elevato).
- EBITDA rettificato: circa 5 miliardi.
- Fattori chiave di crescita:
- Nuovi accordi di servizi cloud attivati, affittando potenza di calcolo a clienti quali Anthropic, Google, Reflection AI (fonte principale di ricavi).
- Il 14 agosto è stata completata l’acquisizione di Cursor (piattaforma AI per la programmazione), con una valutazione implicita di circa 60 miliardi e contributo ai ricavi Q3 per 608 milioni.
- Crescita nell’adozione dei modelli Grok e degli agent personali Grok Bot (rapida crescita degli utenti paganti).
- Capacità computazionale: a fine trimestre la potenza computazionale "nameplate" raggiunge 1,7 GW (0,6 GW lo scorso anno, 1,4 GW a fine Q2), grazie all’espansione dei data center Colossus II.
- Ricavi da soluzioni e infrastrutture SI circa 7 miliardi, ricavi pubblicitari circa 538 milioni.
- Performance delle altre divisioni
-
Connectivity (Starlink): ricavi 5,25 miliardi, +69% su base annua; reddito operativo tra 2,37 e 2,4 miliardi, +99% su base annua.
- Utenti consumer Starlink: 13,6 milioni (aumento di 1,6 milioni dal trimestre precedente, circa +89% su base annua), ARPU consumer circa 69 dollari.
- Fortissima crescita del segmento Enterprise e Government, superate le 3.800 installazioni in ambito aeronautico.
-
Space (razzi/lanci): ricavi 1,77 miliardi, +6% su base annua; perdita operativa di 7 milioni.
- Completate numerose missioni, incluso il primo lancio commerciale di Starship (26 satelliti Starlink V3 dispiegati, capacità in downlink circa 10 volte quella di Falcon 9).
-
Confronto divisioni (Q3 2026 ricavi, milioni USD):
Divisione Ricavi Q3 2026 Crescita Annua QuotaSuper Intelligence (SI) 7.560 +830% ~52% Connectivity (Starlink) 5.248 +69% ~36% Space 1.767 +6% ~12% Totale 14.575 +161% 100%
-
- Piano degli investimenti in conto capitale
- Spese in conto capitale Q3 totali: 19,6 miliardi, di cui circa 16,4 miliardi per SI (circa 84%), destinati principalmente all’infrastruttura di potenza computazionale AI (espansione dei siti Colossus).
- CapEx cumulato nove mesi: circa 48,1 miliardi, di cui AI circa 40 miliardi.
- Prospettive: spese CapEx Q4 previste a 35-40 miliardi (ulteriore accelerazione nella distribuzione di capacità di calcolo).
- Obiettivi di potenza: raggiungere 2,5-3 GW entro fine anno; piano 2027 di aggiungere almeno 10 GW (totale circa 13 GW o superiore, possibile superamento dei 20 GW), con pianificazione di ulteriori 20 GW di energia e infrastrutture di raffreddamento.
- Il management indica che la nuova capacità si ripaga in meno di 1 anno alle attuali tariffe (lievemente superiori a 30-50$/Watt), in alcuni casi anche in soli 6 mesi.
- Rispetto ai principali operatori cloud/calcolo: SpaceX si sta rapidamente affermando come importante “neocloud player”, con ricavi da affitto capacità in forte crescita e clienti come Anthropic, Google.
- Previsioni sulla performance per le prossime fasi
- Guidance Q1 2027: ricavi totali tra 33-37 miliardi (ben oltre il consenso di circa 22,2 miliardi).
- Obiettivo ARR (annualizzato dicembre 2026): 100 miliardi (l’azienda conferma la guidanza precedente).
- Previsioni di Elon Musk (CEO): entro fine 2027 ARR annualizzato tra 500 e 1.000 miliardi.
- Altro: ordinativi in backlog per 63 miliardi, di cui circa 42 miliardi riconoscibili nei prossimi 12 mesi.
- Contesto di mercato e preoccupazioni degli investitori
- Punto chiave: l’azienda si sta trasformando da operatore tradizionale missili+satelliti in gigante infrastrutturale AI incentrato su Super Intelligence e affitto potenza, SI ora supera Starlink come fonte di ricavi, ma i forti CapEx (Q4 previsti quasi raddoppiati) mettono alla prova cash flow e sostenibilità dei profitti.
- Sfide di mercato: i modelli Grok devono affrontare la competizione di OpenAI, Anthropic, Google; domanda per capacità è elevata (il management dichiara: “gli hyperscaler ci inseguono per affittare”), ma serve testare la reale efficacia ed efficienza della distribuzione su larga scala.
- Risposta degli investitori: risultati ben oltre le attese, in particolare ricavi SI e prospettive Q1 2027, titolo in rialzo nel post-market (tra il 2% e il 7%+ secondo diverse fonti), il mercato monitora velocità di espansione, prezzi e le possibili sinergie/fusione con Tesla.
- Altro: completata l’integrazione di Cursor; continua espansione Starlink; missione di successo per lo Starship generatrice di ricavi.
Disclaimer: Il contenuto di questo articolo è solo a scopo informativo e non rappresenta una raccomandazione di investimento. Tutti i dati sono riassunti da fonti pubbliche e sintesi dei report aziendali; fare sempre riferimento ai documenti ufficiali.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Sondaggio Reuters: la Banca centrale giapponese potrebbe aumentare i tassi al 1,50% a dicembre, mantenendo il ritmo di incremento trimestrale
Secondo un sondaggio di Reuters, la maggior parte degli economisti prevede che la Banca centrale giapponese aumenterà i tassi di interesse all'1,50% a dicembre, dopo gli aumenti di giugno e settembre, continuando il rapido ritmo trimestrale di rialzi in questo ciclo di restrizione. All'inizio di questo ciclo, la Banca centrale giapponese aumentava i tassi solo una volta all'anno.
L'infrastruttura dell'AI entra nella "fase di calcolo"! Il mercato non guarda più solo alla spesa in conto capitale: il flusso di cassa e il ritorno sugli investimenti diventano nuovi test
Il sentimento generale del mercato nei confronti degli investimenti in AI sta subendo un cambiamento più ampio; è possibile che gli investitori stiano valutando con maggiore rigore i piani ambiziosi di espansione e i percorsi verso la redditività.

Prospettiva delle nuove IPO sul mercato azionario americano | Dalla produzione di attrezzature per l’imballaggio alimentare al mercato dei capitali, Combat (KBAT.US) mira a nuove opportunità di crescita con l’IPO
Attualmente, l'azienda si concentra sulla progettazione, produzione e vendita di macchine per l'imballaggio alimentare personalizzate, e i prodotti vengono distribuiti ai clienti sia nazionali che internazionali attraverso canali di vendita e distribuzione già consolidati.

Prezzi delle criptovalute
Altro


