
FRBの最終到達金利を再評価:短期利回りの上昇が金に及ぼす影響
米連邦準備制度理事会(FRB)が利上げを再開したことで、マーケットは再び重要な問題に直面しています。金利マーケットは、この引き締めサイクルの最終到達点を依然として過小評価しているのでしょうか。
Bank of Americaの金利戦略チームは最近、フェデラルファンド金利が5%を超える可能性があると警告し、投資家に米国2年債利回りのさらなる上昇を注視するよう推奨しました。同時に、PIMCOはコアPCEインフレ率の鈍化が緩やかなものにとどまっていると指摘しています。FRBがインフレ抑制姿勢を一段と明確にしていることも踏まえると、政策金利のピーク到達は、マーケットが従来予想していたほど早くない可能性があります。
トレーダーにとって、これは単なる債券マーケットの再評価にとどまりません。米ドル、実質利回り、XAUUSDのボラティリティ構造にとって重要な転換点となる可能性があります。
マーケットが過小評価しているのは次回の利上げではなく「より高く、より長く」か
マーケットは追加利上げの可能性をおおむね織り込んでいます。しかし、本当の争点は、FRBがあと1回または2回だけ利上げするのか、それとも金利を5%超まで引き上げ、その高水準をより長く維持するのかという点です。
Bank of Americaの見解が注目に値するのは、インフレデータだけに基づくものではないためです。むしろ、FRBの政策反応関数の変化に焦点を当てています。政策当局者が現在の金利を十分に「引き締め的」だと考えていない場合、マーケットが織り込む最終到達金利は依然として低すぎる可能性があります。
テイラー・ルールなどの枠組みを用いると、インフレ率が目標を上回り、需要が底堅く推移する場合、妥当な政策金利は約5.3%となる可能性があります。これは、利上げサイクルが4.5%〜4.75%付近で終了するとの前提でマーケットが依然として取引している場合、短期金利に再び上昇圧力がかかる可能性があることを意味します。
つまり、短期国債利回りの上昇は、単なる「あと1回の利上げ」を意味するものではありません。FRBが政策緩和を急がず、金融環境を引き締めるために高金利を維持する可能性があるという見方が、マーケットで広がっていることを反映しています。
イールドカーブのフラット化は引き締め予想の再評価を示す
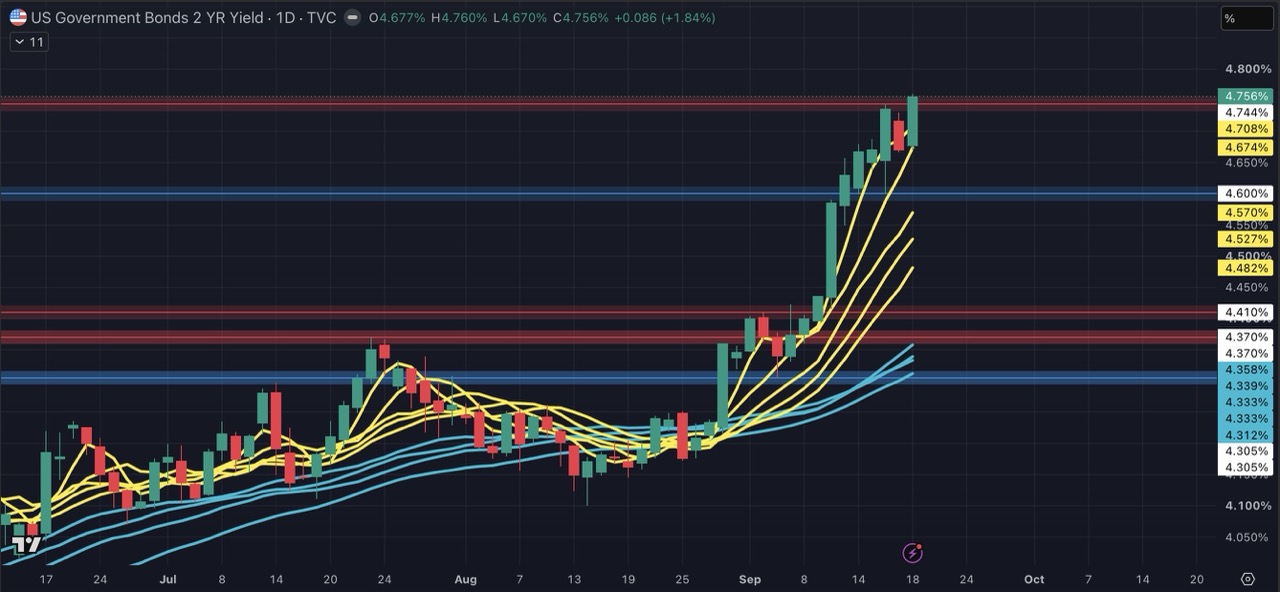
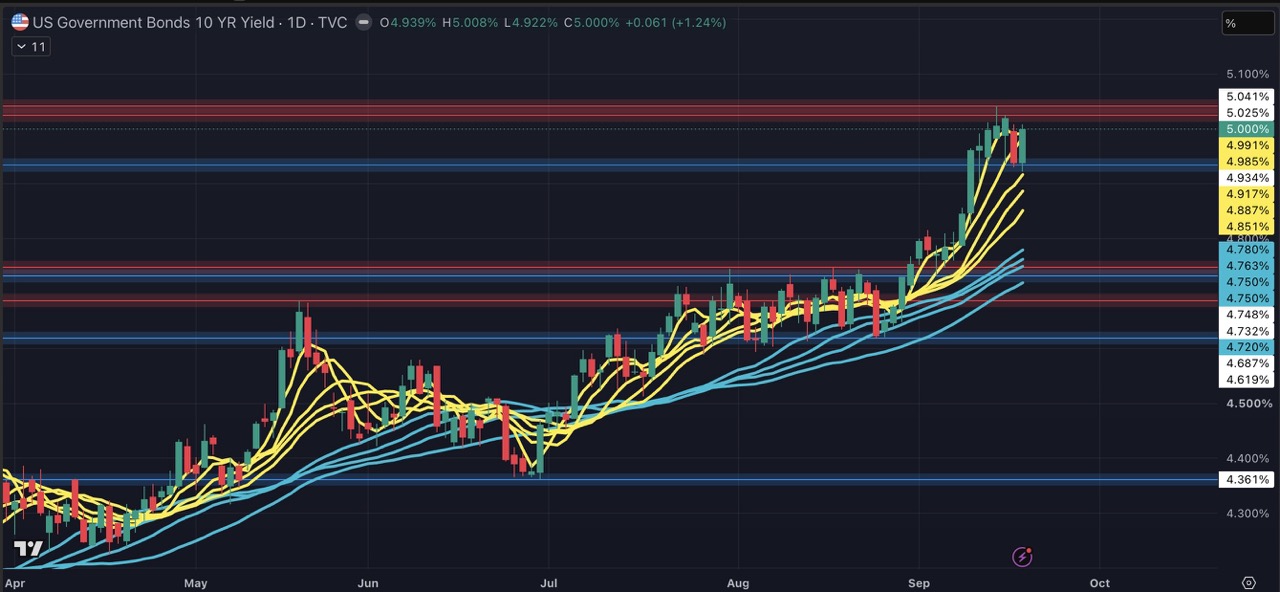
この環境では、2年債利回りは10年債利回りよりも敏感に反応する傾向があります。短期金利は主に、今後数四半期の政策金利予想を反映します。FRBの利上げ回数、最終到達金利、または引き締め政策の存続期間に対するマーケットの予想が引き上げられると、2年債利回りが先に上昇することがよくあります。
Bank of Americaは、2年債利回りが5%に向けて上昇する可能性があり、10年債利回りも年末までに5%へ近づく可能性があると予想しています。短期ゾーンの利回りが先に上昇する一方、長期ゾーンの利回りが比較的抑制されるこのパターンは、イールドカーブのフラット化が続く可能性を示唆しています。
 |
 |
ただし、イールドカーブのフラット化は、必ずしもマーケットが直ちに景気後退を織り込んでいることを意味しません。より正確には、投資家が次の2つの相反する要因を比較検討していることを示しています。
-
短期ゾーンへの圧力: FRBがインフレに対してより強硬な姿勢を取り、予想以上の利上げを実施するか、高金利を予想より長く維持すること。
-
長期ゾーンの上昇を抑える要因: 金利上昇が消費、企業の資金調達、住宅市場を圧迫し、中長期の成長期待を抑制する可能性があること。
-
インフレ・リスクプレミアム: エネルギー価格、地政学的緊張、関税、供給面の圧力により、長期利回りの大幅な低下が妨げられる可能性があること。
その結果、イールドカーブ全体が一様に急上昇するとは限りません。むしろ短期金利が繰り返し再評価される一方、長期利回りは景気減速への懸念と根強いインフレリスクの間で変動する可能性があります。
XAUUSDの鍵は金利だけではなく、実質利回りと米ドル
金は利子収入を生まないため、一般的に金利上昇は保有する機会費用を高めます。FRBがタカ派姿勢を維持し、短期国債利回りが上昇すると同時に米ドルが上昇すれば、XAUUSDは通常、短期的な下押し圧力にさらされます。
しかし、「金利が上昇している」という理由だけで金に弱気になると、現在のマクロ環境の複雑さを見落とす可能性があります。
金にとってより重要なのは、実質利回り、米ドル、リスクセンチメントの組み合わせです。
1. 名目利回りがインフレ期待を上回るペースで上昇する場合
実質利回りが上昇し、通常は金にとって弱材料となります。これは、FRBの引き締め予想が金に波及する最も直接的な経路です。
2. 利回りの上昇と同時にインフレ期待も高まる場合
実質利回りが大幅に上昇せず、金への圧力が限定される可能性があります。マーケットがインフレ期待の不安定化や政策対応の遅れを懸念し始めれば、金には安全資産としての需要が集まる可能性さえあります。
3. 高金利が金融マーケットのボラティリティや成長懸念を引き起こす場合
米ドルと利回りが高止まりしても、安全資産需要が金価格を支える可能性があります。これは特に、株式のバリュエーション、企業の資金調達環境、地政学的リスクがマーケットの主要な関心事となる場合に当てはまります。
現在の環境でXAUUSDが注目に値するのはこのためです。金はもはや「FRBがタカ派なら金価格は下落する」という単純な直線的パターンでは動かない可能性があります。代わりに、金利、インフレ、安全資産需要が価格を異なる方向へ動かす、よりボラティリティの高い局面に入る可能性があります。
取引見通し:データ主導による金の双方向のボラティリティに注目
マーケットが次に注目するのは、コアPCE、CPI、非農業部門雇用者数、賃金上昇率、そして何を「引き締め的」な政策姿勢とするかについてのFRB当局者の定義です。
コアインフレ率が高止まりし、労働マーケットが底堅さを維持すれば、マーケットは最終到達金利の予想を引き上げ続ける可能性があります。これは短期利回りと米ドルを下支えし、XAUUSDに下押し圧力をかけると考えられます。
一方、経済データが高金利による需要の急速な減速を示し始めた場合や、金融マーケットで流動性リスクや信用リスクが顕在化した場合、安全資産需要の高まりにより金が反発する可能性があります。CFDトレーダーにとって、これは単一の強気または弱気方向だけでなく、マーケットの両方向に機会が生じ得ることを意味します。重要なのは、金利予想、米ドルのモメンタム、重要なテクニカル水準の変化を見極めることです。
ボラティリティが高い環境では、金が必ず上昇または下落すると想定するよりも、最終到達金利の再評価ペースを追跡する方が有効な場合があります。米国2年債利回り、米ドル指数、金価格の動きが乖離し始めた場合、トレーダーは十分に注意する必要があります。
まとめ
FRBが実際に金利を5%超まで引き上げる場合、マーケットが織り込むのは単なる追加利上げではありません。「より高く、より長く」という状態が長期化する可能性を再評価することになります。短期国債利回りにはなお上昇余地がある一方、XAUUSDでは、実質利回りによる圧力と安全資産需要がせめぎ合い、より大きな双方向のボラティリティが生じる可能性があります。
FRBの政策決定、インフレデータ、米ドルの動きによって生じる金マーケットの機会を捉えるには、BitgetでのXAUUSD CFD取引を検討し、強気・弱気のどちらのマーケット環境にも柔軟に対応してください。CFDにはレバレッジが伴い、潜在的なリターンと損失の両方が増幅される可能性があります。必ずストップロスを設定し、ポジションサイズを慎重に管理するとともに、取引判断が自身のリスク許容度に合っていることを確認してください。
Bitgetが提供する取引教育はすべて教育目的のみであり、金融アドバイスとみなされるべきではありません。紹介する戦略や例は参考のみを目的としており、実際のマーケット状況を反映していない場合があります。CFD取引には、資金を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解したうえで取引してください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- マーケットが過小評価しているのは次回の利上げではなく「より高く、より長く」か
- イールドカーブのフラット化は引き締め予想の再評価を示す
- XAUUSDの鍵は金利だけではなく、実質利回りと米ドル
- 取引見通し:データ主導による金の双方向のボラティリティに注目
- まとめ
 今週のCFD見通し:原油価格が100ドルを上回る、FRBのターミナルレートの再評価、SanDiskのS&P 100採用2026-09-21 | 5m
 SanDiskがS&P 100に採用:パッシブ買いは限定的、S&P指数トレーダーが注目すべき点とは?2026-09-21 | 5m