
米国債利回りスプレッドが急速に縮小、逆イールドへの警戒が再燃:CFDトレーダーが注視すべき点とは?
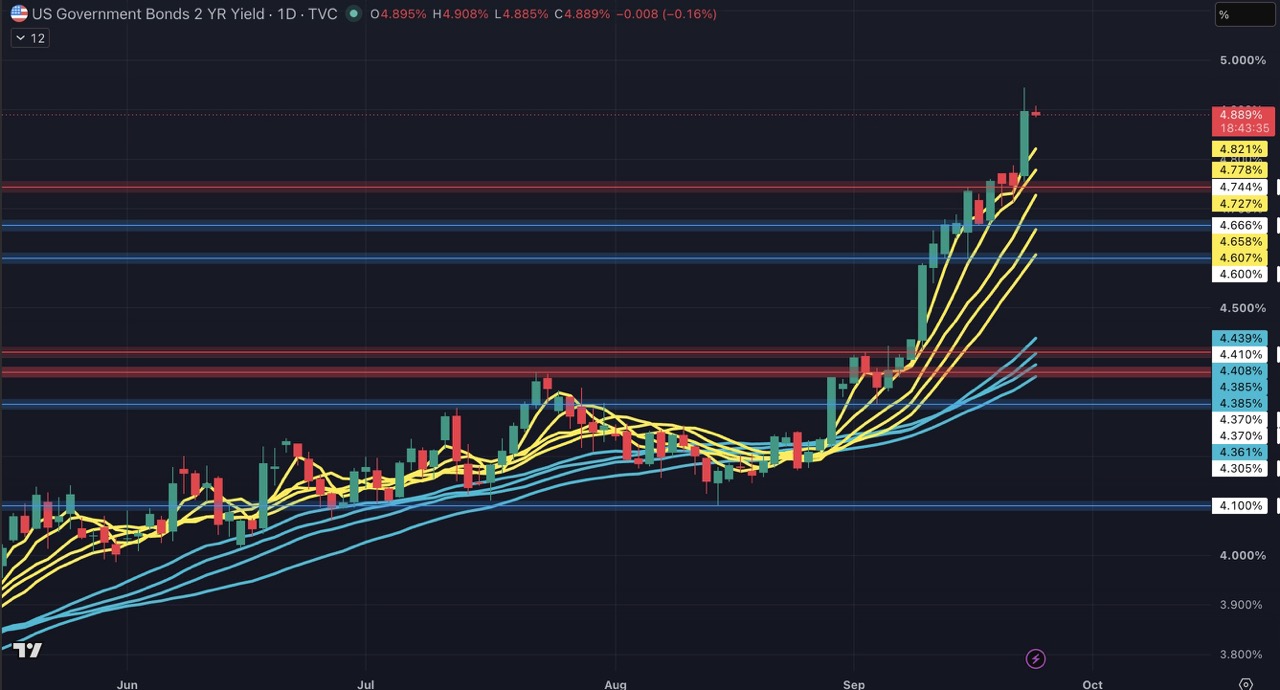
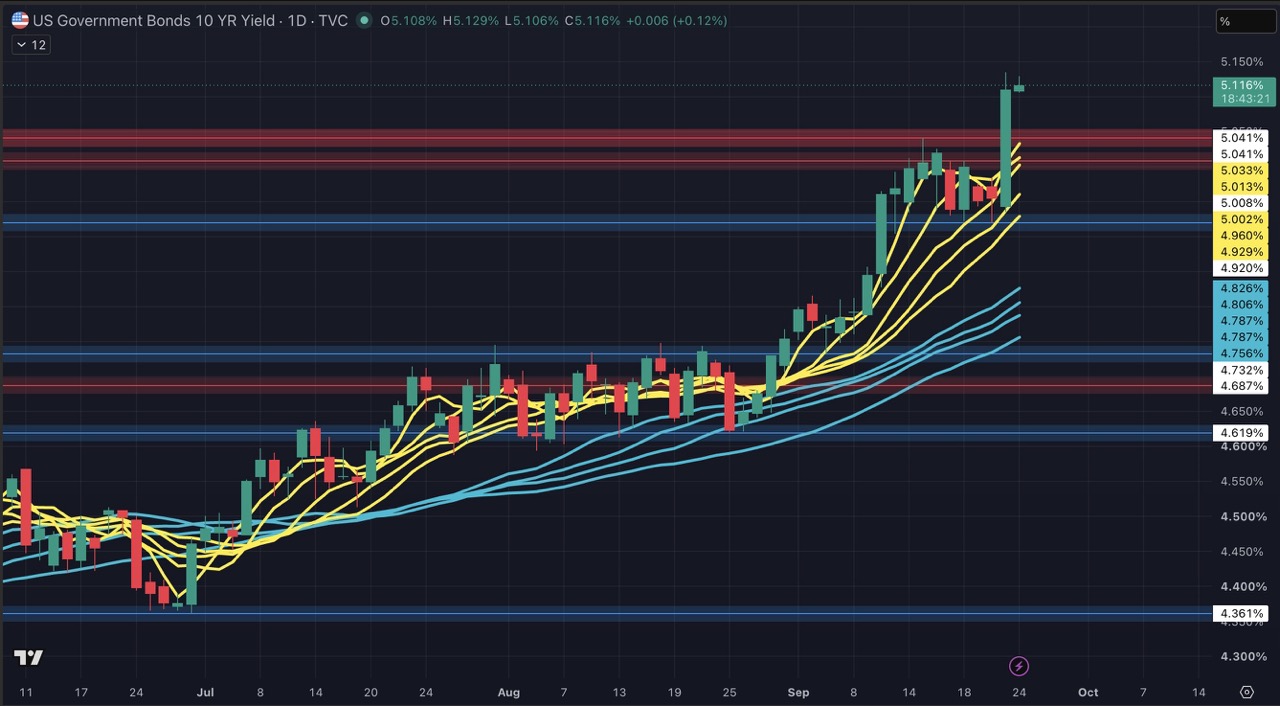
原油価格の上昇によりインフレ懸念が再燃する一方、マーケットでは米連邦準備制度理事会(Fed)による追加利上げの可能性が見直されています。その結果、ここ数週間で米国債のイールドカーブは急速にフラット化しました。2年債と10年債の利回りスプレッドは、2月の約75ベーシスポイントから約22ベーシスポイントまで急激に縮小しており、イールドカーブが再び逆転する可能性を巡る議論が高まっています。
エクイティ投資家やCFDトレーダーにとって、これは単なる債券マーケットのテクニカルシグナルではありません。金融株、公益株、グロース株、金、主要エクイティインデックスの価格動向に影響を及ぼす可能性があります。
逆イールドとは?
通常の状況では、投資家は時間とインフレのリスクを補うため、償還期間が長い債券ほど高い利回りを求めます。そのため、通常は米国10年債利回りが2年債利回りを上回ります。
しかし、Fedの金融引き締めによって短期金利が上昇する一方、将来の経済成長が鈍化するとマーケットが予想すると、短期債利回りが急速に上昇し、長期債利回りに徐々に追いつく、あるいは上回る場合があります。2年債利回りが10年債利回りを上回ると、イールドカーブは「逆転」したとされます。
歴史的に、逆イールドは景気後退の先行警告シグナルと見なされることが多くあります。ただし、完全に正確な予測として捉えるべきではありません。むしろ、金融環境の引き締まり、成長期待の後退、資産価格の再評価リスクの高まりを示すシグナルと理解する方が適切です。
利上げ観測が再び高まっている理由
最近のイールドカーブのフラット化は、主に次の3つの要因によるものです:
1. 原油価格の上昇がインフレ圧力を強めている
エネルギー価格の上昇は、消費者物価と企業コストに直接影響します。原油価格が高止まりすれば、インフレの鈍化ペースが遅くなる、あるいは再び加速する可能性が懸念されます。
2. マーケットがFedによる追加利上げの可能性を織り込んでいる
2年債利回りは、金融政策見通しの変化に特に敏感です。トレーダーがFedにはまだ利上げ余地があると判断すると、2年債利回りは10年債利回りより速く上昇することが多く、短期債と長期債の利回りスプレッドが縮小します。
3. 経済・インフレ指標が引き続き底堅い
高金利環境が長期化しているにもかかわらず、米国の経済成長、労働マーケット、一部のリスク資産は大幅には弱まっていません。このため、Fedが早期に金融緩和へ転換する理由は乏しくなり、金利がより長期間にわたって高水準に維持される可能性が高まっています。
マーケットが特に懸念しているのは、Fedが再び利上げするかどうかだけではなく、金利が高水準にとどまる期間です。高金利が長期化すれば、企業の資金調達コスト、住宅市場の動向、消費者信頼感、銀行の融資姿勢に影響が及ぶ可能性があります。
逆イールドは景気後退が確実であることを意味するのか?
必ずしもそうではありませんが、無視すべきではありません。
過去の米国の景気後退では、その前にイールドカーブが逆転した事例が複数あります。ただし、通常は逆転から景気後退までにタイムラグがあり、数四半期から1年以上に及ぶこともあります。また、イールドカーブが逆転または極端にフラット化しても、経済が直ちに景気後退に陥らなかった「誤検出」の事例もあります。
マーケットでは景気後退リスクを評価するために、複数の異なる利回りスプレッドが用いられる点にも注意が必要です:
-
2年債利回りと10年債利回り: Fedの政策や景気見通しに対するマーケットのリアルタイムな織り込みを把握するために一般的に使用されます。
 |
 |
-
3か月物財務省短期証券利回りと10年債利回り: 一部の研究機関は、このスプレッドの方が景気後退の予測に有用だと考えています。
記事で引用されているクリーブランド連銀のモデルを例にすると、3か月物と10年債のスプレッドを用いて推計した今後1年以内の景気後退確率は、依然として約12.3%です。これは、債券マーケットが警告を発している一方で、景気後退が不可避であるとの見方はまだコンセンサスになっていないことを示しています。
トレーダーにとって、イールドカーブはリスクの温度計として捉え、原油価格、インフレ指標、雇用統計、Fedの発言、企業決算と併せて評価することが最も適切です。
最も影響を受けやすい2つのセクター:金融と公益
金融:純金利マージンが圧迫される可能性
イールドカーブのフラット化や逆転は、一般的に銀行にとって好材料ではありません。
従来の銀行モデルでは、比較的低コストで短期預金を受け入れ、より高い金利で中長期の融資を行います。短期金利が急速に上昇する一方、長期債利回りが同じペースで上昇しない場合、銀行は資金調達コストの上昇に直面するものの、融資収益はそれに比例して増加しない可能性があります。その結果、純金利収益と純金利マージンが圧迫されることがあります。
このため、イールドカーブがフラット化する局面では、金融株が圧力を受ける傾向があります。マーケットで景気減速への懸念も高まれば、貸倒損失、融資需要の低下、資本マーケット活動の鈍化に関するリスクがさらに増大する可能性があります。
CFDトレーダーにとって、金融株と金融セクターインデックスは、特に次の要因に敏感に反応する可能性があります:
-
Fedの金利決定とドットチャート
-
米国のCPI、PCE、雇用統計
-
決算報告における銀行の純金利収益と融資見通し
-
2年債と10年債の利回り、および両者のスプレッドの変化
公益:バリュエーションと資金調達圧力という二重の負担
公益事業は、極めて資本集約的な事業です。電力網、発電設備、送配電システム、その他のインフラへの長期投資を必要とします。そのため、資金調達コストの影響を特に受けやすくなります。
金利が上昇すると、公益事業会社の債務返済コストが増加する可能性があります。同時に、高配当銘柄としての魅力も低下しかねません。米国債利回りが高水準に達すると、インカムを求める一部の投資家がよりリスクの低い債券へ移行し、公益株の配当利回りに対する需要が低下する可能性があります。
金利の上昇は、「長期デュレーション資産」のバリュエーションを押し下げる可能性もあります。公益事業は将来のキャッシュフローが比較的安定している一方、一般的に成長率は低めです。そのため、割引率が上昇すると、バリュエーションへの圧力が一段と強まる可能性があります。
10年債利回りが5%になることはエクイティにとって何を意味するのか?
10年債利回りが5%前後またはそれを上回る水準は、リスク資産にとって重要なストレステストと見なされることが多くあります。
一方では、無リスク金利の上昇によってエクイティのバリュエーションに用いられる割引率が上昇し、長期的な成長期待への依存度が高いテクノロジー株や高バリュエーションセクターには特に不利に働きます。他方では、債券利回りの上昇により現金や債券などの資産の魅力が高まり、一部の資金がエクイティから流出する可能性があります。
ただし、現在のマーケットサイクルには特有の要素もあります。AI投資、テクノロジー関連の設備投資、大企業の利益成長が米国エクイティを下支えしています。その結果、利回りが高止まりする中でも、主要株価インデックスは比較的底堅く推移しています。
これは、次の2つの力がせめぎ合っている状況を反映しています:
-
金利とインフレの圧力: 高バリュエーション資産、金融、レバレッジ比率の高い業界にとってマイナス要因となります。
-
AI投資と底堅い企業利益: テクノロジー、半導体、主要エクイティインデックスを下支えします。
今後数か月で原油価格が下落すれば、インフレ圧力が緩和し、Fedによる追加引き締めの必要性が低下する可能性があります。反対に、エネルギー価格が上昇を続け、インフレが再び予想を上回れば、マーケットはターミナルレートの上昇を織り込む可能性があります。
金とエクイティインデックスのトレーダーが注視すべき点
イールドカーブがフラット化し、利上げ観測が高まる環境では、金とエクイティインデックスのボラティリティがより速く、より大きく変動する傾向があります。
金:実質利回りと安全資産需要に注目
金には利息が付きません。そのため、名目金利と実質金利の上昇は一般的に金を保有する機会費用を高め、金価格の重しとなる可能性があります。ただし、地政学的リスクが高まり、金融マーケットでリスク回避姿勢が強まれば、安全資産需要が金を下支えする可能性があります。
金トレーダーが注目すべき主な要因は次のとおりです:
-
米国のCPI、PCE、非農業部門雇用者数
-
Fedの金利決定と政策に関する文言
-
米ドルインデックスの動向
-
米国の実質利回り
-
原油価格と地政学的リスクの変化
エクイティインデックス:セクターローテーションと金利感応度に注目
米国のエクイティインデックスにとって、金利上昇が必ずしもマーケット全体の即時下落につながるわけではありません。ただし、セクター間の格差を拡大させる可能性があります。金融、公益、レバレッジ比率の高い業界は比較的影響を受けやすい一方、テクノロジー、半導体、AI関連企業は利益と設備投資に支えられる可能性があります。
エクイティインデックスを取引する際は、次の点を確認してください:
-
米国2年債と10年債の利回り
-
イールドカーブのスプレッドが引き続き縮小するか、逆転に至るか
-
インフレと経済成長に関するFedの最新評価
-
大型テクノロジー企業の利益とAI関連設備投資
-
原油価格が引き続きインフレ期待を押し上げるか
結論:逆イールドは売りシグナルではなく、リスク管理シグナル
イールドカーブが逆転に近づいていることは、将来の金利、経済成長、インフレに対するマーケットの見通しが変化していることを示しています。過去の事例では逆イールドが景気後退リスクと関連することが多いものの、マーケットが直ちに反転することや、すべての株式が同時に下落することを意味するわけではありません。
現段階で注目すべき主なポイントは、高金利が金融と公益に及ぼす圧力に加え、原油価格、インフレ、Fedの政策が金と主要エクイティインデックスのボラティリティを増幅させる影響です。景気後退または強気相場のどちらか一方に偏った見方をするのではなく、イールドカーブ、インフレ指標、セクターローテーションを追跡しながら、損切り、レバレッジ管理、ポジションサイズの調整を通じてリスクを管理する方が有効です。
金利、原油価格、Fedの政策によるマーケットの値動きを捉えたいですか?Bitget CFDで金とエクイティインデックスの取引機会を探り、上昇相場と下落相場の両方を活用しましょう。CFDはレバレッジ商品であり、価格変動によって利益と損失の両方が増幅される可能性があります。取引前に、ご自身のリスク許容度を慎重に評価してください。
Bitgetが提供するすべての取引教育コンテンツは、教育目的のみであり、金融アドバイスと見なされるべきではありません。紹介されている戦略と事例は参考情報にすぎず、実際のマーケット状況を反映していない場合があります。CFD取引には、資本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解したうえで取引してください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- 逆イールドとは?
- 利上げ観測が再び高まっている理由
- 逆イールドは景気後退が確実であることを意味するのか?
- 最も影響を受けやすい2つのセクター:金融と公益
- 10年債利回りが5%になることはエクイティにとって何を意味するのか?
- 金とエクイティインデックスのトレーダーが注視すべき点
- 結論:逆イールドは売りシグナルではなく、リスク管理シグナル
 CFDマーケット見通し:高金利の長期化、AIの勢い、地政学的な原油リスクの中でのクロスアセット取引機会2026-09-25 | 15m
 TradFi週間まとめ(9月21日〜9月25日)2026-09-25 | 10m