

ビットコイン(BTC)は、3月13日のウォール街のオープンで上昇を振り払ったが、米国のインフレ指標は引き続き低下した。
インフレ低下が米国の貿易戦争懸念を高め、ビットコイン価格が2%下落
原文を表示
著者:William Suberg
BTCの価格動向は、インフレに関する良いニュースが、実際には米国の貿易戦争への懸念が続いてリスク資産トレーダーの食欲を減退させるため、悪いニュースであると判断します。
Bitgetは、暗号資産、株式、金のワンストップ取引サービスを提供しています。 今すぐ取引しましょう!
新規ユーザー向け6,200 USDT相当のウェルカムパック 新規登録する
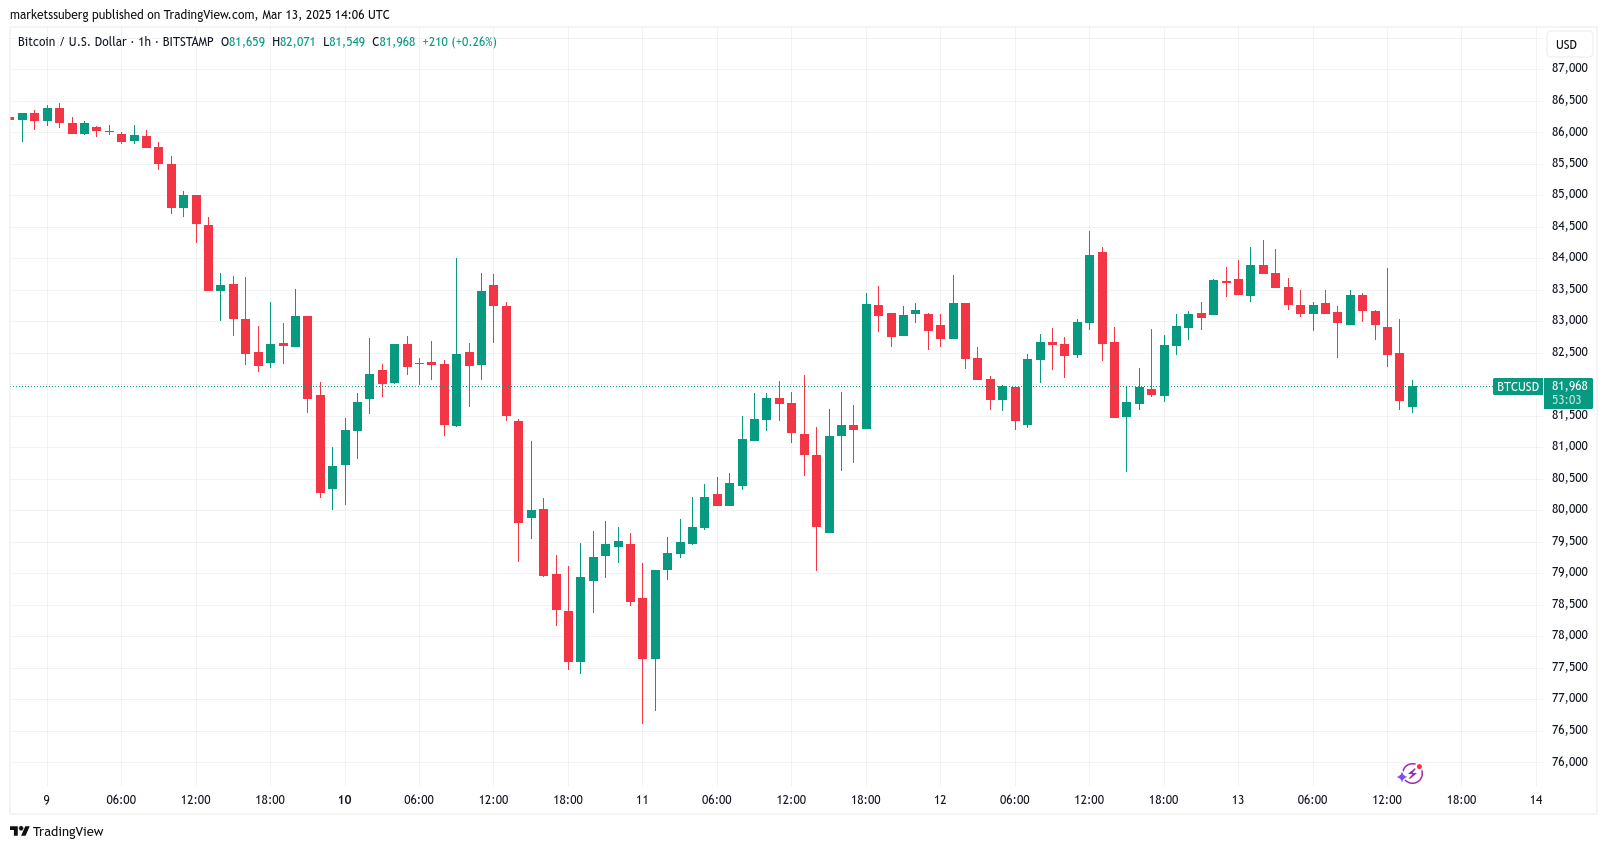
ビットコインは株式に追随して下落
Cointelegraph Markets ProとTradingViewのデータによると、BTC/USDは81,500ドルを巡り、1日で2.3%下落した。
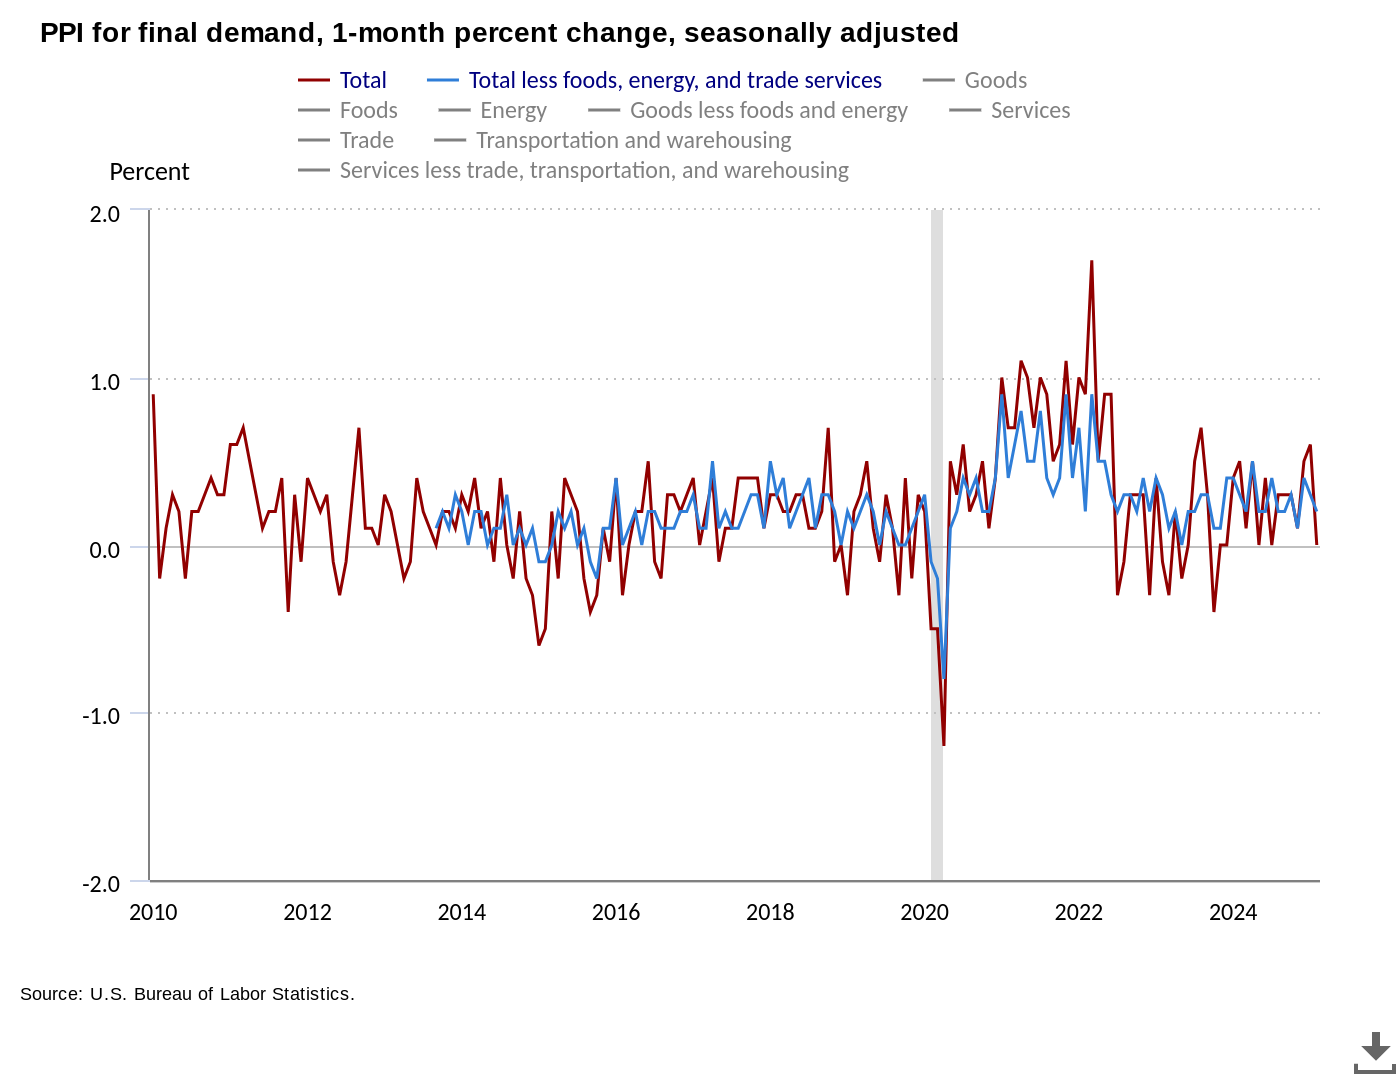
生産者物価指数(PPI)の2月の数値は中央値の予想を下回り、前日の消費者物価指数(CPI)の結果をコピーした。
「調整されていないベースで、最終需要の指数は2月で終了した12か月間で3.2%上昇した」と米国労働統計局(BLS)の付随するプレスリリースは述べた。
「2月には、最終需要財の価格が0.3%上昇し、最終需要サービスの指数が0.2%減少したことを相殺した。」
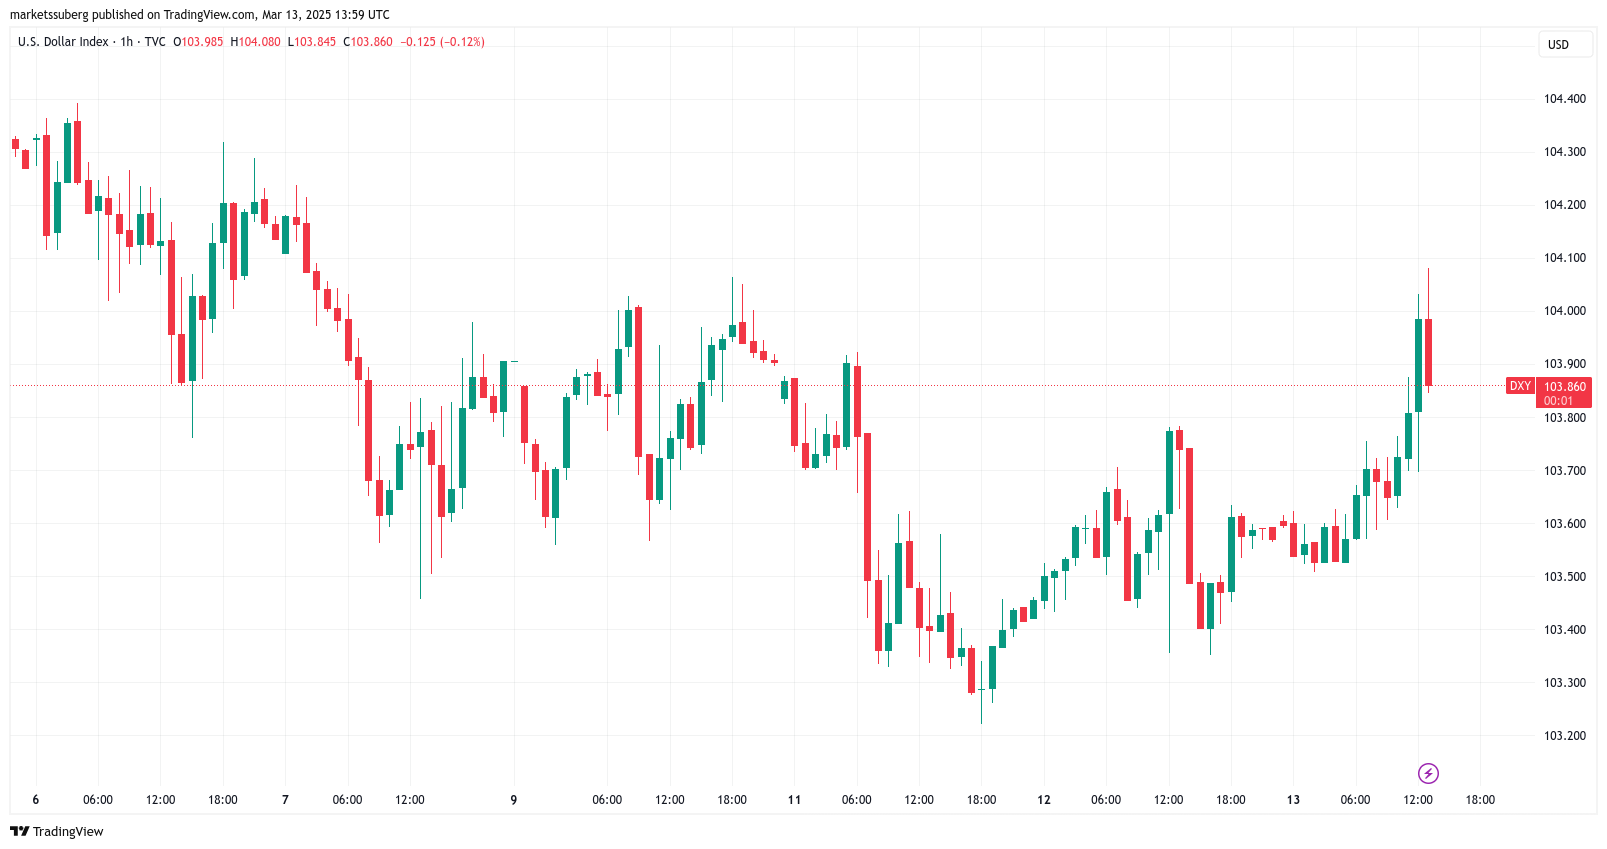
すでに暗号通貨とリスク資産にとって二重の追い風であるインフレの冷却は、米ドル指数(DXY)を通じて見られる米ドルの強さの反発も鈍化させた。
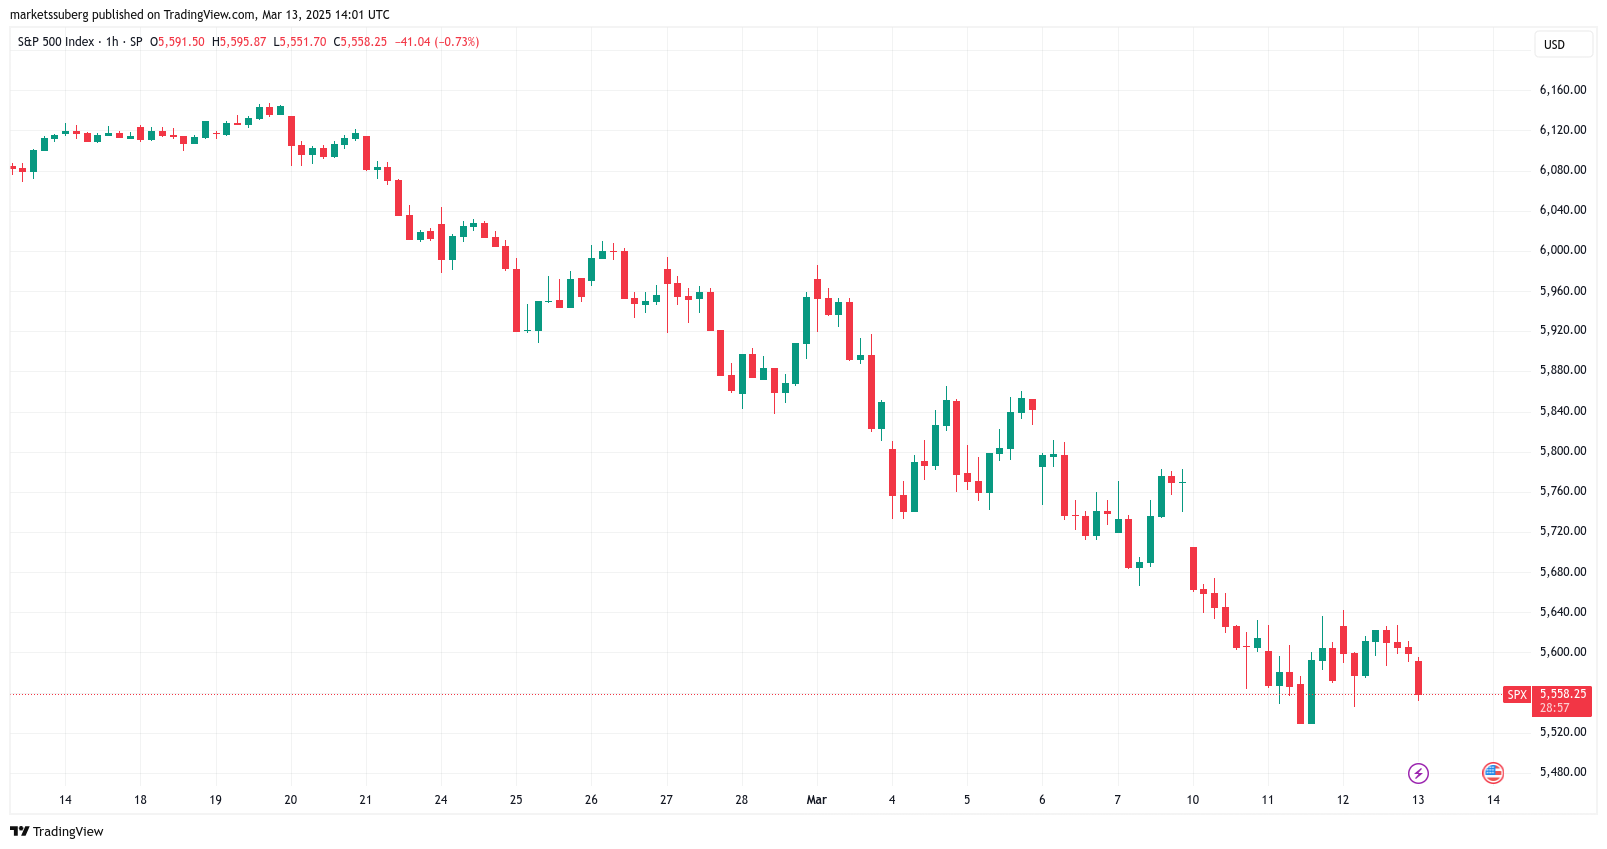
それにもかかわらず、株式と暗号通貨の両方は動かず、取引リソースThe Kobeissi Letterは進行中の米国の貿易戦争に結びつけた。
「これまで見てきたように、市場は以前ならS&P 500を急上昇させたであろうインフレデータに非常に静かな反応を示している」とXでの最新の分析の一部で述べた。
「なぜこれが起こっているのか?このデータは、トランプ大統領が現在行っていることを続ける理由を提供している。」
Kobeissiは、インフレの鈍化を受けて貿易戦争の努力が今後激化する可能性があると説明した。
「これが、数か月ぶりの最高のインフレデータを受けても市場が損失を回復しない理由だ」と続け、トレーダーは「さらなるボラティリティに備えるべきだ」と示唆した。
連邦準備制度理事会の次の金利決定の1週間前、市場の金融緩和への期待は同様に低調で、CMEグループのFedWatchツールのデータによると、利下げの可能性はわずか1%だった。5月の連邦準備制度理事会の会合の確率は28%だった。
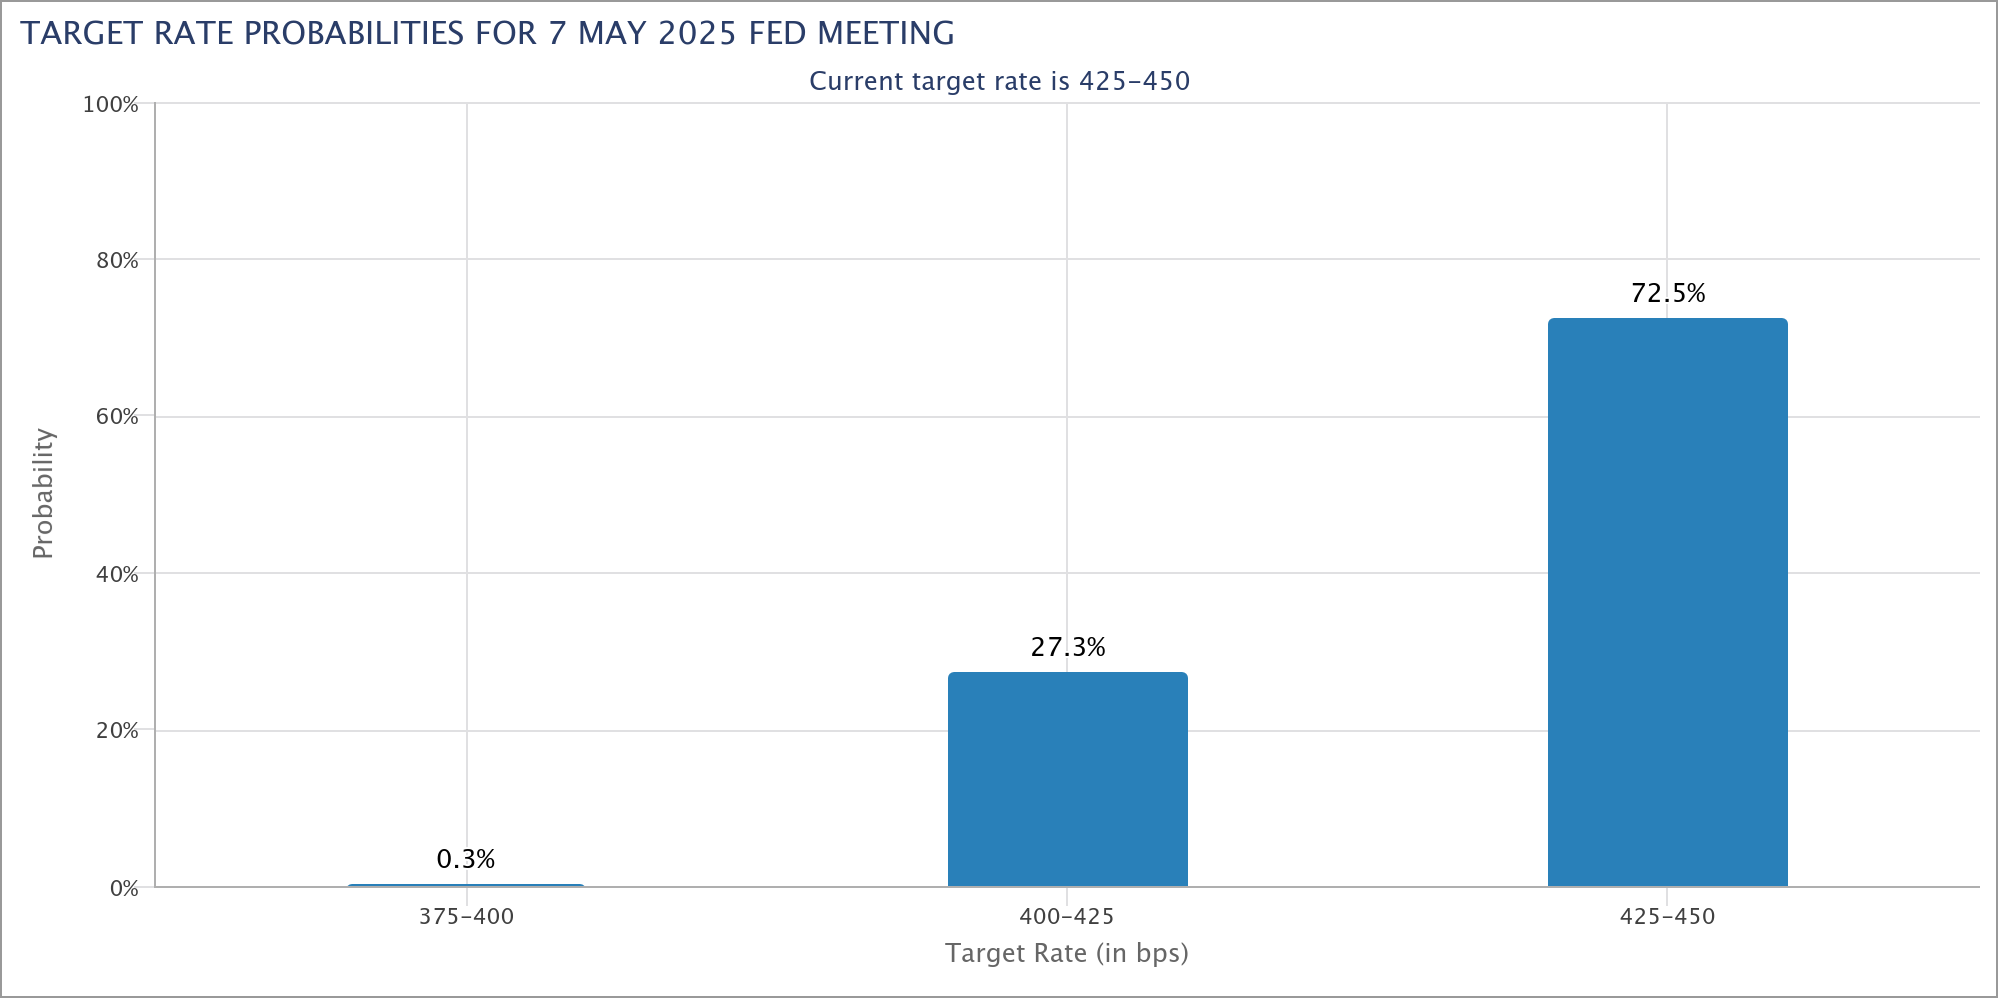
「連邦準備制度はすでに決定している:安定したコース、今回のFOMCでの利下げはない。パウエルは先週それを明確にした」と人気の暗号通貨トレーダーのJosh Ragerは、連邦準備制度理事会のジェローム・パウエル議長の最近のスピーチを引用してXのフォロワーに語った。
「利下げ?5月/6月の方が可能性が高い、3月ではない。」
BTC価格の慣性が主要な抵抗を維持
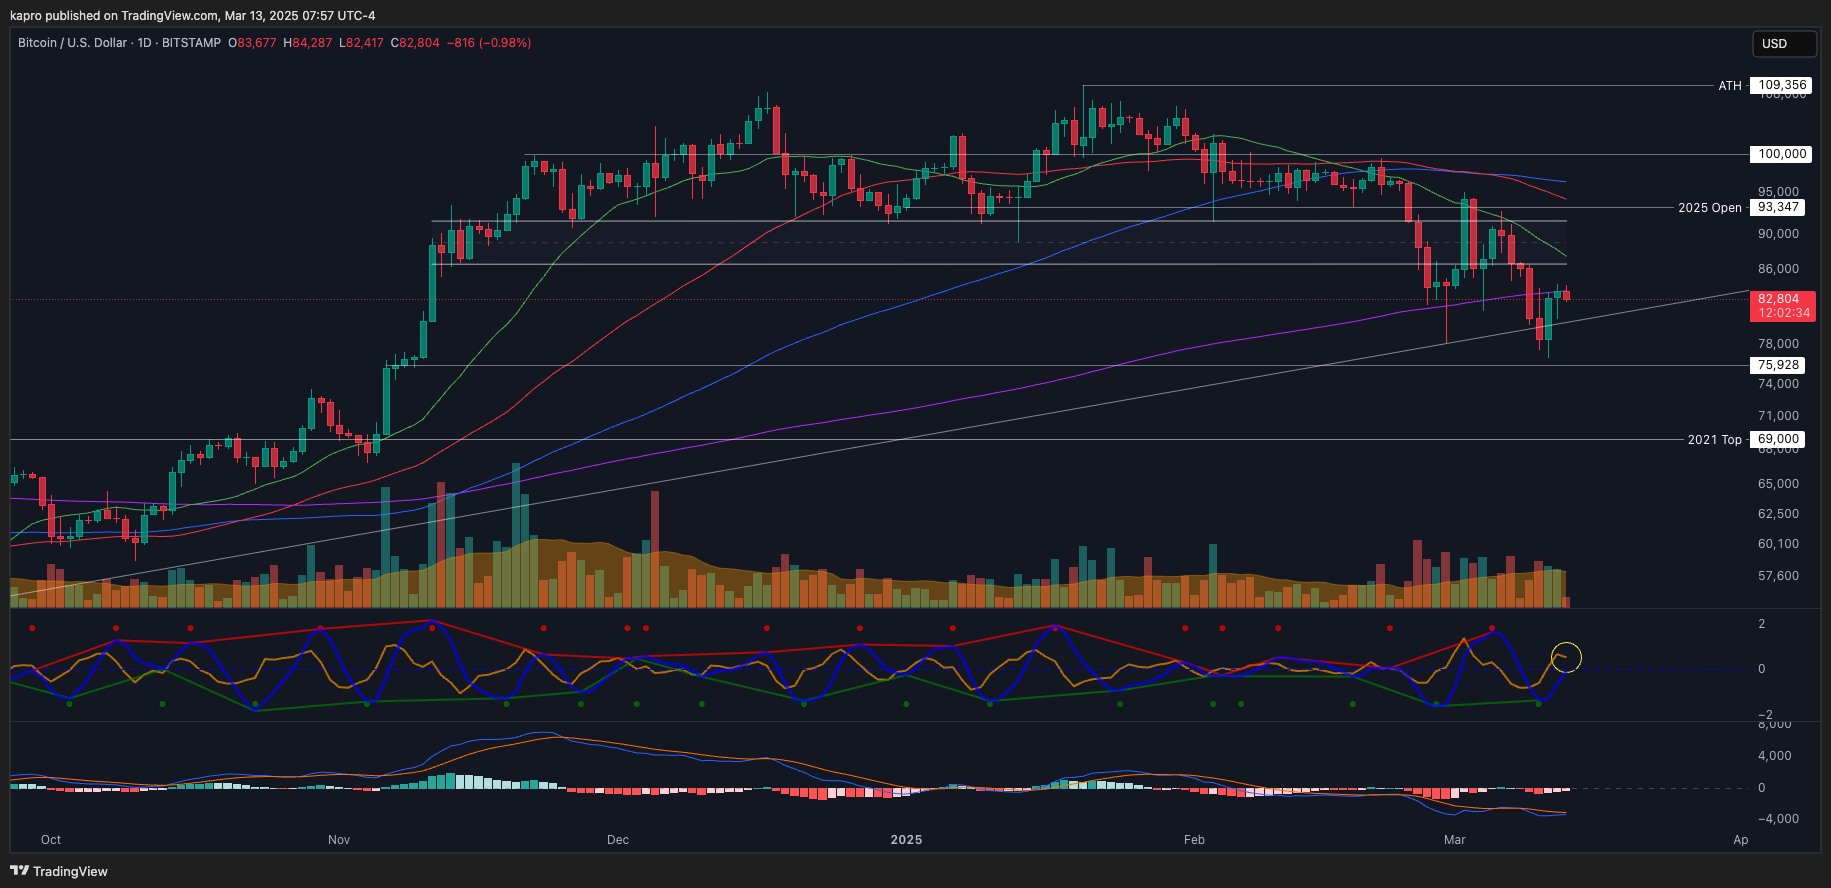
ビットコインの価格動向は、取引所の注文書の買いと売りの流動性の間に位置し、200日単純移動平均(SMA)が抵抗として機能していた。
トレーディングリソースMaterial Indiの共同創設者であるKeith Alanにとって、
このトレンドラインは、通常ビットコインの強気市場でサポートとして機能し、再び取り戻すべき最も重要なレベルでした。
「ビットコインは4日連続で200日移動平均線で強い抵抗に直面しています」と彼はXでまとめました。
Material Indicatorsの独自の取引ツールに言及し、Alanは、米国政府からの発表という形での驚きの触媒がない限り、その日の再取得はありそうにないと結論付けました。
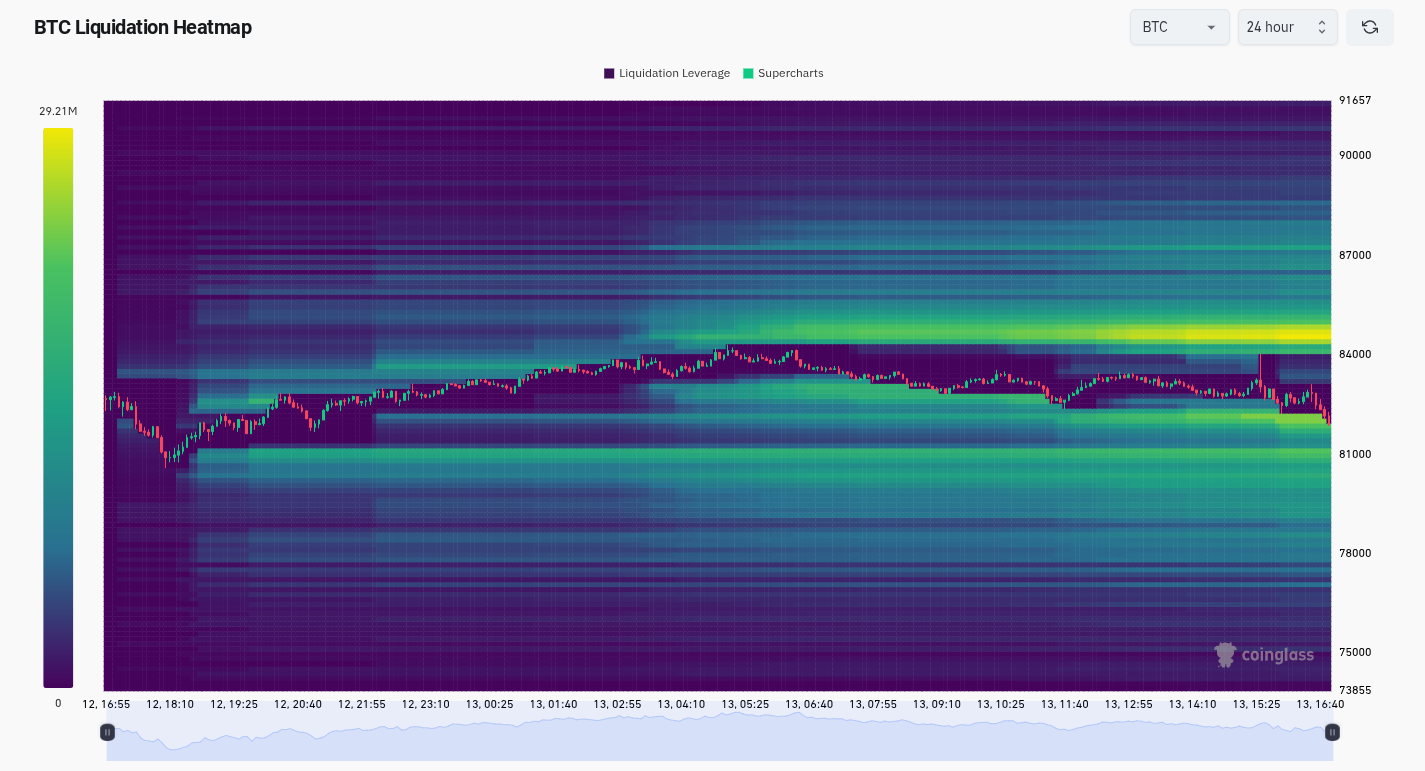
一方、監視リソースCoinGlassのデータは、主要な上昇抵抗が$85,000のすぐ下に集まっていることを示しました。
この記事には投資アドバイスや推奨事項は含まれていません。すべての投資および取引の動きにはリスクが伴い、読者は意思決定を行う際に自身で調査を行うべきです。
0
0
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック
こちらもいかがですか?
米国債5%時代の到来:短期的には「爆雷」は必ずしも起こらず、12~18ヵ月後に圧力が高まる可能性
高金利の本当の破壊力は、その持続期間にあります。2020年から2021年にかけて2~3%で発行された多額の債務が、6~8%のコストでの借り換え圧力に直面しており、その衝撃は12~18ヶ月後に集中して爆発する可能性があります。米国の住宅市場がまず直撃を受ける一方、商業用不動産、高レバレッジ企業、プライベート・エクイティ支援会社も同様に危険な状況にあります。もし高金利が半年以上続けば、市場の許容余地は完全に失われるでしょう。
华尔街见闻•2026/09/16 07:41
機関:金価格は米連邦準備制度とホワイトハウス間の駆け引きリスクを織り込みながら、長期的な強気の根本的な論理は依然として存在しています。
汇通财经•2026/09/16 06:41

5%米国債利回りの嵐が到来!再融資の爆弾がカウントダウン開始、最初の犠牲者は誰になる?
10年米国債の利回りが5%を突破し、2007年以来の最高値となりました。高金利が長期間続くほど、不動産企業や商業用不動産、高負債企業のリファイナンスの圧力が増し、システミックリスクが12〜18ヶ月以内に加速して顕在化する可能性があります。
智通财经•2026/09/16 06:36

収益サイクルに逆らわないでください!米国株は今年8000ポイント突破か?
ジェフリーズは、AI投資ブームと企業の予想を上回る収益のダブルエンジンによって、S&P500指数が2026年末までに8000ポイントまで急騰し、2027年にはさらに9000ポイントに達すると予測しています。AIによる利益拡大は「七巨頭」から全市場へと波及しており、S&P500の今年のEPSは35%も急増する見込みで、市場コンセンサスを大きく上回っています——これは1995年以来最も強力な収益スーパースイクルです!唯一の真のリスクは、米国債の利回りが継続的に上昇し続ける場合、バリュエーション圧縮リスクを無視できないことです。
华尔街见闻•2026/09/16 06:26
暗号資産価格
もっと見る
Bitcoin
BTC
$75,745.62
-1.49%

Ethereum
ETH
$2,396.12
-3.10%

Tether USDt
USDT
$0.9991
-0.05%

BNB
BNB
$709.9
-0.96%

XRP
XRP
$1.29
-7.86%

USDC
USDC
$0.9999
-0.00%

Solana
SOL
$96.92
-3.57%

TRON
TRX
$0.3348
-0.86%

Zcash
ZEC
$1,177.5
+3.12%

Hyperliquid
HYPE
$77.54
-1.49%
PIの売却方法
BitgetがPIを上場 - BitgetでPIを簡単に売買しよう!
今すぐ取引する
まだBitgetに登録していませんか?Bitget新規ユーザー向けの6,200 USDTウェルカムパック!
今すぐ登録する