Bitget App
スマートな取引を実現
暗号資産を購入市場取引先物StocksBitget Earn法人AIやその他
ストーリープロトコルが18%下落 – これらのクラスターが知的財産のさらなる後退を警告

ストーリープロトコルが18%下落 – これらのクラスターが知的財産のさらなる後退を警告

AMBCryptoAMBCrypto2026/02/01 22:05
原文を表示
著者:AMBCrypto

投資家の次の動きは、Story Protocol(IP)という知的財産トークンにとって極めて重要です。なぜなら、それが価格の安定をもたらすのか、さらなる下落へと向かうのかを大きく左右するからです。

オンチェーンデータと市場指標は、広範な弱気センチメントを明確に示しています。長期的な価格構造は引き続き高値・安値の切り下げを反映しており、明確な下落トレンドが根強く続いています。

現物市場とパーペチュアル市場の両方でのアクティビティも、この見通しを反映しています。

現時点で、市場が反発する現実的な可能性は、重要なサポートゾーンにかかっており、それが今後の価格動向を大きく左右するでしょう。

資本フローが弱気バイアスを強化

パーペチュアル市場のポジショニングは、持続的な流動性流出とショートエクスポージャーの着実な増加によって支配されています。これは、弱気市場環境を特徴づける2つの主要な要素です。

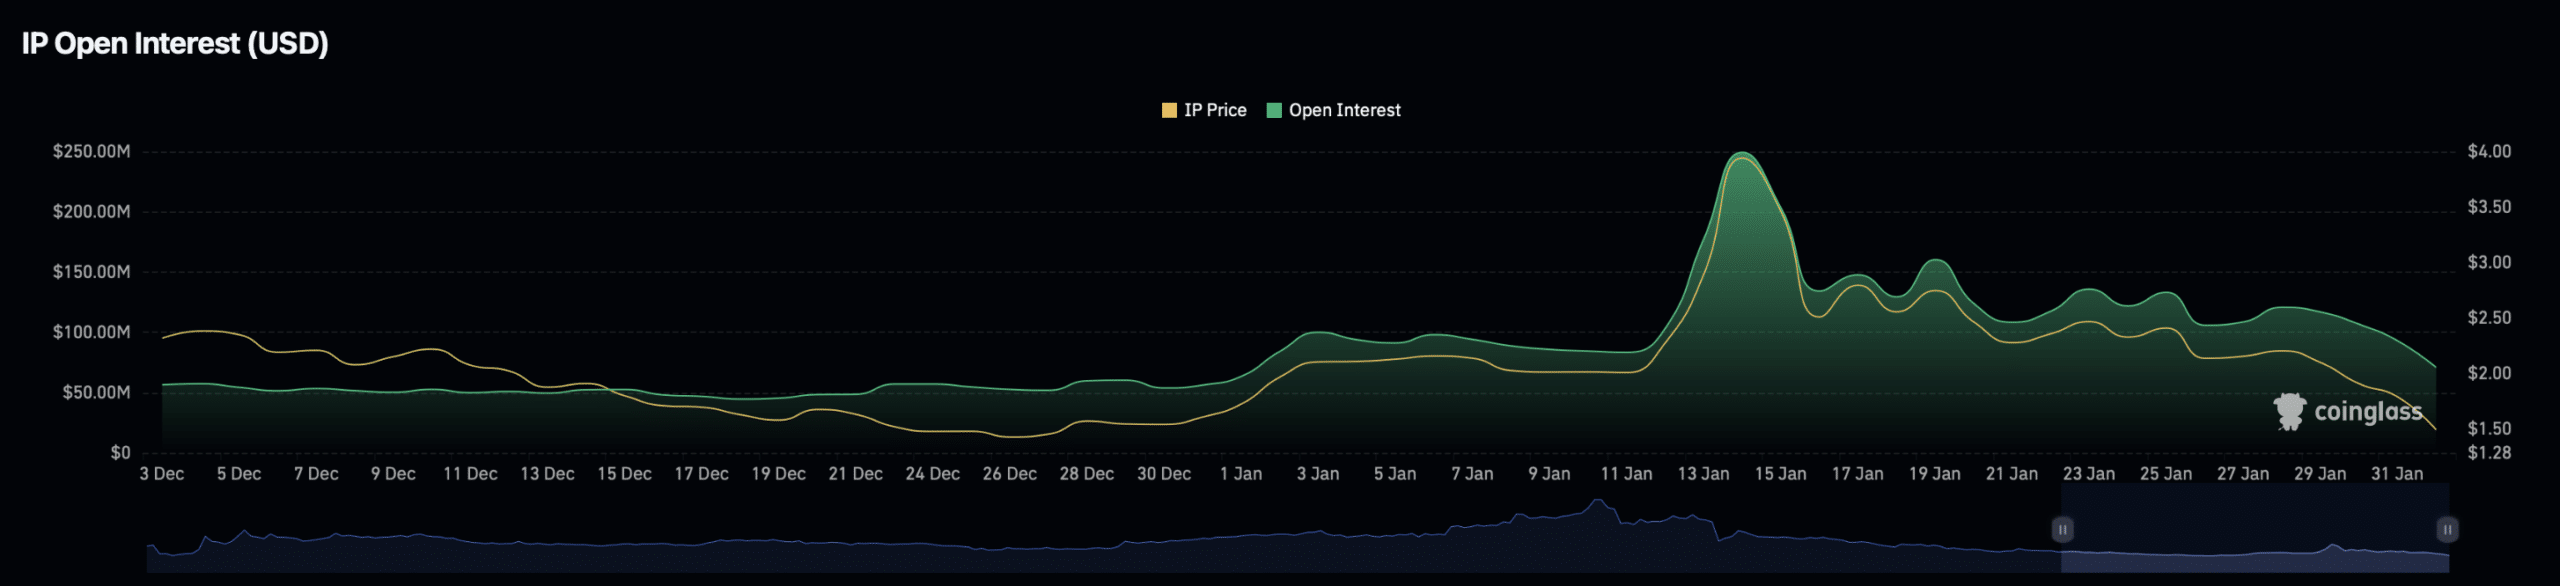
価格の動きもこのトレンドに密接に従っています。過去24時間で、IPはその価値のおよそ18%を失い、最も急激な下落の一つを記録しました。

この期間中、約1,700万ドルがIPパーペチュアル市場から流出し、オープン流動性の総額は6,893万ドルにまで落ち込みました。

この規模の流出は、根強い弱気な確信と投資家の投げ売りが組み合わさった状況を示しており、下落圧力の加速を受けてトレーダーが急いでポジションを解消していることを反映しています。
ストーリープロトコルが18%下落 – これらのクラスターが知的財産のさらなる後退を警告 image 0

出典: CoinGlass

この動きは清算の連鎖を引き起こし、Story Protocolにおける総清算額は約119万ドルに達しました。ロングポジションがその大部分の損失を被りました。

ファンディングレートもこの弱気構造をさらに裏付けています。流動性が減少しているにもかかわらず、残っているトレーダーはますますショートに偏っており、レポート時点でショート契約の優勢がロングポジションを上回っています。

ネガティブなファンディングレートがこのバランスの崩れを強調しています。

ファンディングレートがマイナスになると、ショートトレーダーがポジション維持のためにプレミアムを支払っていることを示しており、通常は下落モメンタムの継続が予想されているサインです。

現物市場にもほとんど救いがありません。過去9日間、買いの活動は最低水準に落ち込み、IP投資家による投入資金はわずか54万2,000ドルにとどまりました。

この低調な需要は、現物買い手の確信の欠如を浮き彫りにしています。

現物市場の流入が限られており、デリバティブ市場で弱気なポジショニングが支配的であるため、下落リスクは高止まりしています。

サポートレベルが圧力にさらされる

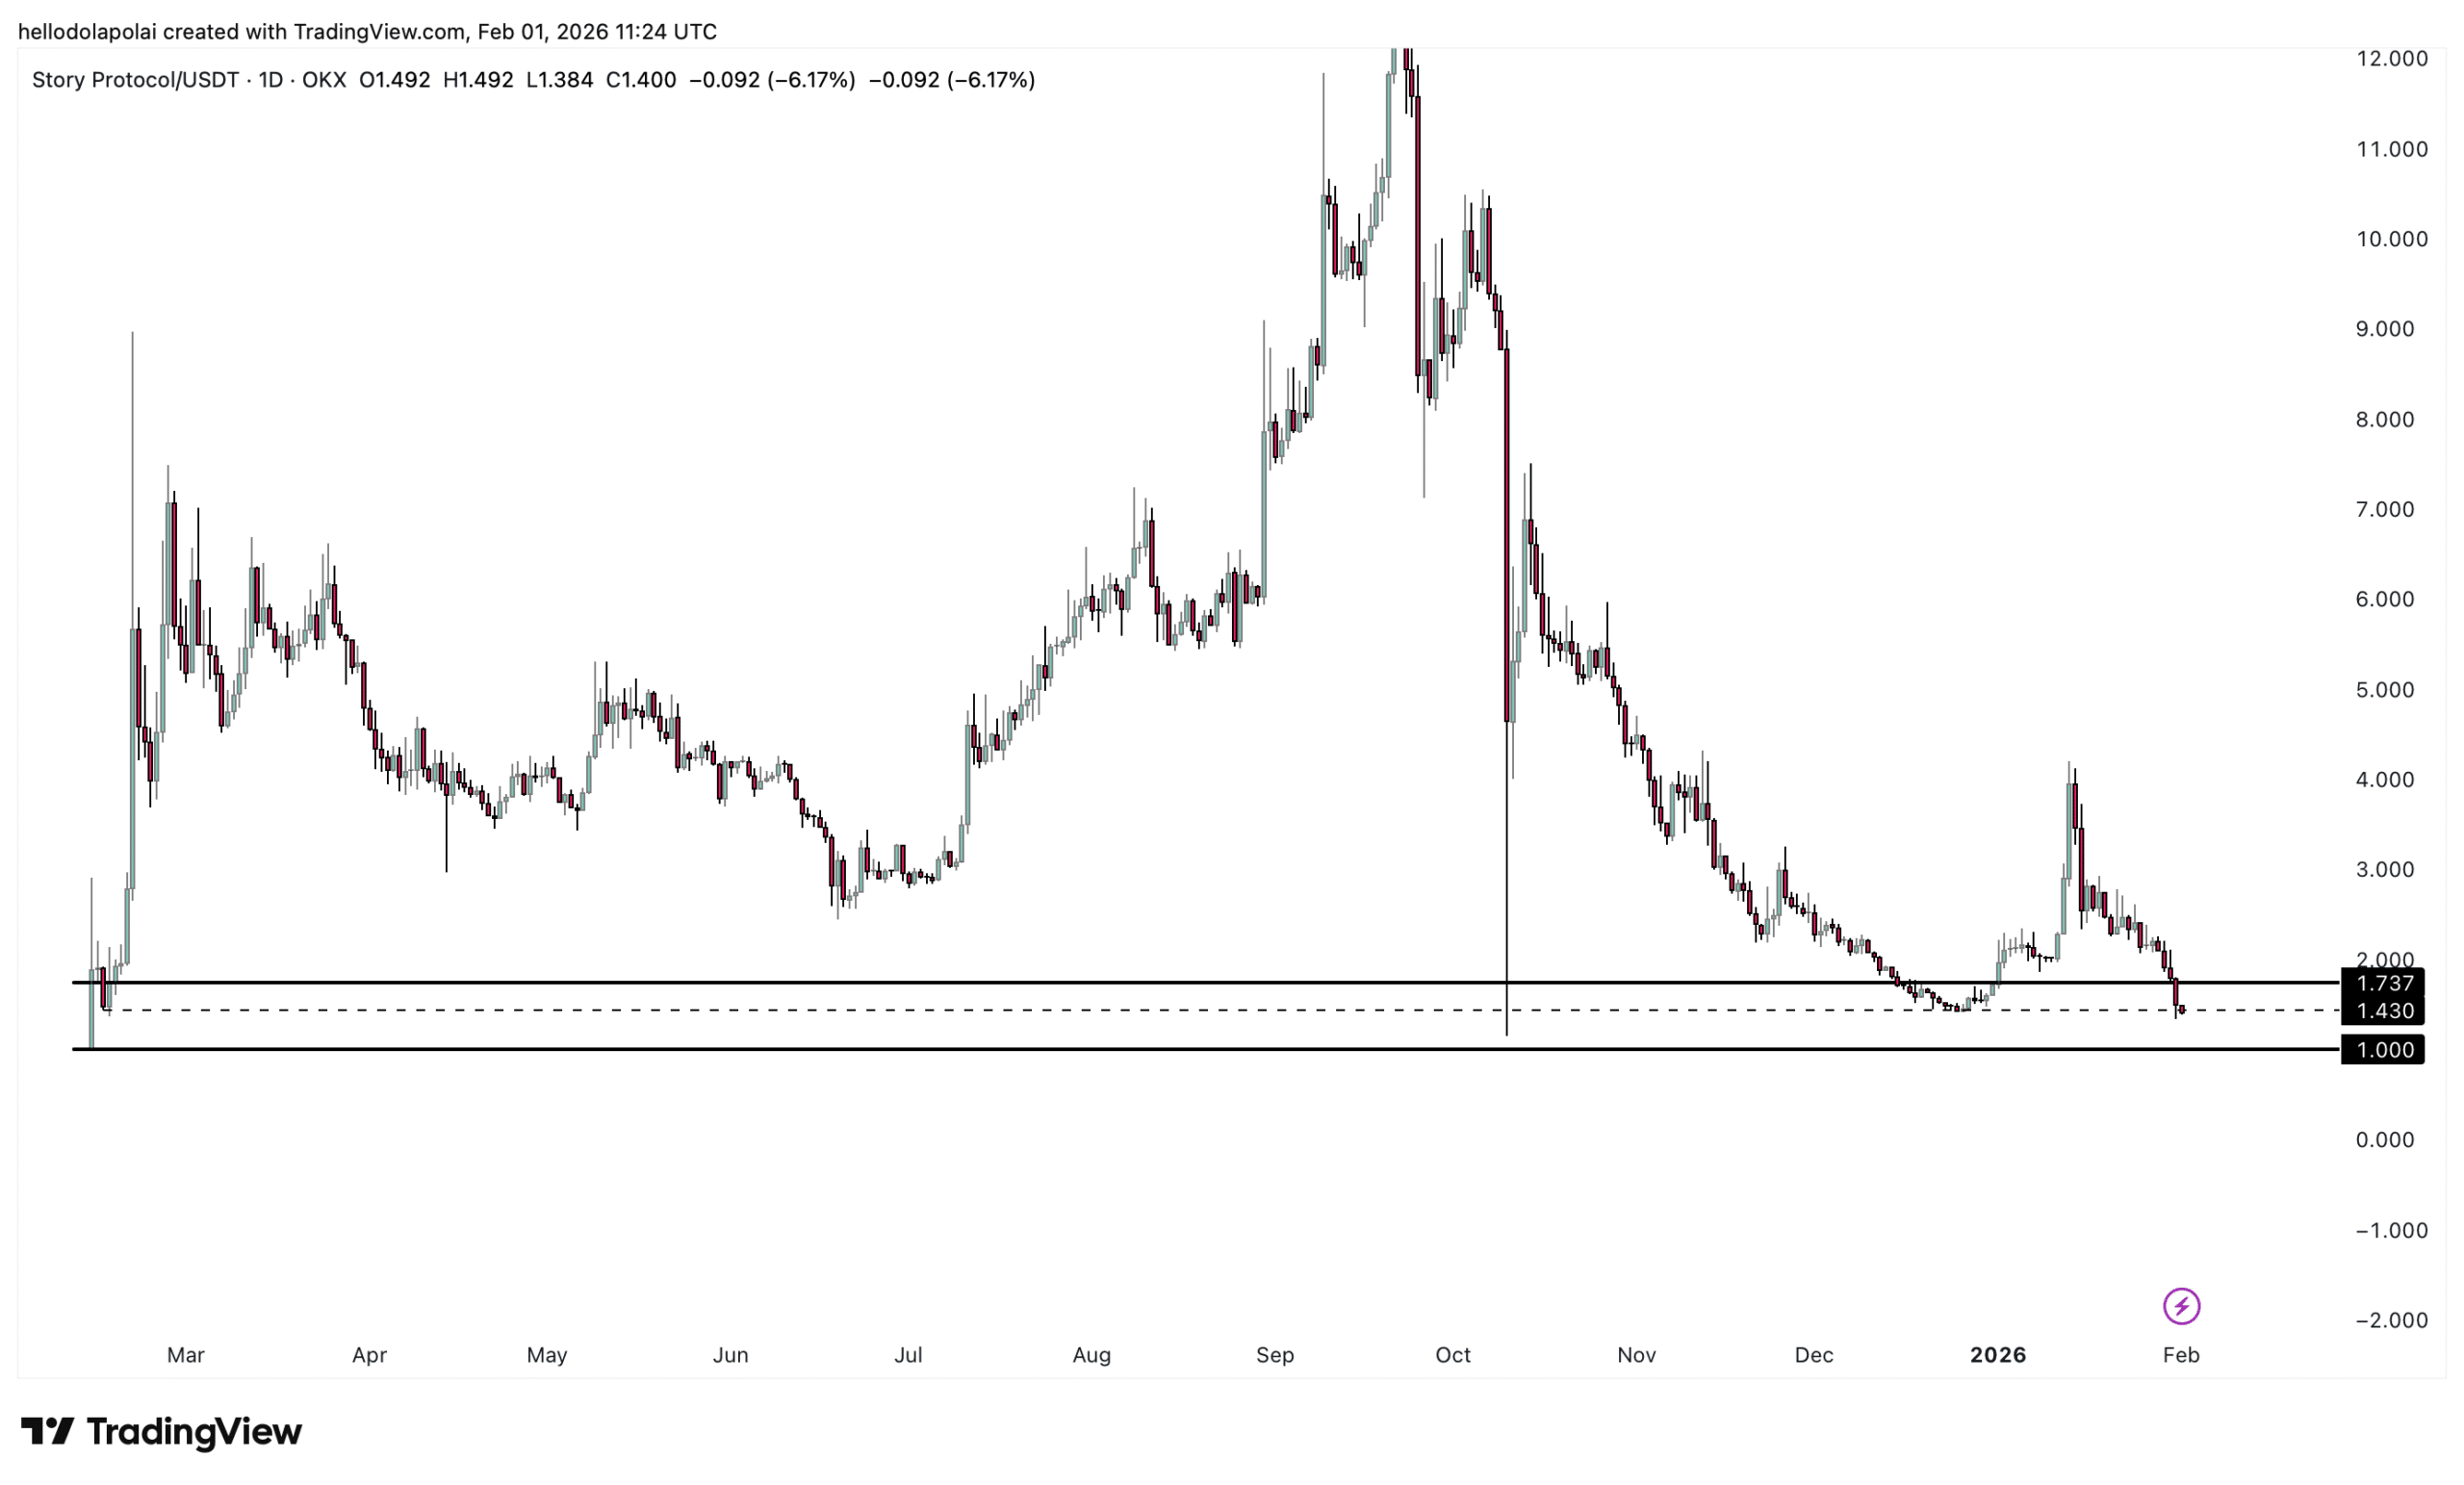
IPはテクニカル的に脆弱な水準で取引されており、2025年2月に記録した史上最安値の1ドル付近を推移しています。

記事執筆時点では、価格は1.7ドルから1.0ドルの広いサポートレンジ内にとどまっており、このゾーンはこれまで反発エリアとして機能してきました。

このレンジ内で、IPはすでに1.4ドル付近の中間サポートまで下落しており、資産はますます脆弱な状況に置かれています。

この中間水準を維持できなければ、さらなる弱気トレンドの継続が確認され、価格を安定させるだけの買い需要が不十分であることを示すことになります。
ストーリープロトコルが18%下落 – これらのクラスターが知的財産のさらなる後退を警告 image 1

出典: TradingView

より建設的なシナリオでは、価格が短期的なレンジを形成し、中間サポートとゾーン上限の間で上下動を繰り返した後、より決定的な動きに至る可能性もあります。

しかし現時点では、現物市場の弱い参加と継続する弱気支配により、持続的な反発の可能性は限定的です。むしろ、IPは中間水準を割り込み、史上最安値を再テストし、新たな安値をつけるリスクが高まっています。

反発の可能性は残るか?

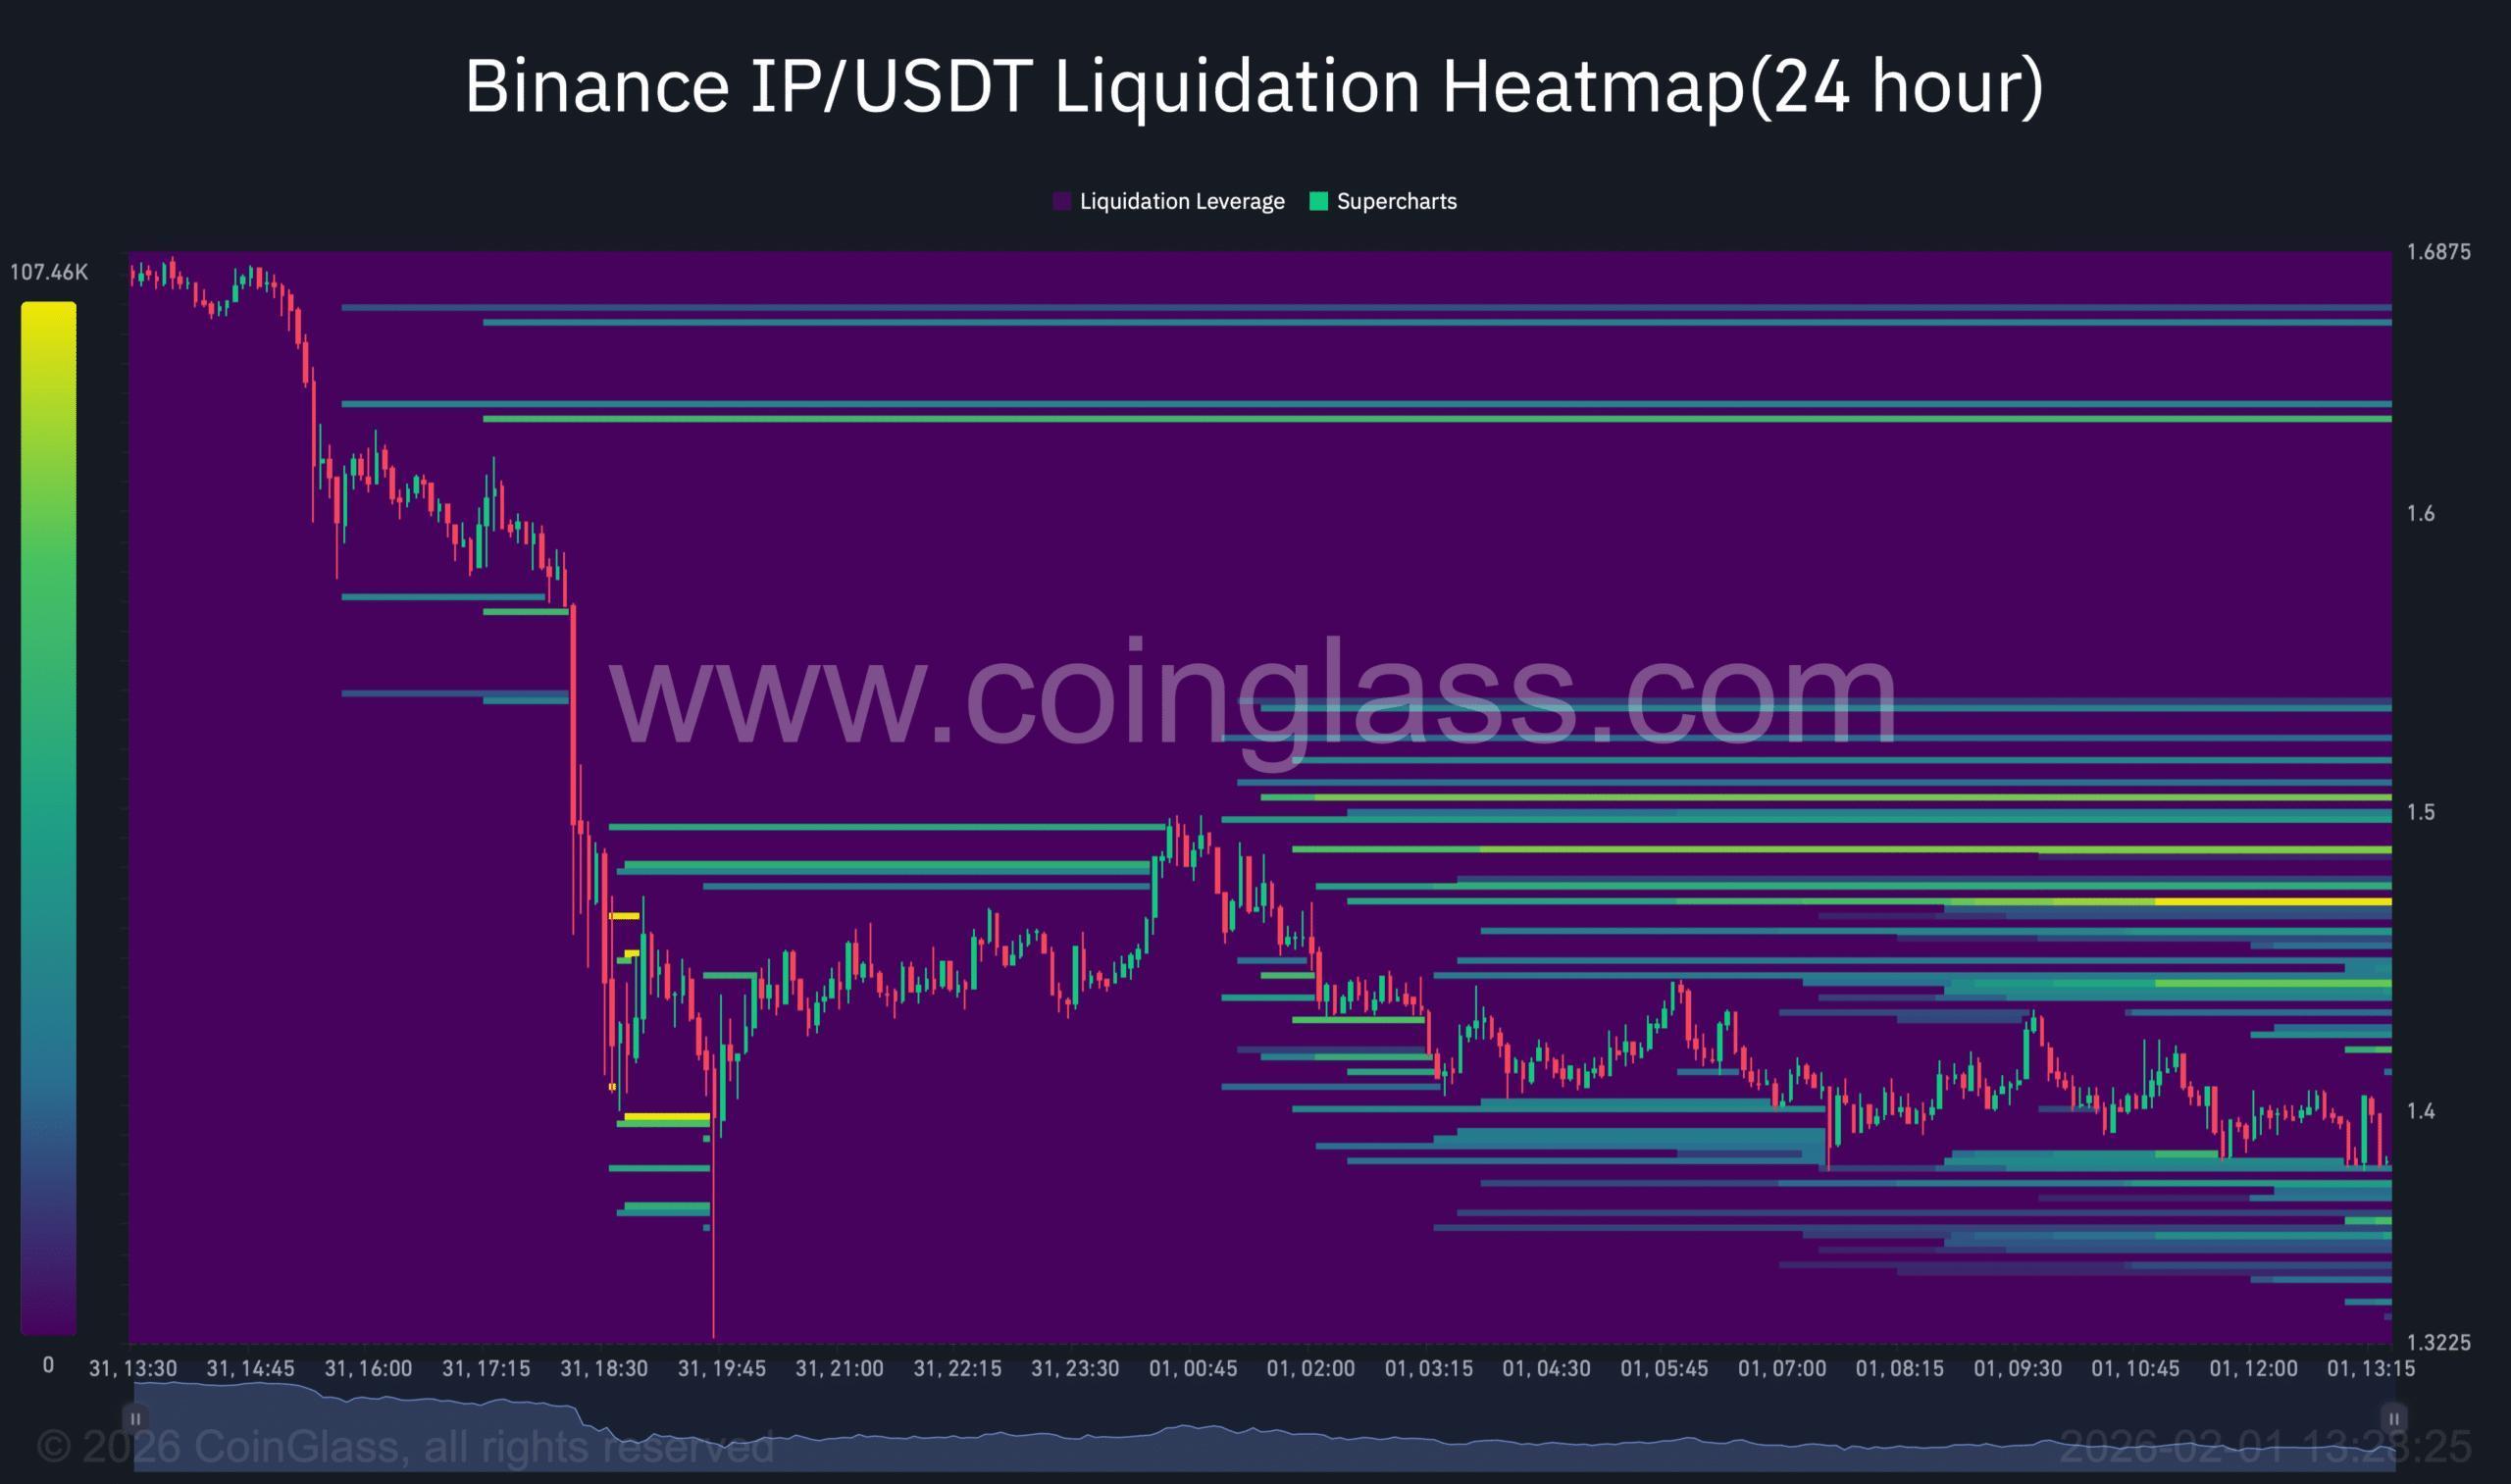
流動性分析は今後の価格パスについてさらなる洞察を与えます。

現時点でトレーダーは、中間サポートと1.7ドル付近の上限の間に流動性を集中させています。

この分布は、レンジ内で価格が回転することでテクニカルには反発の可能性が残されていることを示唆しています。
ストーリープロトコルが18%下落 – これらのクラスターが知的財産のさらなる後退を警告 image 2

出典: CoinGlass

しかし、価格が上側流動性ゾーンに向かう際に買いの勢いが持続しなければ、下落リスクが高まります。

また、トレーダーは中間サポート下にも流動性を積み上げており、売り手が再び主導権を握れば、より深い調整が起こる余地が生まれています。

まとめ

  • IPは現物市場で資本流出が続いており、パーペチュアルトレーダーも依然として強気とは言えません。
  • Story(IP)は現在、史上最安値の1ドルを再テストするまであと一つ重要なサポートレベルを残すのみであり、より低い安値を記録する可能性が高まっています。
0
0

免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。

PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック

こちらもいかがですか?

モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる

モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。

华尔街见闻•2026/10/09 11:26

デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。

デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)

路透社•2026/10/09 10:37

「SaaS終焉論」は破綻か?Autodesk (ADSK.US) とIntuit (INTU.US)が逆風の中トップを走り、ウォール街が「AIがソフトウェアを飲み込む」という物語を再評価

今週、オートデスクとインツイットは、数ヶ月ぶりの週次で最も強い上昇率を記録する見込みです。テクノロジーセクター全体が圧力を受けている中で逆行高となり、SaaS(Software as a Service)業界の成長見通しに対する市場の楽観的な信号を再び示しました。

智通财经•2026/10/09 09:56

スターリンクは米国の移動通信市場を狙い、SpaceX(SPCX.US)は新たな成長の可能性を開く:ウォール街は通信業界の再構築に注目

既存の衛星容量と組み合わせて、SpaceXは「時折必要な緊急接続」から「日常利用のモバイルサービス」へのアップグレードに必要な能力を補完しています。衛星ネットワークは広域なカバレッジを提供し、地上の死角を補完し、低周波地上ネットワークは建物内や複雑な遮蔽物のある環境での接続を改善します。両者は相互補完的な役割を果たしています。

智通财经•2026/10/09 09:56