
マイクロンの上昇は終わっていない―3つのシグナルがさらなる上昇を示唆

Micron(NASDAQ: MU)の株価は2026年初頭に苦戦し、最高値を更新した後に停滞しています。この上昇相場が終了するリスクはありますが、チャートのテクニカル指標、アナリストのセンチメント、機関投資家の動向などから判断すると、そうではないことが示唆されています。実際、これら3つが組み合わさることで、追い風が強まっており、本年中にさらに50%から100%の株価上昇の可能性があることが示されています。
この動きの原動力となっているのは、NVIDIA(NASDAQ: NVDA)およびMicronの今後の決算発表です。一方で、NVIDIAの業績はAIのフライホイールが勢いを増し続けていることを明らかにし、他方で、Micronの業績はそのフライホイールがAIサプライチェーンに与える影響を示します。必要不可欠なHBM3Eおよび今後登場するHBM4Eメモリソリューションの主要プロバイダーとして、これらの決算は生産増強や拡張計画に関するニュースも含めて大きな刺激となるでしょう。Micronは、米国やアジアなど重要市場での生産能力拡大など、数多くの計画を進行中です。
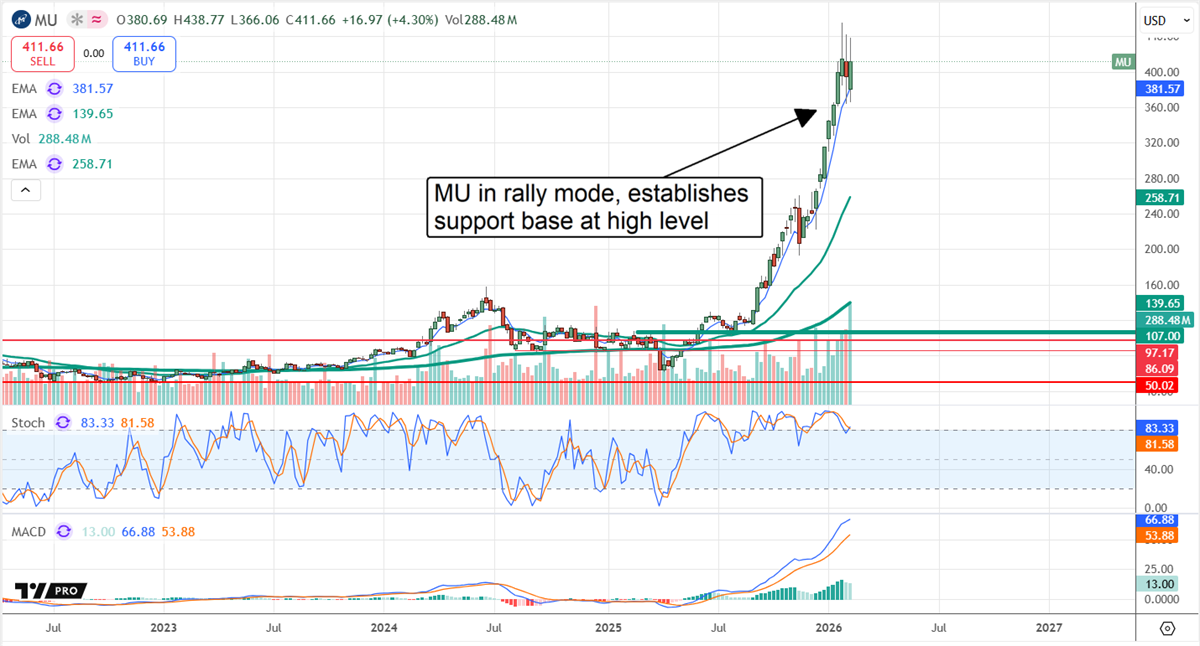
Micronの株価動向はより高い水準でサポートを確立
Micronのチャート動向は強気であり、2025年3月の安値から約375%上昇しています。この動きはパラボリックで、市場の強さが急速に増していることを示していますが、リスクも存在します。2026年初頭に到達したレジスタンス水準が維持されるリスクはありますが、現状のサインはそうではないことを示唆しています。Micronの株価動向は375ドルから380ドル付近でサポートを示しており、ローソク足のシグナルもMACDの収束や出来高の増加によって裏付けられています。
MACDの収束はテクニカル市場の強さを示す典型的なシグナルです。これは現在の高値が更新されるか、少なくとも調整後に再度試される可能性を示唆しています。この場合、市場は記録的な水準で統合されており、さらなる上昇に向けて準備が整いつつあります。出来高についても、市場の強さを示す別の典型的な指標であり、株価動向やMACDのシグナルを支えています。要点としては、この市場はまだ天井に到達していないということであり、あとは何がさらなる上昇をもたらすかという点ですが、その答えは決算結果です。
アナリストと機関投資家はMicron株を積極的に買い集めている
Micronは2026年第1四半期半ば時点でコンセンサス目標株価を上回って取引されていますが、これが唯一の懸念点であり、他のトレンドはすべて強気です。コンセンサス目標株価は過去12ヶ月で約160%上昇しており、上限目標は500ドルに設定されています。500ドルという目標は、最高値からさらに20%の上昇を予測しており、業界全体のAI需要などのトレンドからも、年内にこの上限はさらに上昇すると考えられます。MarketBeatが追跡する38人のアナリストのうち92%がこの銘柄を「買い」と評価しており、2025年2月時点でカバレッジは前年比でほぼ50%増加しています。
Micronの機関投資家の動向は、利益確定やグループ内でのローテーションを反映していますが、全体的には強気です。機関投資家は過去12ヶ月間で純買いを行い、過去5四半期のうち4四半期で純買いを実施し、2026年第1四半期には取引を加速させ、株価動向を下支えしながら株式を積み増しています。彼らは株式の80%以上を保有し、その活動で明確なサポートを提供し、投資家の下値リスクを限定しています。悪材料が出ない限り、株価が下落した際には機関投資家が買いを入れることが期待できます。
キャッシュフローと資本還元が株価動向を支える
株価を押し上げる要素の1つは、Micronのキャッシュフローの改善とさらなる向上です。キャッシュフローの改善により、負債削減と自社株買いの再開が可能となり、投資家にレバレッジを提供しています。一方で、負債削減はキャッシュフローや資本を解放し、第1四半期には75ベーシスポイントの増加につながりました。他方、自社株買いは希薄化を抑制する役割を果たしており、今回はその影響は最小限です。投資家にとってのチャンスの一つは、キャッシュフローや収益性が加速する中で、自社株買いがさらに加速する可能性です。Micronのバランスシートは非常に健全で、総負債は資本の約半分にとどまっています。
チャート動向に対するリスクは生産能力の限界です。HBM市場は年末まで完売状態であり、Micronも例外ではないため、アナリスト予想に対して大きな上振れ余地はほとんどありません。このシナリオでは、強い業績結果だけでは高値を維持するには十分でなく、しっかりとしたガイダンスが必要となります。生産や拡張の遅れの兆候が見られた場合は、株価に反映され、アナリストが目標株価を引き下げ始めれば上昇が抑制される可能性があります。
今すぐ1,000ドルを投資するならどこが良い?
次の取引を行う前に、これを聞いておきたいはずです。
MarketBeatは、ウォール街のトップレベルで最もパフォーマンスの高いリサーチアナリストと、彼らが日々顧客に推奨する株式を追跡しています。
私たちのチームは、マーケット全体が注目する前に、トップアナリストが顧客に密かに今買うように囁いている5銘柄を特定しました...しかも有名株は一つもリスト入りしていません。
彼らは、これら5銘柄こそが今投資家が買うべき最高の企業だと考えています...
その5銘柄はこちら
この記事「Micron’s Run Isn’t Over—3 Signals Point to More Upside」はMarketBeatに最初に掲載されました。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
「SaaS終焉論」は破綻か?Autodesk (ADSK.US) とIntuit (INTU.US)が逆風の中トップを走り、ウォール街が「AIがソフトウェアを飲み込む」という物語を再評価
今週、オートデスクとインツイットは、数ヶ月ぶりの週次で最も強い上昇率を記録する見込みです。テクノロジーセクター全体が圧力を受けている中で逆行高となり、SaaS(Software as a Service)業界の成長見通しに対する市場の楽観的な信号を再び示しました。
スターリンクは米国の移動通信市場を狙い、SpaceX(SPCX.US)は新たな成長の可能性を開く:ウォール街は通信業界の再構築に注目
既存の衛星容量と組み合わせて、SpaceXは「時折必要な緊急接続」から「日常利用のモバイルサービス」へのアップグレードに必要な能力を補完しています。衛星ネットワークは広域なカバレッジを提供し、地上の死角を補完し、低周波地上ネットワークは建物内や複雑な遮蔽物のある環境での接続を改善します。両者は相互補完的な役割を果たしています。
中東の原油供給は徐々に回復しているが、なぜ油価は高止まりしているのか?

来週のアメリカCPIの決定的な意味:FRBは10月に利上げしないのか?
バークレイズおよびモルガン・スタンレーは、9月のコアCPIの前月比上昇率が8月の0.29%から0.24%に鈍化すると予測しており、主な理由はワイヤレス通信サービス料金の上昇幅が縮小したことです。エネルギー価格の上昇が全体的なインフレーションを押し上げているものの、コア圧力は徐々に緩和されており、これが米連邦準備制度が10月に政策を維持する根拠となっています。

暗号資産価格
もっと見る


