
純資産価値の過大評価、償還制限!現在の「PEプライベートクレジット危機」は新たな「サブプライムローン」なのか?

プライベートクレジット市場に関するパニックが拡大しています。Fourier Asset Managementのチーフ・インベストメント・オフィサー、Orlando Gemes氏は厳しい警告を発しています:「本日、プライベートクレジット分野で見られる危険信号は、2007年の状況と驚くほど似ています。」
彼は特に、貸し手保護条項の悪化や、複雑な流動性条項が「投資家が保有していると思われる資産と、実際に退出できる資産とのミスマッチを覆い隠している」ことを指摘しました。
追風トレーディングデスクによれば、2月23日、Deutsche Bankはレポート「Private credit: Smoke, yes, but how much fire?」を発表しました。レポートによると、S&P BDC指数構成ファンドの価格対純資産価値比率が、新型コロナウイルス感染症の衝撃以来、最大のディスカウントに落ち込んでいるとのことです。また、Blue Owlによる換金制限やBreitlingの評価額半減などの事例が、さらなる動揺を招いています。
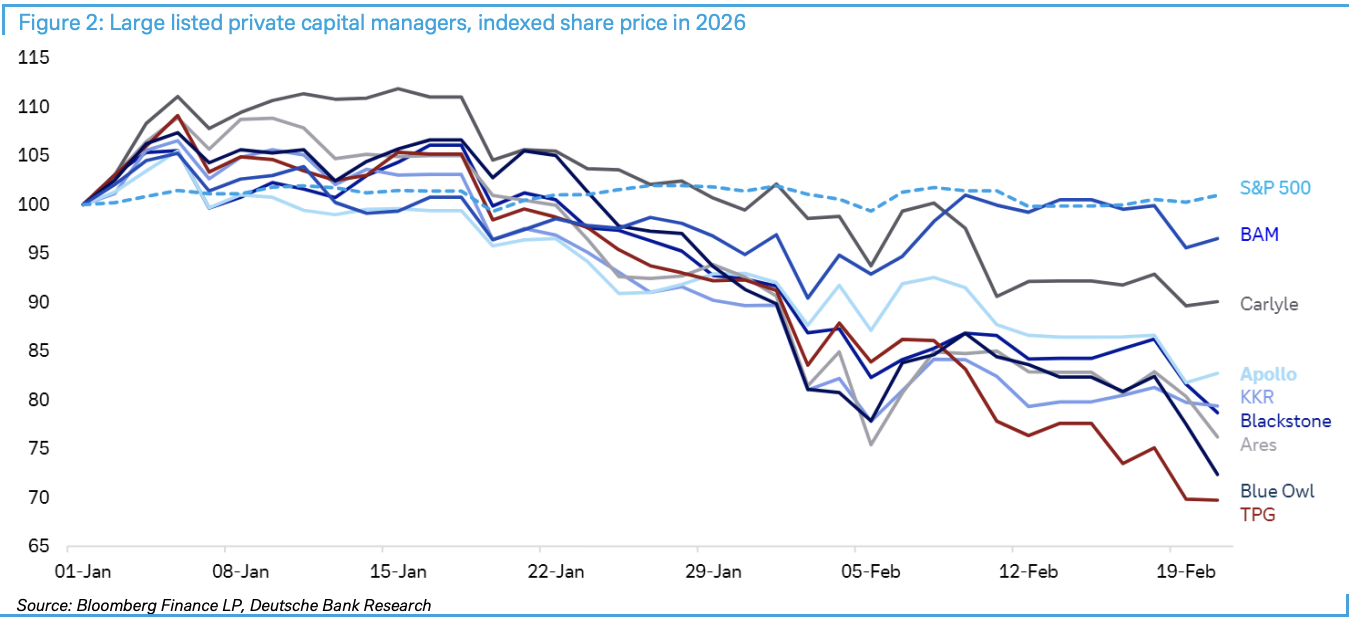
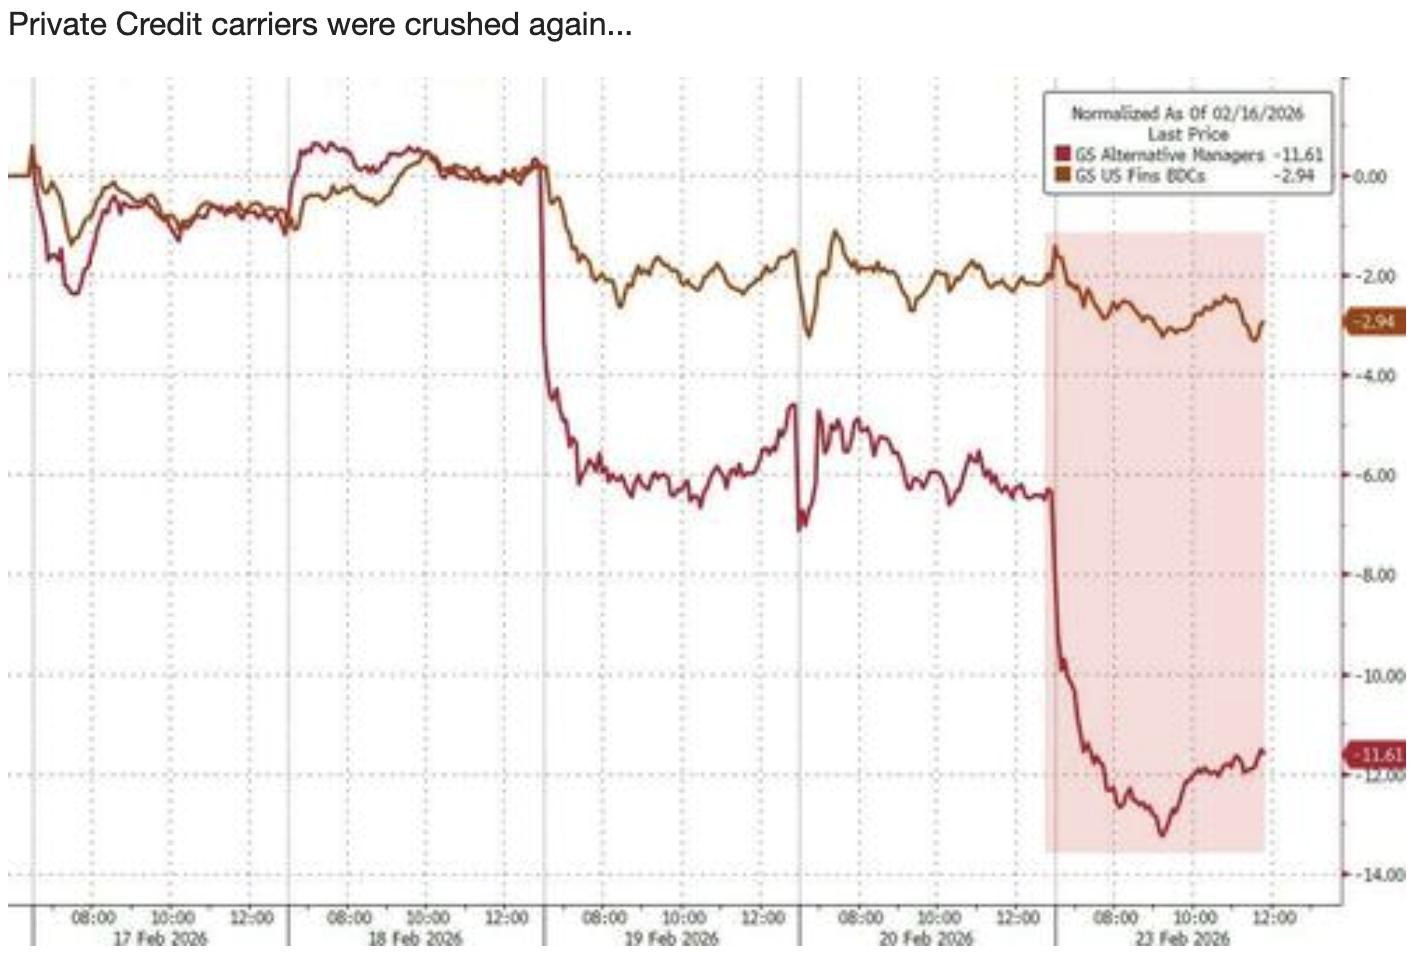 最近、関連株価は下落していますが、Deutsche Bankは、現時点で大規模な市場伝染が発生する条件は整っていないとしています。現在、投資家はクレジットスプレッド、企業利益、国債市場のストレス、規制の変化という4つの主要指標に注目する必要があり、さらに3兆米ドル超の「ドライパウダー」(未投資資金)が重要なバッファーになる可能性があることを認識すべきです。
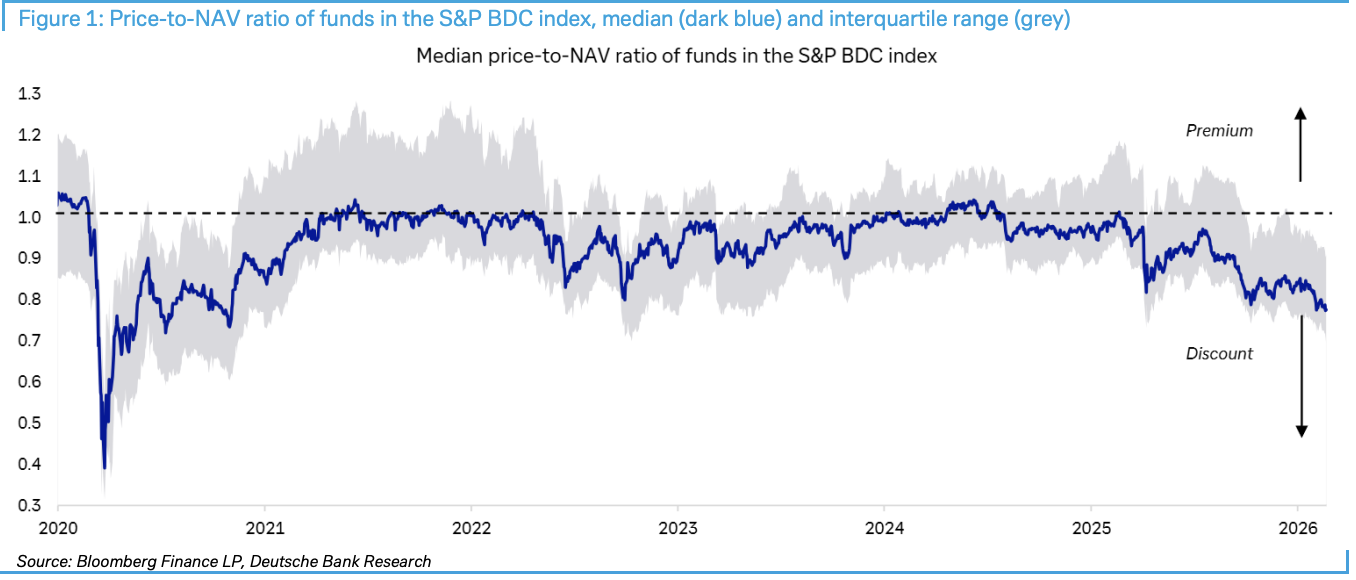
BDCディスカウントが記録的水準:市場パニックの温度計
ビジネス・デベロップメント・カンパニー(BDC)は、プライベートクレジット危機のバロメーターとなっています。Deutsche Bankのデータによると、これらプライベートクレジットおよびソフトウェア業界に大きく投資している上場機関の株価が純資産価値に対して、コロナ禍以来最大のディスカウント水準に達しています。
先週、パニックはさらに激化しました。Blue Owlはファンドの換金制限と資産売却を発表し、これは信頼を高めるための措置でしたが、一部の投資家はこれを機にプライベートキャピタル関連銘柄を売却しました。その後、Financial TimesはBreitlingのプライベートエクイティ所有者が投資価値を半分に削減したと報じ、市場の不安をさらに煽りました。
ノンバンク金融機関:過小評価されたシステミックリスク
本当に懸念されるべきは、ノンバンク金融仲介機関(NBFI)が金融システムに占める割合の増大です。ニューヨーク連邦準備銀行の最近の調査は、NBFIの成長が銀行にとってリスクであることを浮き彫りにしました。重要なデータとして、NBFIは現在、世界の金融資産の50%以上、米国では60%に達しています。
リスク伝播メカニズムにも警戒が必要です:銀行は金融危機以降、実体経済への直接的なエクスポージャーを減らしましたが、NBFIへの債務を通じて間接的なエクスポージャーを持ち続けています。具体的には、銀行がNBFIにシニアローンを提供し、NBFIがさらに借り手にサブローンを供給しています。この多層的なネスト構造は、一旦問題が発生すると連鎖反応を引き起こす可能性があります。
FRB副議長Bowman氏は、金融危機前には銀行が住宅ローンの60%を供給していたが、その後この割合はほぼ半減し、借り手はノンバンク金融機関に流れるようになったと述べています。
3兆ドルの「ドライパウダー」:救命綱か、焼け石に水か?
Deutsche Bankは、現在プライベートキャピタル市場には3兆米ドル超の「ドライパウダー」が存在し、この資金は直近の金融問題に十分対応できると考えています。なぜなら、大規模なプライベートキャピタルローンのほとんどは大手機関によって供給されており、これらの機関は多様性が高く、影響力も大きいため、投資家が資本コールを拒否する可能性は低いからです。
しかし、中堅市場の状況は全く異なります。多くの中堅市場機関は、最近大幅に下落したソフトウェア投資に大きく依存し、分散度も低いため、現在最も脆弱な部分となっています。
4つの指標:危機爆発の臨界点
Deutsche Bankは明確に、ネガティブシナリオが現実となり、銀行への伝播を引き起こすには、経済や市場環境の悪化が必要だと指摘しています。具体的には、以下の状況のいずれかまたは複数が同時発生する必要があります:
-
クレジットスプレッド及び/または金利の急激な上昇
-
企業利益の実質的な縮小
-
国債市場で深刻なストレス、特に債券入札時に発生
-
プライベート市場エクスポージャーに関する銀行規制や資本要件の変更
重要な結論は、現時点でこれら4つの指標はいずれもプライベートキャピタル市場に危険をもたらすレベルには達していないということです。より広範な市場伝染や破壊を引き起こす可能性についても同様です。
現状の判断:「煙は多いが火は大きくない」
Deutsche Bankは現状を「煙は濃いが火はまだ大きくない」と位置付け、流動性の変動をそのまま信用崩壊と見なすべきではないと強調しています。また、投資家はしばしば個別投資の特殊な問題を市場全体のトレンドと誤認しがちで、これは典型的な「相関関係であって因果関係ではない」誤判断です。
AIによる売却は、ソフトウェア企業の中長期的なディスラプション懸念に基づいていますが、大半のソフトウェア企業は現時点で顧客と利益を維持しており、短期的には債権者への返済に使えるキャッシュフローが期待できます。
さらに重要なのは、株式・クレジット市場の堅調なパフォーマンス、企業利益の健全さ、米国労働市場の強さ、そして全体的に堅調な経済を考慮すると、信頼感が大きく低下するような条件はまだ整っていないことです。
投資家にとっては、短期的にDeutsche Bankが挙げた4つの観察指標や、BDCなどの「純資産価値ディスカウント」が市場全体に波及するかどうかを注視すべきです。ディスカウントが感情的なものから資金調達チェーンの硬直した制約へと変わった時、リスクが局所から波及する起点となります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォッシュ・ライト・イーグルクロー、債券市場が信じた:米国債利回り曲線がフラット化し、利上げの期待が全面的に高まる
債券市場は、米連邦準備制度理事会(FRB)議長のケビン・ウォーシュがインフレ抑制の約束を果たすとの信頼をますます強く示しています。現在、インフレ率は意思決定者の目標水準を5年連続で上回っています。

「タカ派の利上げ」!ウォッシュの「大変化」
米連邦準備制度理事会(FRB)は9月に全会一致で25ベーシスポイントの利上げを実施し、ウォッシュ理事はタカ派としての約束を行動で示しました。また、現時点の金融環境は引き締まっていないこと、今回の利上げは「一部の緩和策解除」に過ぎないことを明確にし、強硬な姿勢を示しました。UBSは、ウォッシュ理事の政策対応の姿勢が前任者から実質的に変化し、インフレや供給ショックに対してより敏感になり、労働市場への懸念は明らかに低減、そして制限的な政策のハードルをより高く設定していると分析しています。リスクは、金利がより長期間高水準で維持される方向に明らかに傾いています。
中信証券:米連邦準備制度理事会の9月利上げは予想通り、原油価格が今後の鍵となり、年内にさらに25bpsの利上げの可能性
米連邦準備制度の今後の利上げペースおよび幅は、原油価格に大きく左右される。中信証券は米連邦準備制度が今年中にさらに25bps利上げを行い、来年は現状維持する可能性があると予測している。

FRBが「予想通り利上げ」を実施、市場が注目するのは「今後あと何回あるのか?」
アナリストによると、ウォッシュ氏はインフレの動向を注意深く追跡すると強調しており、10月の会議前にはデータが1ヶ月分しかないため、「トレンド」と判断するには不十分だとされています。12月に再度介入する可能性があるとのことです。ドットチャートでは、16人の当局者が年内にもう一度利上げがあると予測していますが、10年米国債利回りが5%を突破し、トレーダーの引き締め予想は公式のドットチャートよりもさらに強気になっています。
暗号資産価格
もっと見る


