
実際の資金不足と偽の警報:なぜSOFRが急騰しても米株は崩れなかったのか?【程坦マスタークラス3.4】

注目の内容プレビュー
多くの人はSOFRが急騰し、リポ取引金利が上昇すると、反射的にこう考えます:
「ドルの流動性に問題が発生したのか。」
「リスク資産は暴落するのでは?」
しかし、実際の状況はそれほど単純ではないかもしれません。
2019年9月、米国のリポ金利は一時300bp急騰しました。
2025年10月、SOFRが再び異常な上昇を見せました。
ですが、この2度のケースでは米国株式はシステミックな暴落を見せませんでした。
金も暴落せず、米国債も本質的な流動性危機には至っていませんでした。
なぜでしょう?
それは、リポ市場で「資金不足」が起きていても、金融システム全体が「資金不足」になっているとは限らないからです。
本当に重要なのはSOFR自体ではなく、流動性ショックがより広範な資金調達市場へ「波及」し始めているかどうかです。
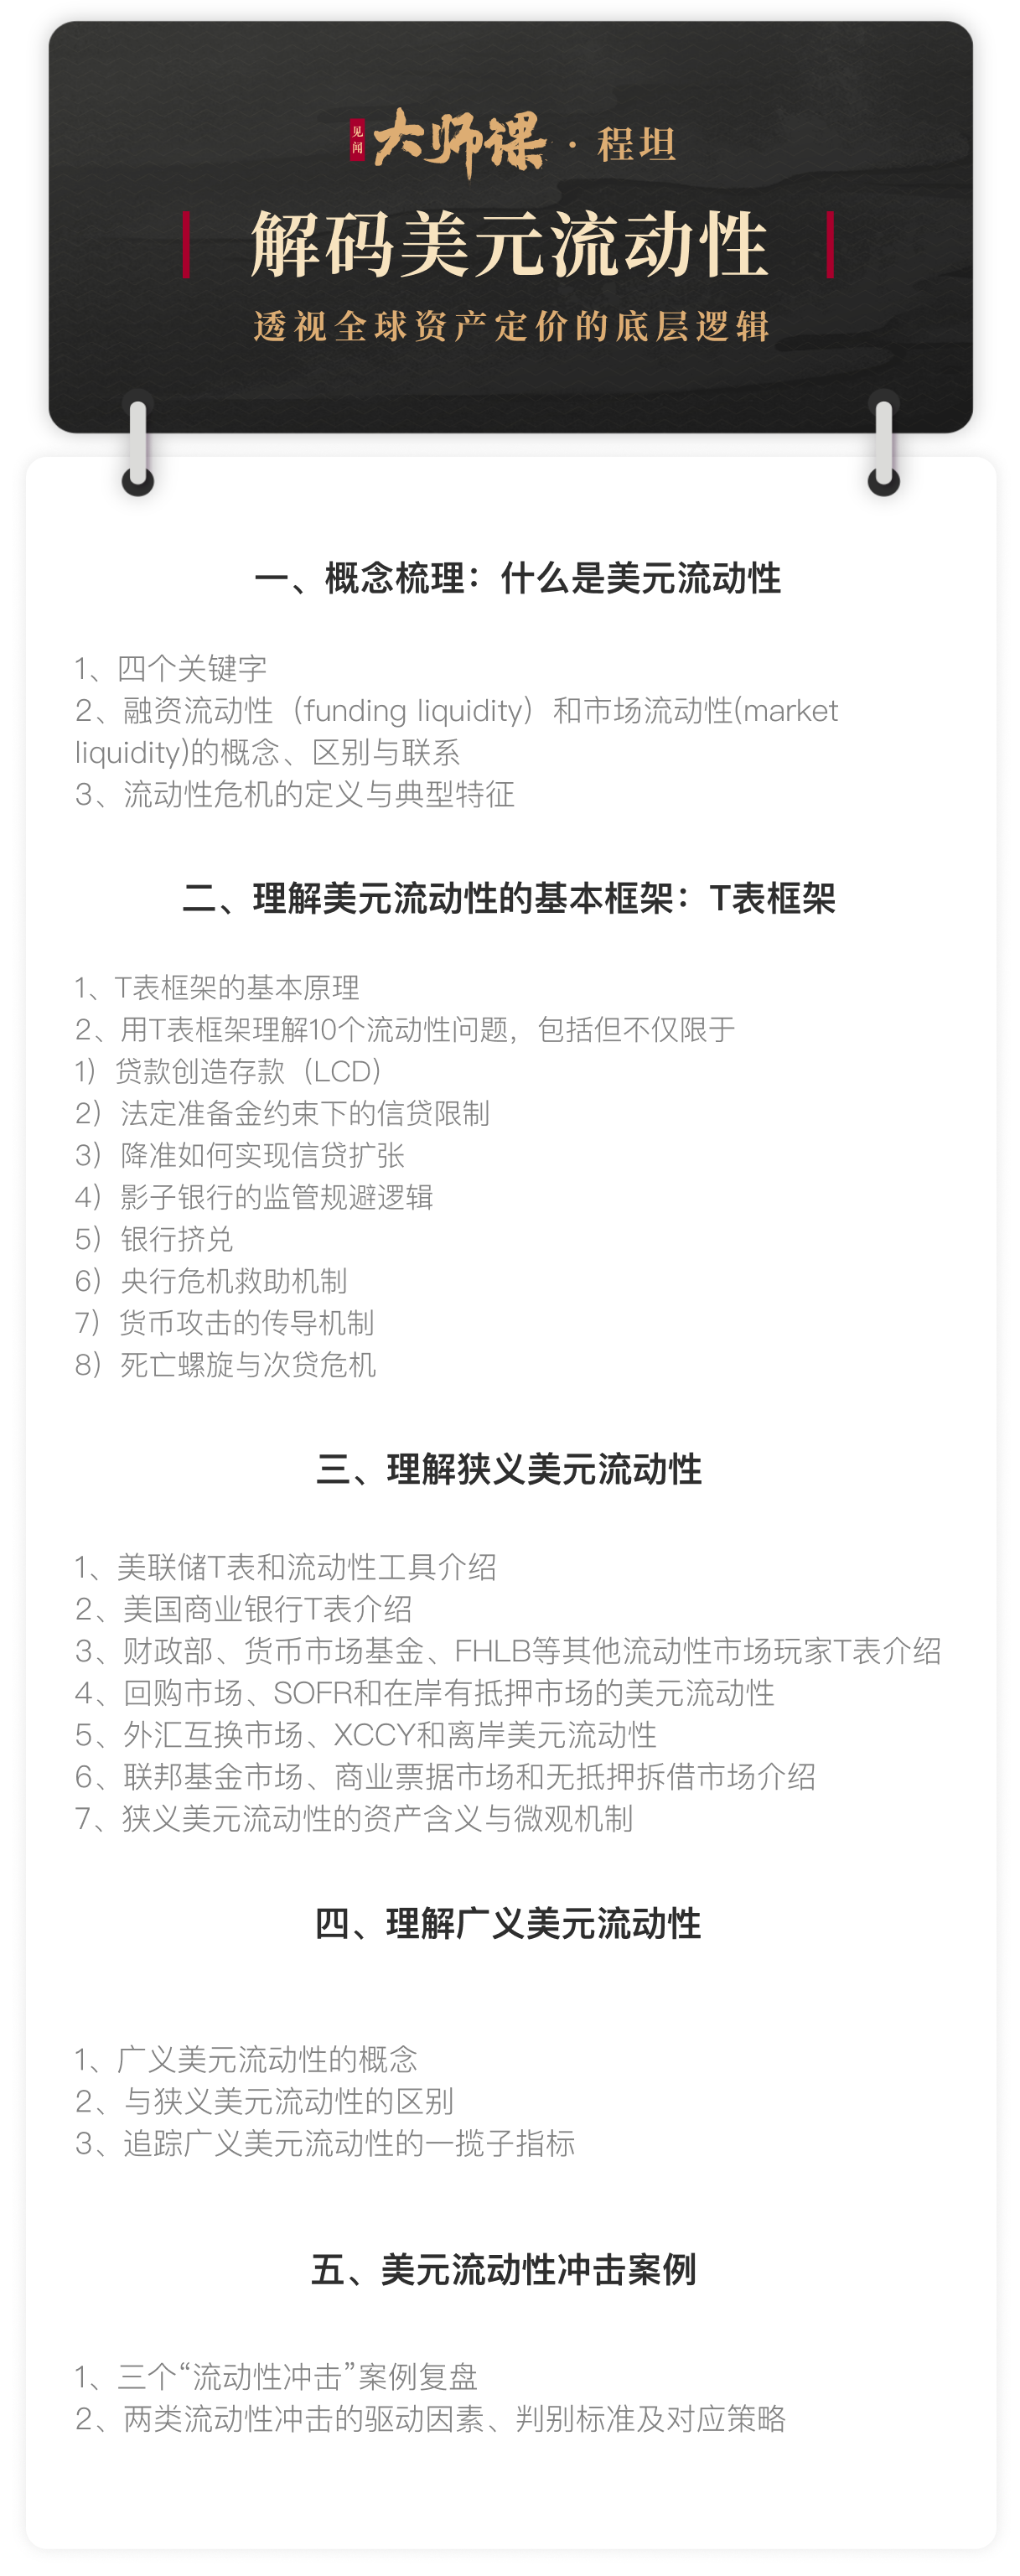
本コースでは、坦途マクロ創設者の程坦氏が体系的に解説します——
本物の資金逼迫とは何か;
月末や納税、債券発行などによる一時的なノイズとは何か;
なぜ一部のSOFR急騰は警戒が必要であり、他は全く心配する必要がないのか;
そして、リスク資産の危険度を本当に左右するのは、どの流動性指標なのかについて詳しく紹介します。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国債5%時代の到来:短期的には「爆雷」は必ずしも起こらず、12~18ヵ月後に圧力が高まる可能性
高金利の本当の破壊力は、その持続期間にあります。2020年から2021年にかけて2~3%で発行された多額の債務が、6~8%のコストでの借り換え圧力に直面しており、その衝撃は12~18ヶ月後に集中して爆発する可能性があります。米国の住宅市場がまず直撃を受ける一方、商業用不動産、高レバレッジ企業、プライベート・エクイティ支援会社も同様に危険な状況にあります。もし高金利が半年以上続けば、市場の許容余地は完全に失われるでしょう。
機関:金価格は米連邦準備制度とホワイトハウス間の駆け引きリスクを織り込みながら、長期的な強気の根本的な論理は依然として存在しています。

5%米国債利回りの嵐が到来!再融資の爆弾がカウントダウン開始、最初の犠牲者は誰になる?
10年米国債の利回りが5%を突破し、2007年以来の最高値となりました。高金利が長期間続くほど、不動産企業や商業用不動産、高負債企業のリファイナンスの圧力が増し、システミックリスクが12〜18ヶ月以内に加速して顕在化する可能性があります。

収益サイクルに逆らわないでください!米国株は今年8000ポイント突破か?
ジェフリーズは、AI投資ブームと企業の予想を上回る収益のダブルエンジンによって、S&P500指数が2026年末までに8000ポイントまで急騰し、2027年にはさらに9000ポイントに達すると予測しています。AIによる利益拡大は「七巨頭」から全市場へと波及しており、S&P500の今年のEPSは35%も急増する見込みで、市場コンセンサスを大きく上回っています——これは1995年以来最も強力な収益スーパースイクルです!唯一の真のリスクは、米国債の利回りが継続的に上昇し続ける場合、バリュエーション圧縮リスクを無視できないことです。
暗号資産価格
もっと見る


