
もし債券市場の嵐が世界中に広がり続けるなら、次に何が起きるのか?ゴールドマン・サックス:「良いことは何もない」

現在、世界の債券市場は実質金利主導の引き締めショックを経験している。Goldman Sachsは、この傾向が続けば、リスク資産・新興市場、さらには長期株式まで、より大きな圧力に直面する可能性があると警告している。この全てはインフレ期待が依然として穏やかな状況下で進行しており、市場の対応余地が極めて限定されている。
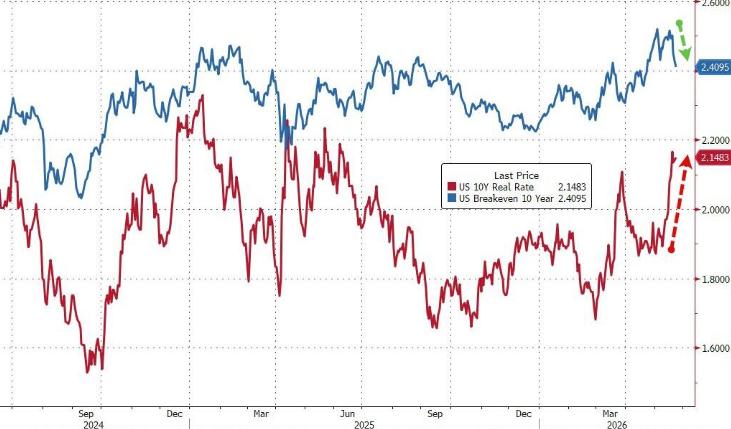
Goldman Sachsグローバル市場ストラテジー責任者のVitali Meschoulamは、最近の米国10年国債名目利回りの約25ベーシスポイント上昇は、ほぼ全てが実質利回りの2.1%〜2.2%への上昇によって牽引されていると指摘している。一方、ブレークイーブンインフレ率(breakevens)は約2.4%付近で推移している。この構図は欧州や一部の新興市場にも波及しており、名目利回り上昇の主因もインフレ期待の再評価ではなく実質金利の上昇である。
Goldman Sachs上級マクロアドバイザーのDom Wilsonは、Goldman Sachsの週末マクロ経済電話会議で、米国30年実質利回りが歴史的にも極めて稀な高水準に達していると述べた。彼は、実質利回り上昇の要因が力強い成長から財政の持続可能性や市場の大幅利上げ期待へ転換した場合、金融環境の実質的な引き締めにつながり、その時は「良いことは何もない」と警告した。
実質利率主導の引き締め、インフレ期待は「共犯」に
Goldman Sachsは現在のマクロ環境を「インフレなき引き締め」(Real Rates↑ / Breakevens→)——成長に不利な制度的な変化——と位置付けている。
実質金利上昇のコア要素としては、期間プレミアムの上昇、財政供給圧力、市場による中立的な実質金利への再評価が含まれる。長期的なインフレ期待はいまだしっかりとアンカーされているため、現在のインフレは「質の低いインフレ」(供給主導型)と見なされ、より広範なリフレーションの転換には不十分である。
先週のブレークイーブンインフレ率の下落は、市場に一時的な安堵をもたらしたが、Goldman Sachsはこの動きはむしろ皮肉だと指摘している——もし実質金利がそれに伴い低下しなければ、breakevensの下落は実質金利の引き締めショックを強化するだけであり、緩和には繋がらない。
Goldman Sachsは、真の制度的転換には米国10年ブレークイーブンインフレ率が明確に約2.35%を突破する必要があるが、現時点ではその条件はまだ満たされていないと考えている。
成長シナリオが市場を支えるが、脆弱性も蓄積中
Wilsonは、これまで市場の利回り上昇消化能力が予想を上回ってることを認めている——株価と利回りが同時に上昇し、Goldman Sachsの従来ツールはこの組み合わせを大幅な成長見通しの上方修正と解釈している。米経済および労働市場の強さ、さらにAI投資による構造的需要が実質金利上昇圧力となっている。
「もし実質利回りの上昇が、引き続き強い成長と投資需要主導であれば、それはリスク資産上昇勢いのブレーキであり、本質的な問題ではない」とWilson氏は述べ、「なぜなら背後には景気循環的な楽観が支えとなっているからだ」と語った。
しかし彼は同時に、マーケットの利回り上昇への態度は「異常なほど楽観的」であり、現在の受容水準を正当化するには極めて強い成長ストーリーが不可欠であると指摘。一度そのシナリオがほころびを見せれば、市場の脆弱性は瞬時に露呈するだろう。
圧力が財政・政策懸念に転換すればリスク資産が先頭に
Wilsonは、もし実質金利上昇のドライバーが成長から財政持続性懸念、または中央銀行による大幅な金融引締め期待へとシフトすれば、2023年夏に長期利回りが大きく上昇した際のような市場展開になると説明する。
このシナリオのもと、Goldman Sachsは以下の連鎖反応が起こると見ている:
- 利鞘およびキャリーストラテジー:金融環境の引き締めはキャリートレード(carry strategies)へ直接的な挑戦となる。
- 新興市場:現在堅調なパフォーマンスを維持している新興市場資産も、より大きな圧力を受けることになる。
- 長期株式・金利感応セクター:市場上昇を牽引している長期株式の信認が揺れ、不動産や消費関連資産も同様に打撃を受ける。
- 為替:世界的な利回り上昇を踏まえ為替動向は読みづらいが、Wilson氏はドル高、特に円および一部新興国通貨に対しさらなる上昇の可能性が高く、影響範囲はより広いと見る。
中央銀行の対応策が圧力分布のカギに
Wilson氏は、中央銀行の政策対応が利回り曲線における圧力分布を決定する重要な変数になると強調した。
もしFRBが利上げについてより明確に言及すれば、長期実質利回りを固定化するのに役立つが、その代償として短期実質金利への圧力やドル高をさらに促進する可能性がある。
逆にFRBがインフレと成長懸念が高まる中でより抑制的な政策姿勢を示せば、長期圧力がさらに積もり、イールドカーブのスティープ化や長期資産・新興市場資産への衝撃が続く。
さらにWilson氏は、イラン核合意交渉が進展すれば、原油価格下落によってインフレ期待圧力が一定程度和らぐ可能性を指摘しつつ、「それ以外に速やかな解決策は見出しにくい」と語った。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
19人中18人、ウォシュ議長はまたFRBのドットチャートの「課題」を提出しなかった
FRB議長のウォッシュ氏は、ドットチャートに利上げ予想を記入することを2回連続で拒否し、このツールは「政策遂行に役立たない」と率直に述べました。ドットチャートは2011年から導入され、年4回公表される官僚の金利見通しであり、市場が金融政策の方向性を判断する重要な参考指標とされています。しかし、その非合意性、匿名性、非投票権を持つ総裁の参加などの問題で長年批判されてきました。歴代議長のスタンスはそれぞれ異なりますが、ウォッシュ氏は最も強硬な立場を示しています。
米国株式市場の昨夜|FRBが予想通り0.25%利上げ、主要3指数が下落 SpaceX(SPCX.US)は5%超上昇
取引終了時点で、ダウジョーンズ指数は630.56ポイント下落し、下落率は1.21%、51462.55ポイントとなりました。S&P500指数は33.51ポイント下落し、下落率は0.44%、7552.22ポイント。ナスダック総合指数は3.15ポイント下落し、下落率は0.01%、25978.42ポイントとなりました。

海外投資家は7月に米国債を504億ドル売却、日本と中国も売却、英国は逆に買い増し
米国財務省が水曜日に発表したデータによると、7月の海外投資家による米国債の保有規模が顕著に減少し、6月と比べて504億ドル減少し、9兆2500億ドルとなりました。これは昨年10月以来の最低水準です。

米連邦準備制度、3年ぶりの利上げ!ウォッシュ氏がタカ派シグナルを発信、年内にさらに25ベーシスポイントの利上げも
米連邦準備制度理事会は水曜日、基準金利を25ベーシスポイント引き上げ、3.75%〜4.00%の範囲に設定しました。これは2023年7月以来初めての利上げです。

暗号資産価格
もっと見る


