
センチメント修正はどれほど強力か?バンク・オブ・アメリカの調査共有

4月以降、市場のリスク回避ムードが和らぎ、米国株が持続的に反発し、テクノロジーセクターが再びリード役となり、AI関連の取引が再び市場の主軸となっています。しかし、注目すべき問題は、今回のリスク選好の回復は一体どれほどの持続力があるのかということです。
一方で、AIの収益ストーリーが資金を再びリスク資産に戻す要因となっています。もう一方で、長期金利が高止まりしていることは、資金調達コストの制約が真に緩和されていないことを意味しています。このような背景下、Bank of Americaが最新に発表した5月のグローバルファンドマネージャー調査は、機関投資家のリスク選好を観察する視点を提供しています。
調査によると、グローバル機関投資家のリスク選好は急速に回復しています。ファンドマネージャーの株式超過配分割合は4月の13%から50%へと大幅に上昇し、2022年以来の新高水準となりました。同時に、現金配分割合は4.3%から3.9%に低下し、Bank of Americaが長期にわたって使用している「現金売りシグナル」を発動しました。これは機関投資家のポートフォリオが明らかにディフェンシブモードから攻撃モードに切り替えたことを意味します。
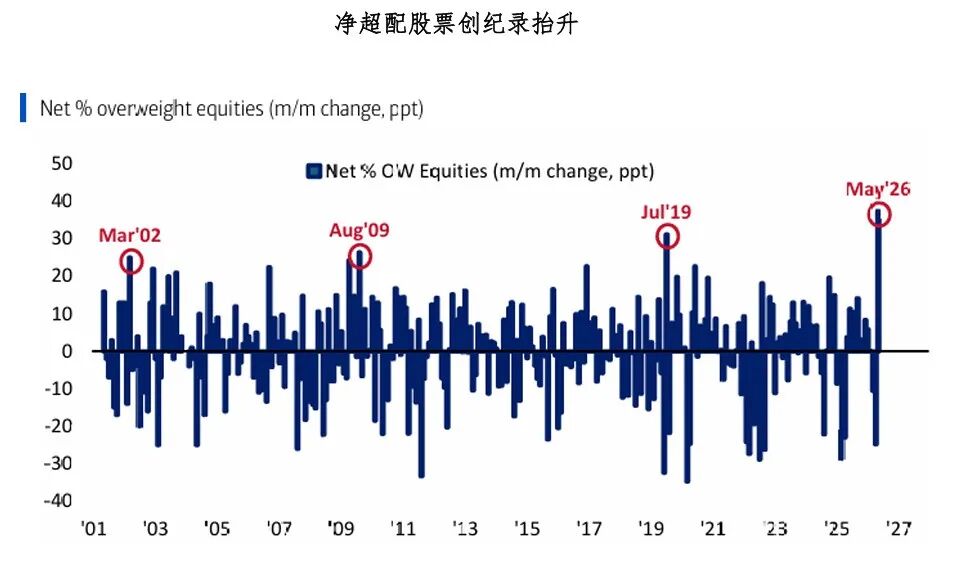
リスク選好回復の背後には、まずマクロ見通しの再評価があります。調査によれば、今後12ヶ月以内にグローバル経済がハードランディングするとの見方は回答者の4%のみで、46%はソフトランディングを、39%は経済がランディングしないと考えています。同時に、収益見通しが急速に改善し、資金流入が再び株式市場へと向かっています。
しかし、構造的に見ると、今回のリスクオンは全面拡散ではなく、AI関連取引に非常に集中しています。73%のファンドマネージャーが「世界半導体のロング」が現在最も混雑した取引だと考えており、他の資産より遥かに高い数値です。これは、現在の市場コアのコンセンサスがAIの資本支出拡大、テクノロジー収益の改善、そして米国大手グロース株の優位性にあることを示しています。
ただし、市場心理が改善してもリスクが解消されたわけではありません。
まず、ポジションの観点から見ると、現金の配分は低水準(3.9%)まで下がっており、機関投資家の「マージナル追加資金」が明らかに減少しています。過去の経験から、極端に低い現金ポジションはすでに楽観的なセンチメントを示しており、それがリスク選好の出発点とは限りません。
次に、債券市場から発信されるシグナルにも注目が必要です。調査では、ファンドマネージャーは2022年6月以来最大の債券アンダーウェイトを示し、資金は明らかに現金・債券から株式、特にテクノロジーセクターにシフトしています。しかし同時に、62%の回答者が、今後1年で米国債利回りが大きく変動する場合、米国30年債利回りは6%を先に突破すると見ており、4%を下回るよりもその可能性が高いと考えています。
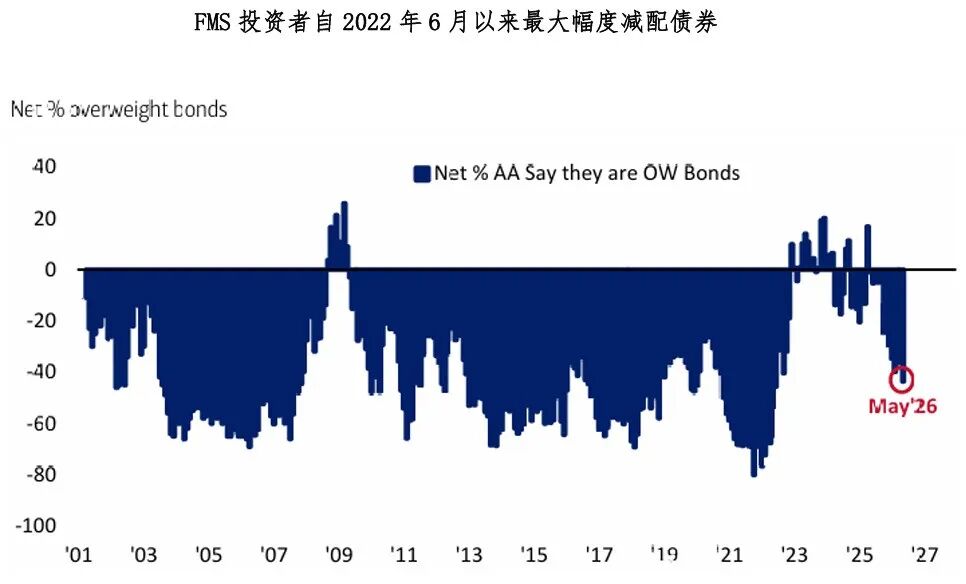
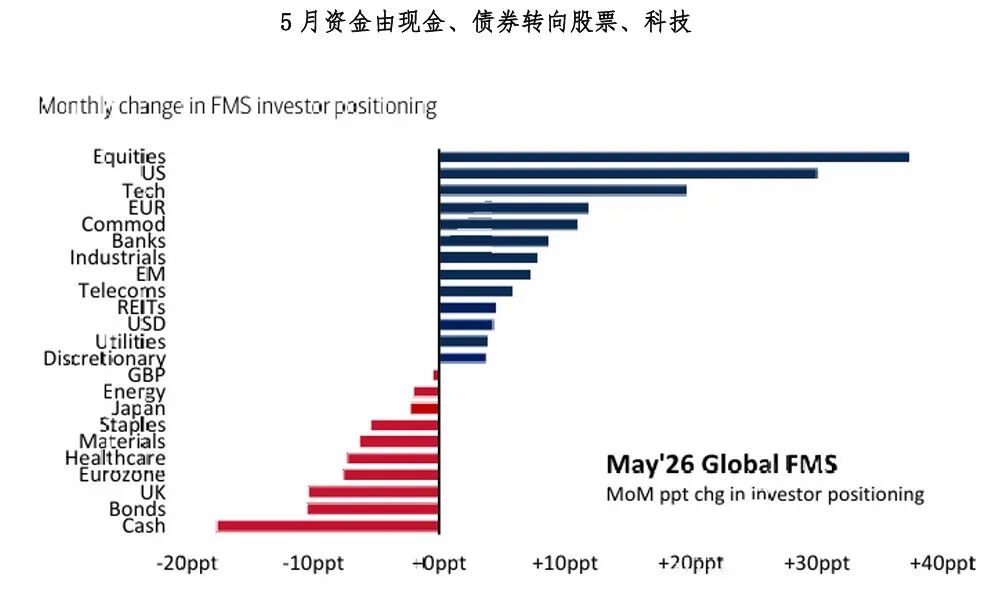
これにより、市場はリスク資産を積極的に受け入れながらも、長期金利の上昇に警戒感を維持していることが分かります。
このような懸念の背後には、財政赤字や米国債の供給圧力だけでなく、長期的な資本需要の上昇があります。AIによるデータセンターの建設、半導体の増産、電力インフラやクラウドコンピューティングへの投資は本質的に長期的な資本支出の拡大であり、これにより実際の資金調達需要が構造的に上昇し、長期金利の中心値が押し上げられる可能性があります。
同時に、ファンドマネージャーの40%が「第二波インフレ」を最大のテールリスクとしており、地政学的リスクや信用リスクよりも高くなっています。これは市場がインフレ警戒をまだ緩めていないことも示唆しています。
全体として、この調査は、機関投資家の資金が急速にリスク資産に戻っていることを示していますが、この楽観はあくまでAIによる収益改善と成長の強さという期待に基づくものであり、長期金利の圧力が解消されたことを意味しているわけではありません。筆者の理解としては、現時点で市場はAIによる収益改善に注目する一方、AIの資本支出拡大が長期的な資金調達コストを押し上げる効果を過小評価している可能性があります。もし実際の資金調達需要が高止まりし続ける場合、長期金利の中心値は引き続きサポートされるかもしれません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス警告:AIのエネルギー需要は「日本をもう一度作る」ほどに相当、タービン、変圧器、および政治的抵抗が最大のボトルネック
テキサス電力網の8ギガワット「入場券」完売!バーンスタイン:電力不足の中、IREN(IREN.US)などのマイニング企業はAIインフラの貸主となり「賃貸収入」を得る
ERCOTの初のベースロードリストが発表され、8ギガワットの電力が確定した。バーンスタインは希少性が賃料を押し上げると予想しており、IRENやCIFRなど6銘柄を高く評価している。

クラシックは時代を超える!バークシャー、日本の5大商社への追加投資を計画――「強力なキャッシュフロー+配当+自社株買い」で長期資金をしっかり確保
日本貿易協会会長の岡藤正弘によると、Berkshire Hathawayは日本の商社株の追加取得を検討しているという。Berkshire Hathawayは、三菱商事株式会社、住友商事株式会社、三井物産株式会社、丸紅株式会社、伊藤忠商事株式会社の株式を10%以上保有しており、これらの企業の株式をさらに増やす可能性がある。

米連邦準備制度理事会(FRB)の利上げが決定、アジア太平洋株式市場は上昇、東証株価指数は1%上昇、債券市場は圧力を受け、金と銀は反発
市場は利上げショックを消化した後、米国株のアフターマーケット先物が最初に安定し、アジア太平洋市場のセンチメントを支えた。日経225指数は一時0.9%高で始まり、その後上昇幅は0.18%まで縮小した。韓国の主要株価指数も高く始まり、その後下落した。オーストラリアの10年国債利回りは2ベーシスポイント小幅低下した。金価格は0.3%反発し、4,300ドルの節目に接近した。
暗号資産価格
もっと見る


