
史上まれに見る!S&Pが9日連続上昇、その背後に潜む警鐘 転機の時が近づいている?

S&P500指数の最新の連続最高値更新の背後には1つの懸念がある。それは、上昇に参加している銘柄がますます減少していることだ。
BTIGのチーフマーケットテクニカルアナリスト、Jonathan Krinsky氏は、この大型インデックスで最大のウエイトを占めるリーダー株の上昇モメンタムが反転し始めた場合、インデックスが脆弱になる可能性があると指摘している。そして、これらのリーダー株の多くが人工知能に関連しているとのことだ。彼は、この転換が6月から現れる可能性があると見ている。
ダウ・ジョーンズ・マーケット・データによると、S&P500指数は火曜日(6月2日)に9営業日連続で上昇し、10週連続上昇を達成する見込みである。しかし、表面上の動きとは裏腹に、インデックスは6営業日連続でネガティブなブレッドス(広がり)を示している。つまり、指数自体は上昇を続けているものの、S&P500採用銘柄の中で下落している銘柄数が上昇銘柄数を上回っているのだ。
下記の図を参照すると、チャート上部ではS&P500指数が4月初旬から6月初旬まで複数の取引日で連続上昇し、チャート下部では同期間におけるS&P500上昇銘柄数から下落銘柄数を差し引いた日々の差分が、直近6日間連続でマイナスを記録していることがわかる。
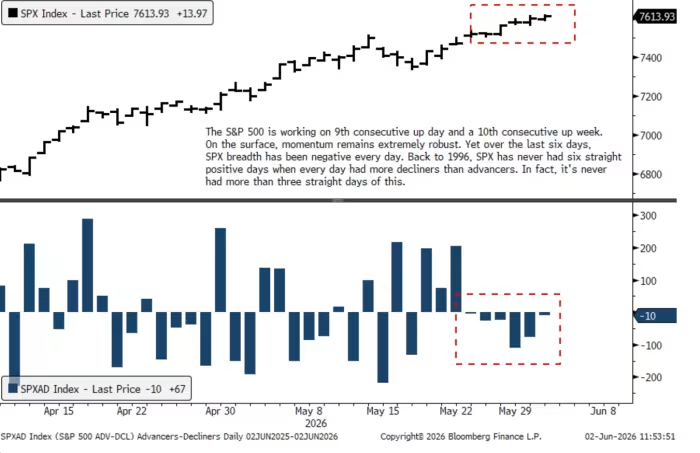
(出所:BTIG、Bloomberg)
このような状況は歴史的にも稀である。Krinsky氏は火曜日のリポートで、1996年まで遡るデータによれば、S&P500指数が6営業日連続で上昇しつつ、日々の下落銘柄数が上昇銘柄数より多いというケースはこれまで一度もなかったとした。実際、同氏によると、このインデックスではこれまで3営業日以上連続でこの現象が現れたことすらなかったという。
これは警戒すべき兆候であり、現在の上昇局面が少数の大型ウエイト銘柄への依存度を高めていることを示している。S&P500指数の上昇と構成銘柄全体の弱さの乖離は、Krinsky氏が言う「マーケットブレッドスパラドックス(市場広がりのパラドックス)」を際立たせている。つまり、市場の大部分の銘柄が軟調であっても、最大のウエイト銘柄が指数を引き上げ続ける可能性があるということだ。
これらのリーダー株が上昇を続ける限り、多くの個別銘柄が苦戦してもS&P500指数は上昇を続けられる。しかしKrinsky氏は、これらの勝者のモメンタムが鈍化し始めれば、同じく高い集中度が逆方向に作用する可能性があり、市場の他セクターで参加度が改善しても指数自体は下落する場合があるとみている。
Krinsky氏は、「もし最終的に持続的なモメンタムの反転が現れれば、市場の広がりが非常に強くても、主要なインデックスが下落するという現象が簡単に起こり得る。6月がこのような動きが始まるタイムウィンドウになる可能性が高いと考えている」と述べている。
市場の集中度は非常に顕著だ。Krinsky氏によれば、情報技術セクターのS&P500指数におけるウエイトは現在約40%に達しており、史上最高水準だという。また、インデックス構成銘柄の上位10銘柄だけで時価総額の約40%を占めている。
さらにダウ・ジョーンズ・マーケット・データによると、過去5営業日においてS&P500指数の11セクターのうち上昇したのは2セクターのみで、テクノロジーセクターが5.9%上昇、エネルギーセクターが0.3%上昇した。対して、下落幅が3%以上に達したセクターも3つあり、それらは不動産、公益事業、そして通信サービスセクターだ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今夜、「ハト派利上げ」?
米連邦準備制度理事会(FRB)は今夜利上げがほぼ確実視されているが、重要なのは「利上げ後の発言内容」だとされている。Citibankは今回の利上げを「微調整」と位置付け、今後の追加利上げが必ずしも必要ではないことを示唆したが、議長のパウエルが明確な先行き指針を示さない場合、市場は大きく変動する可能性があると警告している。一方、Goldman Sachsは、今回の利上げには十分な経済的根拠がないとし、インフレは一時的な要因に過ぎないと指摘、「シグナルを伴わない利上げ」になると予測している。
JPモルガン:「オープンソースショック」や「AIセキュリティ」は問題ではなく、今後2年間は資本支出の余地があり、半導体装置が「新たなボトルネック」となる
JPモルガンは、オープンソースモデルは脅威ではなく、規制による混乱は短期的であり、クラウドサービス企業のレバレッジも依然として低いと考えています。つまり、計算能力への投資のファンダメンタルズは変わっていません。同社は、2025年から2027年にかけて、7大テック企業の資本支出が4430億ドルから1兆5770億ドルへ急増すると予測しており、半導体装置がサプライチェーンの最も重要なボトルネックになり、ウェハー製造や先進的なパッケージング分野では新たな値上げサイクルが到来するとしています。
Micron幹部:ストレージがAIの限界を決める、実質的な新規生産能力の追加は2028年以降
マイクロンの幹部であるSumit Sadana氏は、メモリの帯域幅と容量がAIシステム性能の上限を決定する核心要素になっていると述べました。需給の構造的な不均衡に直面し、マイクロンは2027会計年度の資本支出を450億ドル超に引き上げる予定ですが、製造プロセスの複雑さにより、実質的な新規生産能力は2028年まで解放されない見込みです。さらに、長期供給契約は業界のビジネスモデルを再構築しており、ヒューマノイドロボットが次の大規模な需要を引き起こすとされています。
ゴールドマン・サックスが主要顧客に警告:AIモメンタム取引に前例のない亀裂が生じており、ヘッジを推奨
ゴールドマン・サックスは主要顧客に対し異例の警告を発した。AIモメンタムの構造に深刻な亀裂が生じており、AIテーマバスケットは高値から約45%下落している。短期と長期のモメンタムの日次パフォーマンスの差は過去5年間で最大となり、資金は半導体からソフトウェアへ急速にシフトしている。ゴールドマン・サックスはAIエクスポージャーを持つ投資家に対し、ヘッジを開始するよう明確に推奨している。
暗号資産価格
もっと見る


