
ユーロ:利上げでもユーロの弱含み傾向は変わらない可能性

1. 利上げの意図は非常に明確
ユーロ圏設立以来、欧州中央銀行はほぼ毎回、利上げまたは利下げの決定が米国連邦準備制度理事会(FRB)よりも遅れていましたが、4年ぶりにECBがFRBよりも先に利上げを実施しました。また、事前に市場に十分な価格調整や予想の時間を与えたため、実際に利上げが実現した後のEURUSDの反発は100ポイントにも満たず、月曜日早朝の米国とイランの交渉で大きな進展があったというニュースに後押しされ、辛うじて1.16のレベルを維持した状況でした。
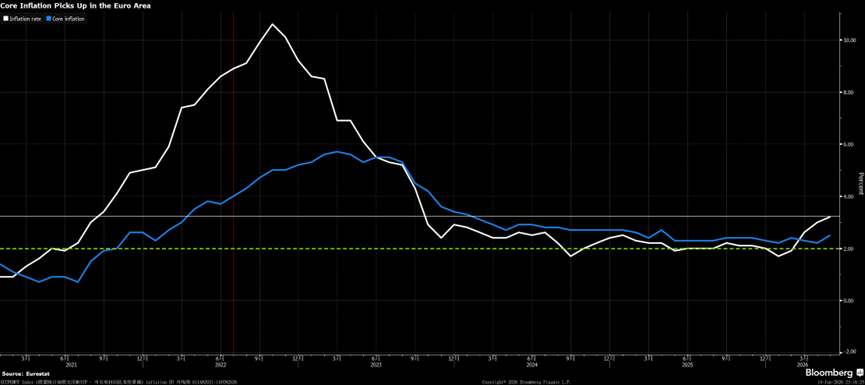
ユーロの利上げ理由も極めて明確であり、米国とイランの対立によって引き起こされる商品価格の持続的な上昇を恐れて、ユーロ圏のインフレーションが再び制御不能になることを懸念しています。たとえ利上げがすでに脆弱なユーロ圏経済に損害を与える可能性があっても、インフレーションを先行して抑制する方針です。現在の総合インフレ率およびコアインフレ率はいずれも2021年8月および12月の水準にあり、2022年利上げ時のインフレ率とは大きく異なりますが、連続的な前月比の上昇はECBを不安にさせています。
ユーロ圏のコアインフレは持続的に上昇
2. ユーロの軟調な展開は変えられない
今後ユーロが2022~2023年の値動きを再現することは、筆者の見解では難しいと考えられます。
1.もし米国とイランの対立が終結しなければ(現状では短期間で合意する可能性もある)、世界の商品価格はさらなる上昇を続け、FRBも利上げに踏み切る公算があります。さらに、米国経済はユーロ圏経済よりも耐久力があり、衝撃に耐える力が強いため、米ドルの安全資産的な特性が引き続き発揮されるでしょう。たとえFRBの金利政策がより慎重であったとしても、ユーロ圏が今年75bpの利上げという市場の予想に耐えられるかどうかには不透明な要素があります。
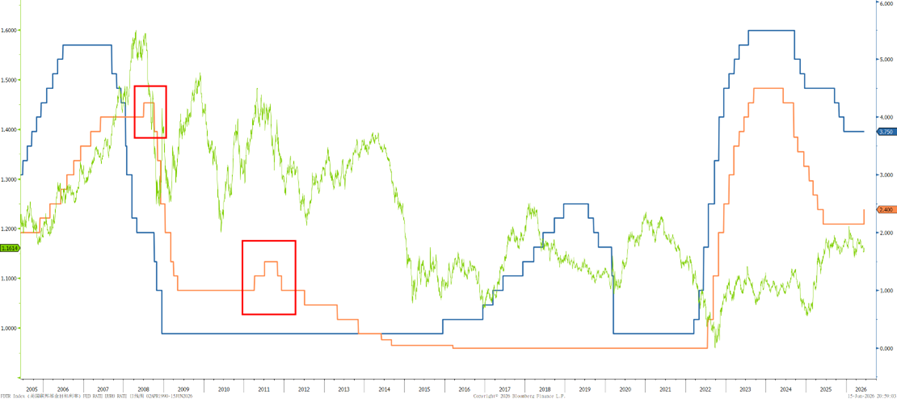
2.もし米国とイランの対立が早期に終息し、合意に達し、かつ双方がそれを順守し、イスラエルも新たな混乱を起こさない場合は、商品価格が下落します(タイムラグがあるため、市場では数か月から数四半期先と予想されています)。この場合、ユーロの追加利上げの可能性は低下し、中期的なユーロの上昇効果は限定的です。また、ECBは過去に2度、08年と11年に一時的な利上げの後、すぐに利下げに転じたことがあります。最近同様の経済・金融危機が発生する確率は低いですが、インフレが収束するにつれ、ECBが利上げを一時停止する可能性は十分にあります。
2008年と2011年、ECBは一時的な利上げ後に利下げへ転換
どのようなパターンであっても、中期的に見れば、ユーロの値動きは全体的に軟調です。
3. 取引面では、ユーロに弱気ならショートするべきか?
取引経験のある方なら皆知っているように、弱気だからといって必ずしもショートするわけではなく、ショートにはコストとリターンのバランスを考慮する必要があります。
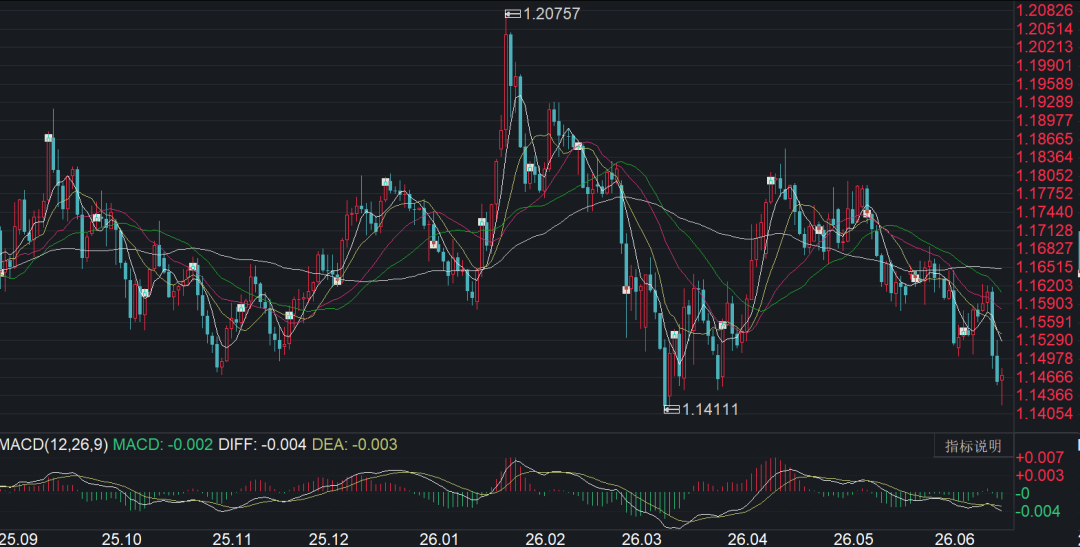
現在、ユーロドルはすでに1.15の大台を割り込んでおり、筆者は過去1年間の安値1.14が次の要注目ポイントになると考えています。もし1.14をなかなか下抜けできなければ、コストとリターンの観点から1.17より上でユーロのショートポジションをとる方がより確実かもしれません。
現状EURUSDはすでに1.15割れ
企業の視点で見ると、今年は人民元と米ドルが同時に強含む構図となる可能性がありますが、人民元の上昇予想が実現するかどうかにはタイムラグや範囲の不確実性があります。このような状況下で、ユーロによる売上回収を行う企業には大きな市場リスクが存在し、EURCNYの取引タイミングも読みづらいです。したがって、EURUSD+USDCNYの組み合わせや、オプション+フォワード/スポット/スワップなどの戦略を利用してリスクヘッジすることが推奨されます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックスのヘッジファンド責任者:「ゼロデイオプション」が米株のボラティリティを抑制、テクノロジーとエネルギーは依然として最良の選択
S&P500は、パンデミック以来最も長い27営業日連続で日中の変動が1%未満という低ボラティリティ記録を更新しました。ゴールドマン・サックスは、この「静けさ」の背後には、ゼロデイオプション戦略が市場を強制的にロックしているという警告を発しています。もし何らかのきっかけが現れれば、圧縮されたボラティリティのエネルギーが一気に解放される可能性があります。同時に、9月の利上げ観測が高まり、投資家心理は年内最低レベルに降下し、財政の持続可能性リスクも高まっています。この加熱する鍋は、あとどれくらい沸騰し続けるのでしょうか。
新たな売却嵐が間近か?AI ブル市場の強敵がついに登場——「グローバル資産価格のアンカー」が5%のスーパーラインを突破
10年物米国債の利回りが再び5%という重要な節目を突破したことで、高水準での攻防や資産パフォーマンスの加速的な分化が始まる可能性が高まっています。特に、エネルギーショックや米国の大規模な財政赤字の継続的な拡大が明確に緩和される前では、2023年末のような利回り急落を迅速に再現する条件はまだ十分に整っていません。

Anthropicが再び投稿:AI時代の経済はどのようになるのか?
Anthropicの経済学チームは、AI経済シナリオモデルを発表しました。シナリオは3つに分かれています:緩やかな持続的成長、GDPが倍増する大変革、年15%成長だが知識労働者が大量失業する極端なケースです。モデルでは仕事を「タスクの束」と見なし、AIによる各種タスクの強化や代替効果を分析しています。Anthropicは、2030年の経済の姿は決まっておらず、重要なのはAIの恩恵が広く共有されるようにすることだと強調しています。
「新しい連邦準備通信社」:ウォッシュの利上げ「退路なし」、トランプの「信頼」が試される
Nick Timiraos氏によると、8月のCPIが予想を上回ったことを受けて、今週のFOMCで利上げが行われる確率が急上昇したという。また、Waller氏のインフレに対する強硬な発言により、自身にはほとんど「後退の余地」がなくなった。選挙の7週間前に利上げが実施されるか否かは、Trumpが彼に対する「信頼」をどれくらい維持できるかを直接的に試すことになる。これまでWaller氏は「発言を控え、挑発を避ける」戦術でホワイトハウスと連邦準備制度理事会のバランスを保ってきたが、今回の会合以降は沈黙がもはや盾にはならないだろう。
暗号資産価格
もっと見る


