
ゴールドマン・サックスが初めてLuckin Coffeeをカバレッジ、強気姿勢:価格競争の中で逆風にもかかわらず拡大、中国本土市場で5.5万店舗の目標が期待できる

ゴールドマン・サックスは初めて瑞幸珈琲をカバレッジ対象に加え、買い推奨の評価を与えた。同社は中国最大のハンドドリップコーヒーブランドとして、激しい価格競争の中でも強力な参入障壁を築いているとし、中国本土市場での店舗拡大余地はまだ十分に残されている。収益性の改善と株主還元の可能性は追加の上昇要因となるとしている。
ゴールドマン・サックスは瑞幸珈琲の12カ月目標株価を49ドルと設定、現在の株価30.51ドルから約61%の上昇余地があると見込む。21倍の2026年予想PERに基づいて評価しており、OTC市場については10%のディスカウントを適用している。瑞幸珈琲は業界トップの規模優位性とデジタル化能力により、中国本土におけるハンドドリップ飲料市場のシェア拡大が引き続き期待できるとし、目標店舗数を5.5万店舗と位置づけている。
瑞幸は2025年から2028年にかけての売上高およびNon-GAAP純利益の年平均成長率がそれぞれ19%と26%に達すると予測。この成長の原動力は店舗数の拡大、デリバリー補助金正常化による利益率回復、継続的な運営効率の向上にある。同時に、2026年までに累計損失が累計黒字に転じる見通しであり、株主還元の拡大も期待できる——すでに2026年4月には3億ドルの自社株買いプログラムを発表しており、時価総額の約3%に相当する。
5.5万店舗の目標:規模とデジタル化による成長の堀
瑞幸は中国本土での店舗拡大余地が依然豊富だ。2025年末時点で中国本土の店舗数は3万店を超え、ハンドドリップコーヒー市場でのGMVシェアは28%、2位のStarbucksの約2倍となっている。台湾の711コーヒー(City Café)がハンドドリップコーヒー市場で35%のシェアを持つ点を参考にすれば、瑞幸が同等シェアを獲得した場合、想定店舗数は5.6万に上る計算となる。
この目標を支える主なロジックは3つある:
第一に、瑞幸の平均単価は約14元でStarbucksの半分、水準としては中国本土の時給の0.4倍となっており、高いアクセス性・コストパフォーマンスが普及率拡大の基盤となっている点。
第二に、瑞幸は自社APPやミニプログラム内での注文誘導により、9,800万人超の月間アクティブ取引ユーザーおよび4.5億の累計会員を蓄積し、強力なデータドリブンのオペレーション体制を構築。2025年の研究開発投資は6億元を超え、ハンドドリップ飲料ブランドでトップ。
第三に、ノンコーヒー商品(現磨ティーやフルーツジュースなど)が2025年時点で総杯数の20%以上を占めており、低・中所得都市での消費シーンや顧客層の拡大につながっている。
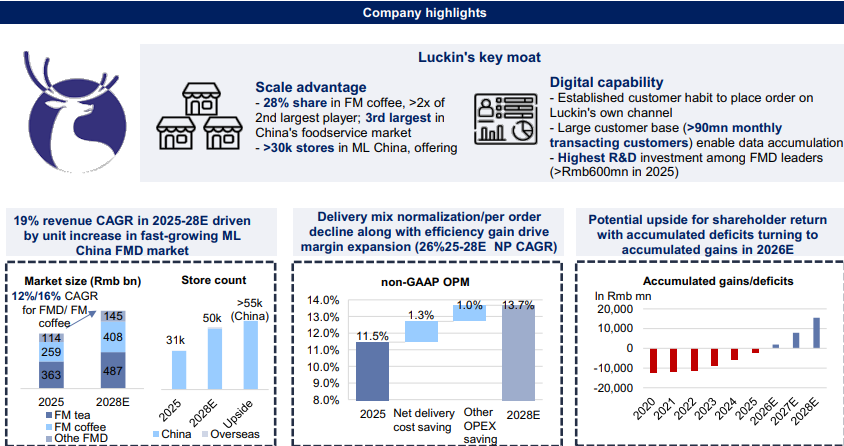
ボトムアップのシナリオ分析からも、各都市の一人当たり消費量を基にした場合、中国本土での瑞幸の店舗限界値は約6.9万に達することが示されている。
価格競争は合理化の方向へ、収益率回復の道筋は明白
瑞幸のNon-GAAP営業利益率は2023年に13%の過去最高を記録したが、その後Cotti Coffeeとの激しい価格競争(Cottiは2023-2024年に全商品9.9元/8.8元販促を展開)や店舗急拡大に伴う同店売上高(SSSG)の希薄化の影響で、2024-2025年にかけて約11.5%に下落した。
2026年には競争環境が2023-2024年の底より明確に改善。Cottiは2026年2月に全商品9.9元キャンペーンを中止し、チャネル調査によれば補助金終了後に店舗レベルの利益率が大きく悪化、最近は純店舗減少も見られる。
同時にデリバリープラットフォームの補助正常化が進み、瑞幸のデリバリー注文比率は2025年Q3-Q4の35〜45%から約30%まで低下が見込まれる。1注文あたりのデリバリーコストも前年比高1桁%の減少が予想され、2026年Q3以降、営業利益率の前年比伸び率がプラスに転じる見通し。
2028年までを展望すると、瑞幸のNon-GAAP営業利益率は順次14%にまで上昇、純利益率は10%、フリーキャッシュフローの売上高比率も高い1桁%まで改善することが見込まれる。
海外展開:東南アジアは有望、米国市場は時間が必要
瑞幸の海外ビジネスについては慎重な見方を維持しており、2028年の海外収益寄与は低い1桁%にとどまると予想。
東南アジア市場では現在、シンガポール(直営)とマレーシア(現地パートナーHextar Industries Berhadとのフランチャイズ)でそれぞれ約82~83店舗を展開。東南アジアのハンドドリップ飲料市場規模は中国本土の0.3倍にすぎず、Mixue Bingchengが東南アジア進出後の拡大ペースを参考にしても、海外GMVは中国本土市場の中位1桁%どまりで、成長余地は限定的。
米国市場ではより高い参入障壁が存在。StarbucksとDunkin'sが米国内のハンドドリップ系飲料店舗数の約3分の2を占めるほか、消費者のAPPによるデジタル注文習慣が未発達、店舗開設プロセスもより複雑・コスト高となっている。たとえ執行が円滑でも、米国での大規模展開には相応の時間が必要だ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今夜、「ハト派利上げ」?
米連邦準備制度理事会(FRB)は今夜利上げがほぼ確実視されているが、重要なのは「利上げ後の発言内容」だとされている。Citibankは今回の利上げを「微調整」と位置付け、今後の追加利上げが必ずしも必要ではないことを示唆したが、議長のパウエルが明確な先行き指針を示さない場合、市場は大きく変動する可能性があると警告している。一方、Goldman Sachsは、今回の利上げには十分な経済的根拠がないとし、インフレは一時的な要因に過ぎないと指摘、「シグナルを伴わない利上げ」になると予測している。
JPモルガン:「オープンソースショック」や「AIセキュリティ」は問題ではなく、今後2年間は資本支出の余地があり、半導体装置が「新たなボトルネック」となる
JPモルガンは、オープンソースモデルは脅威ではなく、規制による混乱は短期的であり、クラウドサービス企業のレバレッジも依然として低いと考えています。つまり、計算能力への投資のファンダメンタルズは変わっていません。同社は、2025年から2027年にかけて、7大テック企業の資本支出が4430億ドルから1兆5770億ドルへ急増すると予測しており、半導体装置がサプライチェーンの最も重要なボトルネックになり、ウェハー製造や先進的なパッケージング分野では新たな値上げサイクルが到来するとしています。
Micron幹部:ストレージがAIの限界を決める、実質的な新規生産能力の追加は2028年以降
マイクロンの幹部であるSumit Sadana氏は、メモリの帯域幅と容量がAIシステム性能の上限を決定する核心要素になっていると述べました。需給の構造的な不均衡に直面し、マイクロンは2027会計年度の資本支出を450億ドル超に引き上げる予定ですが、製造プロセスの複雑さにより、実質的な新規生産能力は2028年まで解放されない見込みです。さらに、長期供給契約は業界のビジネスモデルを再構築しており、ヒューマノイドロボットが次の大規模な需要を引き起こすとされています。
ゴールドマン・サックスが主要顧客に警告:AIモメンタム取引に前例のない亀裂が生じており、ヘッジを推奨
ゴールドマン・サックスは主要顧客に対し異例の警告を発した。AIモメンタムの構造に深刻な亀裂が生じており、AIテーマバスケットは高値から約45%下落している。短期と長期のモメンタムの日次パフォーマンスの差は過去5年間で最大となり、資金は半導体からソフトウェアへ急速にシフトしている。ゴールドマン・サックスはAIエクスポージャーを持つ投資家に対し、ヘッジを開始するよう明確に推奨している。
暗号資産価格
もっと見る


