
翌日のOMOが実施、どう理解すればいい?

6月29日と30日、以前から市場に期待されていた「翌日OMO」が実施され、操作金額はそれぞれ3000億元と6000億元でした。翌日OMOなどの一連の新たな金融政策が金利や為替市場に与える潜在的な影響はどのように理解すればよいでしょうか?
まず、最も重要なのは、資金コストが実質的に低下したかどうかという点です。現時点で翌日と7D OMOは同時に利用されており、代替関係ではありません。翌日OMOは「月をまたぐ資金供給強化」の意味合いがあり、金融政策の「柔軟性」に合致しています。価格が公表されていないため、ケースごとにおおよその推計ができます:
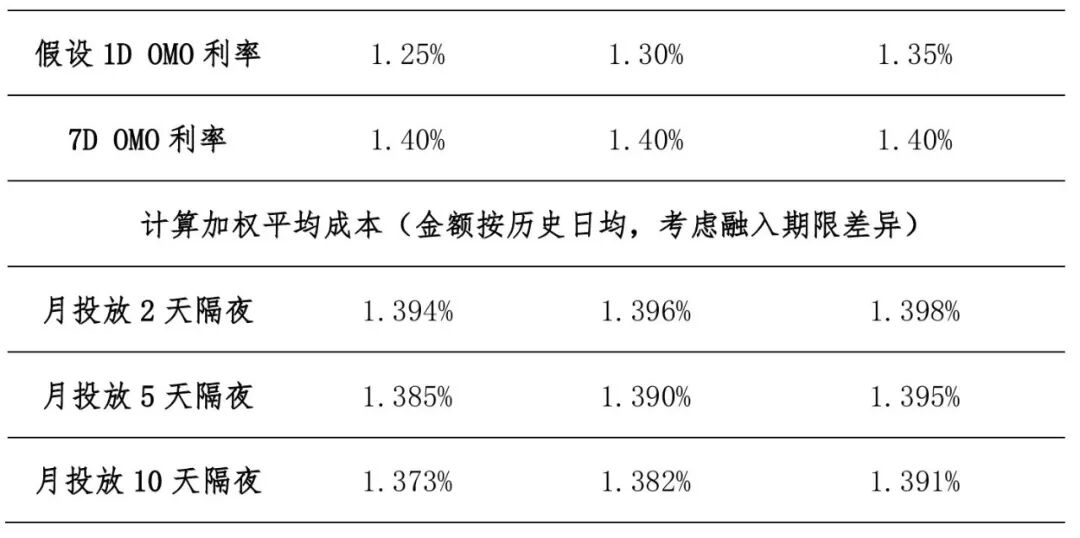
計算結果からは、もし翌日OMOが単なる「補充供給」として機能する場合、その資金期間自体が7日よりも短いことを考慮すれば、総合的な資金コストの低下は1~3bp程度と見込まれ、短期サイドの価格に織り込まれているといえます。したがって、7Dと比べて5bp、10bp、もしくは15bp低いとしても、それは総量的な緩和(預金準備率や金利引き下げ)とは同等に語れません。
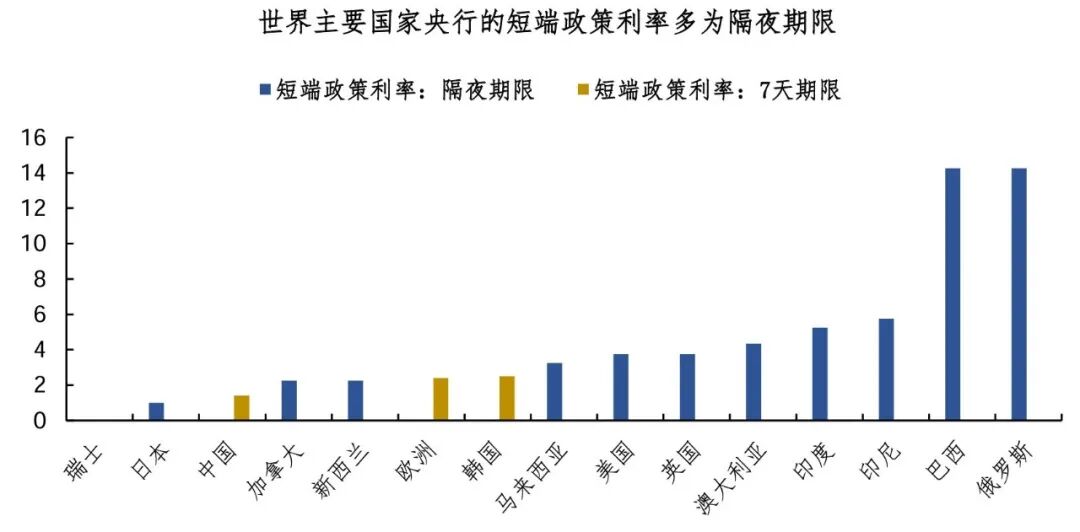
もちろん、長期的視点から見れば、最終的に翌日OMOが7D OMOに取って代わり主要な政策金利となる可能性もあります。国際的な事例を参考にすると、世界のほとんどの中央銀行は翌日物を使っています。ただ、これは将来の話であり、政策金利の「移行」には数か月、場合によっては年単位の移行期間が必要になるでしょう。以前のMLFの縮小も比較的緩やかなプロセスでした。
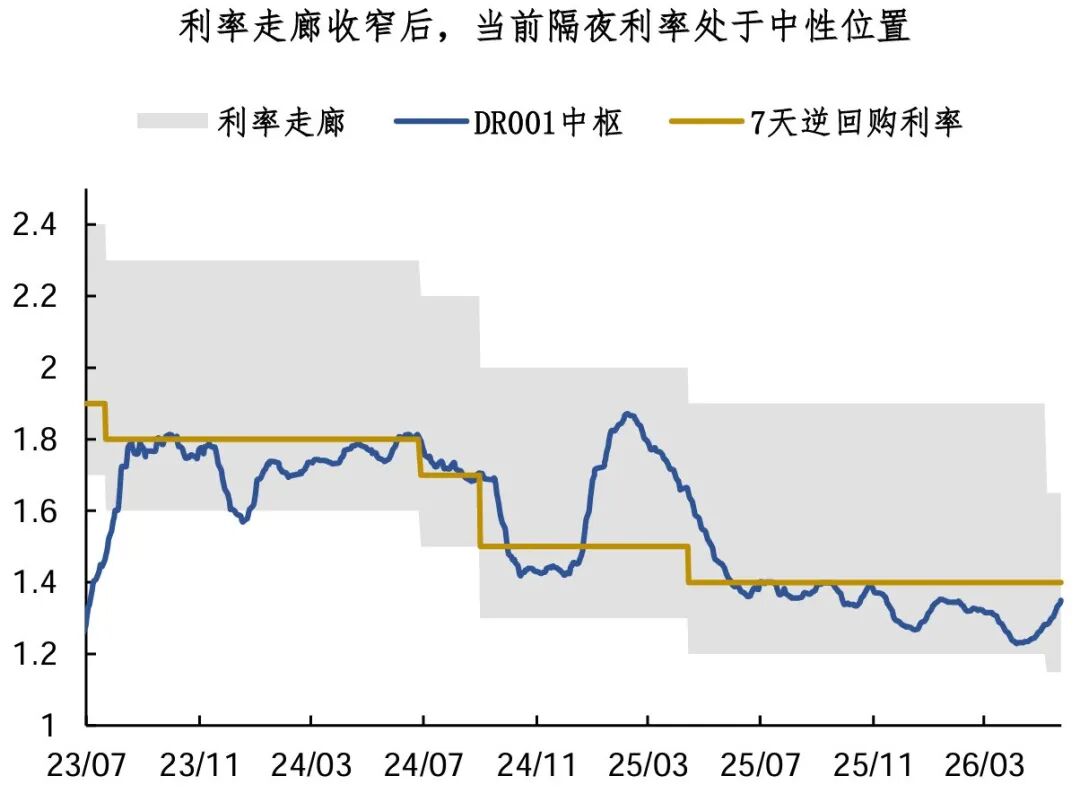
今後の資金環境をどう見るか。陸家嘴フォーラム以降、著者は新たな政策ツールと比べ、金利回廊の収縮の方が示唆的であると一貫して考えてきました。金利回廊が[1.2%,1.9%]から[1.15%,1.65%]に縮小されたのは、資金市場の変動が抑制されることを意味するだけでなく、金利回廊の「中央値」が1.55%から1.4%に引き下げられたことも表します。
新たな金利回廊下で、現在のDR001(1.35%)はもはや「緩和的」ではなく、「中立的」と理解するのが適切です。著者は、今後DR001が[1.3%,1.5%]のレンジで推移する可能性が高いと考えています。現時点では総量的な緩和はないものの、5月~6月のような大手銀行の資金供給縮小や資金の逼迫が再び起こることもないと思われます。
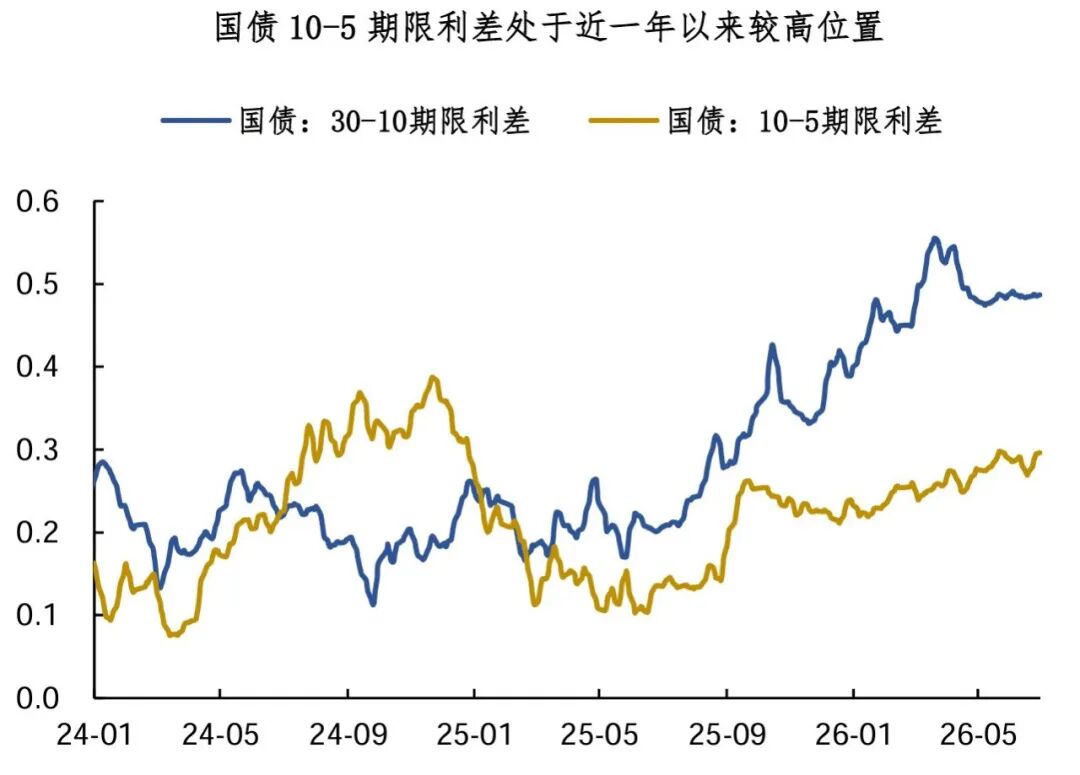
債券市場については、著者は7~10年の長期債を一貫して推奨しています。内需の弱さや政策のタイミングなど様々な要素が影響し、第2四半期の経済成長率は第1四半期を下回る水準が続くと予想され、ファンダメンタルズの観点から長期金利の低下がサポートされています。債券供給や期間スプレッド、クーポン収益などを総合的に考慮すると、長期側の価値は引き続き短期側を上回ります。
為替市場については、人民元は引き続き堅調を保つと見ていますが、年初と比べて上昇余地は限定的です。エネルギー安全保障と輸出の好調という2つの下支え要因は残っていますが、米国とイランの対立による市場への影響が次第に薄れ、かつ4~5月以降の輸出成長率の高さは主に価格要因によるものであるため、これまでの「従来の論理」の説得力は弱まっています。もし第3四半期も経済指標の弱さが続き、年内の総量的な緩和の可能性が高まれば、人民元も転換点を迎える可能性があります。
本日のまとめ:
1、6月29日と30日、市場が待ち望んでいた「翌日OMO」が実施されました。ケース別の推計によると、「補充供給」の場合、総合資金コストの低下は1~3bp程度で、ほぼ短期市場で織り込まれています。今後の資金動向については、金利回廊の縮小がより重要な意味を持ち、今後DR001は[1.3%,1.5%]のレンジで推移する可能性が高いです;
2、債券市場については引き続き長期債を推奨。為替市場については人民元の堅調は維持される見込みですが、年初に比べて上昇余地は限定的です。第3四半期も経済データが弱い傾向を継続し、年内に総量的な金融緩和の可能性が高まれば、人民元にも転換のタイミングが訪れる可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今夜、米連邦準備制度理事会(FRB)の利上げはほぼ確定、市場はウォッシュ氏の発言に注目:継続的な利上げのシグナルが出るか?
市場が本当に注目しているのは、「ドットチャート」が今年残り何回利上げがあるのかを示すこと、そしてウォッシュ氏が継続的な引き締めのシグナルを発するかどうかです。シティはこれを「ハト派的な利上げ」になると予想しており、ゴールドマン・サックスは今回の利上げに十分な経済的根拠がないと率直に述べています。スタンダードチャータードは利上げ自体が政策ミスであると考えています。もし強硬な連続利上げへの示唆があれば、市場は爆発的な反応を見せるでしょう。一番致命的なテールリスクは「予想外の据え置き」で、これによって信用危機と株式市場の激しい売りが引き起こされる恐れがあります。
私は390件のMeta Museの実際の利用事例を翻訳し終え、重要な事実を発見しました。

AIデータセンターの展開が投資家の注目を集める!Qualcomm(QCOM.US)の株価が2ヶ月ぶりの高値へ
投資家がQualcommの人工知能(AI)データセンターインフラへの進出戦略にますます期待を寄せている中、このチップメーカーはより多くの注目を集めている。

米国債5%時代の到来:短期的には「爆雷」は必ずしも起こらず、12~18ヵ月後に圧力が高まる可能性
高金利の本当の破壊力は、その持続期間にあります。2020年から2021年にかけて2~3%で発行された多額の債務が、6~8%のコストでの借り換え圧力に直面しており、その衝撃は12~18ヶ月後に集中して爆発する可能性があります。米国の住宅市場がまず直撃を受ける一方、商業用不動産、高レバレッジ企業、プライベート・エクイティ支援会社も同様に危険な状況にあります。もし高金利が半年以上続けば、市場の許容余地は完全に失われるでしょう。
暗号資産価格
もっと見る


