
米ドル:雇用統計発表夜の変動

Morning FX
ドルインデックスは7月初めに大きな陰線を描く——昨日、ドルインデックスは0.7%下落し、100の節目付近まで調整。USDJPYは1%下落し、161の水準まで後退した。
昨日の相場展開は非常に興味深く、多くの情報を反映している:
1、ドルの下落は主に米雇用統計の発表前(アジア・欧州時間)に起きており、明らかに先行した動きが見受けられる;
2、日中でリバウンドが目立ったのはいわゆる低金利通貨であり、円やスイスフランなどが該当する。明らかに、キャリートレードの資金が撤退しつつある。円の値動きを見ても日本当局の介入ではなく、キャリートレード資金の自主的な撤退と考えられる。
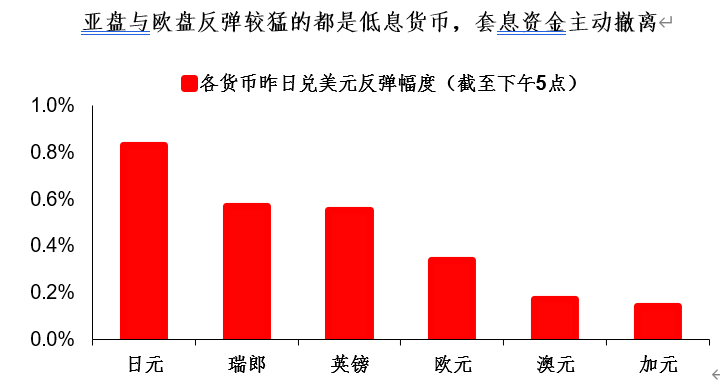
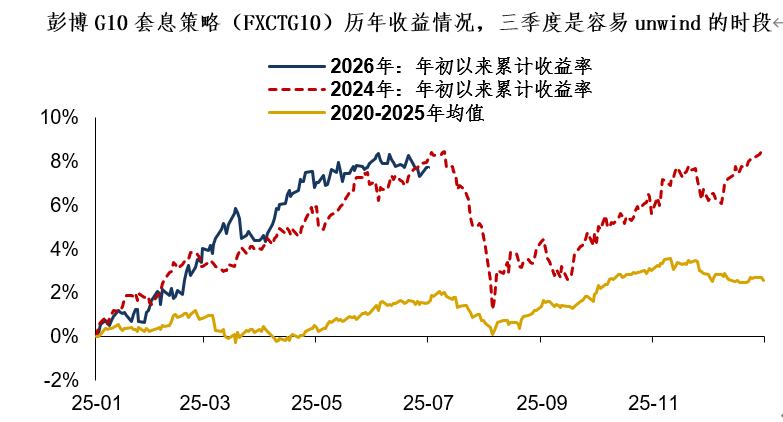
キャリートレード資金の意図は理解しやすい。今年はキャリートレードが好調で、ブルームバーグG10キャリートレードストラテジー(FXCTG10)は半年で7.6%の利益をあげている。年央時点でキャリートレード取引はかなりの含み益を抱えており、ポジションも集中的になっている(参考:「ドル強気ポジション過密」)。一部のキャリートレード資金が利益確定を検討するのは自然だ。
結局、2024年7月のキャリートレードの巻き戻しによる為替市場の大激震は記憶に新しく、そのきっかけは米雇用統計ショック+円の介入だった。今年上半期の市場環境も2024年とよく似ており、市場には「先んじて行動したい」という学習効果が働いている。
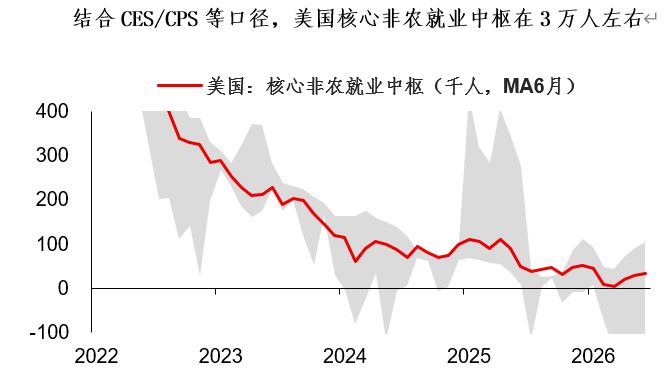
米国時間になると、雇用統計のヘッドラインは予想を下回るものの明らかな一時的要因があり、市場は初動下落の後、再び迷いを見せた。6月の非農業部門雇用者数の増加は5.7万人で、市場予想の11万人、およびストリートのウィスパー値8万人を下回った。レジャー・飲食業の採用縮小が今月の低い数値の主因(ワールドカップ+統計的要因)。同業種は先月4万人増加したが、今月は6万人減少し、合計で10万人分の減少がデータの大部分を説明している。
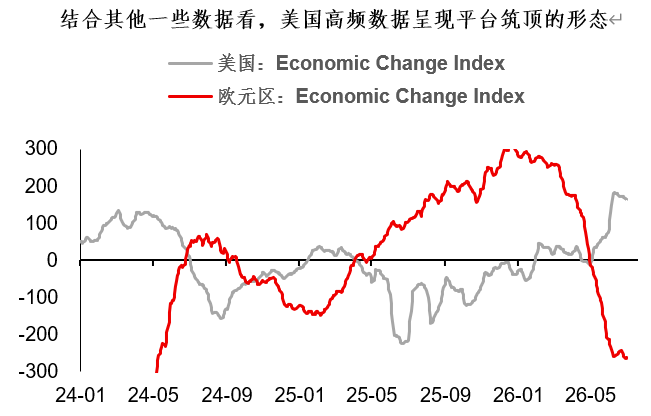
変動の大きい米雇用統計において単月の数値は大きな意味を持たない。しかし他指標とあわせてみると、米国の高頻度指標は明らかに天井圏での推移となっている。ただし、これまではユーロ圏指標があまりに弱かったため、あまり注目されていなかっただけだ……筆者の見解では、今回の低調な雇用統計ヘッドラインでより根本的な問題は、米国経済がすでに回復後のプラトー局面に入ったのかどうか?ということだ。
相場への目線、今後どう見るか?筆者は以下の点が重要と考える:
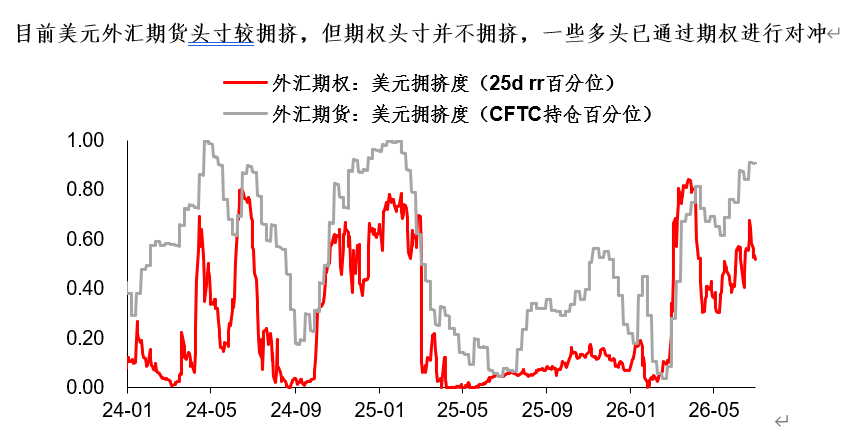
1、7月初旬のアジア・欧州時間の動きで、キャリートレードの自発的な利益確定意欲が確認できる。2024年の前例もあり、第3四半期は巻き戻しが発生しやすい時期。キャリートレードの利益確定はドルなど高金利通貨には不利だが、多くのドル多頭はSell Call/ buy putなどオプションでヘッジしており、パニック的な急落のリスクは限定的だ;
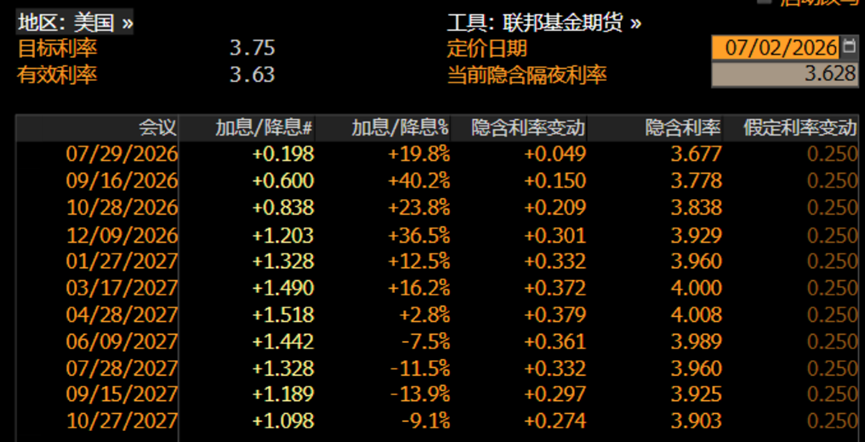
2、「米国経済が回復後のプラトー局面に移行しているか?」という疑問は、米国債など金利商品の今後を大きく左右する。高頻度指標の横ばいが続けば、FRBによる積極的な利上げの余地はなくなり、利上げ期待の調整が必要……現時点で市場は9月のFRB利上げを約60%程度織り込んでおり、まだポジショニングの余地がある。
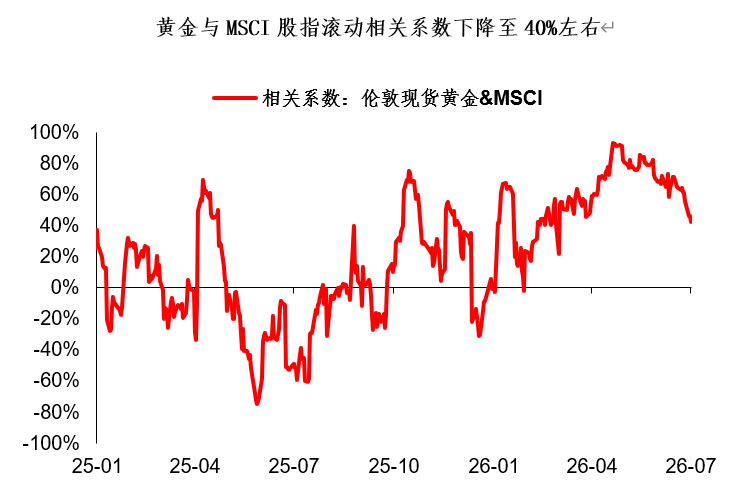
3、一部が利確に走る一方、一部はポジション構築に動く。人気トレードの巻き戻しニーズが出れば、上半期に不調だった「不遇アセット」が再び見直されるはず。特に注目すべきは金と銀——この2つは第2四半期に十分な洗いが進んでいる。現在、ロンドン金スポットとMSCI株価指数の相関係数は約40%まで下がり、健全な水準に接近。今は配分の好機と言える。
本日のまとめ:
1、ドルインデックスは7月初に大きな陰線となり、昨日の相場は多くの情報を映し出した。市場には自発的なキャリートレードの利益確定ニーズがあり、上半期にキャリー資金はかなりの含み益と集中ポジションを持っているため、一部の資金が段階的な利確を検討するのは当然の流れ;
2、米国時間に入り、雇用統計のヘッドラインは予想を下回ったが明確な一時要因もあり、初動下落後は市場も迷いを見せた。高頻度指標の状況から推察すると、米国経済は明らかにプラトー形成にあり、より根本的な疑問は「米国経済が回復後のプラトーに入ったか?」ということ。
3、為替相場ではキャリートレードの利確はドルなど高金利通貨には逆風となるが、急落リスクも限定的。金利では米国債の利上げ期待に調整余地、貴金属では金・銀とも第2四半期の洗いを経て今は配分好機となっている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アップルの予約販売追跡:iPhone 18 Proシリーズ、海外での需要シグナルは弱め、Duoのレビューは好評だがハードウェアは遅れ気味
ジェフリーズの調査によると、iPhone 18 Proの販売開始後、米国・英国・ドイツ・日本の主要4市場における納期は昨年より5~11日短縮され、米国では納期待ちが不要となっている――生産能力が同様であることを前提にすれば、これは明確な需要低迷の兆候である。中国・香港市場は逆風にもかかわらず堅調だが、依然として投機的な在庫積み上げの疑いが残る。新しい折りたたみ式Duoはソフトウェア体験に肯定的な評価を得ているものの、2000ドルという高価格で254gの本体とデュアルカメラという構成になっており、ハードウェア面ではAndroid競合機種に全面的に遅れをとっている。ジェフリーズは「市場アンダーパフォーム」の評価を維持し、目標株価は現在価格から21%下落の含みがある。
UBS健康福利調査:Elevance Health (ELV.US)がリード、米国雇用主が医療コスト上昇に備える
UBSによる従業員福利管理機関の年次調査で、Elevance Health(ELV.US)はアメリカの健康保険会社の中で最高評価を獲得しました。

米国債市場の制御不能と債務の急速な増加が利上げ余地を大幅に圧縮し、goldの長期的な根本的価値を際立たせている

“光を追う”から“光の源へ向かう”! 大摩が断言:算力の津波の中、ガラス繊維布と銅箔が材料のスーパーサイクルを引き起こす
モルガン・スタンレーが最新のリサーチレポートを発表し、世界的なAIインフラストラクチャーの急速な拡大が、下流のGPUやウェハ製造から、上流の重要な基礎材料分野へ全面的に波及していると指摘しました。

暗号資産価格
もっと見る


