
180億ドルが金から流出!3年間の強気相場が終焉、しかし「本当のベア」はまだ現れていない

金価格は過去20年間で最悪の月間を経験した後、先週は再び1オンスあたり4000ドル超を維持しました。投資家が利上げとドル高への賭けを減らしたことで、短期的な売り圧力が緩和された形です。
これは市場が底打ちを確認したことを意味するわけではありません。金の利食いが続いたことで3年間続いた強気相場が終了しましたが、現時点で投資家が大規模にショートポジションを構築し、金価格のさらなる下落に賭けているという十分な兆候は見られません。
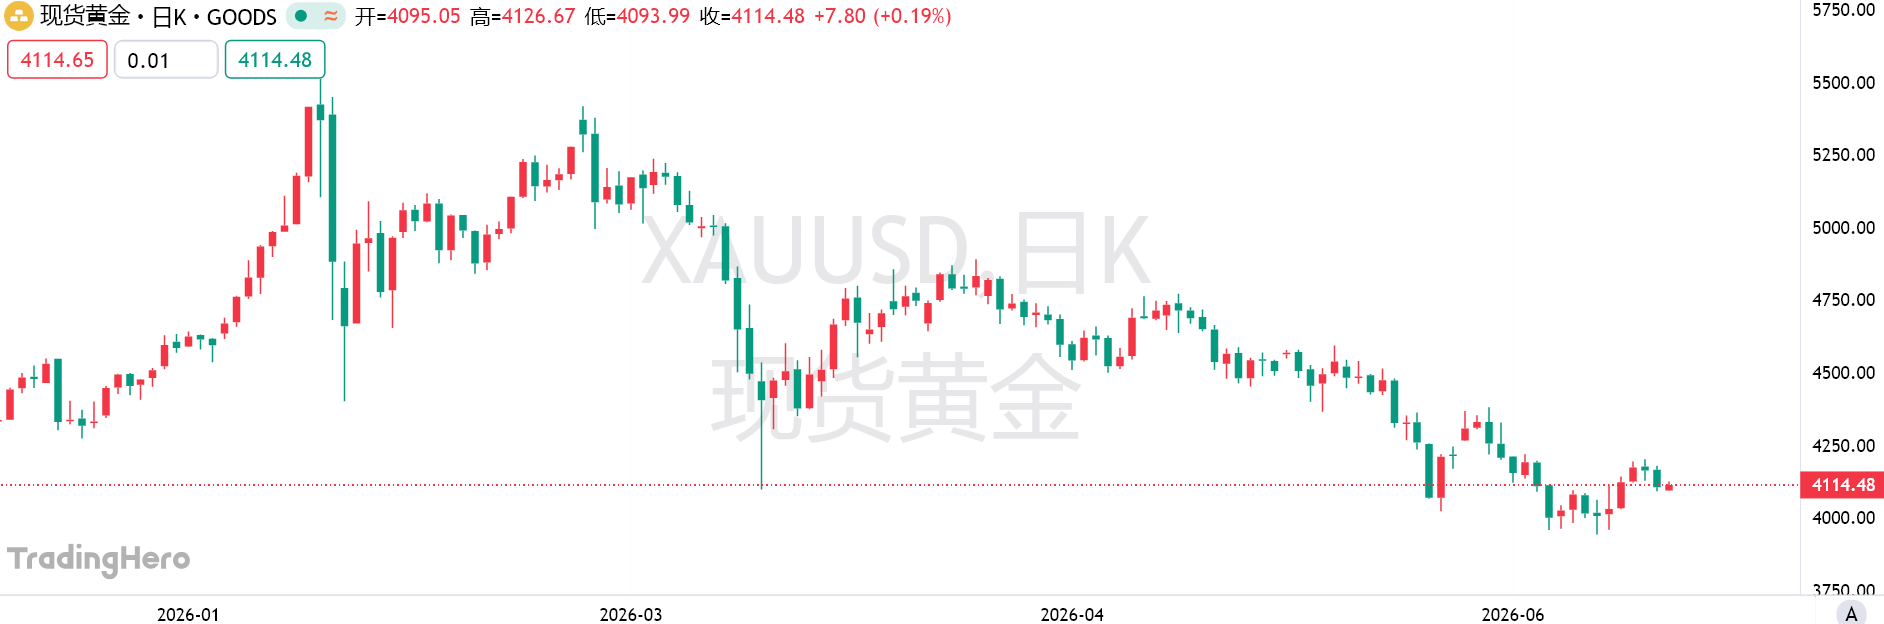
1月に金価格が1オンスあたり約5600ドルの過去最高値に達して以来、投資家はBloombergが追跡する金ETFから180億ドル近くを引き揚げました。この資金流出は先月の金価格急落を加速させ、金価格をベアマーケット領域に押し下げ、1オンスあたり4000ドルを何度も割りました。
先物市場から上海やニューヨークの小売市場に至るまで、ロングポジションの解消が広がっています。多くの投資家は金の長期的な見通しに依然として強気を保っていますが、市場心理がさらに悪化し、金価格を一段と引き下げるかどうかを注視しています。
金市場が本当に弱気へ転じたかを判断するには、いくつかの主要な資金フロー―ETF投資家、ニューヨーク先物市場の短期トレーダー、各国中銀、およびかつて強気だった機関・ファンドマネージャー―を注視する必要があります。
ETF資金流出が金価格を圧迫
現物金に裏付けされたETFは、個人や機関投資家が金へのエクスポージャーを得る主要な手段の一つです。資金の流入・流出は、他の資産に対する金の魅力を示す重要指標ともみなされています。
イラン戦争の勃発以降、ETF投資家による売りが明確に金価格を抑えました。この一連の売りで、金は6月に過去20年近くで最大の月間下落率を記録しました。
金は通常、地政学的な混乱時に恩恵を受けますが、今回はこの紛争が原油価格を押し上げたことで、より大きなインフレと金利への懸念が生じました。投資家が利上げに備える中、ETFからの資金流出が加速しました。利上げは米国債など金利のつく資産に対する金の魅力を低下させるためです。
J.P. Morganのアナリストはレポートで、ETF投資家は特に借入コストの変化に敏感であり、その他の需要が落ち着いている時、彼らが「金のマージナルプライス決定要因」となっていると指摘しています。
現在J.P. Morganは、今年世界の金ETFから約50トンが流出すると予想しています。同社は以前は約400トンの流入を予測しており、これは大きな見方の逆転を意味します。
Greg Shearerを中心とするJ.P. Morganのアナリストチームは、長期的な強気観を維持していますが、「マクロ・金利環境は今後数四半期にわたって金価格を低いレンジに抑え続ける可能性がある」と述べています。
中銀の買いは依然キーベアリアブル
長期的に中銀による需要は金価格の上昇を支える重要な原動力となってきました。イラン戦争初期には、トルコ・ロシア・アゼルバイジャンなどの中銀が金を売却したと報じられ、市場心理を冷やしました。
こうした売却は、各国中銀が今後さらに広範に金を売り出すリスクを投資家に再評価させました。しかし、最新の業界推計では各国中銀は第1四半期に実際に金購入ペースを加速させていることが示されています。
調査データによれば、各国中銀は今後も引き続き金の購入意欲を持っています。世界最大級の主権的金買い手の1つである中国人民銀行は20カ月連続で金を増やしています。
Royal Bank of CanadaのコモディティストラテジストであるChris Louneyは、「中銀が金の準備資産をどう考えるか、そのスタンスには一貫性がある。脱ドル化や資産分散を推進したければ、世界の通貨システムに組み込まれている長期的ストックとして金は自然と選ばれる」と述べています。
先物市場のショートは低水準にとどまる
金市場の一部では資金フローを追うのが難しい領域もあり、世界の中心であるロンドンの店頭金取引市場などがそれにあたります。一方でニューヨーク先物市場のファンドポジションは監督機関へ報告されるため、分析しやすいのが特徴です。
ニューヨーク先物市場のデータによれば、機関投資家のショート(売り持ち)ポジションは依然として歴史的低水準付近にとどまっています。金価格下落の主な売り圧力は実際にはロングポジション解消が中心であったと言えます。
TD Securitiesのコモディティストラテジー責任者であるBart Melekは、マクロ環境が悪化すれば、裁量的なクオンツファンドやその他の投機的投資家がショートポジションを増やす余地はまだあると語ります。
彼が言うマクロ圧力とは、特にドルと利回りの高止まり、あるいはインフレが米連邦準備制度理事会(FRB)のタカ派姿勢継続を促す事態などを指します。
ニューヨーク市場では、多くの取引がコモディティ・トレーディング・アドバイザー(CTA)と呼ばれる短期投資家によって主導されています。彼らは基礎的な需給よりもテクニカル要因に基づいて取引する傾向があります。
Melekによれば、TD Securitiesの分析では、過去1年のほとんどの期間でこの種の投資家はロングからの利食いを進めてきました。しかしネットポジションで見ると、彼らがやや弱気寄りになったのはここ数週間が初めてです。
「金のリトレース(価格調整)の大半はロング解消によるものであり、投資家のショート拡大によるものではないようだ」と彼は述べ、「ショートは今のところそれほど多くないため、ショートの増加にもロングのさらに削減にもまだ十分な余地がある」と指摘します。
金ロングは長年ウォール街のコンセンサストレードの一つでした。ここ数週間、UBS、Goldman Sachs、Deutsche Bankなど複数の銀行が金価格予想を引き下げています。
それでも、アナリストの大半は金の長期強気シナリオに変化はないと見ています。ただ、金価格がすでに底を打ったと即断する向きはほとんどいません。
MKS Pamp SAのメタルストラテジスト責任者Nicky Shielsは、市場が「熱狂から清算段階に移った」と指摘し、金価格の次の上昇にはドルの上昇一服や通貨安といった構造的テーマの再浮上が必要だと話します。
DNCA Invest Strategic Resource FundのAlexandre Carrierは、以前は他のアセットクラスと比べて貴金属の持ち高を抑えていましたが、金価格の下落を受けて買いを計画しています。
「金利見通しがより明確になり、ドル高が一服すればわれわれはポジションを積み増す可能性が高い」と述べています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
欧米の金利動向は分化する可能性!Citadel Securities:エネルギーショックと高金利がヨーロッパ経済の下押し圧力を強める可能性
キャッスル証券は、エネルギー価格のショックと欧州中央銀行による金融政策の引き締めがヨーロッパの債券利回りの上昇を促しているものの、この2つの力は最終的に利回りのさらなる上昇を制限する要因となる可能性があると考えています。

アメリカ銀行(BAC.US)、一時株価が6%急落 CEOが慎重な姿勢を示す:第3四半期の取引収益は前年同期比で横ばいの見込み 投資銀行業務の手数料収入は予想を下回る可能性
米国銀行の最高経営責任者(CEO)であるBrian Moynihanは、同銀行の第3四半期の取引業務収益が前年同期と「ほぼ同水準」になる見通しであると述べました。これは、上半期の力強い成長を経て、ウォール街の取引業務の成長勢いが鈍化しつつあることを意味しています。

前日の米株市場 | 主要3指数が下落、AI大手企業が開発ペースの減速を呼びかけ、関連株が全面安
取引終了時点で、ダウ・ジョーンズ指数は152.01ポイント下落し、下落率は0.29%、52,421.28ポイントとなりました。S&P500指数は37.03ポイント下落し、下落率は0.48%、7,619.95ポイントとなりました。ナスダック総合指数は146.62ポイント下落し、下落率は0.56%、26,186.41ポイントとなりました。

主要な迂回パイプラインが閉鎖された後、サウジアラビアがホルムズ海峡経由の原油輸出拡大を模索していると報じられる
サウジアラビアが先週攻撃を受けて閉鎖した東西石油パイプラインは、以前は日量最大500万バレルの原油を輸送していた。アメリカのエネルギー長官は、このパイプラインがまもなく運用を再開すると予想しているが、地域当局者は復旧までに数週間かかる可能性があると述べている。サウジアラビアの8月の原油輸出量は日量300万バレルまで減少し、少なくとも過去9年で最低となったが、9月には増加している。イランは、サウジアラビアの要請に応じて、ペルシャ湾諸国が今週月曜日に開催する予定だったホルムズ海峡の海運関連会合を延期したと述べた。トランプ前大統領は、イランが切迫して合意を求めており、米国が参加するかどうかは自分が決定するとし、米国側は柔軟な姿勢を示していると述べた。
暗号資産価格
もっと見る


