
大幅な下落の後、ゴールドの価格のアンカーにはどのような変化があったのか

汇通网7月13日讯—— 7月13日月曜日のヨーロッパ午前取引で、スポットゴールドは2日連続で下落を続けている。現在は4070ドル/オンス付近で取引されており、日中で約1.2%下落。同時期にブレント原油は77.5ドル/バレルまで上昇し、ドルインデックスは100.90付近。ホルムズ海峡通行リスクが再びエネルギー・インフレ・金利カーブに影響を与えているが、ゴールドは紛争の激化から恩恵を受けていない。これは現在の主導変数が単なるリスク回避から実質金利・流動性制約に切り替わったことを示している。
7月13日月曜日のヨーロッパ午前取引で、スポットゴールドは2日連続で下落を続けている。現在は4070ドル/オンス付近で取引されており、日中で約1.2%下落。同時期にブレント原油は77.5ドル/バレルまで上昇し、ドルインデックスは100.90付近。ホルムズ海峡通行リスクが再びエネルギー・インフレ・金利カーブに影響を与えているが、ゴールドは紛争の激化から恩恵を受けていない。これは現在の主導変数が単なるリスク回避から実質金利・流動性制約に切り替わったことを示している。
衝突激化時にゴールドが下落する理由
リスク回避はゴールド上昇の十分条件ではない。ショックが主に成長と物価を押し下げる場合、資金は通常ゴールドに流れる。だが、ショックが原油や輸送・保険コストを先に押し上げる場合、市場はインフレと政策金利の期待を高める。ゴールドは利息を生まず、名目利回り上昇、利下げ期待の後退、ドル高となると、ゴールド保有の機会コストも同期して上昇する。
エネルギーショック、利回り上昇、ドル高が同時に発生すると、リスク回避の買い圧力を一時的に上回る。より深い論理として、供給型インフレは実質金利パスをまず引き上げるが、市場が金融政策によるインフレ抑制能力を疑い始める、または成長損失が物価ショックを明らかに上回る場合だけ、ゴールドの通貨的属性が再び優位に立つ可能性がある。
FRBの反応関数が価格決定のコアに
FRBは6月会合でフェデラルファンド金利の目標レンジを3.50%~3.75%に維持した。議事録によると、インフレリスクは引き続き上向きで、雇用の下振れリスクはやや緩和された。少数の政策決定者は利上げの理由があると考えているが、今回の据え置きには賛同している。議事録では4月の個人消費支出価格の総合前年比が3.8%、コア指数が3.3%であったこと、スタッフ推計で5月の総合指数は4.1%、コアは3.4%まで上昇したことも示された。
金利先物は現在、FRBが9月に利上げする確率を約71%と織り込んでおり、前週の約63%から上昇している。これは、ゴールドの前に立ちはだかるのが単なる高金利の長期化だけでなく、政策が再度引き締められる尾部リスクが再評価されていることを意味する。今後、消費者物価、生産者物価、小売データがコスト伝達を示し続ければ、短期金利は長期よりも敏感に動き、イールドカーブの再評価がゴールドの保有コストに直接影響する。
テクニカルな構造は依然として弱含みの修復
日足チャートでは、ボリンジャーバンドの中央線が4145.11ドル/オンス、上限が4343.54ドル/オンス、下限が3946.68ドル/オンスで、現値は依然として中央線を下回っている。以前の安値3943.65ドル/オンスは下限とほぼ一致し、反発の高値4202.09ドル/オンスは下落中の中央線を転換できず、より早い高値4382.04ドル/オンスはより高いレベルでの買い仕掛けゾーンとなっている。
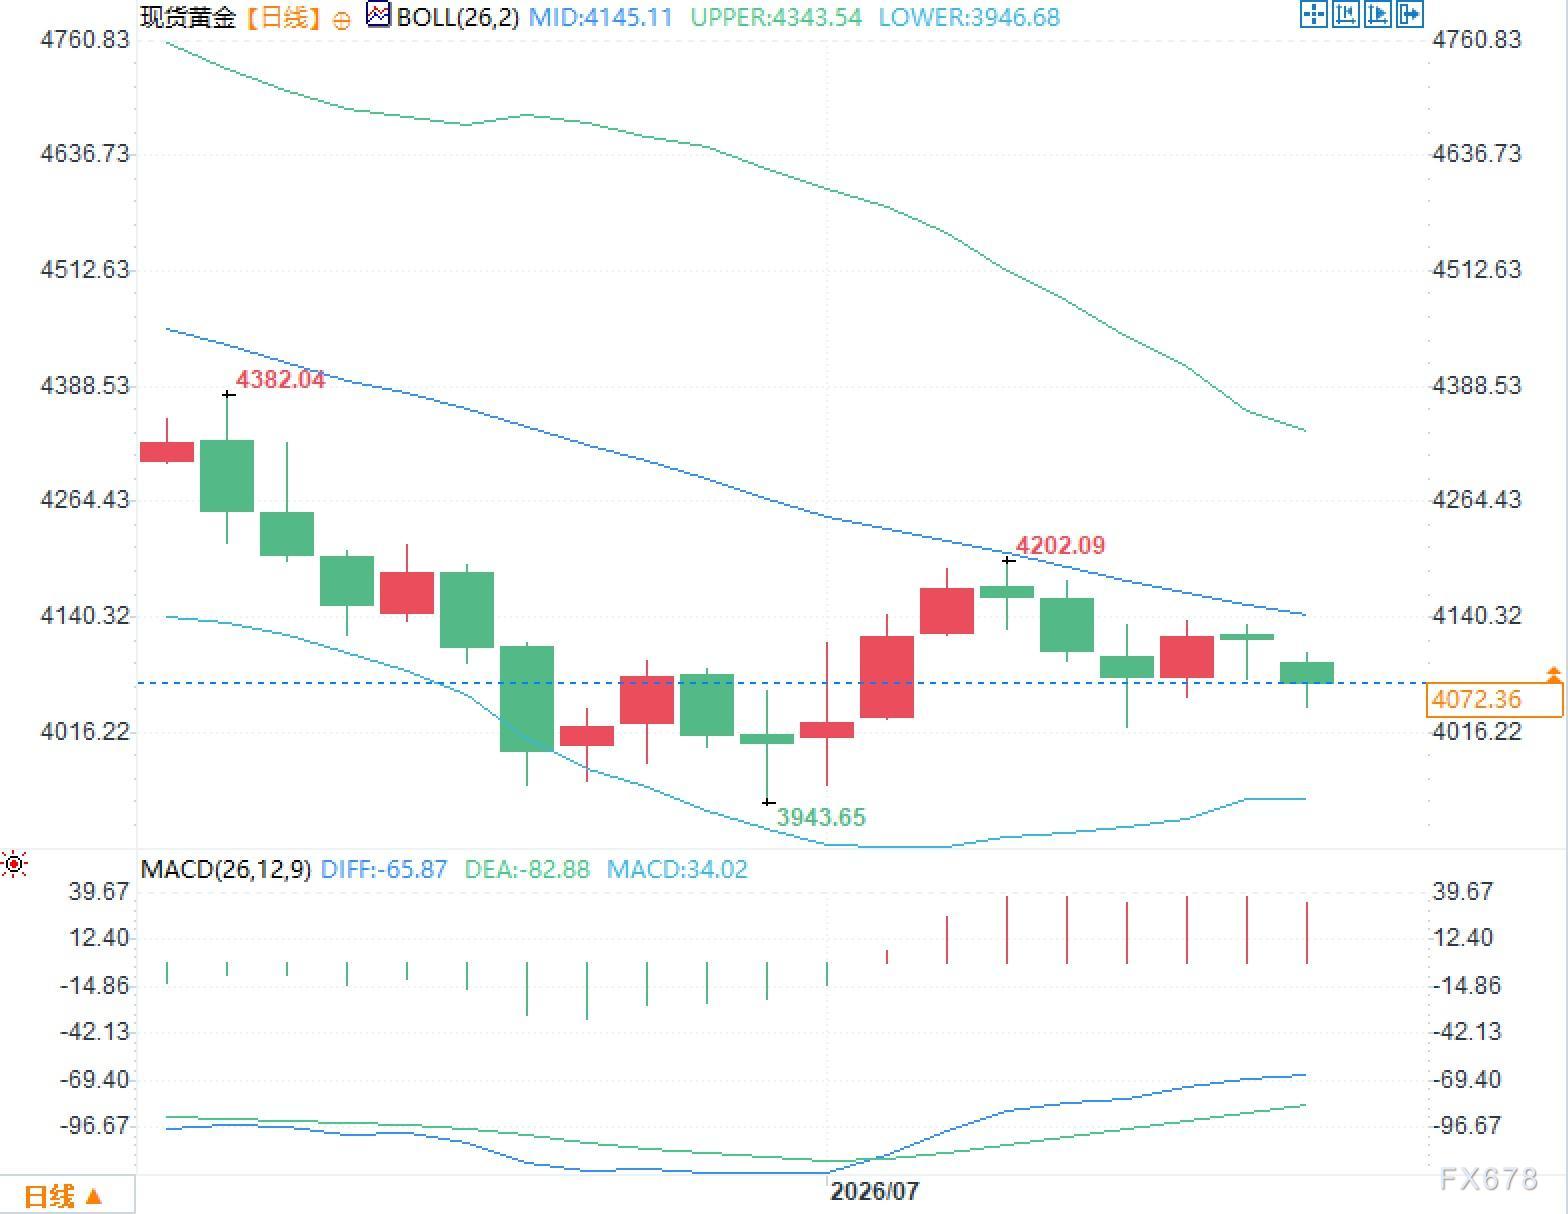
MACDのDIFFは-65.87、DEAは-82.88、ヒストグラムは+34.02となり、下落の勢いが縮小しているが、2本の線は依然としてゼロラインの下側にあり、これはトレンド転換ではなく、むしろ売られすぎからの修復に近い。4140~4202ドルのゾーンは短期的な供給圧力を反映し、3943~4000ドルのゾーンは現在のボラティリティ構造の重要な均衡帯となっている。ボリンジャーバンド全体は依然として下向きの傾斜を見せており、仮に価格が急速なリバウンドを見せても、中央線の横ばいとボラティリティ収束が伴わなければ、市場が一方的なレバレッジ解消から安定的推移へと移行したと確認できない。
ポジションの縮小はレバレッジ解消がまだ終わっていないことを示唆
7月7日時点で、ゴールド投機のネットロングポジションは114,854枚に減少し、前週比で1,964枚減った。さらに注目すべきは、ロングポジションが1,320枚増加し134,791枚となった一方、ショートポジションは3,283枚増加し19,937枚となり、ネットロングの減少が単純な撤退ではなく、ヘッジと方向性ショートの増加の方が速いことを示している。
2月末のイラン・アメリカ間の衝突以降、金価格は累計で20%超下落し、4,000ドル/オンスを割った(2025年11月以来初)。3年間の上昇による利食い、ボラティリティ上昇後の証拠金制約、夏場の流動性の低さが価格の弾力性を増幅させている。今後の価格決定を見るには、原油が高水準を維持できるか、短期金利がさらに上昇するか、インフレデータがエネルギーコストのコア価格転嫁を証明できるかに注目する必要がある。ポジション構造が引き続きショートの増加がロングの増加を上回れば、どんなリスク回避の反発もまず在庫とヘッジ売りのリリースに直面し、持続的なトレンドにはすぐには至らないだろう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
機関:FRBの今回の利上げは一度限りの操作となる可能性があり、今回の利上げサイクルはこれだけになる見込み
米国債「極端ショート」集結!原油価格と米国債利回りの「二重の挟撃」で利上げ期待が最大化、市場は本格的な新たな金融引き締めに現金で賭ける
一部の熟練したウォール街アナリストによれば、市場が消化しやすい組み合わせは、小幅な利上げと明確なデータ依存の立場を組み合わせることであり、投資家がこれをインフレ再発を防ぐための限定的かつ穏やかな金融政策調整と理解できるようにすることが望ましいという。

インテルCEO:CPUは需要の50%しか満たしていない、14Aは来年第1四半期に生産開始予定、新アーキテクチャで推論時の消費電力をGPUの1/15まで削減可能
インテルCEOの陳立武氏は、AIエージェント時代の到来によりCPU需要が爆発的に増加しており、インテルは現在顧客の約50%の供給需要しか満たせていないと述べ、複数のテック大手CEOから購入の電話が殺到していると明かしました。プロセスノードに関しては、18Aノードが全面的に量産されており、14Aノードは来年第1四半期に生産開始予定です。工場データの公開により、歩留まりは毎年約7%向上しています。さらに同氏は、消費電力のボトルネックに対処するためにニューロモーフィックコンピューティングを推進し、量子コンピューティングが3~5年以内に実質的な産業的インパクトをもたらすと予測しています。
暗号資産価格
もっと見る


