
機関:FRBは今年金利を維持する可能性が高く、米国の政策が世界の中央銀行に金の保有を増やすことを促している

匯通網 7月16日 報道—— フランス国外取引銀行のエコノミスト、クリストファー・ホッジによれば、2026年のインフレはFRB(米連邦準備制度)の最重要関心事であるが、年内の金利は高い確率で据え置かれるだろう。新任FRB議長のウォッシュはタカ派的な姿勢を示しており、過度な強硬路線が今後の政策調整の余地を狭める可能性がある。米国の変動しやすい貿易及び制裁政策はドルの準備通貨としての魅力を弱め、地政学的要因も重なり、各国の中央銀行は引き続き金の保有を増やし、世界の準備資産の多様化が進行している。
フランス国外取引銀行 米国チーフエコノミストのクリストファー・ホッジ(Christopher Hodge)は、2026年残りの期間はインフレがFRBの最優先課題となるが、通年を通じて金融政策は金利がほぼ変更されないとの判断を示した。
新任FRB議長ケビン・ウォッシュ(Kevin Warsh)は就任後、強いインフレ抑制のタカ派姿勢を示し、フォワードガイダンスを排除、ドットチャートの予測参加も拒否し、政策発言による自身への行動制約が高まっている。さらに、米国の多様化する貿易・制裁政策がドルの準備資産としての魅力を減退させ、地政学的環境の影響も加わり、各国中銀は金の保有を拡大し続け、世界の準備資産の構造が再構築されている。
内外インフレの層別評価、FRBは年間通して金利を据え置きへ
ホッジ氏は、FRBの政策の中心は明らかに物価安定に傾いており、米国はこの5年で2%のインフレ目標を達成できていないと指摘。関税やエネルギーショックが物価を押し上げ続けている。中央銀行は単発の外的ショックと国内の内生的インフレ要因を区別する必要がある。住宅のCPI(消費者物価指数)におけるウエイトは35%、今後のデータは引き続きクールダウンの見通し。コアサービスインフレを牽引する賃金上昇は3%から3.5%を維持しており、バランスの取れたインフレ水準に適合しているため、内在的な物価上昇圧力は強くなっていない。
このようなデータ環境下で、ホッジ氏はFRBにとって最善の選択は休止期間を延長し、外的オイル価格ショックがコア物価に波及する過程を十分に観察することであるとし、
ウォッシュ氏の強硬タカ派的発言に潜む政策のジレンマ、フォワードガイダンスの弱体化は現状に適応
ウォッシュ氏がフォワードガイダンスを放棄し、ドットチャート金利予測に記入しない姿勢について、ホッジ氏は現下の高い不確実性のある経済環境には適しているとし、多くの関係者もこの段階ではガイダンスツールが効力を発揮しにくいことを認めていると述べた。同時に重大なリスクも指摘した。ウォッシュ氏は初のFOMC会合で極めて強い言葉でインフレ抑制への決意を表明し、過度な強硬姿勢が今後の政策柔軟性を狭める。今後インフレ指標が持続的に上昇すれば、市場は過去のタカ派発言を根拠にFRBへ利上げを圧力、FRBは受動的で信頼性の苦境に陥る可能性がある。
外部には、ウォッシュ氏が意図的にタカ派発言を発し、トランプ大統領へ政策独立性を証明しようとしているとの見方もあるが、ホッジ氏の分析では、ウォッシュ氏はキャリアを通じて一貫して引き締めスタンスで、FRB議長候補時の2回の短期間のみハト派姿勢を見せただけであり、現在の強硬発言はあくまで固有の政策スタンスへの回帰にすぎず、大統領の要求への迎合や対抗が目的ではない。6月のFOMC後、複数の経済データが悪化し、年内の利上げ可能性は更に低下している。
米国政策がドル需要を弱体化、金は世界中銀の分散投資のコア選択肢に
世界中銀の準備資産配分の変化について、ホッジ氏はロシア・ウクライナ紛争が各国の金購入サイクルの起点となり、米国の度重なる変則的な貿易・制裁政策がこの傾向を加速させていると述べた。各国中銀はドル資産を大規模に売却しているわけではなく、新たなドル資産投資を停止し、消極的にドルのエクスポージャーを縮小している。米民間市場の力強さはドルの基盤を支えているが、ソブリン準備段階でのドル資産配分の意思は徐々に弱まっている。
ドル資産の政策不確実性ヘッジのため、各国中銀は引き続き金を購入、公式準備における金の地位は安定的に上昇しており、米国発の各種限定的政策が、間接的に世界的な準備資産体系の多様化を加速させている。
まとめ
総合すると、現時点で米国の内生的インフレ圧力は緩やかで、外部エネルギーショックも段階的なものがあるため、FRBは2026年通年で金利を据え置く可能性が高い。ウォッシュ氏はタカ派的なインフレ抑制基調、フォワードガイダンスを弱体化したコミュニケーションフレームを維持しており、現状経済には合致しているが、政策調整の自由度に制約が加えられている。
世界的に見ると、米国政策の不確実性が各国中銀のドル配分意欲を引き続き低下させ、金はソブリンリスクのない資産として長期的な需要サポートを有し、世界の外貨準備の構造を再構築し続けている。
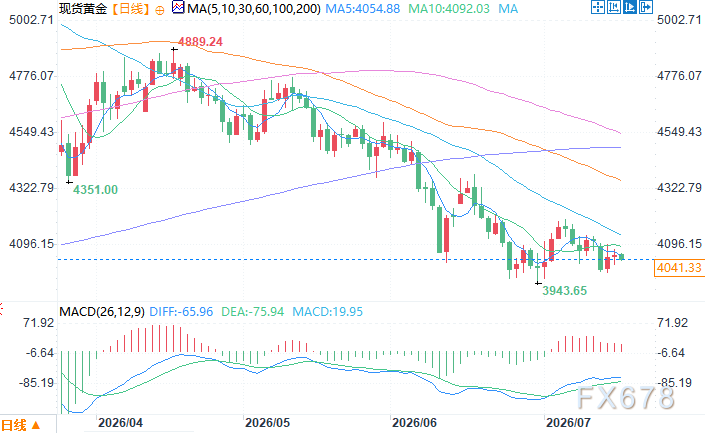
現物金の日足チャート 出典:イーホイトン
東八区 7月16日 9:44 現物金 4041.33ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
世界の債券市場が「パーフェクトストーム」に直面!10年米国債利回りが5%を突破し、2007年以来の最高値を記録。日本や韓国の株式市場がそろって下落し、ブレント原油価格がさらに約2%上昇。
米国債利回りが5%を突破した背景には、原油価格の高騰、政府債務の拡大、そしてAI分野での資金調達ブームという三重の圧力が重なっている結果だ。JPMorganは、利回りが5.25%に上昇すれば株式市場が「明らかに消化不良」になると警告している。市場の注目は水曜日の米連邦準備制度理事会(FRB)の決定に集まっており、利上げの確率はすでに90%を超えている。アナリストは、10年債利回りがさらに5.5%に向かう可能性もあると予想している。
ゴールドマン・サックスのヘッジファンド責任者:「ゼロデイオプション」が米株のボラティリティを抑制、テクノロジーとエネルギーは依然として最良の選択
S&P500は、パンデミック以来最も長い27営業日連続で日中の変動が1%未満という低ボラティリティ記録を更新しました。ゴールドマン・サックスは、この「静けさ」の背後には、ゼロデイオプション戦略が市場を強制的にロックしているという警告を発しています。もし何らかのきっかけが現れれば、圧縮されたボラティリティのエネルギーが一気に解放される可能性があります。同時に、9月の利上げ観測が高まり、投資家心理は年内最低レベルに降下し、財政の持続可能性リスクも高まっています。この加熱する鍋は、あとどれくらい沸騰し続けるのでしょうか。
新たな売却嵐が間近か?AI ブル市場の強敵がついに登場——「グローバル資産価格のアンカー」が5%のスーパーラインを突破
10年物米国債の利回りが再び5%という重要な節目を突破したことで、高水準での攻防や資産パフォーマンスの加速的な分化が始まる可能性が高まっています。特に、エネルギーショックや米国の大規模な財政赤字の継続的な拡大が明確に緩和される前では、2023年末のような利回り急落を迅速に再現する条件はまだ十分に整っていません。

Anthropicが再び投稿:AI時代の経済はどのようになるのか?
Anthropicの経済学チームは、AI経済シナリオモデルを発表しました。シナリオは3つに分かれています:緩やかな持続的成長、GDPが倍増する大変革、年15%成長だが知識労働者が大量失業する極端なケースです。モデルでは仕事を「タスクの束」と見なし、AIによる各種タスクの強化や代替効果を分析しています。Anthropicは、2030年の経済の姿は決まっておらず、重要なのはAIの恩恵が広く共有されるようにすることだと強調しています。
暗号資産価格
もっと見る


