
評論:人民元の中期的な上昇トレンドはまだ続いているのでしょうか?

Morning FX
6月以降、人民元は6.75〜6.81のレンジで2ヶ月間推移しています。HSBCの観測によれば、海外ヘッジファンドはUSDCNHのショートポジションを大幅に減らしており、市場のセンチメントは以前の一方的な上昇見通しから、微妙なバランスへと変化しているようです。
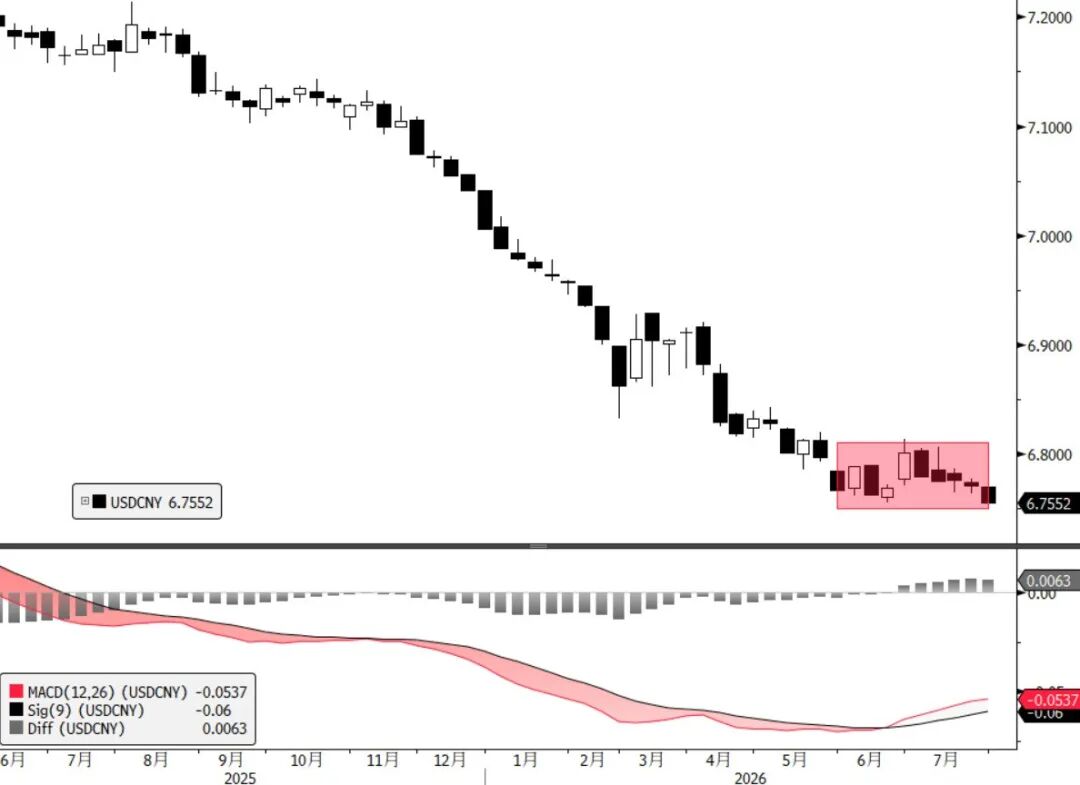
しかし、昨日7月の終わりに、人民元は以前の安値を下回り、6.75の水準を試しました。これは中期的な上昇トレンドの継続なのか、一時的な急落なのでしょうか?
まず、人民元の影響要因の過去と現在についてお話しします。
年初には今年、人民元の中期的な上昇を促進する2大要因は強い輸出と金利差の縮小だと考えていましたが、現時点でこの2つの要因は年初とは確かに異なっています。
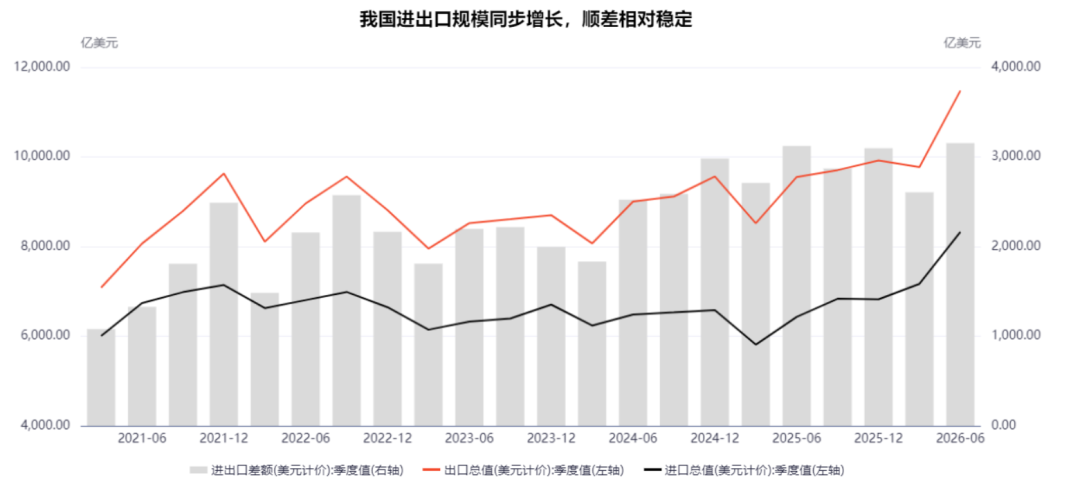
一方で、中国の輸出入規模は引き続き拡大し、貿易黒字は高水準で安定しており、実需の結売りが人民元上昇の強い推進力となっています。
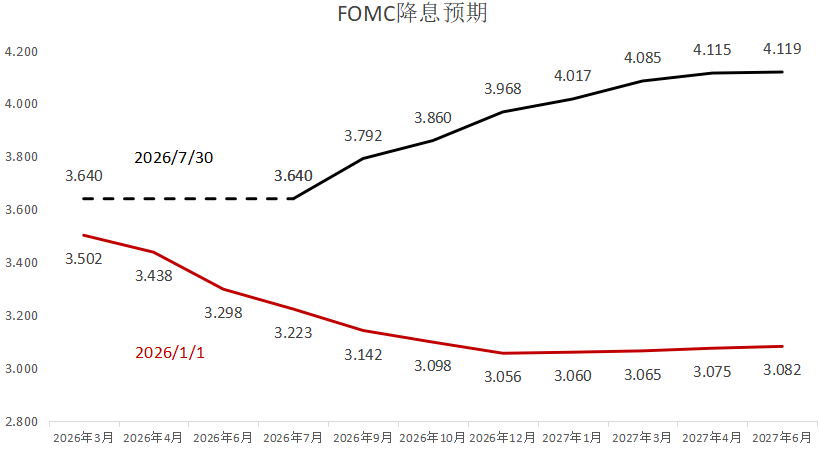
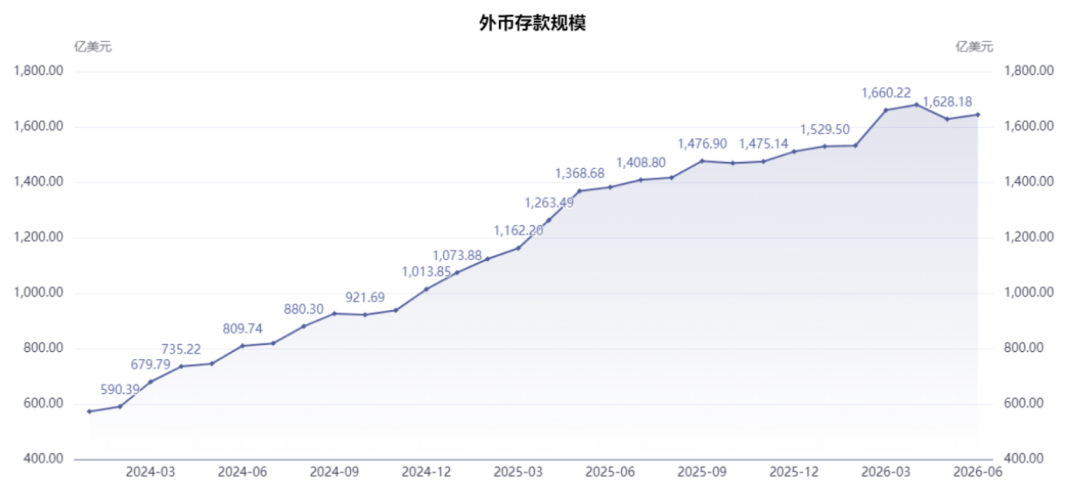
一方で、米連邦準備制度(FRB)の金融政策が急速に転換し、米ドル金利が全面的に上昇したことで、金利差の予想は年初の縮小から現在の拡大に変わっています。これは海外資金の投資選択に影響するだけでなく、元々解放されるはずだった国内ドル預金の結売り需要を封じ込め、逆にドル買い需要を生み出す可能性さえあります。
上半期には2大要因が人民元の上昇に1+1≥2の効果をもたらしたとすれば、現在は2つの要因がせめぎあい、より強い側が人民元の方向性を決定するだけとなっています。
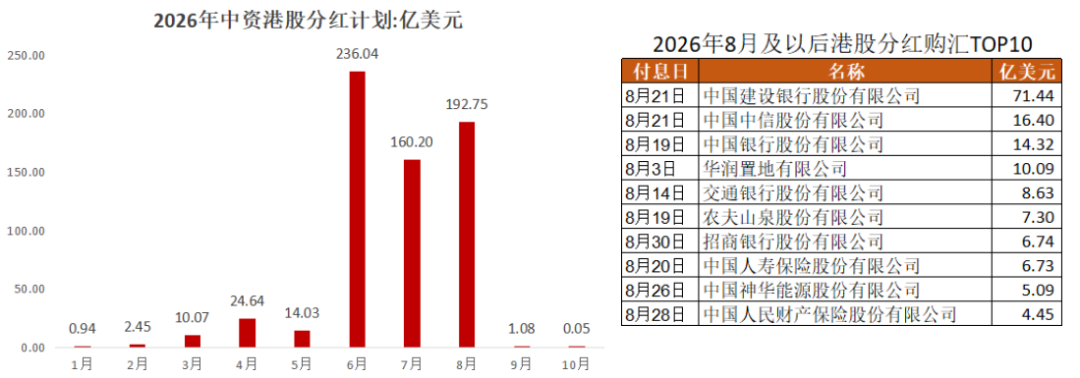
これが6月以降、人民元がこれまでのような上昇ペースを維持できなかった理由です。— 夏の配当によるドル買いが金利差拡大と相まって、さらにグローバルな為替相場の低ボラティリティ環境でトレンド取引からキャリートレードへと市場が移行し、この3つの力が実需の結売りとダイナミックなバランスを取っています。
それではここで、筆者は皆さんと“将来”について、人民元の中期的な上昇トレンドが引き続き持続するかどうかを考えたいと思います。
筆者の個人的な見解では、人民元の中期的な上昇トレンドは年末まで続くと考えています。
まず一つは、夏の配当によるドル買い進捗が既に70%を超えており、第4四半期には大量の季節的な結売りが発生し、需給の面で再び結売り>ドル買いの構図が形成される見込みです。
次に、金利差の面では、市場は今年中のFOMC利上げを1.3回と織り込んでおり、筆者は均衡が取れていると見ています。昨日のFOMC後、ウォルシュは「最後に短剣を見せた」とされるものの、決意は見せつつも行動の勇気はなく、「鷹の仮面をかぶったハト」と揶揄されています。したがって、短期のドル金利上昇余地はかなり限定的と思われ、逆に米国株の暴落が続く場合、短期金利が大きく下がる可能性も高いです。よって人民元相場へのネガティブな影響も限定的だと見られます。
もちろん、方向性と変動幅は別物です。上半期と比べて、下半期の人民元の上昇はより緩やかになり、年末には6.65付近となるでしょう。
皆さんは下半期の人民元の動きについてどう考えますか?コメント欄で自由にご意見をお寄せください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国の原油在庫が3週間連続で減少し、ガソリンおよび蒸留油の在庫は増加、ベネズエラ産原油の輸入が過去10年間で最高水準となりました。
EIAによると、9月11日までの週にアメリカの商業原油在庫は64万バレル減少し、市場予想の140万バレル減少を下回りました。戦略石油備蓄は40.3万バレル減少しました。ガソリン在庫は79.4万バレル増加し、市場予想の80万バレル減少とは異なりました。留分燃料在庫は160万バレル増加し、市場予想の変わらずとは異なりました。ベネズエラ原油の輸入は約80万バレルとなり、2017年以来最高水準に達しました。
麗盈(Li Ying)仮想通貨トーク:9月17日のbitcoin(BTC)とethereum(ETH)の最新相場分析

Hyperliquidの過去24時間の収益が、Robinhood Chain上のアプリ全体の収益を上回る
TigressはIntelの目標株価を145ドルに引き上げました
暗号資産価格
もっと見る


