
ゴールドが再び4000ドルを突破した後

金は1オンス4000ドル前後でしばらく横ばいが続いた後、最近再びブレークアウトの兆しを見せています。
金の分析における伝統的なフレームワークは、2020年以降、機能しなくなりました。
理由は実にシンプルで、米ドルが準備通貨という神格化された地位から降り、商品へと変わっているからです。
FRBの現時点最大のKPIは、ドルを生産しつつ、そのイメージを維持し、ドルという1つの商品全体の価値を最大化することです。
ドルの価値は主に二つの要素に左右されます。1つはアメリカの総合的な国力、もう1つは財政規律です。
ドル価値の測定ツールこそが金です。
金は需給によって決まる商品ではありません。金は信用貨幣時代前の王者でしたが、信用貨幣の登場によって王冠を失いました。しかし信用貨幣が機能しなくなれば、金は元来の価値―つまり通貨―に回帰します。
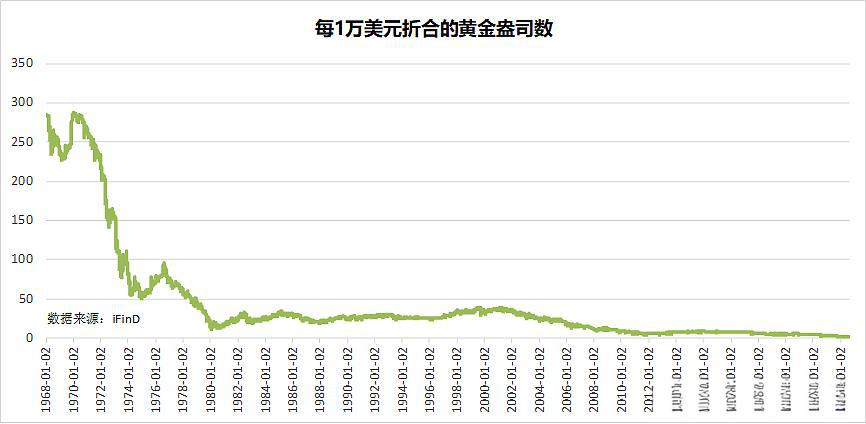
1万ドルの金による価値は、絶えず縮小しています。1970年代以前、1万ドルで200オンス以上の金が交換できましたが、今ではどうでしょう?2026年8月11日現在、1万ドルで2.28オンスの金しか交換できません。
1万ドルで200オンス以上から2.28オンスへの変化、これこそが過去五〜六十年で、ドルの実質購買力がどれほど縮小したかを示しています。
金の動向を予測するということは、今やドルの内在価値を予測するということになります。
総合国力の視点では、人によって評価が分かれるものの、中国と比較すれば衰退しているのは事実ですが、中国以外の国と比較すれば、相対的な地位は依然として高いかもしれません。
現時点で最大の問題は財政規律にあり、2026年8月には米国債が40兆ドルを超えました。今の4〜5%の国債金利が続けば、利払いは軍事費を上回り、「ファーガソンの法則」に直面して大国の地位を失う危険があります。歴史上のスペインやフランスがその前例です。
FRBは今も意地を張って利下げを行っていませんが、この金利水準では耐えきれないと私は思います。
したがって、ドルの内在価値は今後も下落を続け、次の下落のトリガーはドルの利下げ開始です。
FRBによるドルというこれまでにない商品に対する管理能力は、非常に高いレベルです。
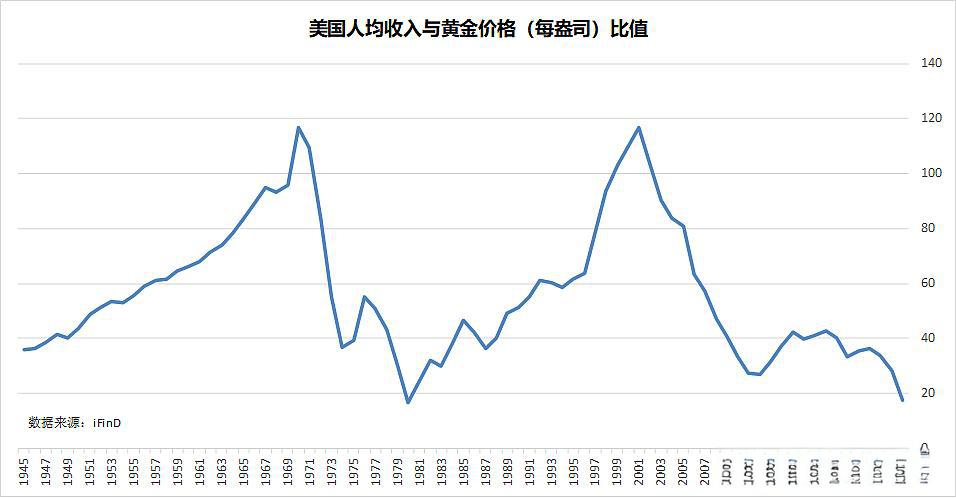
上図は米国の一人あたり所得と金価格の比率を示しています。1945年以降、大部分の期間で米国の一人当たり所得は40オンス以上の金と交換できました。ここでいうオンスとは常規の28.35グラムではなく、金専用の31.1グラムです。40オンスの金とは、普通のアメリカ人が1日働いて3.4グラムの金が稼げたことを意味します。
アメリカの一人あたり所得と金の比率が高かった時期は、例外なくアメリカ国力のピーク、例えば1970年や2001年です。当時アメリカの一人あたり所得は100オンス以上の金に相当しました。歴史上、この数字が20を下回ったのは1980年と最近の2025年だけです。
サイクル的観点からテクニカル分析派は、この比率はV字回復するだろうと結論づけます。アメリカの一人あたり所得は短期的には大きく変動しないため、金の価格が大きく下落する場合しかありません。
しかしファンダメンタルズの観点では、アメリカの衰退は避けられません。
この図から導き出せる結論はこうです。普通のアメリカ人にとって2025年は過去40〜50年最悪の1年かもしれませんが、将来の40〜50年にとっては最良の1年になるかもしれません。なぜなら一人あたり所得で17オンスの金が未だに交換できるからです。
ちなみに、確かにドルはかなり弱くなっています。だからこそ世界中の中央銀行が外貨準備をドルから金へと次々にシフトしているのです。しかし面白いことに、ドルはユーロや円と比べると、全体的には依然として強いままです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AI業界のメッシが再び買い推奨!Palantir(PLTR.US)の長期強気派が1兆ドル評価ロジックを再提示、「大空頭」と個人投資家は同意せず
ダン・アイヴスは再度Palantirの1兆ドル評価理論を提起しましたが、大口の空売り投資家バリーと一般投資家の感情は依然として悲観的です。

今夜、米連邦準備制度理事会(FRB)の利上げはほぼ確定、市場はウォッシュ氏の発言に注目:継続的な利上げのシグナルが出るか?
市場が本当に注目しているのは、「ドットチャート」が今年残り何回利上げがあるのかを示すこと、そしてウォッシュ氏が継続的な引き締めのシグナルを発するかどうかです。シティはこれを「ハト派的な利上げ」になると予想しており、ゴールドマン・サックスは今回の利上げに十分な経済的根拠がないと率直に述べています。スタンダードチャータードは利上げ自体が政策ミスであると考えています。もし強硬な連続利上げへの示唆があれば、市場は爆発的な反応を見せるでしょう。一番致命的なテールリスクは「予想外の据え置き」で、これによって信用危機と株式市場の激しい売りが引き起こされる恐れがあります。
私は390件のMeta Museの実際の利用事例を翻訳し終え、重要な事実を発見しました。

AIデータセンターの展開が投資家の注目を集める!Qualcomm(QCOM.US)の株価が2ヶ月ぶりの高値へ
投資家がQualcommの人工知能(AI)データセンターインフラへの進出戦略にますます期待を寄せている中、このチップメーカーはより多くの注目を集めている。

暗号資産価格
もっと見る


