
ジャクソンホールでの超タカ派発言:市場とWaller議長は依然として調整が必要

Morning FX
いくつかの観点から見て、先週金曜夜のウォッシュによる発言は驚くべきほどタカ派でした。
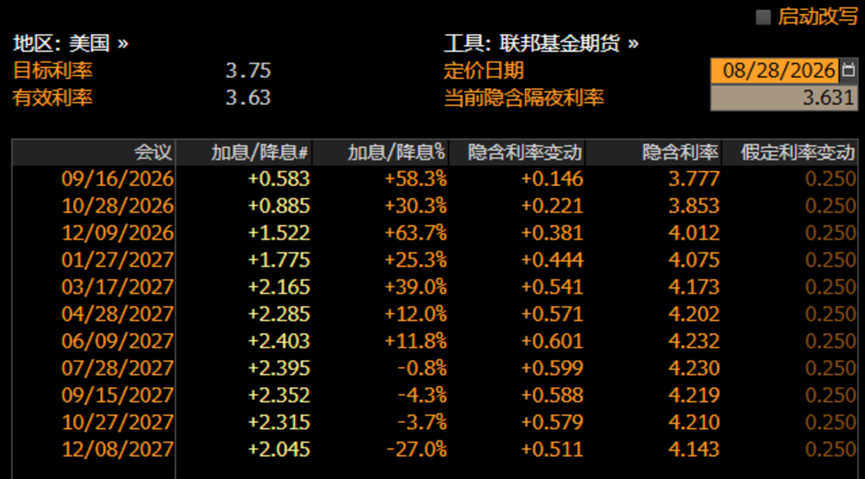
一晩で、2年米国債利回りは13bp急上昇し4.36%となり、9月の米連邦準備制度理事会の利上げ予想は36%から58%に急激に上昇、米国債利回りはイールドカーブ全体でフラットに上昇しました。会議前後の資産価格の比較から見ると、今回の会議は「過去20年間で最もタカ派的なJackson Hole」と呼べるものであり、2009年のBernanke時代をも上回るものでした。
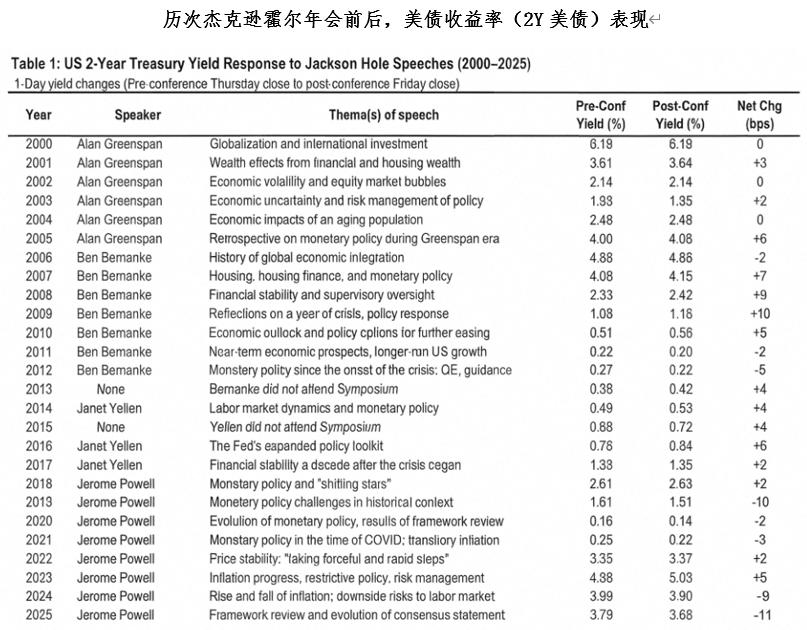
今回の会議前、金融市場ではタカ派的な予測は広くはされていませんでしたが、最終的には極めてタカ派となる結果が出ました。重要な要因のひとつは、市場がウォッシュのコミュニケーション方法にまだ慣れていないことにあります。市場の発想には多少なりともPowell時代の名残があり、2か月連続で重要な経済データが予想を下回った場合、「Powell流の太極拳」やData Dependentといった表現が適していると考えられています。
しかし、ウォッシュは明らかに従来の発想ではなく、長期的な政策フレームワークに重点を置いています。このフレームワークは2%のインフレ目標を優先し、注目されるのはインフレリスク管理(金融環境、インフレ拡散、クレジット成長など)であり、経済成長、特に短期の経済データの重視は薄れています。この違いが今回の会議で想定外の差が生じた主な理由であり、市場とウォッシュはまだ調整が必要です。
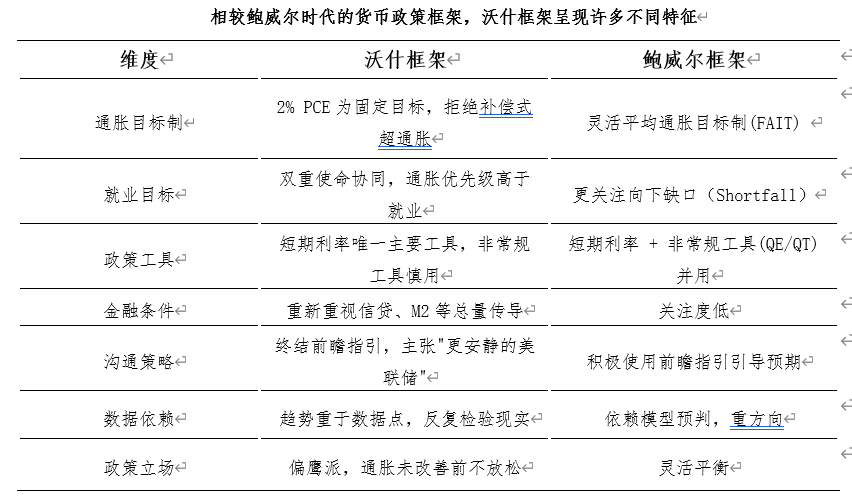
金融政策フレームワークの変化を考慮すると、米国債市場では継続的な利上げ期待が生まれやすくなります。現在1年物SOFRは4.15%となっており、今後1年で2-3回の利上げが見込まれています。市場の核心的な疑問は「利上げ期待はいつ現実となるのか? 何回利上げが実現するのか?」という点です。筆者は、年内に米連邦準備制度理事会が予防的な利上げを1回行う可能性があると考えますが、タイミングは9月ではなく、12月の可能性が高いと見ています。
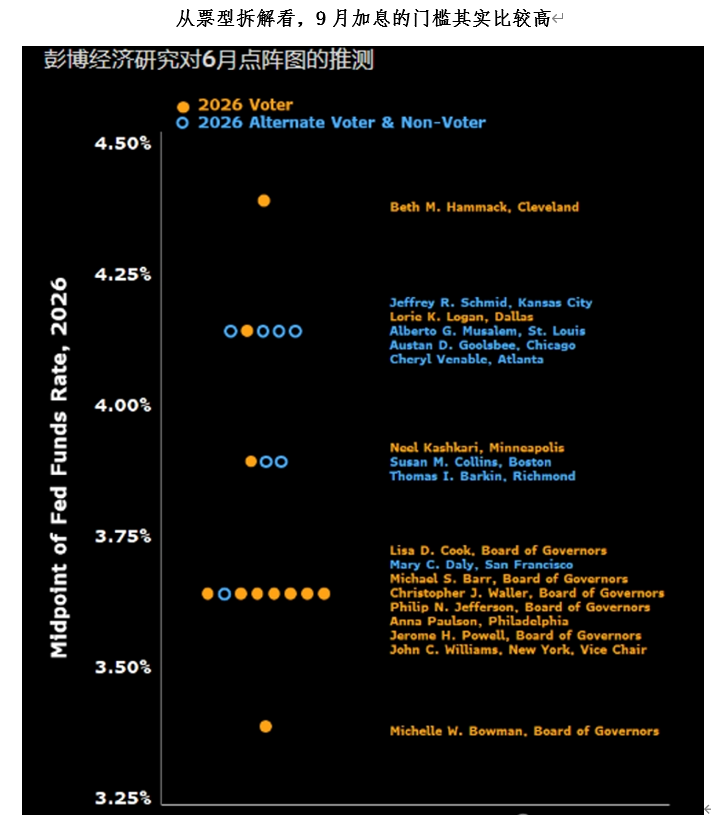
その理由として、投票権の分布から見ても、9月の利上げのハードルは実際には高いです。市場は7月の会議で9対3で利上げなしが決定されたことを知っており、3人の強硬なタカ派投票委員(Hammack、Logan、Kashikari)が判明しています。ウォッシュが9月の利上げを推進するには、自身の票以外に中性派理事3人の支持を得る必要があります。しかし、7~8月の米国経済データは軒並み弱く、9月の利上げの必要性は実際には高くないと言え、もう少し様子を見ることができます。
資産価格はどう見ればいいでしょうか?年内に予防的な利上げが1回という基本シナリオのもと、2つの状況があります。
シナリオ1:まもなく発表される8月の経済データが予想を上回り、利上げが9月に前倒しされる場合。この場合、「タイトニング取引」が市場の主となり、ドルの下落傾向が一時停止し、USDXは100超まで反発、人民元の上昇動力も一時停止、USDCNYは6.75~6.80まで反発する可能性があります。「タイトニング取引」の影響で米国債はさらに下落し、金(ゴールド)にも影響が出るでしょう。
シナリオ2:経済データが中立または予想を下回り、利上げが中間選挙後に遅れる場合。この場合、ドルはJackson Hole会議後の上昇分を吐き出し、さらに新安値を付ける可能性があります。人民元為替は全体として安定しつつ上昇し、USDCNYの中心値も6.70まで下がる可能性があります。貴金属は引き続き上昇し、米国債には一時的な取引機会があるものの、利上げ期待の影響で金利は高水準で推移するでしょう。
全体として、市場の進路は依然として非常に不確実です。タカ派、ハト派を安易に語るよりも、いくつかの目印を置き、段階的に観察するのが良いでしょう。市場シグナルが明確になった時に、より大きなポジションを取るのが賢明です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Bitcoin保有者の損失割合が減少
イノベーション医薬品の海外進出:2週間後のこのタイミングがなぜそれほど重要なのか?
インドはなぜ突然米国債を大量購入したのか?7月の純購入額は152億ドルで記録を更新、特別なスワップメカニズムが鍵
多くの資金がインド中央銀行の特別な取り組みを通じて海外資本を呼び込み流入した結果、7月にはインドが記録的な規模の米国債を購入しました。
日本の銀行業界が警告:日本国債の利回り上昇は、減損および利益への打撃を引き起こす可能性がある
日本国債の利回りは今後も上昇する可能性があり、銀行は資産の評価減や利益の損失というリスクに直面しています。
暗号資産価格
もっと見る


