Bitget App
スマートな取引を実現
暗号資産を購入市場取引先物StocksBitget Earn法人AIやその他
KASの価格は、Kaspaの活動が活発化する中で$0.076を目指す

KASの価格は、Kaspaの活動が活発化する中で$0.076を目指す

CoinpediaCoinpedia2026/09/10 20:32
原文を表示
ストーリーハイライト
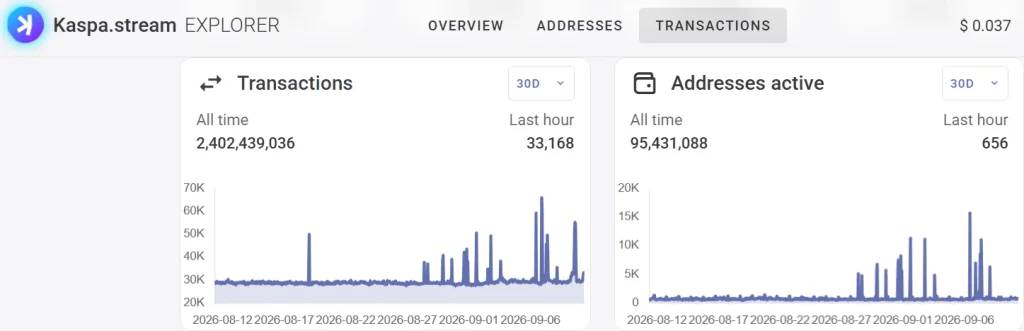
  • Kaspaの30日間のトランザクションアクティビティは8月下旬以降上昇傾向にあります。

  • Silverscript v1によって、複雑なスマートコントラクトの実装が約60行のスクリプトまで簡略化されます。

  • 一方で、KAS価格は$0.040を突破した後、$0.062~$0.076を目指す可能性があります。

KAS価格はついにネットワーク自体からのサポートを受けています。Kaspaの30日間トランザクションチャートは8月下旬以降上昇傾向を示しており、新しいスマートコントラクト開発によってさらなる成長が期待できます。

Kaspaのスマートコントラクト開発がより簡単に

Silverscript v1は、Toccataフレームワークとともに8か月間の開発サイクルを経てリリースされました。開発者はこれらのツールを利用して、Kaspa上で高度なトークンメカニズムや多層抽象化を構築できるようになります。

これはUTXOベースの金融にとって重要です。また、取引アクティビティの増加にもより魅力的な背景を与えていますが、KCC20標準はまだ導入されていません。
KASの価格は、Kaspaの活動が活発化する中で$0.076を目指す image 0

したがって、今回のリリースはインフラ面での一歩であり、完全なスマートコントラクトエコシステムが既に整っている証拠ではありません。その違いは非常に重要です。

KAS価格のブレイクアウトで強気派が再び主導権
KASの価格は、Kaspaの活動が活発化する中で$0.076を目指す image 1

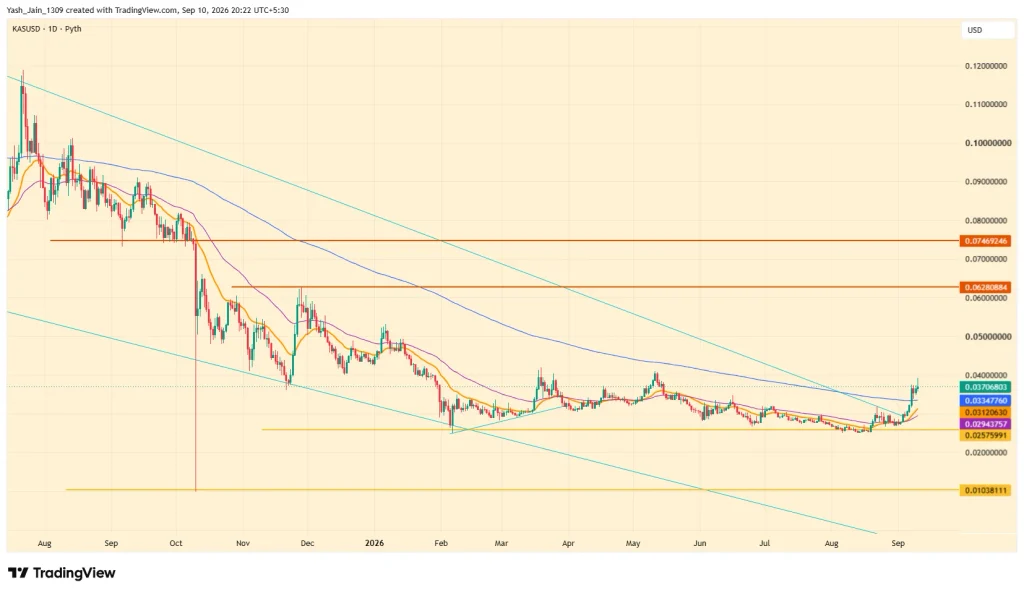
KAS価格はアクティビティの増加を無視していません。買い圧力により、トークンは数か月にわたる下降ウェッジパターンから抜け出し、200日EMAバンドを上抜けています。

記事執筆時点でKASは約$0.037で取引されています。直近の抵抗線は$0.040付近です。これを突破すれば、$0.062や$0.076へと上昇する可能性があります。

現状では、チャートは下降ウェッジ内部にあった時よりもかなり良好に見えますが、トレーダーには依然として重要なラインがあります。

KAS価格、EMAを下回れば急落リスク

KAS価格が200日EMAバンドを再び下回った場合、今回のブレイクアウトの信頼性はすぐに失われる可能性があります。さらなる下落があれば、KASは$0.025やさらには$0.010に向かう可能性もあります。
KASの価格は、Kaspaの活動が活発化する中で$0.076を目指す image 2

つまり、現在の状況は非常にシンプルです。増加するトランザクションとSilverscriptがより強力な開発ストーリーを提供し、KAS価格は200日EMAの上抜けを維持する必要があります。

News Image 0News Image 1News Image 2
0
0

免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。

PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック

こちらもいかがですか?

TD Cowenは、UnitedHealth Groupの第3四半期決算の発表前に目標株価を引き下げました。

TD Cowenは10月13日に発表される第三四半期決算報告を前に、UnitedHealth Group UNH.Nの目標株価を430ドルから402ドルに引き下げました。市場では第三四半期の医療費支払率が89.9%、一株当たり利益が4.12ドルと予想されており、これらの目標は「十分に達成可能」とされています。報告書では、最近公表されたMedicareスター格付けが予想通り低下していることを示し、これが2028年までに15億ドルの収益圧力をもたらすと予想されています。新しい目標株価は前取引日の終値に比べて6.9%の上昇余地があります。「さらに、経営陣は2027年の医療保険アドバンテージ(MA)加入者数の初期予想増加について言及し、加入者数の増加よりも利益率を優先することを強調する可能性があります」と同社は付け加えています。利益予測は維持するものの、評価倍率を引き下げることが目標株価の引き下げにつながっています。29社のうち23社がこの株に「買い」またはそれ以上の格付けを、6社が「保留」の格付けを与えています。目標株価の中央値は483.82ドル(LSEGデータ)。前取引日までの年初来でこの株は12.3%上昇しています。

路透社•2026/10/09 10:31

BUZZ-証券会社の見解:PepsiCoのアメリカでの成長戦略はまだ調整が必要

10月9日 - スナックおよび炭酸飲料業界の大手PepsiCo(PEP.O)は木曜日、北米の主要市場での成長と利益率の回復に計画以上の時間が必要であると警告し、スナックや飲料の需要低迷による影響を相殺するため、さらなるコスト削減策を講じると述べました。25人のアナリストによる同銘柄の平均評価は「保持」で、目標株価の中央値は145ドルです(LSEGによるデータ)。JPMorgan(評価「中立」、目標株価137ドル)は、同社の国際市場は依然として堅調だが、北米でのスナック及び飲料の需要は依然として低迷しており、短期間に改善の兆しは限られていると指摘しました。Deutsche Bank(「保持」、目標株価132ドル)は、PepsiCoの北米飲料事業(PBNA)が競争に遅れをとっており、利益率が低いと指摘しました。ブランド投資と実行力の強化を計画しているものの、持続的な改善への道筋は依然として明確ではありません。Piper Sandler(「増強」、目標株価140ドル)は、米国の需要低迷とコスト圧力に直面しているものの、新しく投入されたプロテインおよび水分補給製品が成長を支える可能性があるが、成長見通しはまだ実証されていないと指摘しました。RBC Capital Markets(「業界平均」、目標株価150ドル)は、北米飲料事業が引き続き主要な重しとなっている一方、フランチャイズ再授権が長期的な成長を促進する可能性があると述べました。(Non-English native usersの便宜を図るため、Reutersはこの報道を複数の言語に自動翻訳しています。自動翻訳には誤りが生じたり、必要な文脈が含まれていない場合があります。Reutersは自動翻訳テキストの正確性を保証せず、これは読者の便宜のために提供されています。自動翻訳機能を利用することによって生ずる損害や損失について、Reutersは責任を負いません。)

路透社•2026/10/09 10:00

BUZZ-「証券会社の見解」:アナリストはStarbucksによるChipotle買収報道に懐疑的な態度を示している

10月9日、Financial Timesは木曜日、Starbucks (SBUX.O) がChipotle (CMG.N) の買収の可能性を検討していたと報じました。この動きはCEOのBrian Niccolがかつて率いていたメキシカンブリトーチェーンに戻ることを意味します。Starbucksはコメントを拒否し、同社は自身の事業再建に「全力を注ぐ」方針を強調しました。 BTIGは「非常に疑わしい」と述べ、サプライチェーンや運営の観点からこの取引は「理屈に合わない」と指摘し、Starbucksの株主に重大な希薄化をもたらし、両ブランドの経営陣を混乱させるとしています。BTIGのアナリスト、Peter Salehは、「長年にわたり多ブランド買収の噂を聞いてきたが、実現したものはほとんどなく、成功した例はさらに少ない」と述べています。 William Blairのアナリスト、Sharon Zackfiaは、両社のサプライチェーンが異なるため、明確な収益の相乗効果も調達の利点もほとんどないと指摘しています。彼女は、6月時点でStarbucksの純負債が94億ドル(9.4 billions)あり、買収資金調達は「算出困難」であり、合併後の企業のレバレッジ比率は約6倍に上昇し、公開上場レストラン業界ではかなり高い水準であると述べています。 D.A. Davidsonは、両ブランドの違いが顕著であり、明確な相乗効果が限られることから、取引成功の可能性は20%以下であると評価しました。 EMarketerのアナリスト、Suzy Davidkhanianは、NiccolがChipotleに精通している点は取引実行リスクを下げるかもしれないが、Starbucksの投資家はこの取引を会社の赤字脱却を妨げる「費用のかかる分散行動」と見なす可能性があると述べました。

路透社•2026/10/09 09:36