
PCEが予想外に弱含みだったが、市場はなぜそれほど興奮していないのか

汇通网9月30日讯—— PCEが予想を全般的に下回り、ADPが予想を上回ったことで、表面的には「雇用は好調で需要は鈍化」という矛盾した状況が描かれている。
PCEが予想を全般的に下回り、ADPが予想を上回ったことで、表面的には「雇用は好調で需要は鈍化」という矛盾した状況が描かれている。
しかし、この「意外な」結果は、実際には決して驚くべきものではない――
市場は鈍感なのではなく、この新しい「ものさし」を理解している——だからこそ、PCEが予想外に弱くても市場はそれほど興奮しなかったのだ。
データの着地:予想以上の鈍化が統計基準の特徴を帯びて
全体PCEは前年比3.4%上昇、コアPCEは前年比3.0%上昇し、いずれも従来の3.7%、3.3%の市場予想を下回り、前回値も下回った。前月比では全体とコアはいずれも0.3%と0.2%で、引き続き穏やかな結果となった。
最新のデータは7月の3.7%から低下したものの、すでに5年以上にわたり米連邦準備制度の2%目標を大きく上回っている。
意外な数字の背景には隠された要因が——今回の鈍化は単に需要面の後退によるものだけでなく、統計基準の強い影響も:トランプ政権はコア計測手法を改訂し、投資ポートフォリオ管理費用の計算を金融資産価格から労働時間及び時間当たり賃金に変更したことで、株価上昇がインフレに与える押し上げ効果をシステム的に弱めた。
言い換えれば、これは「統計基準」により平準化された鈍化であり、市場はこれを単なるハト派転換の通行証と単純解釈すべきではない。
データの裏表:インフレの「自己緩和」と雇用の強さ
データと同様に注目すべきは、ニューヨーク連邦準備銀行総裁ウィリアムズの発言である。
彼は珍しく比較的明確なシグナルを出し、一部のインフレ圧力は自然に消散しつつあることを主張した。住民の主要支出である住宅価格はすでに明らかに減速し、労働市場も安定を維持しているが、賃金の上昇は消費者物価に伝わっていない——これは「これ以上の利上げは必要ない」というファンダメンタルズに基づく、統計基準ではない新たな根拠を与えるものである。
雇用データはまた、別の側面で注目される。
ADPレポートによれば、9月の民間部門の新規雇用者数は9万人で、予想の7万人を上回り、8月のデータも上方修正された。労働市場はエネルギー価格高騰や金利上昇の中でもしっかりしており、インフレの減速が雇用崩壊の代償によるものではないことを示唆している。
「インフレ鈍化」と「雇用の堅調」が同時に成立すれば、米連邦準備制度は両者の間で苦渋の選択をする必要はなく、より十分な「現状維持」の余地を得ることになる。
政策のバランス:コミュニケーションの困難と10月の不透明感
ウィリアムズの明確な発言が重要なのは、米連邦準備制度のコミュニケーション環境がかつてとは大きく異なっているためである。
現議長ウォルシュは、前任者たちがよく用いていた「フォワードガイダンス」——会合前に市場予想を形成させる言語暗示を放棄した。しかしこの手法にはリスクがあり、市場がFRBメンバーが本来意図しない方向にポジションを取れば、米連邦準備制度は「投資家を驚かせる」か「不要な利上げを行うか」という二者択一を迫られる。ウィリアムズの発言は、中央銀行がこのジレンマを回避するのに役立った。
こうして政策のバランスが静かに傾き、市場の10月28日の25ベーシスポイント利上げへの織り込みは、火曜午前の約66%から45%前後まで後退し、年内累積の50ベーシスポイント追加利上げ予想も1週間前の55%から約35%に低下した。
中間選挙まであと6日というタイミングで、緊急性のない利上げはなおさら気まずさを増している。
しかし、ハト派シグナルが一方的というわけではない——ウィリアムズと立場の近い理事バールは「さらなる調整が依然として必要となる可能性が高い」と発言し、クックも似た見解を表明したものの、両者ともに時間軸の明示は意図的に避けた。
10月のFOMCでは、政策担当者は金曜発表の9月雇用統計と2週間後に公表される9月のインフレデータを手にし、その時こそ決定的な結論が出ることになるだろう。
市場と取引:19年ぶりの高水準での忍耐と結論
市場自体に目を戻せば、予想を下回るコアPCEは高水準で長らく圧迫されていた長期債利回りに一息つく余地を与えた。
過去数週間で長期金利は着実に19年ぶりの高水準に達し、10年米国債利回りは火曜日に5.25%まで上昇、9月16日に米連邦準備制度が利上げを発表した際の5%を明確に上回った。
高利回りの持続は、企業や家計の借入・支出を今後さらに抑制する可能性がある。短期的には鈍化するインフレで米国債や金が一時的に支えられるかもしれないが、大きなポジションの取り方は依然として慎重であるべきだ。
インフレ鈍化に統計基準の影響が入り混じる中、雇用データの粘り強さ、そしてトップ層の慎重なコミュニケーションと政策運用が、今回の弱含みを単純に深いハト派転換と見なすべきでないことを私たちに示している。
「忍耐」は「方向」よりも価値があり、「データ」は「感情」よりも信頼できる。
金曜の雇用統計発表前において、利回りは高水準でのボラティリティを維持する公算が高い——理性的なトレーダーの姿勢は、すぐにポジションを取ることではなく、曖昧さの中で冷静さを保ち、確実性が現れた時に断固たる行動をとることだ。
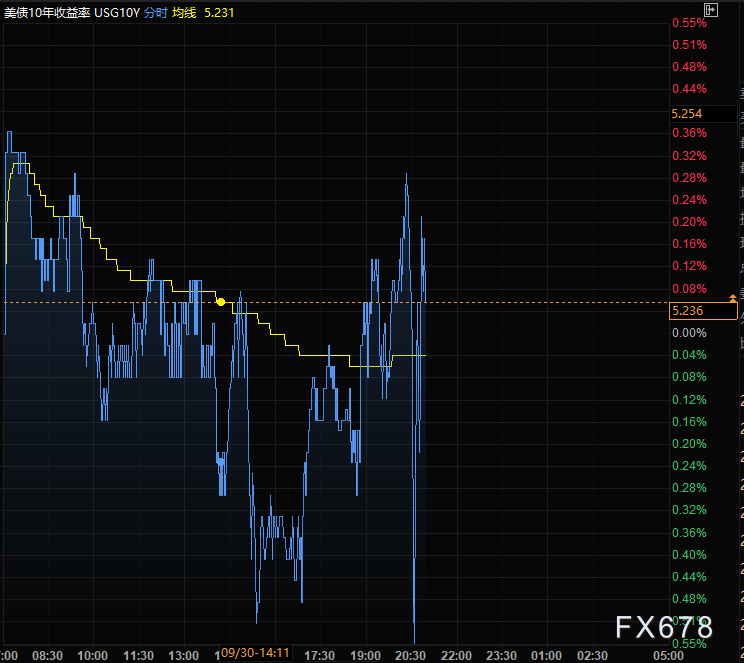
(米国10年国債利回りの分時チャート、出典: 易汇通)
東八区21:00現在、米国10年国債利回りは5.244%である。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
インテルはイスラエルのユニコーン企業Classiqの買収を発表、CEOのチェン・リウは「フルスタック量子コンピューティング事業を構築する」と述べた
インテルはイスラエルの量子コンピューティングスタートアップClassiqの買収を発表し、取引は2027年前半に完了する見込みです。今回の買収により、Classiqの量子アルゴリズムソフトウェアプラットフォームとインテルのシリコン量子ビットハードウェア技術が統合され、ハードウェアとソフトウェアの両方をカバーするフルスタック量子コンピューティング事業が実現されます。これにより、インテルは量子ソフトウェア分野での弱点を補うことができます。
AppleはiPhone Duo折りたたみディスプレイのひび割れ問題について、少数のデバイスに影響があることを認め、ユーザーに交換を申請するよう勧めています。
アップルは声明の中で、「少数のiPhone Duoモデルで内側ディスプレイに問題が発生していることを認識している」と述べ、該当ユーザーはAppleCareに問い合わせて交換を申請するよう勧めています。また、アップルは「大多数のDuoモデルはこの問題の影響を受けていない」と強調し、不具合がある場合は通常短期間で症状が現れるとしています。分解レビュープラットフォームiFixitは、この問題はヒンジ内部の部品損傷がディスプレイの破損を引き起こしているのであり、ディスプレイパネル自体の欠陥ではないと指摘しています。
SpaceX(SPCX.US)との合併期待が高まる中、ウォール街のTesla(TSLA.US)に対する弱気比率が約11年ぶりの低水準となる
テスラとSpaceXの潜在的な合併取引が現実に近づくにつれ、ウォール街のアナリストたちはこの電気自動車メーカーに対する強気姿勢へと急速に転じている。
Anthropic(ANT.US)が米国株式市場のIPOに向けて猛進!Goldman Sachs、Morgan Stanleyをはじめとする22社の投資銀行が引受け、Google(GOOGL.US)とAmazon(AMZN.US)が収益の約半分を占める。算力サプライチェーンのリスクに注目が集まる。
AnthropicがIPOを加速させており、Goldman SachsとMorgan Stanleyをはじめとする22の投資銀行が主幹事となっています。しかし、目論見書によると、同社はGoogle、Amazon、Microsoftなどのテック大手の販売チャネルや計算能力の供給に高度に依存しており、多額な計算能力の調達コミットメントや先端半導体のサプライチェーンリスクにも市場の注目が集まっています。
暗号資産価格
もっと見る


