
金価格が上昇、PCEインフレの鈍化でFRBの10月利上げ確率が低下

汇通ネット 9月30日発—— 水曜日(9月30日)米国早朝取引時間、スポット金価格は強含み、スポット銀価格は小幅に弱含みました。米国のインフレ指標が鈍化し、FRBによる即時の金融引き締め圧力が和らいだものの、米国債利回りが高水準にあり、ドルも依然として堅調で、貴金属の反発余地を制限しました。スポット金は1オンスあたり4,184.55ドル付近で取引され、日中上昇率0.07%;スポット銀は60.974ドルで、0.79%下落しました。
水曜日(9月30日)米国早朝取引時間、スポット金価格は強含み、スポット銀価格は小幅に弱含みました。米国のインフレ指標が鈍化し、FRBによる即時の金融引き締め圧力が和らいだものの、米国債利回りが高水準にあり、ドルも依然として堅調で、貴金属の反発余地を制限しました。スポット金は1オンスあたり4,184.55ドル付近で取引され、日中上昇率0.07%;スポット銀は60.974ドルで、0.79%下落しました。
米国8月の個人消費支出(PCE)データが発表され、全体PCEは前月比0.3%上昇、前年比3.4%上昇;コアPCEは前月比0.2%上昇、前年比3.0%上昇。個人収入は前月比0.2%増加、可処分所得は0.3%増加、個人消費支出は大幅に0.9%増加しました。データは、最終需要が堅調であっても、インフレの水準がすでに鈍化していることを示しています。
ADP民間部門雇用データは際立って良好で、市場は金曜日の米東部時間午前8:30に発表される非農業部門雇用統計に注目しています。このレポートはFRBの金利方針を判断する次の重要なシグナルとなります。インフレデータ発表前、市場のFRB10月利上げの織り込み確率は40%台まで低下し、今週初めの約70%から後退;同時に、10年債利回りは5.2%近辺を維持しています。インフレ率の鈍化は利上げ期待を下げ、金価格にはプラスですが、消費の堅調さや民間雇用の強さが金の上値を抑えています。
ホルムズ海峡や米・イラン情勢は依然として未解決ですが、湾岸地域の原油輸出は回復し、原油市場の即時的な圧力は和らいでいます。湾岸産油国はシャトルタンカー、船舶間輸送、サウジアラビア東西パイプラインを利用し、封鎖を迂回して輸送を行い、中東の原油出荷量はイラン情勢勃発以来の最高水準に戻りました。ウエスト・テキサス・インターミディエート(WTI)原油は1バレル91ドル付近、ブレント原油は1バレル98.63ドルに近づいています。原油価格は依然として高水準で、FRBの政策検討にエネルギーインフレを組み込むに十分ですが、すでに月曜日に貴金属売りを誘発したピーク水準から乖離しています。
原油価格は金に双方向の影響を及ぼします:原油の下落は米国債利回りやドルを押し上げるインフレ圧力を弱めます;しかし、交渉の行き詰まりが続き、輸送リスクが依然として存在することで、金には安全資産としての買い支えが入ります。
米国株式市場オープン前の世界市場ではリスク選好が分化しました。米株価指数先物は軟調で、S&P500先物は0.1%下落、ダウ先物は0.2%下落、ナスダック先物は0.3%下落し、高水準の米債利回りが株価評価を圧迫しています。欧州株はまちまちで、フランスとドイツの株式は下落、英国株は小幅に上昇;アジア株は概ね上昇しました。ドルは円、ユーロに対して小幅に下落し、金価格には支援となりましたが、米債利回りが依然として高いため、貴金属は月曜日に破られた主要な上昇トレンドを回復するのは困難です。
その他の主要な国際市場:ニューヨーク商品取引所WTI原油は上昇し、91ドル/バレル;ブレント原油は98.63ドル/バレル。米10年債基準利回りは5.258%付近で推移。ドル指数は火曜日に付けた2か月ぶりの高値からやや下落しました。
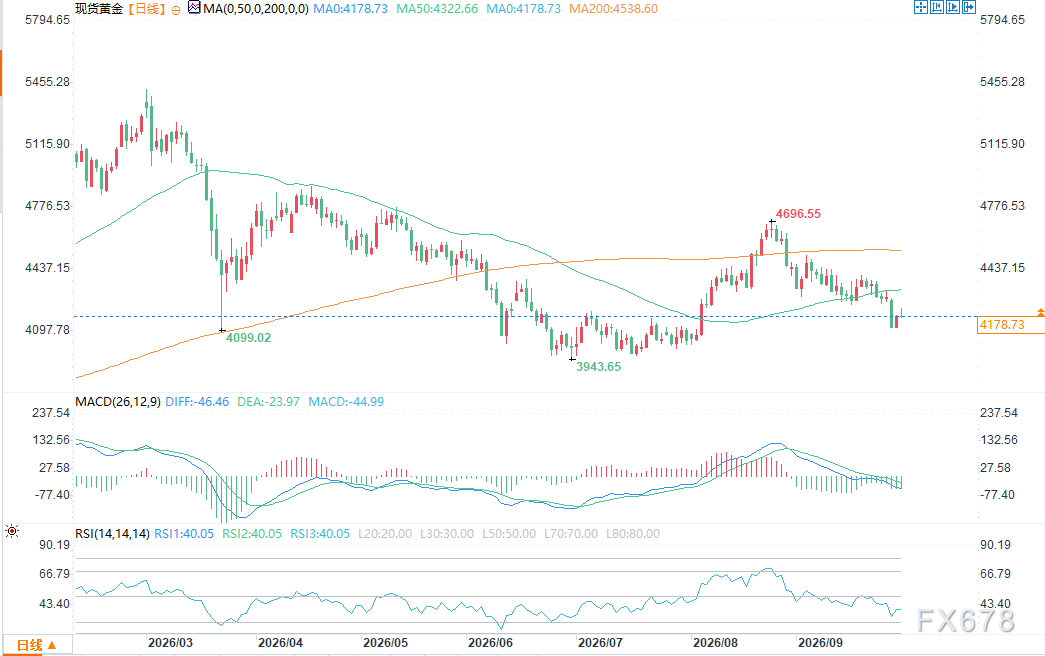
強気の次の上値目標は、金価格が4,210.63~4,222.11ドルのレジスタンスゾーンを確実に突破することで、さらに上値目標は4,238.00ドル、その次は4,254.44ドルです。
弱気の短期目標は4,162.06ドルを下回ることで、その後のサポートは4,136.44ドル、更に下は4,000~4,020ドルの区間となります。
第1レジスタンスは4,210.63ドル、第2レジスタンスは4,222.11ドル;第1サポートは4,162.06ドル、第2サポートは4,136.44ドル。
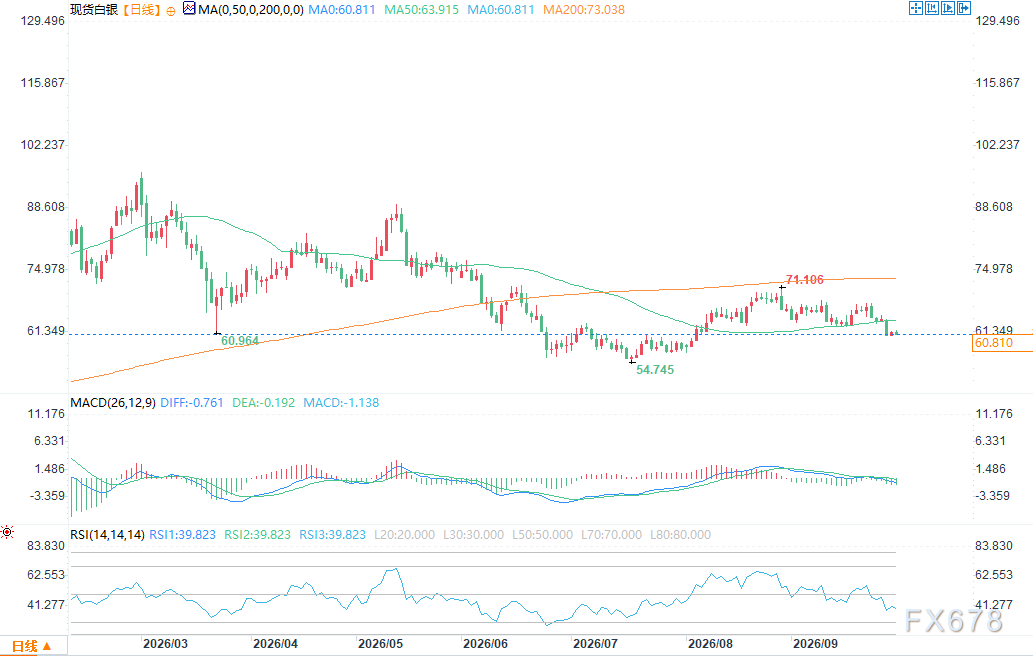
銀の強気筋は価格を62.069~62.834ドルに再び押し上げる必要があり、突破すれば次のターゲットは50日移動平均線(約63.890ドル)、更に上は64.080ドルです。
弱気筋の下値目標は60.639ドルの下抜けで、更に59.706ドル、それ以上は56~57ドル区間を目指します。
第1レジスタンスは62.069ドル、第2レジスタンスは62.834ドル;第1サポートは60.639ドル、第2サポートは59.706ドル。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。
デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)
暗号資産価格
もっと見る


