
ドル繁栄、ユーロ危機

Morning FX
国慶連休中、海外で重要な出来事が相次ぎ、世界の為替市場の動きに大きな変化が生じました。特に注目すべき三つのホットトピックを整理します:
1. FRBのスタンスが柔軟化、雇用統計が大きく予想外、次回の利上げは12月か
米国の9月非農業部門雇用者数は大幅低下、新規雇用は低水準、前回値は大幅下方修正、失業率上昇、平均時給の伸びも鈍化しています。IT、金融、専門サービス、製造業の4つの主要セクターは2カ月連続で純減員を記録しており、米国の雇用市場は「質」と「量」の両面で悪化しているように見えます。
同時に、連休中にFRB高官の発言は10月利上げへの期待感を弱める内容が大半でした。
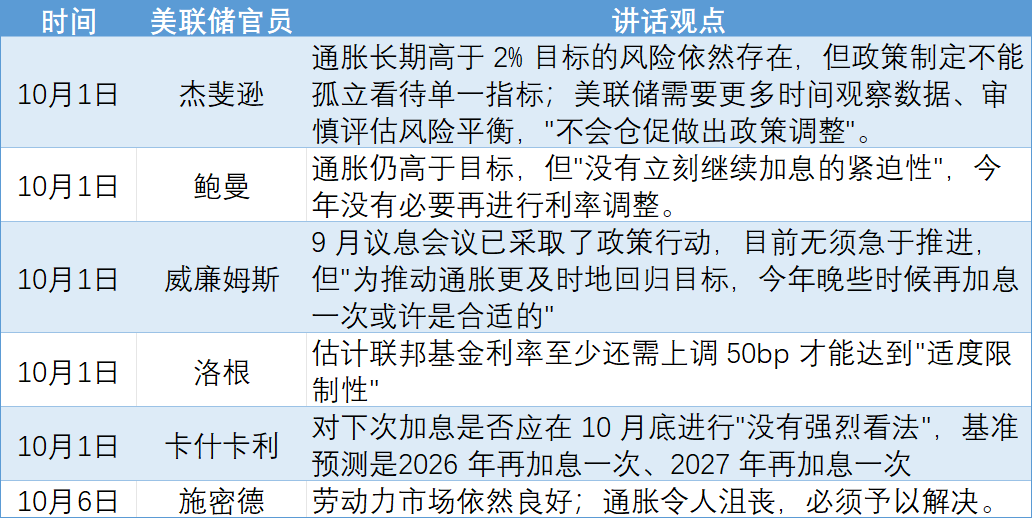
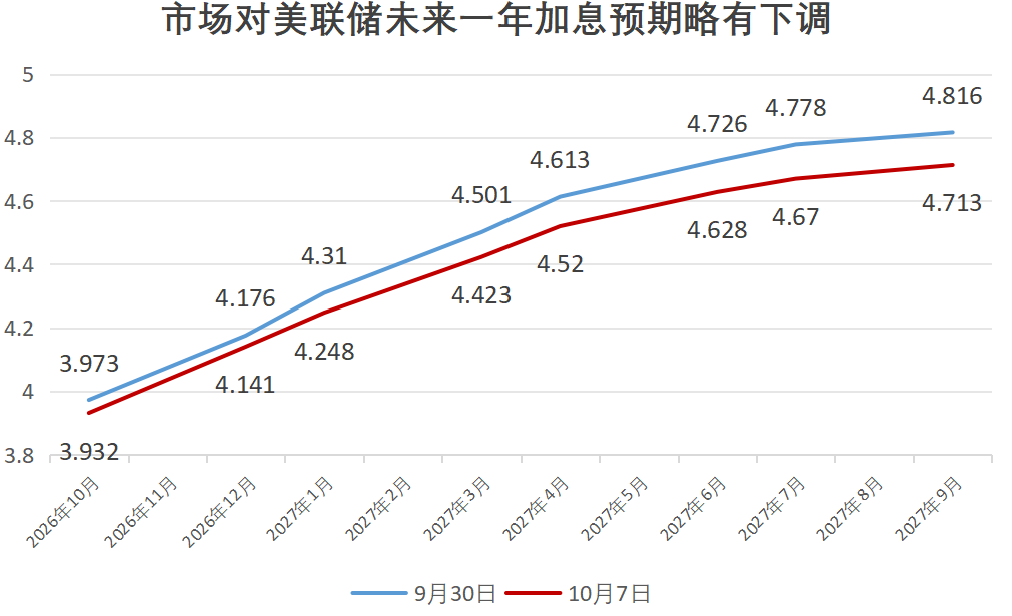
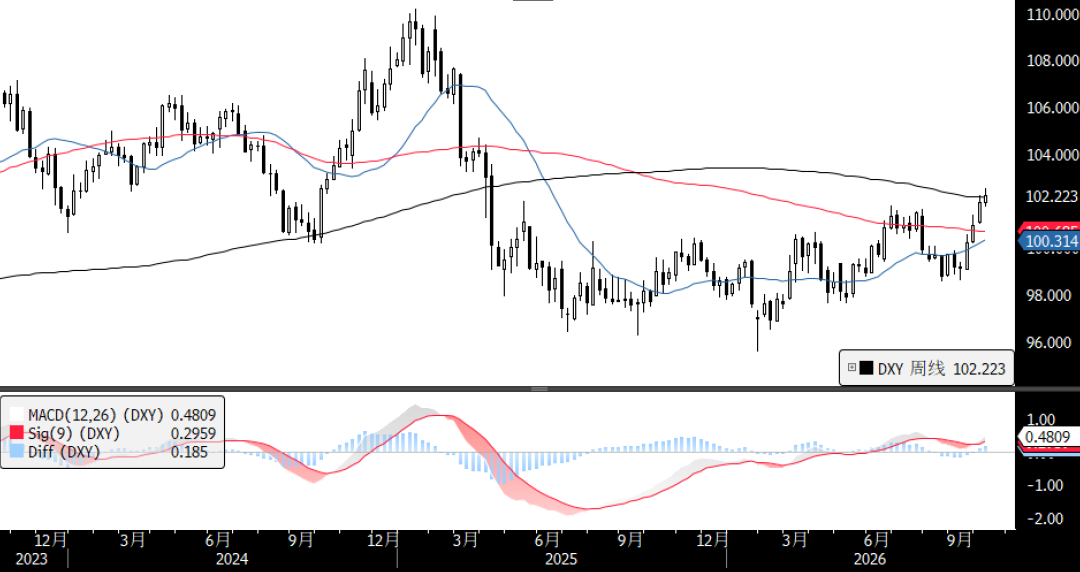
しかし、市場は冷静で、「雇用の弱さ」と「高インフレ」の間で一方的な賭けはせず、「10月は利上げなし」というシグナルを過度に拡大することなく、年内は10月と12月で一度25bpの利上げとの予想を維持し、今後1年間のFRB利上げ予想はわずか10bp程度しか低下していません。ドルインデックスは一時下落後反発し、下ヒゲの長い足を付けています。
2. フランス財政危機の拡大、ユーロが暴落
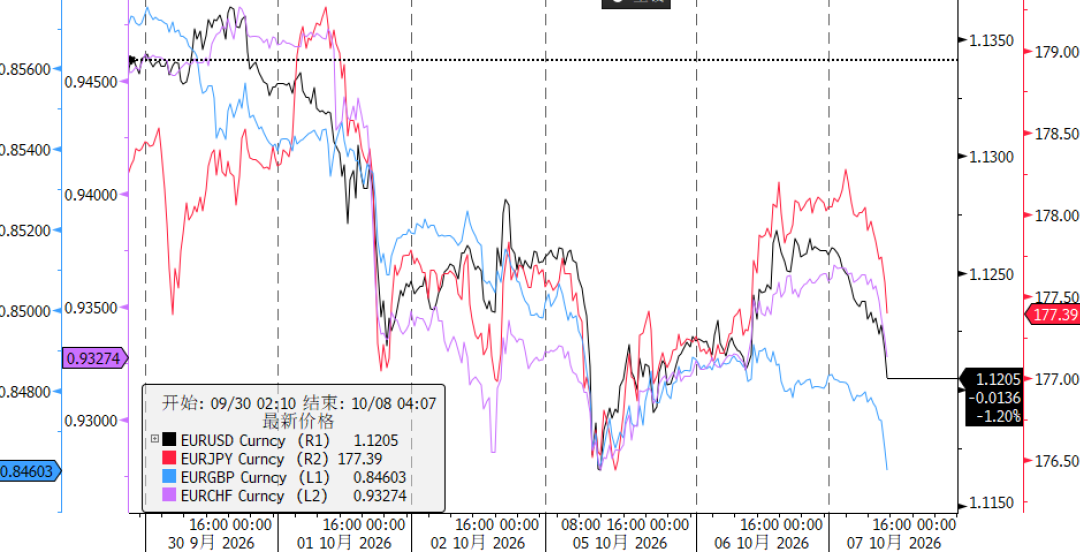
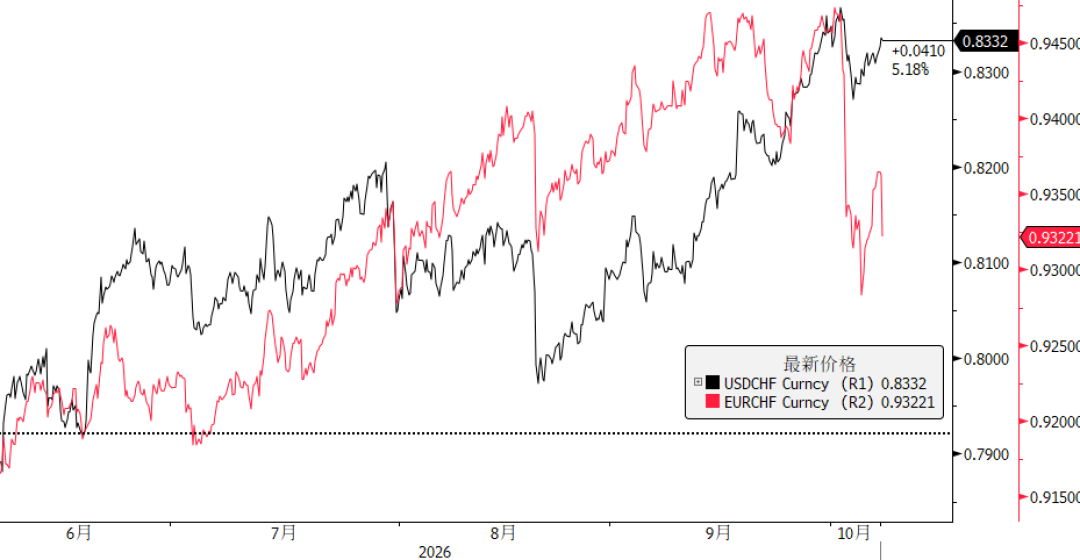
連休中、最も落ち込んだのはユーロです。EURUSDは連休前の1.1350から一時1.1161まで下落し、2025年5月以来の安値を記録。ユーロはポンド、スイスフラン、円に対しても全面安――これはドル高ではなく、ユーロ独自の問題です。
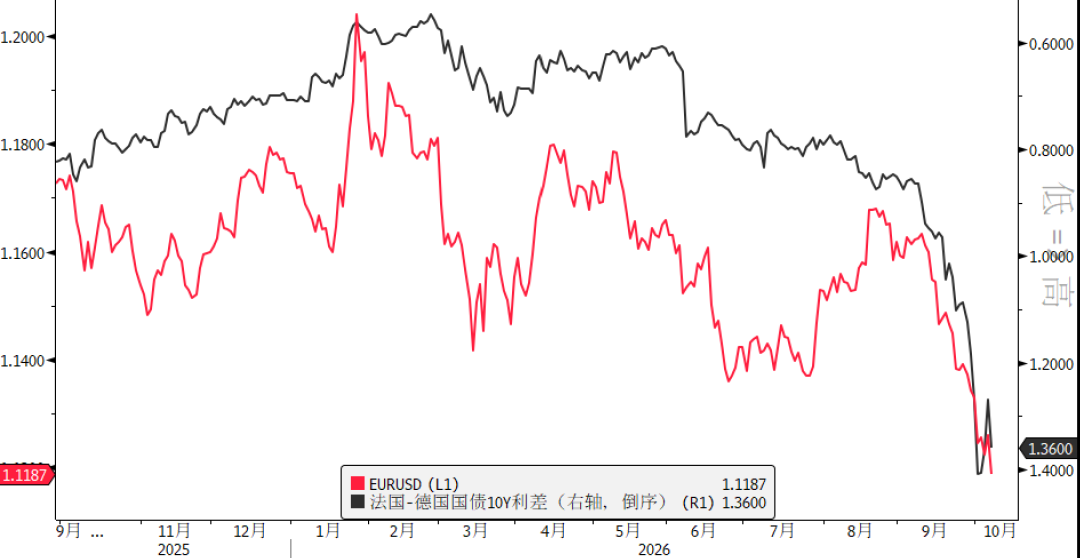
根本原因はフランスの財政問題。政府は2027年までの不人気な緊縮予算を強行し、赤字と過去最高の債務削減を目指していますが、議会は深刻に分裂し、各党派はすでに来年の大統領選へ向けて動き始め、政治的不安定さが一気に高まっています。投資資金はフランス国債を大量に売却しドイツ国債へ退避、仏独10年債利回り格差は2012年ユーロ危機以降の最高水準となりました。追い打ちをかけるように、スペイン首相サンチェスも11月29日に選挙の前倒し実施を発表し、政治リスクプレミアムの増加で、市場はフランスの圧力がユーロ圏周辺国へ波及するリスクを懸念し始めています。
財政危機がユーロに影響を与える一方で、スイスフランの急騰も招き、リスク回避資金がフランに殺到し、キャリートレードが急速に解消、EURCHFは2カ月ぶりの安値水準まで下落しました。
ユーロの危機は第4四半期のドルの価格設定構造を書き換える可能性があります。これまでドルは「FRBのタカ派姿勢」にだけ支えられていましたが、今後は「受動的なドル高」という2つ目のエンジンを獲得します。テクニカル面では、現在、週足ベースでドルインデックスは102.14のレジスタンスに直面しており、さらなる上抜けなら新たな上昇トレンドが始まる可能性、仮に反落しても100.5付近には強いサポートが控えています。
 3. G7備蓄放出 vs OPEC+増産なし、2種類の原油間で極端な価格差
連休中の原油市場は二つの勢力が衝突。一方は欧米消費国による危機対応。G7は4カ月間で1億バレルの原油とディーゼル備蓄放出を発表、最初の20日間でディーゼルの集中的な放出、トランプ前大統領もディーゼル輸出禁止を行わないと明言しました。もう一方は中東産油国の静観。OPEC+は生産量を据え置き、キャパシティ評価を11月へ延期、静観姿勢。逆にサウジアラムコはアジア向け公式価格を過去6年で最低まで下げてシェア拡大を狙いました。
一方では備蓄放出による価格抑制、もう一方では増産も支援もなく、原油価格は断続的に綱引きとなり、ブレント・WTIの価格差は一時12ドルまで拡大し、9月以前の差の2倍にもなりました。
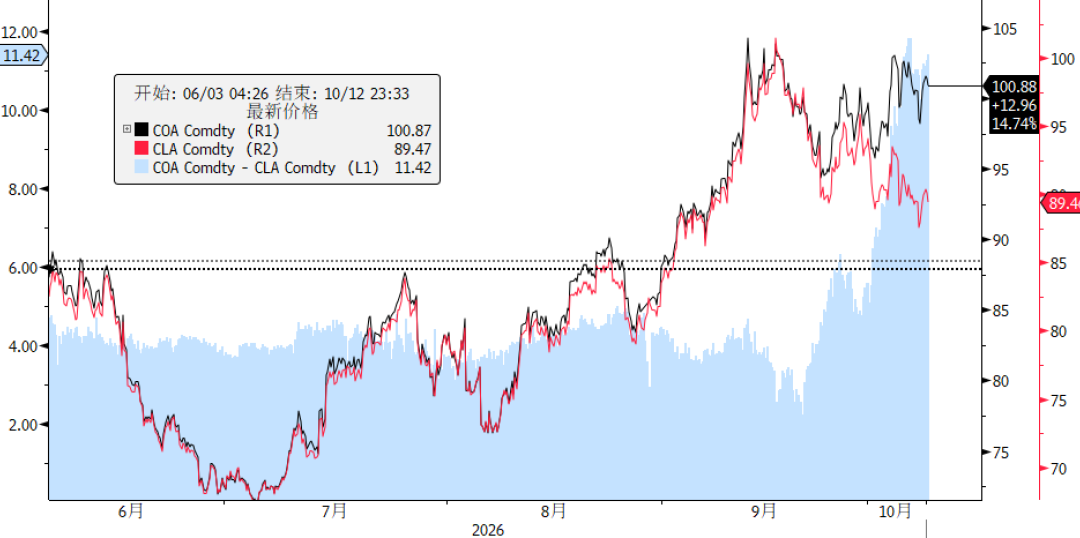
今後も、中東情勢の不安定さと世界的な在庫減少が続く中で、G7による備蓄放出は一時的な「鎮痛剤」に過ぎず、原油価格の高止まりは各国中銀にインフレ抑制と利上げ圧力を強いる状況が続きそうです。
【国慶連休中の海外ニュースまとめ】
10月1日
日本銀行は9月会合の意見要旨を公表。政策重点はインフレ超過防止にシフトするが、10月の追加利上げを示す内容はなし。10月30日までの利上げ織り込み度は30%以上から20%未満まで低下、12月の利上げは完全に織り込まれています。
- フランスは2027年予算案を発表。540億ユーロの歳出削減策を確認し、2027年までに赤字をGDPの5%まで減らす目標。ただし市場はその信頼性に懐疑的。
米国9月ISM製造業PMIは54.5、物価指数77.9に急上昇。
FRB高官による多数の発言(詳細は前述の表を参照)。
10月2日
東京の9月コアCPIは前年比2.7%(予想2.4%、前回1.8%)で、10カ月ぶりの高成長。日銀2%目標を今年1月以来初めて超えました。
米国9月の非農業部門雇用者数は2.9万人増加、予想9万人;失業率4.2%、前回値4.1%;7〜8月の合計は6万人下方修正。平均時給前年同月比3.0%で、2021年5月以来の最低。
G7はIEAの調整により4カ月間で最大1億バレルの原油・ディーゼル備蓄放出を宣言、前20日はディーゼルを集中的に放出。トランプ前大統領はディーゼル輸出禁止を実施しないと表明。WTIは一時5%以上下落し88.06ドル、終値1.9%下落の91.11ドル。ブレントは一時100ドルを割り込み、終値102.25ドル。
ユーロ圏9月CPI速報値は前年同月比3.8%(エネルギー部門+18.8%)、3年ぶりの高水準。コアCPIは2.5%。
10月4日
OPEC+の主要産油国7カ国は11月の生産枠を据え置き(2カ月連続)、キャパシティ評価の延期を11月に決定。
10月5日
スペイン首相サンチェスは2026年11月29日に前倒しで総選挙を実施すると発表。
米国9月ISM非製造業PMIは54.9(予想55、前回55.4)、コスト圧力は4年以上ぶりの最大増幅。
ホルムズ海峡では9月28日以降、船舶襲撃が7件発生。サウジ東西パイプラインの輸送量は1日あたり600万バレルに接近(設計能力の約86%)。サウジアラムコは11月のアジア向け公式価格を数年ぶりの低水準に引き下げ、世界の商業在庫が「著しく薄い」と警告。
10月6日
トランプ前大統領は中間選挙後にイランへの爆撃を強化する可能性を示唆。サウジがイエメン軍のフーシ派への攻撃支援計画に着手、バーブ・エル・マンデブ海峡の航行安全改善を図る意図。
日本銀行の植田和男総裁:基礎的インフレを2%目標近くに維持することがますます重要となり、日銀は利上げ継続に備えている。財務省は10年債クーポン金利を2.7%から3.1%に引き上げ、1996年8月以来約30年ぶりの高水準。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropic IPO目論見書の8つの注目ポイント:驚異的な成長速度、しかしリスクも明確
Anthropicの目論見書にはいくつかの注目点が開示されています。企業顧客の規模は大きく、収益が100万ドルを超える顧客が1900社以上存在しています。2026年6月までに、収益は前年比1368%増と、計算コストの増加速度を大きく上回っています。営業キャッシュフローも黒字転換しています。また、全7人の創業者が依然として在籍しています。同時に、TSMCへの供給集中やメモリチップの不足が大きなリスク要因であることも認めています。10月のARRデータについては、改訂版の書類で追加開示される予定です。

チップを販売し、リースを行い、残存価値を支援:ブロードコム(AVGO.US)がウォール街四大手と提携し、Anthropicのチップ調達のために630億ドルを融資
ブロードコムは、バンク・オブ・アメリカ、ブラックストーン・グループ、シティグループ、モルガン・スタンレーと630億ドル規模の取引に合意し、AIモデル開発企業Anthropic PBCが使用するチップの購入資金を提供します。この取引は新たに設立された特別目的会社を通じて行われ、金融機関各社が提供する資金を用いてブロードコム製チップを購入し、それをAnthropicにリースする形となっています。
AI資金調達ブームの「最大の勝者」:ゴールドマン・サックスは依然として「ウォール街の王」
1日で3件、合計2100億ドル超のAI大型資金調達取引すべてにゴールドマン・サックスの名前が登場:Metaの950億ドル株式発行を共同主導、SpaceXの400億ドルに及ぶチップ調達のストラクチャリングを単独で担当、AnthropicのIPOでは筆頭ブックランナーを務めた。AI資金調達のスーパーサイクルはウォール街の競争構図を再編しており、ゴールドマン・サックスはその関係構築の強みを早くも実際の利益に転換している。

Anthropicは「株式市場最大のIPO」を手に入れることができるが、「債券市場の投資適格」には必ずしもなれない
目論見書によると、会社は既に620億ドルの流動負債を抱えており、未開始のリース契約は500億ドルから3,210億ドルに急増しました。また、770億ドルの追加借入オプションも潜在しています。同社がBroadcomに依存して構築したオフバランスシート型「チップファイナンス」構造は、循環取引におけるカウンターパーティリスクの懸念と見なされています。SpaceXが投資適格を明確に約束し、250億ドルの債券発行を順調に完了したのに対して、Anthropicは投資適格の信用格付けについてほぼ言及しておらず、債券市場の投資家にとって価格決定が難しい状況です。
暗号資産価格
もっと見る


