
JPM第3四半期決算プレビュー:高ベース下での投資銀行取引のレジリエンス検証
 2026/10/12 06:57
🔥 米国株ホットレーダーがリリースされました! 3 大米国株メイントピック + 6 厳選個別株 + 7 大イベントカレンダー、今週の米国株のチャンスはどこに? リンクをクリックして22 の投資シナリオを一目で確認→
1. 投資ポイントの要約
JPMorgan Chaseは2026年10月13日、米国市場寄り前に2026年度第3四半期の業績を発表します。ウォール街コンセンサスの予想売上高は約51.19億ドル(前年比+10.3%)、調整後の1株当たり利益(EPS)は約5.90ドル(前年比+16.4%)です。前年同期の売上高は46.43億ドル、EPSは5.07ドルでした。会社は以前、投資銀行手数料およびMarkets収入がともに中高二桁成長が見込めると明確にガイダンスしています。今回の決算発表は、銀行セクターの高いボラティリティ環境と重なっており、市場は高基準後でもコア事業が予想を上回り続けるかどうか、純金利収入の安定性、および信用・費用管理のパフォーマンスに注目しています。
2. 4つの重要ポイント
ポイント1:総売上高とEPSが予想超えを続けられるか
JPMorgan Chaseは長期にわたり強い予想超過業績が特徴です。第2四半期も大幅な予想超過を達成(売上高57.35億ドル、EPS 7.70ドル)、今回は市場予想も比較的おだやかです。もし実際のデータがコンセンサス中央値を大きく上回り、かつ積極的な展望が示されれば、金利および市場環境下での同社の収益力の強さがより裏付けられ、バリュエーション回復の支えとなります。
ポイント2:投資銀行およびMarkets事業の二桁成長実現
経営陣は以前、第3四半期も投資銀行手数料およびMarkets収入がいずれも前年比中高二桁成長が見込まれると述べました。第2四半期のMarkets収入は12.1億ドル(前年比+35%)でした。世界的なM&A活動はやや鈍化しているものの、同社はパイプラインは依然として強く、商品と地域で幅広い成長を強調しています。この事業の業績は非金利収入の質とウォール街事業の持続可能性への市場信頼を直接左右します。
ポイント3:純金利収入(NII)の安定性と年間ガイダンス
第2四半期NIIは25.6億ドル(前年比+10%)、Markets部門を除くと23.7億ドル(前年比+4%)です。市場は預金コスト、貸出増加、金利環境が純利ザヤに与える影響を注視します。NIIが堅調に維持され、さらに年間見通しが上方修正されれば、コア銀行エンジンとしての収益基盤が一層強化されます。一方、明らかな圧力が見られた場合は成長減速への懸念が高まるでしょう。
ポイント4:信用の質と費用管理
信用引当金および不良債権動向は銀行株における重要な観察点です。第2四半期の信用コストは全体的にコントロールされていましたが、市場は消費者および商業ローンの質が悪化していないかにも注目しています。同時に、高収入環境下で費用(特に取引関連の報酬)がうまくコントロールできているかが、利益率や資本リターンの予想に影響します。
3. リスクとチャンスが共存
上昇の触媒:
- 総売上高とEPSが予想を大きく上回り、かつ年間NIIやコア事業ガイダンスが上方修正される。
- 投資銀行手数料およびMarkets収入の成長が中高二桁に到達または上回り、取引およびM&A活動の強さが確認される。
- 信用コストが予想以下で、NIIが安定、コスト管理も良好。
下落リスク:
- 予想並み、もしくはわずかに下回る程度となり、高ベース下で成長モメンタムが鈍化。
- Marketsや投資銀行収入がガイダンス区間を下回るか、パイプライン縮小の兆候がある。
- 信用引当金増加またはNIIが圧迫され、費用が予想以上に増加。
4. 取引戦略の提案
ロング戦略: コアデータが予想を上回り、経営陣がNIIや投資銀行、取引事業に前向きな見通しを示せば、JPMorgan Chaseの収益の質および資本リターンへの市場信頼が強化され、株価回復を支えます。
ショートリスク: データが平凡、ガイダンスが慎重または信用コスト増加の場合、短期的な利益確定売りが出る可能性があり、特に銀行セクター全体のボラティリティが高まっている環境下では注意が必要です。
注目すべき主要データ:
- 総売上高および前年比成長率
- 投資銀行手数料・Markets収入のパフォーマンス
- 純金利収入(Markets含む/除く)および年間ガイダンス
- 信用引当金・不良債権率の動向
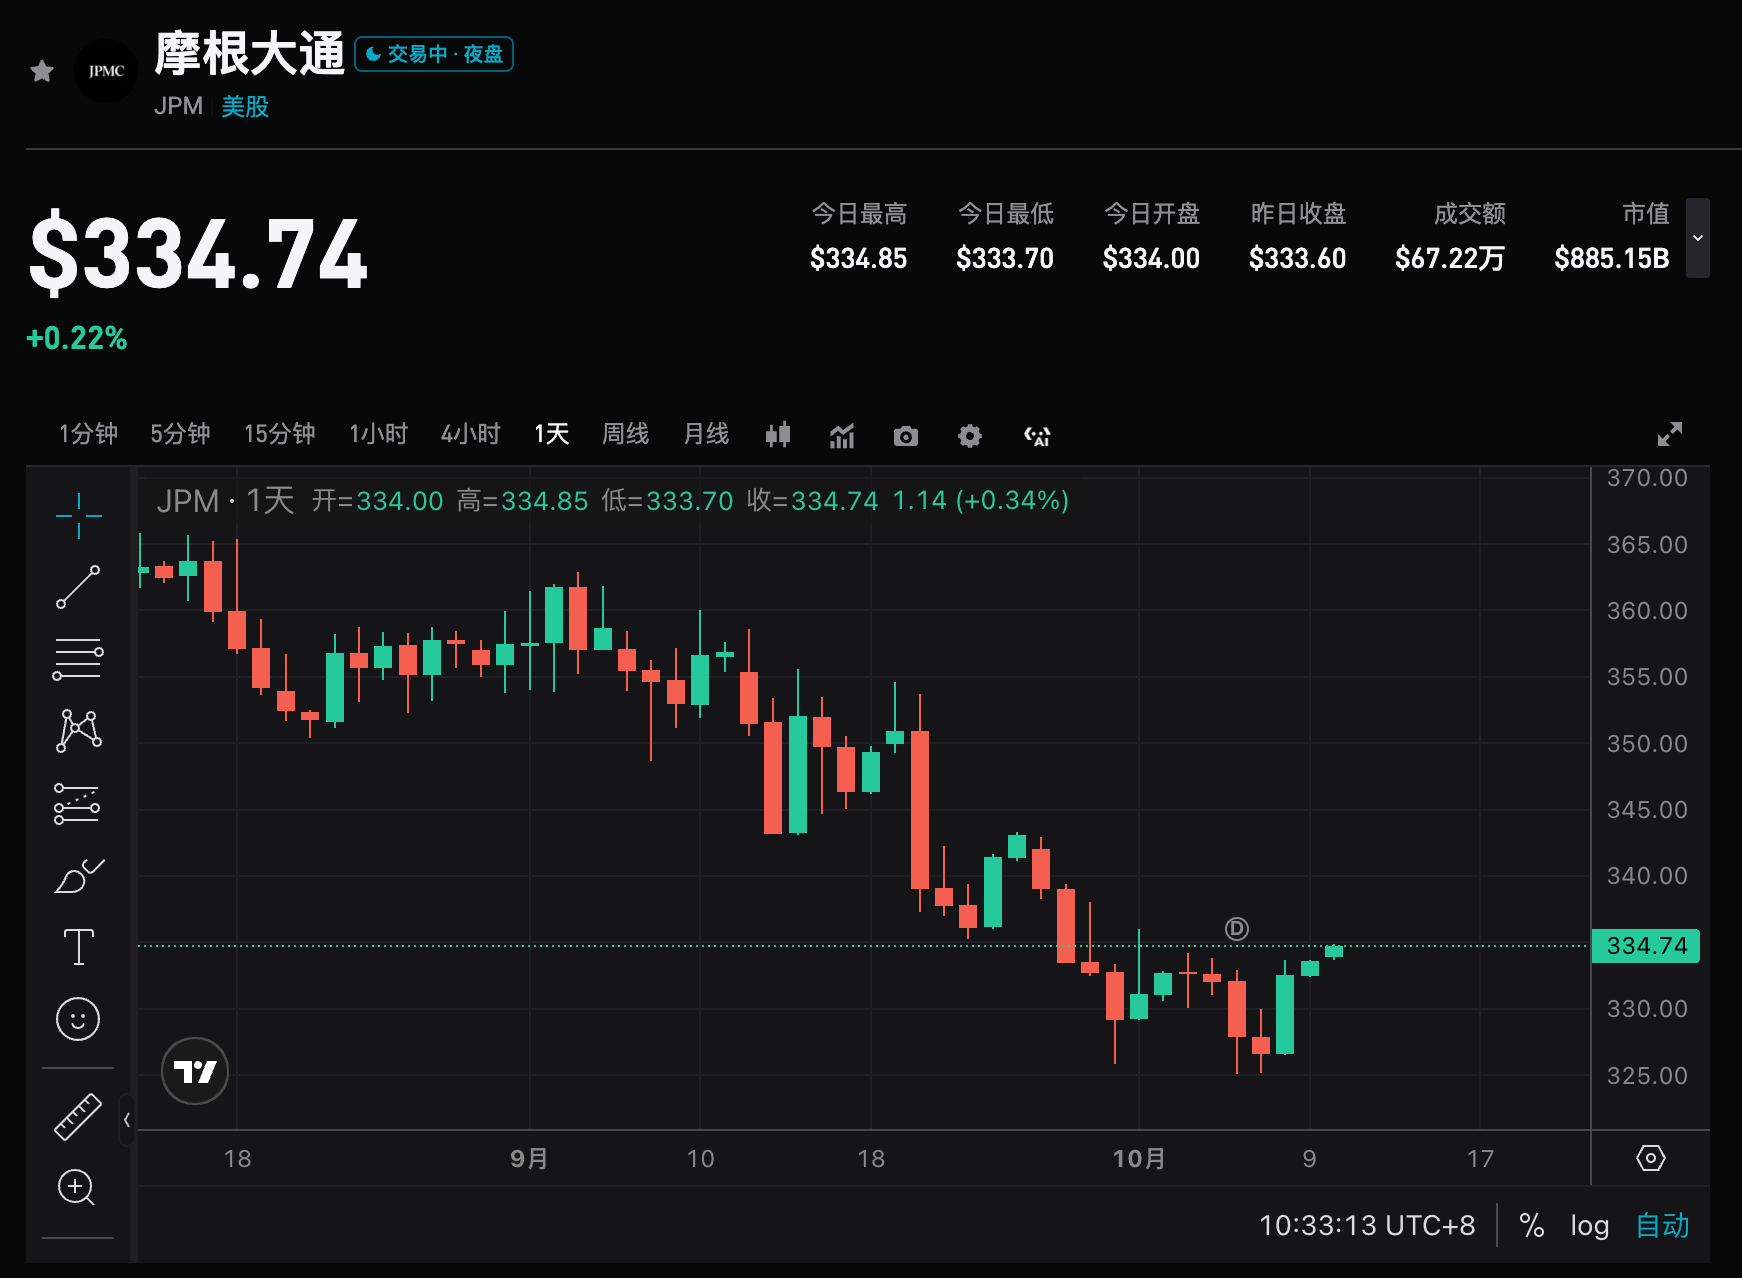
戦術メモ(10月9日終値 $332.99時点):
- 決算前:株価は9月下旬の高値355–360ドルから下落し、最近は325–334ドルでボックス圏推移、10月9日は332.99ドルで終値。50日移動平均が350ドル前後に位置し明確な上値抵抗、200日移動平均が322ドル付近にて下値サポート。イベント前のリスク・リターン比は標準的で、オプションのインプライド・ボラは±3.1%~±3.6%(321~345ドルのレンジ)。イベントポジションはコントロールし、軽めのポジションで対応、325ドル下でレバレッジロングは控えるべきです。
- ロング構造:終値が再び340~345ドルを回復し、下押し後も330~332ドルを維持できる場合。上値めどは350 / 360ドル。損切り設定は325ドル、またはリスク許容度によっては200日線の320ドル付近まで下げても可。
- ショート/ヘッジ構造:ギャップダウン後330~332ドルを回復できず、または340ドル上抜けに失敗した場合。下値めどは325 / 320 / 310ドル。
オペレーション推奨: 業績が明らかに予想超過またはガイダンスが前向きな場合は、押し目買いの戦略が有効です。データが予想並みまたはガイダンスが弱めの場合、短期的なボラティリティリスクに注意し高値追随を避けましょう。ポジション管理と損切りは個々のリスク許容度に応じて柔軟に調整してください。
免責事項: 本内容は参考情報であり、投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
TSMC第3四半期業績見通し:2nm量産化、AI需要が強く、HSBCは最高で3800台湾ドルを予想
ブルームバーグによると、TSMCの第3四半期の売上高は1兆4900億ニュー台湾ドルに達し、主に2nmプロセスの強力な量産と3nm/5nmの高い稼働率によるものです。バンク・オブ・アメリカとHSBCは目標株価を引き上げ、最高で3800ニュー台湾ドルとしています。同社は第4四半期も価格改定と先端プロセスへの移行で力強い成長を続けると予想され、AIインフラストラクチャーの中核的地位を強化するために資本支出は高水準で投資し続ける見通しです。
最も弱い借り手は耐えられなくなった!モルガン・スタンレー:CCC級の信用スプレッドが1000ベーシスポイントを突破、銀行株は33年ぶりの極端な売られ過ぎに直面
米国株式指数は史上最高値までわずか0.2%の距離で、平穏の裏には暗流が動いている。CCC級債券のスプレッドは1000ベーシスポイントを突破し、2023年以来最も広い水準となり、信用の分化は歴史的な高値に達している。銀行株のRSIとS&P 500との乖離は過去33年で最大となり、銀行株は深く売られている。10年国債利回りは5.30%に急上昇し、2002年以来の最高値を記録している。今週火曜日に始まる銀行株の決算発表シーズンは、市場が「ファンダメンタルの強靭性と投資家の懸念」の間のギャップを埋められるかどうかを検証する重要なタイミングとみられている。

マスクは半導体製造と自動運転車隊で「AIの野心」を示す:Terafabは1年で10種類のチップ設計を試し、Cybercabは月8倍拡大後にダラスを目指す
イーロン・マスクは最新のAIシグナルを発信し、チップ製造と自動運転車隊の両方に大規模な投資を行っています。

技術革命は株式投資の絶対的な利益を意味しない!ダリオがAIバブル時代の戦略を提案
暗号資産価格
もっと見る


