Inflasyon sa U.S. at ang Daan ng Pagtaas ng Rate ng Fed: Paano Maaaring Maapektuhan ang Mga Pamilihang Pinansyal ng Posibleng Paghinto sa Oktubre at Pagtaas sa Disyembre
Inaasses muli ng mga merkado ang katapusan ng kasalukuyang tightening cycle ng Federal Reserve. Ayon sa isang kamakailang survey ng Reuters, bagama't inaasahan ng karamihan sa mga economist na ihihinto ng Fed ang pagtaas ng rate sa kanyang pulong sa Oktubre, inaasahan ng lahat ng respondent ang isa pang pagtaas sa Disyembre. Kung ikukumpara sa nahahating pananaw tungkol sa pagtaas ng rate sa katapusan ng taon na nakita noong nakaraang buwan, ipinapahiwatig nito na mabilis na nakakakuha ng momentum ang hawkish expectations para sa daan ng interest rate.
Para sa mga pamilihang pinansyal, ang "paghinto sa buwan na ito, na susundan ng panibagong tightening sa katapusan ng taon" ay hindi nangangahulugan na nawala na ang mga panganib. Sa kabilang banda, ipinapahiwatig nito na ang interest rates, ang U.S. dollar, ang U.S. Treasury yields, ginto, at mga equities ay maaaring patuloy na maapektuhan ng paulit-ulit na rebisyon sa mga policy expectations. Para sa mga CFD trader, ang susi ay hindi lamang ang desisyon sa rate mismo, kundi ang mga signal na ipinapadala ng Fed tungkol sa inflation, paglago ng ekonomiya, at ang hinaharap na direksyon ng monetary policy.
Paghinto sa Oktubre ang Pangunahing Inaasahan, Pero Malinaw ang Consensus Para sa Pagtaas sa Disyembre
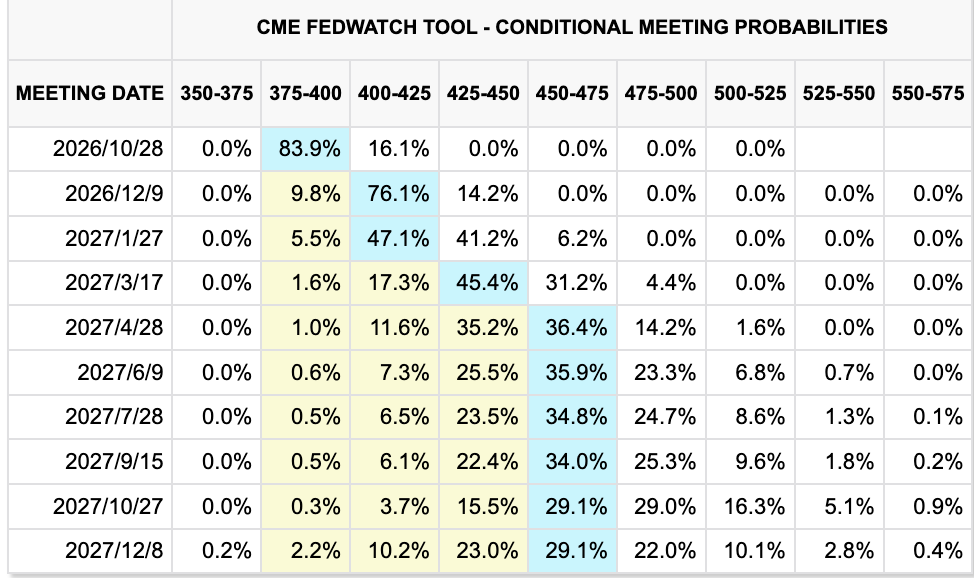
Ipinakita ng survey na 94 sa 100 economist ang inaasahang hindi babaguhin ng Fed ang interest rates sa kanyang pulong sa Oktubre 27–28, kung saan malamang na mananatili ang federal funds rate sa 3.75%–4.00% range. Ang forecast na ito ay malawakang alinsunod sa market pricing.
Gayunpaman, unti-unting lumipat ang atensyon ng merkado mula sa kung itataas ng Fed ang rate sa Oktubre patungo sa kung ipagpapatuloy nito ang tightening sa Disyembre. Inaasahan ng bawat respondent sa survey ang isa pang pagtaas ng rate bago matapos ang taon, na sumasalamin sa patuloy na mga alalahanin tungkol sa mataas na inflation at ang resilience ng ekonomiya ng U.S.
Bagama't kamakailan ay gumamit ang Fed ng mas maingat na pananalita, hindi pa lumikha ang economic data ng malinaw na dahilan para sa easing. Kapag nananatiling expansionary ang paglago ng ekonomiya at nananatili sa itaas ng target ang inflation, mas malamang na pipiliin ng mga policymaker na maghintay at suriin ang mga kondisyon kaysa idineklarang opisyal nang tapos ang tightening cycle.
Sa madaling salita, mas malamang na ang paghinto sa Oktubre ay kumakatawan sa isang pagsasaayos sa bilis ng policy kaysa sa isang pundamental na pagbabago sa monetary-policy stance ng Fed.
Ina-price-in Muna ng Bond Markets ang Policy Expectations Habang Tumataas ang Yield Volatility
Sumasalamin ang kamakailang mga paggalaw sa U.S. Treasury market sa sensitivity ng mga investor sa mga signal ng policy ng Fed.
Habang tumataas ang mga alalahanin sa inflation at mga inaasahan para sa agarang pagtaas ng rate, tumaas ang mga longer-dated Treasury yield. Gayunpaman, habang binabawasan ng mga merkado ang posibilidad ng agarang pagtaas sa Oktubre, bumagsak nang husto ang mga yield. Ang policy-sensitive na 2-year Treasury yield ay tumaas din bago bumaba muli, na nagpapahiwatig na hindi lamang basta nag-trade ang mga merkado base sa economic data; patuloy nila na sinusuri muli ang posibleng policy path ng Fed.
Sa ganitong kapaligiran, maaaring kumalat ang volatility sa maraming asset class:
-
U.S. Dollar Index: Kung mapanatili ng Fed ang hawkish stance o magbigay ng signal para sa pagtaas ng rate sa Disyembre, maaaring makahanap ng suporta ang U.S. dollar.
-
Gold: Karaniwang pinatataas ng tumataas na inaasahan sa rate ang opportunity cost ng paghawak ng mga non-yielding asset. Gayunpaman, maaari din maapektuhan ang presyo ng ginto ng safe-haven demand, mga geopolitical development, at mga paggalaw ng dollar.
-
U.S. Equity Indices: Mas sensitibo sa mga paggalaw ng interest rate ang technology stocks at high-valuation growth shares. Kung tumaas muli ang yields, maaaring maranasan ng mga index tulad ng Nasdaq ang pressure.
-
Crude Oil at Energy Commodities: Maaaring itaas ng geopolitical conflict at mga panganib sa supply ng energy ang presyo ng langis, habang gumagawa rin itong mas komplikado sa inflation outlook.
-
Mga Merkado na Kaugnay ng Treasury: Maaaring mas lumitaw ang short-term na paggalaw ng bond yields sa paligid ng mga desisyon sa rate at paglabas ng CPI, PCE, at labor-market data.
Pinataas ng Mas Mataas na Terminal-Rate Expectations ang Panganib ng "Higher for Longer"
Sa mga economist na sumagot sa mga tanong tungkol sa terminal rate, malapit sa 60% ang inaasahang magpipitik ang policy rate sa pagitan ng 4.00% at 4.25%. Humigit-kumulang 38% pa ang naniniwalang maaaring kailanganin pa ng Fed na magtaas ng rate nang hindi kukulangin sa dalawang beses pa.
Ibig sabihin nito, hindi lamang kinakaharap ng merkado ang tanong kung magkakaroon pa ng isa pang pagtaas. Kinakaharap din nito ang posibilidad na mas mataas ang maaaring maging final policy rate kaysa sa kasalukuyang inaasahan at na ang mataas na mga rate ay maaaring manatili nang mas matagal.
Ipinapahayag ng ilang economist na ang mga panganib sa paglago ng ekonomiya ng U.S. at inflation ay nananatiling tilted pataas. Kung mananatiling malakas ang labor market, hindi malaki ang pagbagsak ng consumer spending, at patuloy na pinataas ng mga presyo ng energy at tariffs ang gastos, maaaring mahirapan ang Fed na agad na lumipat patungo sa mga rate cut.
Para sa mga trader, karaniwang may dalawang mahalagang implikasyon ang isang high-rate environment:
1. Maaaring ma-reprice ang mga asset valuation
Maaaring magpabigat ang mas mataas na financing cost sa mga corporate valuation, partikular para sa technology at growth stocks na may mas malakas na inaasahan para sa future earnings.
2. Nagiging mas sensitibo ang mga merkado sa economic data
Bawat inflation reading, retail-sales report, employment release, at GDP figure ay maaaring humubog muli sa mga inaasahan para sa susunod na desisyon sa policy at maging dahilan ng matinding short-term volatility.
Maaaring Mas Matagal Bago Bumalik ang Inflation sa 2% Target
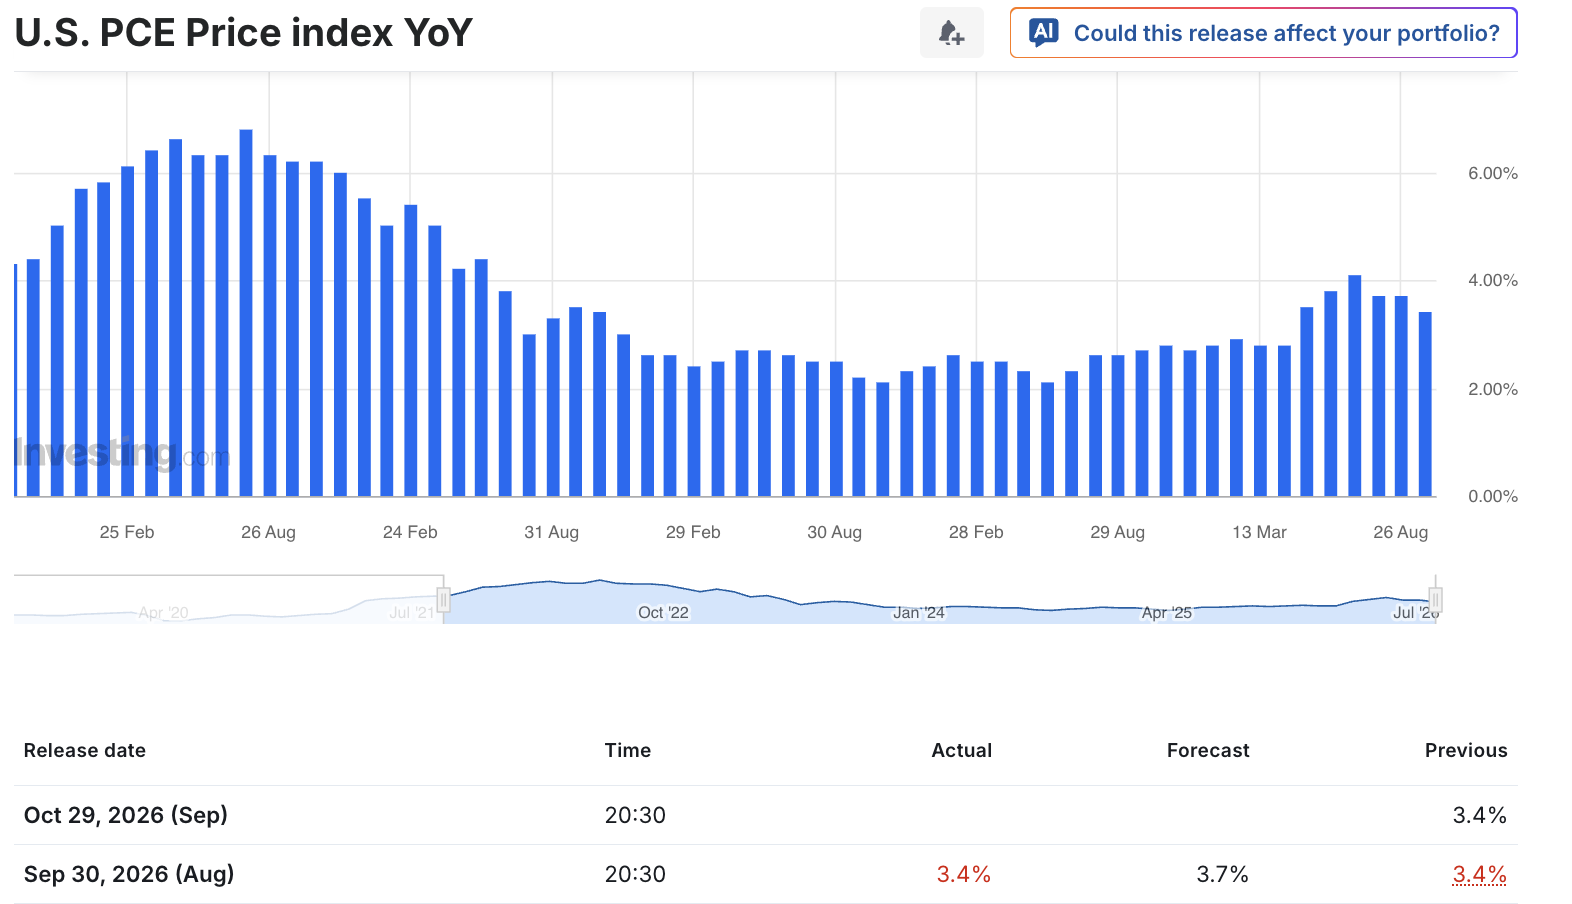
Ipinapahiwatig ng mga forecast ng survey na ang year-over-year growth rate ng Personal Consumption Expenditures (PCE) Price Index—ang paboritong inflation gauge ng Fed—ay maaaring manatili sa itaas ng 3% sa mga susunod na quarter, na nananatiling malayo pa sa 2% inflation target ng Fed. Iminumungkahi ng ilang projection na hindi makakabalik nang makabuluhan ang inflation sa malapit sa target hanggang 2028.
Hindi nagmumula sa isang pinagmumulan lamang ang inflationary pressure. Ang patuloy na mataas na presyo ng energy, ang tariffs na nagpapataas ng gastos ng mga imported goods, at ang mga geopolitical event na maaaring makasira sa supply chain ay lahat maaaring maging dahilan kung bakit mas mabagal bumaba ang inflation kaysa sa inaasahan ng merkado sa una.
Kapag napatunayang sticky ang inflation, hindi kinakailangang ang isang pansamantalang paghinto ng Fed ay nangangahulugan na mabilis na lilipat ang policy patungo sa easing. Ito ang pangunahing dahilan kung bakit kamakailan ay naipon muli ng mga merkado ang consensus tungkol sa isa pang pagtaas ng rate sa Disyembre.
Sinusuportahan ng AI Investment ang Economic Resilience Pero Nagpapahirap sa Mabilis na Fed Easing
Kapansin-pansin, hindi kumalma kaagad ang ekonomiya ng U.S. gaya ng inaasahan ng ilang market participant. Ang investment sa AI infrastructure, semiconductors, cloud computing, at technology capital expenditure ay sumusuporta sa corporate investment at pangkalahatang paglago ng ekonomiya.
Inaasahan ng mga merkado na mananatiling relatibong resilient ang paglago ng U.S., kung saan ang taunang paglago ay lalampas sa longer-term trend rate na itinuturing ng Fed bilang hindi gaanong posibleng magpasigla ng inflation. Bagama't maaaring bawasan ng economic resilience ang panganib ng recession, nangangahulugan din ito na ang demand ay maaaring patuloy na maglagay ng upward pressure sa mga presyo.
Dagdag pa rito, maaaring nakakonsentra sa mga higher-income household na may mas malaking exposure sa equities ang wealth effect na nalikha ng AI boom. Nagdulot ito ng divergence sa consumer spending: patuloy na kaya pang gumastos ng ilang sambahayan, habang ang iba ay patuloy na nakakaranas ng pressure mula sa mas mataas na gastos sa pamumuhay at interest rates.
Para sa Fed, mas magiging mahirap ang policymaking dahil sa kombinasyon ng isang ekonomiya na hindi humina at inflation na hindi bumaba.
Mahahalagang Market Event na Dapat Bantayan ng mga CFD Trader
Sa isang kapaligiran ng tumataas na kawalang-katiyakan sa monetary policy, maaaring nais ng mga trader na bantayan ang mga sumusunod na event:
-
Mga desisyon sa interest rate ng Fed at mga pahayag pagkatapos ng pulong
-
Mga press conference ng Fed Chair at mga komento mula sa mga opisyal ng Fed
-
Data ng CPI at PCE inflation ng U.S.
-
Nonfarm payrolls, unemployment, at data ng wage growth
-
GDP ng U.S., retail sales, at data ng consumer confidence
-
Mga paggalaw sa 2-year at 10-year U.S. Treasury yields
-
Mga trend sa U.S. Dollar Index, ginto, crude oil, at mga pangunahing U.S. equity index
Para sa mga CFD trader, ang volatility mismo ay maaaring lumikha ng mga trading opportunity, pero pinataas din nito ang panganib. Partikular, maaaring mabilis magbago ang mga presyo sa panahon ng mga pangunahing data release at pulong ng Fed. Dapat isama sa trading plan ang spreads, slippage, at leverage risk.
Konklusyon: Hindi Nangangahulugan ang Paghinto ng Fed na Papasok sa Kalmadong Panahon ang mga Merkado
Ang kasalukuyang consensus ng merkado ay maaaring ihinto ng Fed ang rate sa buwan na ito, pero tumataas ang posibilidad ng isa pang pagtaas ng rate bago matapos ang taon. Ang inflation na nasa itaas ng target, ang resilient na ekonomiya, at ang mga panganib sa panig ng energy at supply ay lahat gumagawa ng "higher-for-longer" na interest-rate environment bilang isang scenario na hindi maaaring balewalain.
Sa mga susunod na buwan, maaaring maranasan ng U.S. dollar, Treasuries, ginto, crude oil, at mga U.S. equity index ang kapansin-pansing volatility habang nagbabago ang mga inaasahan sa interest rate. Para sa mga trader, ang susi ay hindi lamang basta ang pag-predict kung magtataas ng rate ang Fed, kundi ang pag-unawa kung paano mag-react ang mga presyo kapag nagbago ang mga inaasahan ng merkado—at ang pamamahala ng panganib alinsunod dito.
Naghahangad bang mahuli ang mga trading opportunity na nalikha ng policy ng Fed, data ng inflation, at global market volatility? Sa Bitget CFD, masusundan mo ang mga paggalaw ng merkado sa U.S. equity indices, ginto, crude oil, forex, at iba pa, habang flexible na tumutugon sa mga bullish at bearish na kondisyon.
Ang lahat ng trading education na ibinibigay ng Bitget ay para sa layuning pang-edukasyon lamang at hindi dapat ituring na financial advice. Ang mga strategy at halimbawang ibinahagi ay para sa reference lamang at maaaring hindi sumasalamin sa aktwal na kondisyon ng merkado. Ang CFD trading ay may kasamang malaking panganib, kabilang ang posibleng pagkawala ng kapital. Ang nakaraang performance ay hindi ginagarantiyahan ang mga resulta sa hinaharap. Mangyaring magsagawa ng masusing research at tiyaking nauunawaan mo ang mga panganib na kasangkot. Hindi mananagot ang Bitget para sa anumang desisyon sa trading na ginawa ng mga user.


- Paghinto sa Oktubre ang Pangunahing Inaasahan, Pero Malinaw ang Consensus Para sa Pagtaas sa Disyembre
- Ina-price-in Muna ng Bond Markets ang Policy Expectations Habang Tumataas ang Yield Volatility
- Pinataas ng Mas Mataas na Terminal-Rate Expectations ang Panganib ng "Higher for Longer"
- Maaaring Mas Matagal Bago Bumalik ang Inflation sa 2% Target
- Sinusuportahan ng AI Investment ang Economic Resilience Pero Nagpapahirap sa Mabilis na Fed Easing
- Mahahalagang Market Event na Dapat Bantayan ng mga CFD Trader
- Konklusyon: Hindi Nangangahulugan ang Paghinto ng Fed na Papasok sa Kalmadong Panahon ang mga Merkado