

Isinulat ni: Zhang Yaqi
Pinagmulan: Wallstreet Insights
Ang prototype ng pelikulang "The Big Short" na si Michael Burry ay nagbigay ng matinding babala hinggil sa pinakabagong plano ng Federal Reserve sa pagbili ng bonds, na tinutukoy niyang "Reserve Management Purchases" (RMP), ngunit sa katotohanan ay inilalantad umano ang malalim na kahinaan ng sistema ng bangko sa Amerika. Naniniwala siya na ang hakbang na ito ay muling pagpapasimula ng quantitative easing (QE), na naglalayong itago ang problema ng liquidity crunch na kinakaharap ng sistema ng bangko, at hindi isang regular na operasyon gaya ng ipinapahayag ng Federal Reserve.
Ayon sa naunang artikulo ng Wallstreet Insights, inihayag ng Federal Reserve kagabi na magsisimula itong bumili ng short-term Treasury bonds ayon sa pangangailangan upang mapanatili ang sapat na supply ng reserve. Kasabay nito, naglabas ng anunsyo ang New York Fed na plano nitong bumili ng $40 bilyon na short-term Treasury bonds sa susunod na 30 araw, na siyang pinakabagong hakbang mula nang opisyal na itigil ang balance sheet runoff noong nakaraang linggo. Ang hakbang na ito ay isinagawa sa harap ng nakakabahalang pag-ikot ng interest rates sa $12 trillion na US repurchase market kamakailan, kung saan ang patuloy na kaguluhan sa money market ay nagtulak sa Federal Reserve na kumilos agad.
Gayunpaman, naniniwala si Burry na ang aksyong ito ay nagpapakita lamang na hindi pa rin tuluyang nakakaahon ang sistema ng bangko mula sa epekto ng krisis sa mga maliliit na bangko noong 2023. Nagbabala siya na kung ang sistema ng bangko ay nangangailangan pa rin ng "dugong" mula sa central bank kahit na may higit sa $3 trilyon na reserves, ito ay hindi tanda ng lakas kundi isang malakas na senyales ng sistemikong kahinaan.
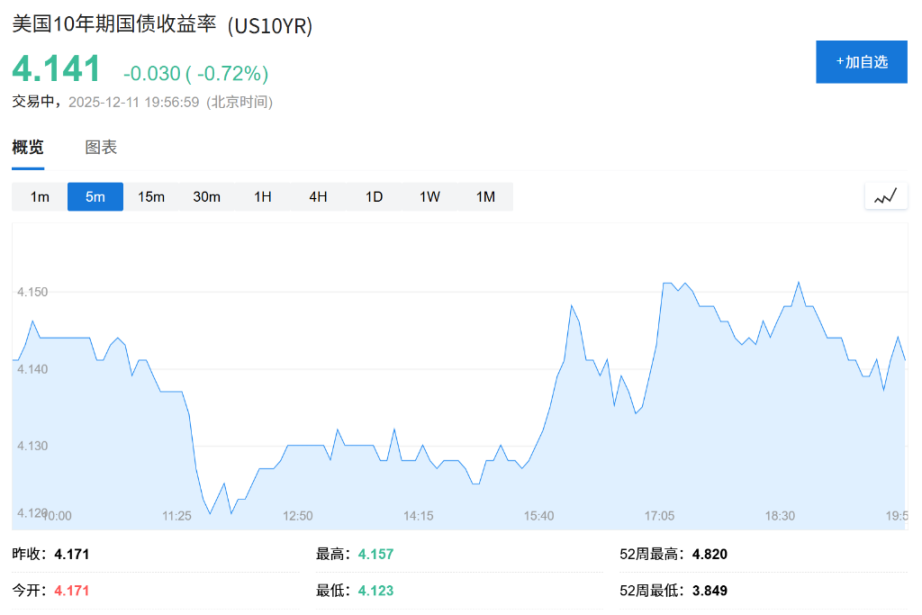
Dagdag pa ni Burry, tila bawat krisis ay nagtutulak sa Federal Reserve na permanenteng palakihin ang balance sheet nito, kung hindi ay hindi maiiwasan ang pagsiklab ng krisis sa financing ng mga bangko. Ang kasunod na reaksyon ng merkado ay nagpapatunay sa paghigpit ng liquidity, kung saan tumaas ang yield ng 2-month US Treasury bonds, habang bumaba naman ang yield ng 10-year Treasury bonds. Kasabay nito, patuloy ang volatility sa repurchase market, na nagdulot ng pangamba sa posibleng paghigpit ng financing sa katapusan ng taon, at pinilit ang mga mamumuhunan na muling suriin ang katatagan ng sistemang pinansyal.
Nakatagong Quantitative Easing at Mahinang Sistema ng Bangko
Pinagdudahan ni Burry ang paggamit ng Federal Reserve ng terminong "Reserve Management Purchases" at binigyang-kahulugan ito bilang isang nakatagong hakbang upang patatagin ang sektor ng bangko na patuloy pa ring nahihirapan. Ayon sa FRED data, bago ang krisis noong 2023, ang laki ng reserves ng mga bangko sa US ay nasa $2.2 trilyon lamang, ngunit ngayon ay umabot na ito sa mahigit $3 trilyon.
Nagbigay babala si Burry:
"Kung ang sistema ng bangko sa US ay hindi kayang gumana nang wala ang mahigit $3 trilyon na reserves o 'life support' mula sa Federal Reserve, ito ay hindi tanda ng lakas kundi palatandaan ng kahinaan."
Dagdag pa niya, tila ang kasalukuyang modelo ay nauuwi sa pangangailangan ng Federal Reserve na permanenteng palakihin ang balance sheet nito tuwing may krisis, kung hindi ay haharapin ang panganib ng pagkakagapos ng pondo ng mga bangko. Bagama't ang mekanismong ito ay bahagyang nagpapaliwanag kung bakit malakas ang performance ng stock market, inilalantad din nito ang matinding pagdepende ng sistemang pinansyal sa liquidity mula sa central bank.
Pagkakamali sa Market Operations at Mga Estratehiya sa Pag-iwas sa Panganib
Sa konkretong operasyon, binigyang-diin ni Burry ang malinaw na pagbabago ng estratehiya sa pagitan ng US Treasury at Federal Reserve: mas pinipili ng Treasury na magbenta ng mas maraming short-term bills, habang ang Federal Reserve naman ay nakatuon sa pagbili ng mga ito. Ang estratehiyang ito ay nakakatulong upang maiwasan ang pagtaas ng yield ng 10-year Treasury bonds. Gaya ng inaasahan ng merkado, pagkatapos ng Federal Open Market Committee (FOMC) meeting, tumaas ang yield ng 2-month US Treasury bonds, habang bumaba naman ang yield ng 10-year Treasury bonds.
Dahil sa patuloy na volatility sa repurchase market, inaasahan ng ilang analysts na maaaring kailanganin ng Federal Reserve na gumawa ng mas agresibong hakbang upang maiwasan ang liquidity crunch sa katapusan ng taon. Sa ganitong konteksto, naniniwala si Burry na ito ay karagdagang ebidensya ng kahinaan sa pundasyon ng sistemang pinansyal. Nagbabala siya sa mga mamumuhunan na mag-ingat sa mga mapanlinlang na payo ng Wall Street tungkol sa pagbili ng bank stocks, at isiniwalat na para sa mga pondong lumalagpas sa $250,000 na limitasyon ng Federal Deposit Insurance Corporation (FDIC), mas pinipili niyang mag-invest sa Treasury money market funds upang umiwas sa panganib.
Dapat tandaan na ang pangunahing layunin ng "quantitative easing" (QE) ay pababain ang long-term interest rates sa pamamagitan ng pagbili ng long-term Treasury bonds at MBS upang pasiglahin ang paglago ng ekonomiya. Samantalang ang layunin ng RMP ay mas teknikal, na nakatuon sa pagbili ng short-term Treasury bonds upang matiyak na may sapat na liquidity sa "pipeline" ng sistemang pinansyal at maiwasan ang mga hindi inaasahang pangyayari. Ayon sa Bank of America, batay sa karanasan noong 2019, ang liquidity injection ay mabilis na magpapababa sa Secured Overnight Financing Rate (SOFR), habang ang reaksyon ng Federal Funds Rate (FF) ay mas mabagal, at ang "time lag" na ito ay magbibigay ng malaking arbitrage opportunity para sa mga mamumuhunan.


