
Ang presyo ng langis at euro ay sabay na gumagalaw, ang mga pangunahing asset ay naghahanda para sa pagbabago

Filipino: Oktubre 6, Ulat mula sa HuiTong—— Ang kasalukuyang pandaigdigang makro-ekonomikong merkado ay sumasailalim sa isang malinaw na pagbabago ng estilo, kung saan ang naunang pinangibabawan ng “mataas na implasyon, mataas na yield, malakas na dolyar” ay mabilis nang lumuluwag.
Ang kasalukuyang pandaigdigang makro-ekonomikong merkado ay sumasailalim sa malinaw na punto ng pagbalik ng estilo, kung saan ang naunang pinangibabawan ng kombinasyong “mataas na implasyon, mataas na yield, malakas na dolyar” ay mabilis nang lumuluwag.
Ang pansamantalang pagtama sa rurok at pagbaba ng presyo ng langis, paglitaw ng pangunahing turning point ng euro, at sabayang positibong pananaw ng mga institusyon sa ibang bansa ukol sa halaga ng alokasyon ng US Treasury Bonds ay nagbunga ng maraming senyas na nagtutulak sa pagbaba ng dollar index at yield ng US Treasury, at tuluyang nagpapaluwang sa puwang para sa pag-angat ng mga asset tulad ng ginto at non-US currency. Ang valuasyon logic ng mga pangunahing asset class ay nakakaranas ng pansamantalang pagbabago.
Mahahalagang Turning Point sa Oil Market: Mabilis na Pagbaba ng Enerhiya-Inflation Risk Premium
Ang kasalukuyang pangunahing driver ng pandaigdigang mataas na implasyon at mataas na interes ay nagmula sa panganib sa supply ng enerhiya dala ng tensyon sa Gitnang Silangan.
Noong una, ang kontrol ng Houthi forces sa Yemen sa Red Sea chokepoint at limitadong pag-navigate sa Persian Gulf ay nagdulot ng matinding pag-aalala sa paghinto ng supply ng global crude oil, na nag-udyok sa presyo ng Brent oil na halos umabot ng $100, at naging pangunahing dahilan sa mataas na US Treasury yield at malakas na dolyar.
Ngunit ngayon, ang one-sided na panic narrative sa oil market ay lubusang nabaligtad, at maraming magkakasunud-sunod na positibong salik ang nagtulungan.
Kumpirma ng US Secretary of Energy na si Wright na ang presyo ng diesel ay tumama sa tuktok mga ilang linggo na ang nakararaan; bagaman nananatili pa ring risk zone ang Strait of Hormuz at nanatili sa mataas na antas ang presyo ng langis, malinaw na nasa pababang daan na ito.
Ang pinaka-importante, ang pinaka-extreme na tail risk sa merkado ay nawala na.
Sabay-sabay na umaksyon ang pandaigdigang polisiya ukol sa supply: opisyal na inanunsyo ng G7 ang pagpapakawala ng 100 milyong bariles na emergency strategic reserves ng crude oil at diesel; kumpirmadong sumasali ang Italy sa plano ng release; at pinal na ilalatag ang detalye ng release sa pulong ng IEA sa Oktubre 14–15. Lumipat ang market mula sa “geopolitical supply panic” patungong “policy-backed supply support.”
Ang pinakabago at pinakamalaking pagbabago ngayon ay: hindi kailangan ng oil price bumagsak ng sobra; hangga’t hindi na ito tumataas at tuloy-tuloy na bumababa, sapat na itong magpababa ng inflation expectations at magtanggal ng inflation risk premium, na direktang babasag sa pundasyon ng pag-akyat ng long-end US Treasury yield.
Gayunpaman, sinabi ni Rezaei, mataas na seguridad opisyal ng Iran, na hinding-hindi bubuksan ng Iran ang Strait of Hormuz sa anumang banta o pressure; ngunit dahil ang matagal na blockade ng Iranian oil ay patuloy na nagbabanta sa lokal na ekonomiya, at malinaw na bumabangon ang supply, hindi pa rin bumababa nang malaki ang presyo ng langis.
Maramihang Positibong Pangunahing Aspeto ng Euro, Collective ang Bullish Sentiment ng Mga Institusyon
Ang pangunahing dahilan ng patuloy na paglakas ng dolyar noon ay ang takot sa mataas na pagdepende ng Europa sa enerhiya, na siyang nagtulak pataas sa imported inflation at bumigat sa ekonomiya — humantong sa “malakas na US/malambot na Europa” na pagpepresyo.
Ngunit ngayon, mabilis nang sumusunod ang gap sa pagitan ng US at EU, at ang euro ay may sabayang pagbawi sa fundamentals, industriya, at market expectations.
Sabay ng tuloy-tuloy na pagbagsak ng presyo ng langis, malaki ang pagbagsak ng gastusin sa pag-import ng enerhiya ng Europa, nagpa-improve sa current account at tuluyang inaayos ang mahinang aspeto ng euro.
Sa maramihang positibong aspeto ng fundamentals at industriya, tuluyang nabaling ang expectations ng market.
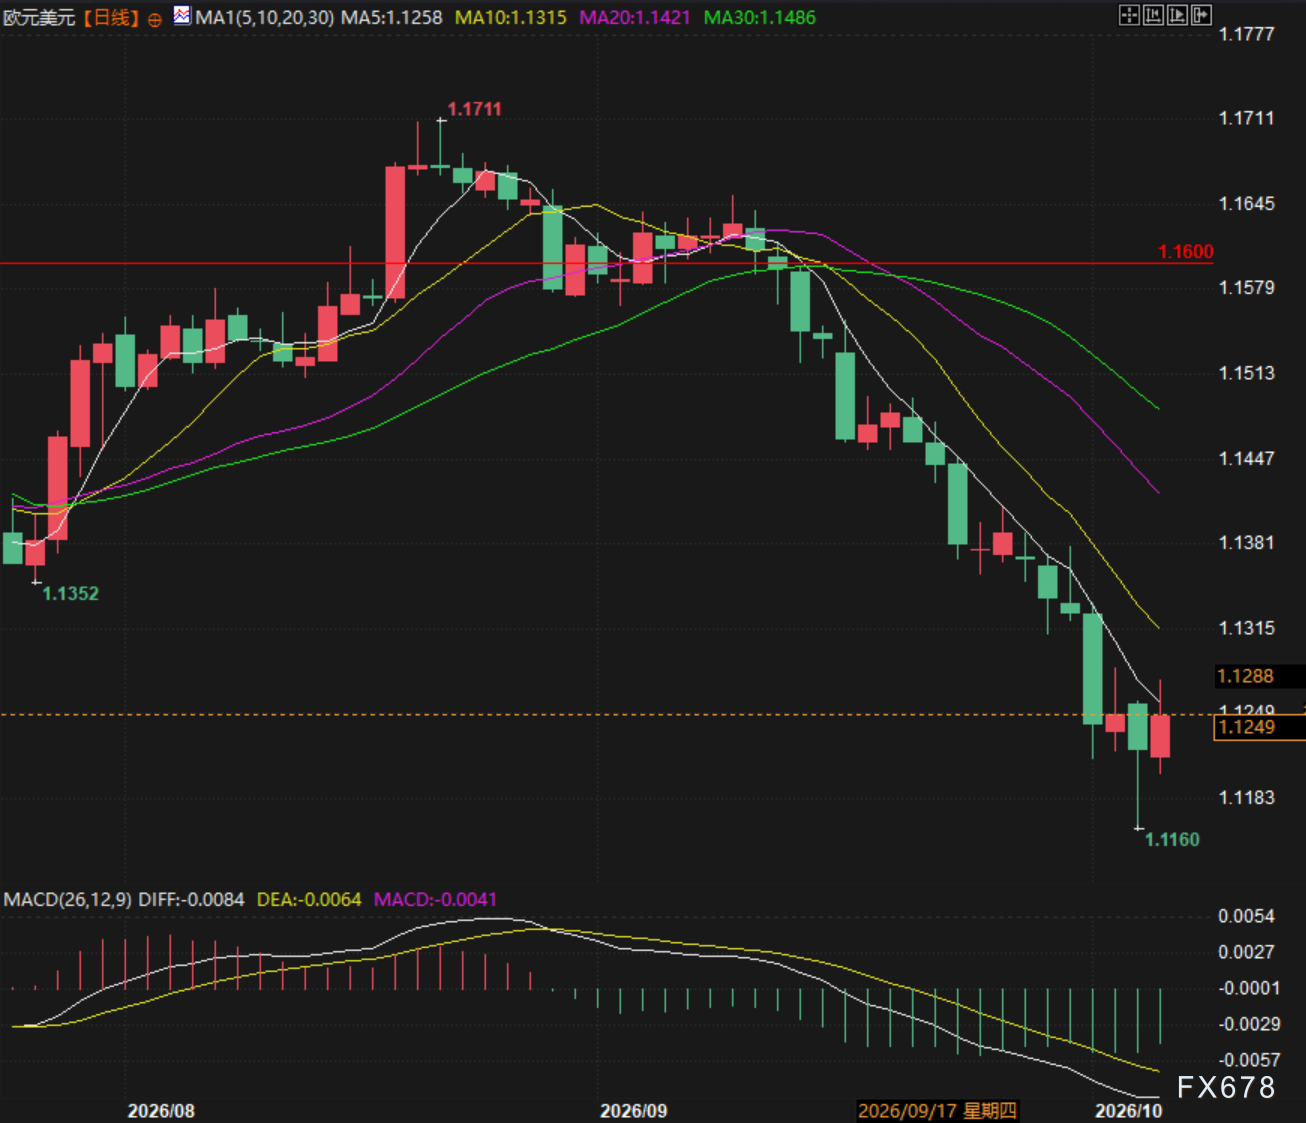
(EUR/USD daily chart, source: EasyForex Filipino)
Long-end US Treasury Yield Tumama sa Tuktok, Global Investors Nagsimula ng Left-side Positioning
Ang patuloy na pagbagsak ng US Treasuries at bagong 24-taong high na yield ay dulot ng inflation risk premium at mataas na fiscal deficit concerns, kaya sobrang naging bearish ang sentiment ng market.
Ang nangungunang global asset management na PIMCO ang unang nagkumpirma ng turning point, kung saan sinabi ni Senior Advisor Harrison na matapos ang malaking pag-akyat ng yield ngayong round, napakatindi ng value proposition ng US Treasuries, dahilan para aktibong magdagdag dito ang mga institusyon.
Ayon sa mga institusyon, kahit alin sa pullback ng US growth stocks o pagbagal ng ekonomiya ng Amerika, tiyak na papasukin ng bonds ang defensive value, at halos sarado na ang space para sa pag-akyat ng long-end rates.
Macro Narrative Loop: Dalawang Pababang Trajectory ng Rate at Dollar, Bukas na Ang Window Para sa Gold at Growth Assets
Nabuo na sa merkado ang malinaw at kompletong chain ng macro transmission: pag-stabilize at pagbaba ng oil price na nagtatanggal sa inflation premium→pagbulusok ng long-end US Treasury yield→pagbaba ng overall market discount rate; sabay ng pagbabalik ng positibong economic outlook sa Europa at rebound ng euro→pagkabawas ng lakas ng dollar index.
Paghinang ng dolyar + pagbaba ng real rates, ang pinakamalinaw na double boost scenario para sa gold; kasabay ng pagbaba ng discount rate, mapapabuti ang valuasyon ng mga long-duration tech growth assets, at lilipat ang overall asset class style mula “anti-inflation” patungo sa “recovery at valuation repair.”
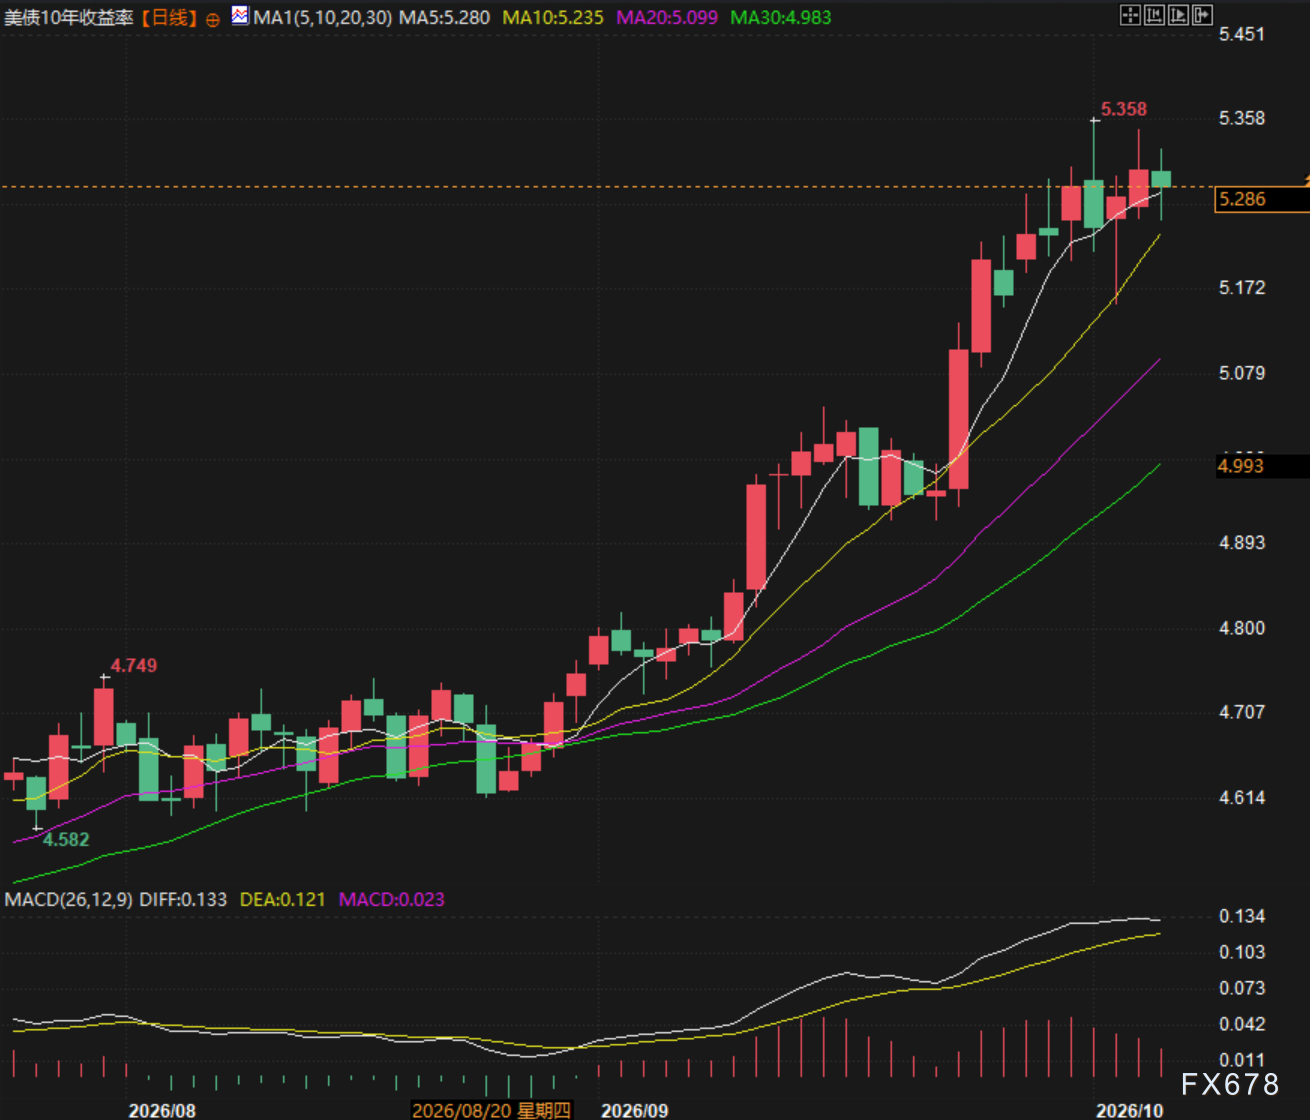
(US 10-year Treasury daily chart, source: EasyForex Filipino)
Buod: Merkado Nasa Gitna ng Malaking Turning Window
Ang dating pangunahing tema ng merkado na “geopolitical inflation pushing rates up, at strong dollar suppressing risk assets” ay tuluyang nawawala; ngayon, umiikot na ang trade logic sa easing inflation, rate capping, at paghina ng dolyar.
Hindi nangangailangan ng malaking economic recession; sapat na ang pagkawala ng geopolitically driven risk, pag-ayos ng supply expectations, at pagbabalik ng valuation sa rasyonalidad para suportahan ang asset style reversal na ito.
Sa panandalian, basta’t hindi muling sumipa ang presyo ng langis, mananatili ang kasalukuyang positibong balanse at sabayan na aakyat ang gold, euro, US Treasuries, at growth assets sa malinaw na left-side buy signal.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
AI intelligence agents sumiklab ang demand para sa CPU! Inaasahan ng Mizuho na aabot sa $209 bilyon ang laki ng merkado pagsapit ng 2030, tinaas ang target price para sa AMD (AMD.US), Intel (INTC.US) at iba pa.
Ayon sa Mizuho, habang mabilis na dumadami ang mga aplikasyon ng AI agents, inaasahan ang malaking pagtaas sa demand para sa server CPU, at higit pang magpapasigla sa demand para sa DRAM, NAND, at mga server equipment.

ROI-Para sa Treasury na pinamumunuan ni Trump, ang “hulihan” ng auction ang siyang pinakamahirap: McKeefer
Ang mga pananaw na ipinahayag sa artikulong ito ay tanging representasyon ng may-akda, na si Jamie McGeever, isang Reuters na kolumnista. Reuters Florida, Orlando, Oktubre 6 - Ang mga auction ng US Treasury ay dapat sana’y walang gaanong kaganapan, madaling mahulaan, at hindi karapat-dapat sa balita; ngunit hindi ito ang karaniwang panahon ngayon, at nahaharap ang administrasyon ni Trump sa panganib na maging tampok sa balita ang kahinaan sa pagbebenta ng Treasury bonds. Nakaplano ang US Treasury na maglabas ng halos $120 bilyon na mga Treasury bonds ngayong linggo, at ito ang unang beses sa loob ng dalawang linggo na maglalabas sila ng bonds bukod sa mga short-term Treasury bills: $58 bilyon sa tatlong taon, $39 bilyon sa sampung taon, at $22 bilyon sa tatlumpu’t taong bonds. Sa normal na mga pangyayari, maliit sana ang importansya ng mga auction na ito, ngunit dahil sa mahinang performance nitong Setyembre 22 hanggang 24—lalo na noong Setyembre 23 para sa limang taong auction na nagdulot ng pinakamalaking pagtaas sa bond yields mula noong Abril ng nakaraang taon—mas lalo itong binibigyang pansin. Pagkatapos nito, hindi bumaba ang yields; sa halip, sa karamihan ng mga maturities, patuloy itong tumaas hanggang sa pinakamataas na antas sa loob ng maraming dekada. Ipinapakita ng mga datos na halos imposible ang ‘failure’ ng US Treasury auction. Ang primary dealers—kasalukuyang 26 na bangko at institusyon na aprubado ng New York Fed bilang market makers—palaging sumasali at tumatanggap ng underwriting responsibility para sa $30 trilyon US Treasury market, na siyang pinaka-liquid sa buong mundo. Pinapanatili nito ang daloy ng buong global financial system. Naka-ankla sa US Treasury bonds ang trilyon-trilyon dolyar ng utang, assets, at market derivatives. Ginagamit ang US Treasury bonds bilang collateral sa lahat ng uri ng transactions—repo agreements, interbank loans, at iba pa—na nagpapadulas sa daloy ng pera sa US at sa buong mundo. Sa madaling sabi, hangga’t US Treasury bonds ang pundasyon ng global financial system, palaging may bibili sa mga auction. Ang tanong, gaya ng dati, ay kung anong presyo magkakaroon ng bentahan. Sa ngayon, ang borrowing cost sa secondary market ay ang pinakamataas mula noong kalagitnaan ng 2000s, kaya may dahilan para isipin na kakailanganin ng US Treasury na magbayad ng mas mataas na interest rate sa primary market. Ngunit, mahahalata sa mga nakaraang auction na may posibilidad pa ring maganap ang negatibong sorpresa. “Too big to be digested by the market?” Noong Setyembre 23, ang auction ng $70 bilyong five-year Treasury ay isa sa pinaka-nakakapag-alalang auction sa mga nakaraang taon. Ang demand, base sa bid-to-cover ratio, ay pinakamababa sa loob ng siyam na taon. Nabenta ang bonds sa yield na 5.033%, mahigit tatlong basis points na mas mataas kaysa sa market yield sa deadline. Three basis points ang dagdag marahil maliit, pero para sa five-year bond auction, ito ay hindi karaniwan. Pinakamalaking “tail” mula noong Hunyo 2022. Mula noon, hindi pa muling nangyari ang three basis point “tail” sa five-year auction, maliban noong 2011 na nagkaroon ng debt ceiling crisis, at naging sanhi ng downgrade ng US credit rating. Ngayon, ang pangamba sa fiscal outlook ng US ay nagtataas ng long-term borrowing cost, kaya inaasahang ililipat ng Trump administration ang pagbabayad ng malaking utang sa mas short-term na yields—mas mura. Ito ang dahilan kung bakit naging malaking usapin ang five-year auction dalawang linggo ang nakaraan. Karaniwan ang three basis point “tail” sa long-term bond auction, pero hindi sa mid-curve auctions. Kung mapilitan ang Treasury na magbayad ng mas mataas na premium sa auctions na ito, may problema tayo. Ang sobrang laki ng “tail” sa auctions ay maaaring sanhi ng volatility, o mas malalang dahilan na gali na magdulot ng mahinaang demand habang tumatagal—dalawang bagay na mahirap paghiwalayin. Sa mas positibong pananaw, ang disquiet ay hindi pa sumasakop sa short end ng yield curve—sa ngayon. Ang three-year at ten-year yields ay tumaas ng halos 50 basis points mula noong huling auction isang buwan ang nakalipas, nasa 4.96% at 5.32% ayon sa pagkakasunod-sunod. Tumaas ang thirty-year yields ng 35 basis points, nasa 5.65%. Sapat na dapat ito para makapukaw ng malakas na demand at makasigurado ng smooth na auction, tama ba? Malamang oo. Pero kung maganap ang surprise, maaaring magdulot ng volatility at uncertainty sa buong merkado. Ang mga investors ay magbabantay tulad ng mga agila. (Gaya ng nabanggit, ang pananaw ay personal ng may-akda at siya ay Reuters na kolumnista.) Nagustuhan mo ba ang kolum na ito? Bisitahin ang “Open Interest” ng Reuters—ROI—pinakabagong source ng global financial commentary na kailangan mo. Sundan ang ROI sa LinkedIn at X. Maaari ka rin makinig sa “Morning Bid” podcast sa Apple, Spotify o Reuters app—mag-subscribe para makinig ng seven-day-a-week na pagtalakay ng Reuters journalists sa mahahalagang balita sa merkado at p
Mga presyo ng crypto
Higit pa


