
Institusyon: Tumaas ang presyo ng ginto sa ikatlong quarter sa kabila ng bagyong dulot ng US Treasury, ngunit hindi dapat bale-walain ang panganib ng volatility sa ikaapat na quarter

Filipino Finance News Oktubre 13 Balita—— Inilabas ng Invesco ang pinakabagong quarterly outlook nito, kung saan ang gold ay tumaas ng 3.7% sa 4157 US dollars noong ikatlong quarter, kahit na ang kita ng US bonds ay pumalo sa pinakamataas sa mahigit dalawampung taon. Ang mataas na real yield ay pumipigil sa presyo ng gold, ngunit ang ugnayan sa pagitan ng gold at real interest rates ay malinaw na nanghihina mula 2022. Ang patuloy na pagbili ng mga central bank at pagtaas sa hawak ng gold ETF ay nagbibigay ng pangmatagalang suporta, gayunpaman, hindi dapat maliitin ang panganib ng volatility ng presyo ng gold sa ikaapat na quarter—may posibilidad ng sapilitang pagbenta ng gold sa panahon ng matinding volatility ng merkado.
Ang merkado ng gold ay patuloy na nahaharap sa matinding hamon mula sa mataas na inflation, pagtaas ng interest rate at tumataas na yield ng US bonds, ngunit nagpakita ang presyo ng gold ng kahanga-hangang katatagan. Sa ikatlong quarter, kahit na ang yield ng US long-term bonds ay umabot sa pinakamataas sa loob ng 24 na taon, nakatamo pa rin ang gold ng kapansin-pansing pagtaas.
Ang mga market analyst ng Invesco sa kanilang pinakabagong quarterly outlook ay nagsabi na ang inflation pressure, interest rate, at tumataas na yield, bukod pa sa structural demand ng central bank sa gold at pagbalik ng pondo sa gold ETF—ang dalawang magkalabang pwersa na ito ay inaasahan pa ring maghihilahan ng takbo ng presyo ng gold sa huling tatlong buwan ng taon. Ang short-term pressure mula sa mataas na yield at ang pangmatagalang suporta mula sa structural factors ay kasalukuyang naglalaban, at ang gold ay nasa mahalagang yugto ng pagtutunggali ng bulls at bears.
Gold Tumaas Laban sa Agos sa Ikatlong Quarter, Hindi Naapektuhan ng US Bonds Storm
Sinabi ng mga analyst ng Invesco na ang gold ay nagsara sa 4157 dollars bawat ounce sa katapusan ng Setyembre, tumaas ng 3.7% sa ikatlong quarter. Ang positibong balik na ito ay hindi madali, dahil sa parehong panahon ay nakaranas ang pandaigdigang bond market ng matinding pagbenta at ang yield ng US long-term bonds ay pumalo sa pinakamataas sa mahigit dalawampung taon. Noong katapusan ng Setyembre, ang 10-year US bond yield ay nagsara sa 5.28%, at ang 30-year US bond yield ay umabot sa 5.63%, kapwa itinatala ang pinakamataas na closing level mula 2002.
Ipinaliwanag ng mga analyst na habang tumataas ang yield ng bonds, lalo na ang real yield, tumataas din ang opportunity cost ng paghawak ng gold na walang interest. Ngunit iginiit din ng mga analyst na nitong mga nakaraang taon, makikita ang malinaw na paghina ng historical correlation sa pagitan ng gold at real interest rates. Mula 2022, ang ugnayan ng gold at real yields ay kapansin-pansing humina—noong taong iyon, nang ma-freeze ang reserve assets ng Russia, nagtuluy-tuloy ang mga central bank sa pagbili ng gold anuman ang presyo, na muling binago ang tradisyunal na pricing logic sa pagitan ng gold at interest rates.
Inflation Ang Pinakamalaking Maikling Panahong Panganib, Patuloy ang Fed sa Tightening Stance
Sa pagtingin sa hinaharap, naniniwala ang Invesco na ang patuloy na mataas na inflation ay nananatiling pinakaprominenteng short-term risk para sa gold, lalo na't ang economic growth ay nagpapakita pa rin ng resiliency. Tinukoy ng ulat na noong Setyembre, itinaas ng Federal Reserve ang interest rate ng 25 basis points, itinaas ang policy target range sa 3.75%-4%. Ipinapakita rin ng pinakahuling economic forecast ng Fed na posibleng magtaas pa ng rate nang hindi bababa sa isang beses pa ngayong taon.
Gayunpaman, sinabi ng Invesco na ang Personal Consumption Expenditure (PCE) inflation data na ipinahayag noong katapusan ng Setyembre ay humina sa inaasahan, na nagresulta sa malaking pagbaba ng market expectations para sa rate hike ngayong Oktubre. Ayon sa CME FedWatch Tool, tanging 21% na lang ng market participants ang naniniwala na magkakaroon ng rate hike sa huling bahagi ng buwan. Malamang na panatilihin ng Fed ang kasalukuyang rate sa Oktubre meeting, at hihintayin muna ang mas maraming data bago mag-desisyon para sa Disyembre. Naniniwala ang mga analyst na ang tuloy-tuloy na inflation pressure ay magtutulak sa Fed na manatili sa tight stance; samantala, binigyang-diin ng Invesco na ang mas malakas na economic growth ay nagpapataas ng bond yield, na nagdadagdag ng hamon para sa gold investors.
Mas Tumitinding Fiscal Risk, Presyon sa Supply ng US Bonds Maaaring Magtulak sa Katataasang Yield
Ipinunto rin ng Invesco na patuloy na tumitindi ang pag-aalala ng merkado tungkol sa utang ng US federal government, kung saan ang laki ng US Treasuries ay lumampas sa 40 trilyong US dollars noong ikatlong quarter.
Habang dumarami ang fiscal risk, posible na mag-demand ang mga investors ng mas mataas na risk premium sa paghawak ng long-term government bonds, kaya't mas tumataas ang bond yield. Bagamat kadalasan ay tinuturing na panira sa presyo ng gold ang pagtaas ng term premium, ang mga pagdududa tungkol sa fiscal sustainability ay maaaring gawing muling suriin ng ilang investors ang papel ng sovereign bonds bilang ligtas na asset, na hindi direktang nakabubuti sa risk-hedging value ng gold.
Gold ETF Holdings Nakarating sa Ibaba at Umahon, Central Bank Gold Buying Sumira ng Bagong Record
Kahit pa napakaraming hamon, iginiit ng Invesco na matatag pa rin ang underlying investment logic ng gold. Ayon sa ulat, sa karamihan ng 2026, patuloy ang pagbaba ng global physical gold ETF holdings—ang mataas na presyo ng gold at lakas ng stock market ay nagpapahina sa appeal ng gold bilang diversifier sa portfolio. Ngunit ang trend na ito ay biglang bumaliktad sa ikatlong quarter, kung saan umabot sa pinakamataas sa 12 buwan ang global gold ETF holdings noong katapusan ng Setyembre.
Ang demand mula sa central bank ay nagsisilbi ring mahalagang suporta. Tinukoy ng Invesco, base sa datos ng World Gold Council, na noong ikalawang quarter ng 2026 ay umabot sa pinakamataas na kasaysayan ang pagbili ng mga central bank ng gold. Mas binibigyang halaga ng mga reserve manager ang geopolitical risk at seguridad ng gold reserves, at inaasahang magpapatuloy ang structural demand na ito sa ikaapat na quarter. Ayon sa Invesco, ang diversification ng central bank reserves, geopolitical uncertainty, at pag-init ng investment demand ay magsisilbing tuloy-tuloy na suporta sa presyo ng gold—kahit pa magdulot ng ngayon ay mga hamon ang mataas na interest rate at bond yield.
Nananatili ang Volatility Risk sa Ikaapat na Quarter, Mag-ingat sa Liquidity Crunch
Pinananatili ng Invesco ang positibong pananaw sa pangmatagalang outlook ng gold, ngunit pinaaalalahanan ang investors na maghanda para sa patuloy na volatility sa ikaapat na quarter. Sinabi ng mga analyst na kung magpapatuloy ang matinding volatility sa financial markets, hindi nakapagtataka kung mag-volatile din ang presyo ng gold, at maaaring ang swing ay walang kaugnayan sa fundamental prospects mismo ng gold.
Kapag sobrang pressured na ang financial markets, kahit na positibo pa rin ang pananaw ng investors sa gold sa mahabang panahon, maaaring mapilitan silang ibenta ang kanilang gold holdings, halimbawa para magpatong ng karagdagang margin, o punan ang loss sa iba pang bahagi ng portfolio. Para sa mga investors na kumita na mula sa pagtaas ng presyo ng gold nitong mga nakaraang taon, lalong dapat bantayan ang risk na ito. Sa kabila nito, naniniwala pa rin ang Invesco na ang tuloy-tuloy na pagbili ng mga central bank sa layuning mag-diversify ng reserves ay magpapatuloy na magbigay ng structural na suporta sa gold.
Konklusyon
Sa kabuuan, ang gold ay nasa intersection ng short-term macroeconomic headwinds at pangmatagalang structural support. Patuloy na pipigilan ng mataas na inflation, mataas na rates, at mataas na bond yields ang presyo ng gold ngayong ikaapat na quarter, ngunit ang tuloy-tuloy na pagbili ng mga central bank, pagbalik ng pondo sa gold ETF, at kawalang-katiyakan sa fiscal at geopolitical situation ay matatag na pwersa ng buying power para sa gold. Pinapaalalahanan ng Invesco ang investors na dapat may kumpiyansa ngunit mag-ingat sa volatility, dahil hindi palaging ligtas ang gold sa panahon ng matinding pagyanig ng merkado. Sa maikling panahon, ang direksyon ng presyo ng gold ay nakasalalay lalo na sa inflation data at polisiya ng Fed—ngunit ang tunay na suporta nito ay galing sa malalim na trend ng restructuring ng global reserves system.
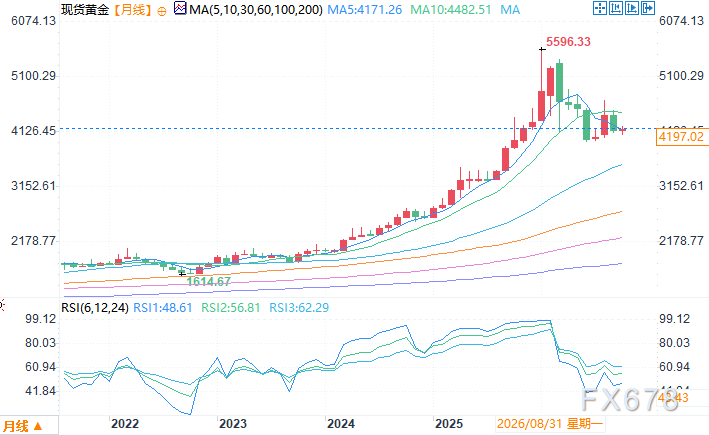
Monthly chart ng spot gold Pinagmulan: Filipino Finance Platform
East Eight Zone Oktubre 13 13:21 Spot gold last traded sa 4197.42 US dollars/ounce
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
SpaceX(SPCX.US) tumutok sa mid-band block, ang AST SpaceMobile(ASTS.US) spectrum moat ay nahaharap sa panganib
Ang ASTS ay nahaharap sa banta mula sa Starlink: Sinabi ng mga analyst na maaaring pagsamahin ni Musk ang Ligado, Viasat, at FCC spectrum upang magsagawa ng "malakihang" blockade sa mid-band spectrum.
Sinabi ng Morgan Stanley: Ang mga stock ng storage ay karaniwang mukhang pinakamura sa tuktok ng cycle, ngunit sa katotohanan ay napaka-peligroso.
Ipinunto ng Morgan Stanley na ang AI-driven na super cycle sa storage ay patuloy pa rin, na may malakas na presyo at kita na inaasahang magpapatuloy. Gayunpaman, ang potensyal na pagtaas ng mga stock sa storage ay malilimitahan dahil ito ay nasasalamin na sa napaka-positibong inaasahan. Ang mga stock sa storage ay tila pinakamura sa tuktok ng cycle, ngunit ang mababang price-earnings ratio ay hindi awtomatikong nangangahulugan ng pagiging undervalued dahil karaniwan nang tumataas ang presyo ng mga stock bago pa marating ang tuktok ng kita: noong 2008 at 2012, mga apat na buwan nang mas maaga; at noong 2018, mga walong buwan nang mas maaga. Sa pagpapakawala ng bagong kapasidad mula sa ikalawang hati ng 2027, mga pagbagong nagaganap sa supply at demand ay posibleng magdulot ng panibagong pag-ikot sa cycle.

Ang maikling sulat ni Musk, kaya ba talagang pabagsakin ang super bull market ng Micron?

Hindi pa tapos ang pandaigdigang bagyo sa merkado ng mga utang? Nagbabala ang IMF: Lumalala ang panganib ng utang at implasyon, posibleng "walang kaayusan" ang pagtaas ng yield
Nagbabala ang International Monetary Fund na maaaring magkaroon ng "magulong" pagtataas sa bond yield habang lumalala ang mga panganib ng utang at implasyon.
Mga presyo ng crypto
Higit pa


