
Wilson ng Morgan Stanley: Malapit nang matapos ang pagwawasto ng stock market! Maghanda para sa bagong pag-aayos! (Malalim na pagsusuri)

Naniniwala ang pangunahing equity strategist ng Morgan Stanley na si Michael Wilson,na ang panloob na pagsasaayos ng US stock market na tumagal ng ilang buwan ay malapit nang matapos at dapat nang maghanda ang mga mamumuhunan na palawakin ang kanilang risk exposure.Ang pagabot ng quality factor sa all-time high, lumalawak na divergence ng earnings revision, at kasabay ng pagbabawas sa valuations ng cyclical stocks ay nagpapahiwatig ng mid-cycle shift signal. Matibay pa rin ang kita ng S&P 500, kaya inirerekomenda ni Wilson nabigyan ng prayoridad ang high quality stocks at bantayan ang capital goods sector na may improving earnings at mas kaakit-akit na valuation.
Ang core value ng ulat ni Michael Wilson ay hindi nakasalalay lang sa bullish conclusion kundi sa kanyang pagsusuri sa katangian ng kasalukuyang US stock market adjustment:Ito ay hindi panimula ng cyclical bear market kundi isang “internal cleansing” na transisyon mula early cycle papuntang mid-cycle sa kabila ng panlabas na katahimikan ng index. Ang pagbaba ng equal-weight index, pag-compress ng valuation ng cyclical stocks, at inverse na all-time high ng quality factor ay sabay-sabay na nagtuturo sa parehong structural reality—Ang “kirot” ng adjustment ay nakasentro sa low quality at interest-rate sensitive assets, habang ang focus ng market pricing ay lumilipat sistematikong tungo sa high quality assets. Ang pang-unawa sa pagkakabahaging ito ang pangunahing batayan ng payo ni Wilson na “maghanda nang magposisyon”.
I. Nagkakatabing Divergence sa Index: Ang Tunay na anyo ng Adjustment
Ang S&P 500 market cap-weighted index ay halos 2% na lamang ang layo mula sa historical high, ngunit ang equal-weighted version ay bumaba na ng halos 4% magmula Aug 14 high, kung saan pangunahing tinamaan ng valuation compression ang cyclical sectors tulad ng financials, industrials, at consumer discretionary.Ang “katahimikan” sa index level at “paglala” ng depth ay patunay mismo ng adjustment—hindi ito malawakang pagbagsak kundi structural repricing.
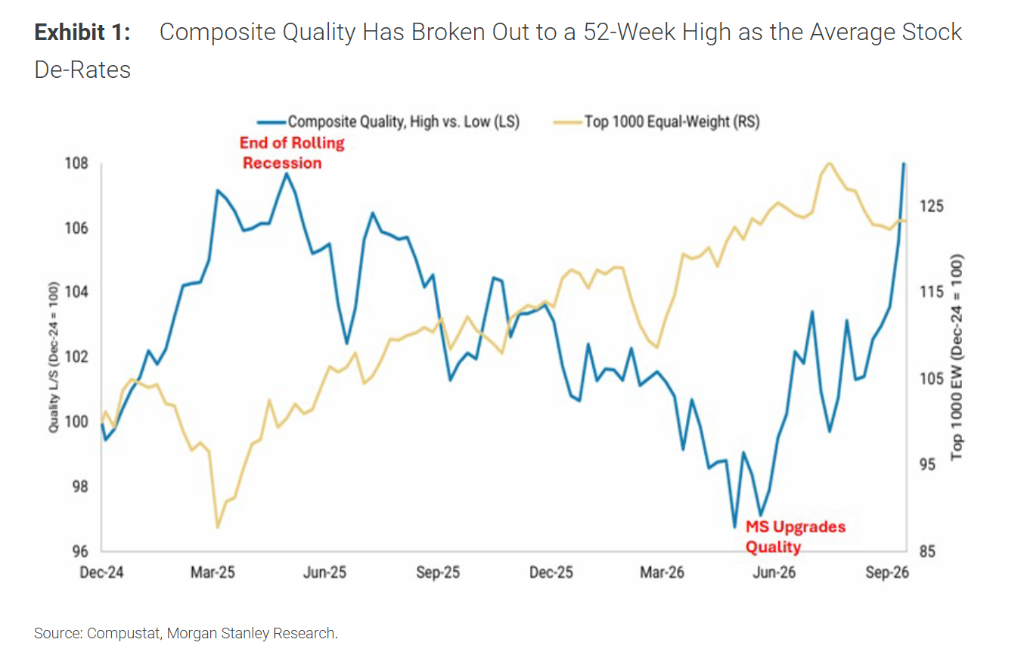
Mas matindi ang divergence sa factor level: Ang Morgan Stanley Quality Factor Composite Index ay umabot ng 52-week high at tumaas ng halos 6% mula kalagitnaan ng Agosto, na kontra sa patern ng equal-weight S&P 500.Binabasa ito ni Wilson bilang walang pag-aalinlangan na senyales ng paglipat ng pamumuno mula early-cycle low quality stocks tungo sa mid-cycle high quality stocks. Ibig sabihin,hindi umalis ang pondo sa US stocks, kundi nire-allocate lamang “mula cyclicality patungong profitability quality”.
Ang time anchor ng pananaw na ito ay maaaring i-trace pabalik sa “Liberation Day” noong Abril 2025. Naniniwala si Wilson na noong sumiklab ang trade war tariffs ay nagmarka ito ng bottom ng rolling recession simula 2022, at that point nagsimula ang bagong economic cycle; noong Hunyo 2026, ang pagbabago sa earnings revision ng low quality early cycle leaders (semiconductors, consumer discretionary, financials) ay umabot sa tuktok, at kasabay ng mas hawkish policy stance mula kay Fed chair Warsh, ay tuluyang kinumpirma ang mid-cycle transition. Ang kasalukuyang nagaganap ay anghuling stage ng transition sa price level.
II. Gap sa Earnings Revision: Hindi pa lubusang naipapakita ang Premium ng Quality
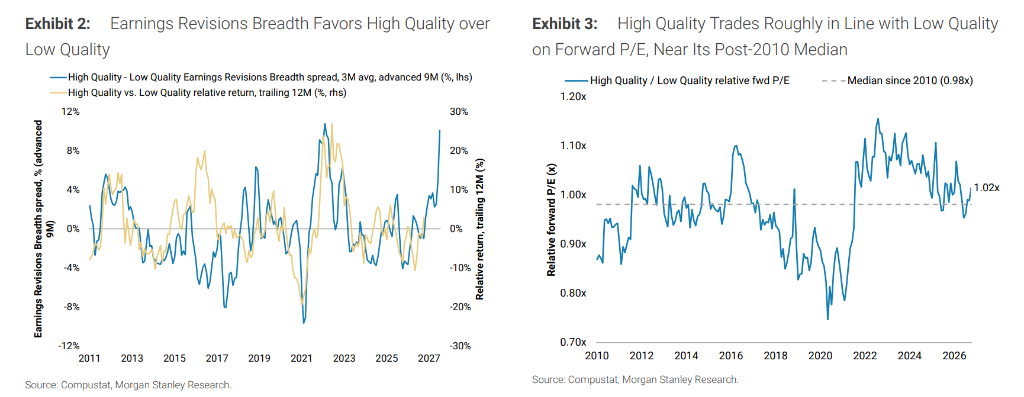
Mas matindi pa ang suporta ng earnings revision data sa “quality switch” kaysa price moves. Ang gap sa earnings revision breadth ng high at low quality stocks ay umabot sa halos 10%, pangalawa sa pinakamataas mula 2010. Ayon sa historical backtesting, kapag nasa top quintile ang gap na ito, average na outperformance ng high quality stocks laban sa low quality stocks ay 8% sa susunod na 12 buwan, samantalang sa lahat ng panahon ay mga 1% lang.
Pinakamahalagang bantayan din ang valuation. Angrelativeforward PE ng high quality stocks ay nasa historical median pa rin, ibig sabihin hindi pa nagbabayad ang investors ng dagdag na premium para sa earnings advantage na ito. Sa framework ni Wilson, ito ay asymmetric opportunity: malinaw na patungo sa quality stocks ang earnings revision, ngunit hindi pa fully priced-in ng stock prices ang trend na ito.Ang pananaw na malapit na ang katapusan ng adjustment ay base sa pagkumpirma ng “delayed pricing versus fundamentals” imbes na simpleng contrarian bet sa market sentiment.
III. “Proxy Tightening” ng Financial Conditions: Isang Constraint na Hindi pa Inamin ng Federal Reserve
Ang isa pang pitch ng kasalukuyang adjustment ay ang independent impact ng tighter financial conditions sa cyclical stocks. Ang composite financial conditions index ng Morgan Stanley na binubuo ng rates, dollar at energy prices ay nag-higpit na ng 1.4 standard deviation—pinakamataas mula simula ng agresibong rate hike cycle noong 2022; umabot na sa 5.3% ang 10Y US Treasury yields, malakas ang dollar at mataas ang oil prices . Sa equal-weight basis, ang financials, materials, consumer discretionary at industrials ay maliwanag na underperformer mula kalagitnaan ng Agosto.
Ang pangunahing insight ni Wilson ay:Sa malaking bahagi, market na mismo ang nagsasakatuparan ng tightening na tungkulin ng Federal Reserve. Ang pagsabay ng pag-akyat ng long end yields, tuloy na lakas ng dollar, at mataas na energy prices ay nagbubunga ng totoong pag-regulate ng rate-sensitive assets. Ginagawang kritikal ng sitwasyong ito ang “qualitative” assessment ni Warsh ng financial conditions: kung kikilalanin niyang mas pinalit ng market ang gawain ng tightening, maaaring lumuwag ang pressure sa rate-sensitive assets; pero kung patuloy niyang tututukan ang inflation risk at hindi papansinin ang actual na tightening, magpapatuloy ang pressure sa long end yields at cyclical stocks. Walang bagong guidance si Warsh sa IMF meeting, kaya tiningnan ito ng market bilang inline pa rin sa dati, at inaasahan ng Morgan Stanley economists na status quo ang rates ngayong Oktubre.
Ang kahalagahan ng variable na ito ay hindi sa pagpredict ng susunod na galaw ng Federal Reserve, kundi sa pagtukoy saasymmetric risk structure: Naabot na ng financial conditions ang isang historikal na matinding antas, kaya maliit na ang extra space for tightening—kahit anong pagkilala sa naganap na pag-higpit ay maaaring mag-trigger ng pressure release sa rate-sensitive assets.
IV. Structural Resilience ng Earnings Fundamentals: Bakit Hindi Pa Ito Precursor ng Recession
Ang pangunahing sandigan ni Wilson kung bakit malapit nang matapos ang adjustment ay ang earnings, hindi valuation o sentiment. Inaasahan na ang Q3 earnings ng S&P 500 ay lalaki ng mga 24.6%–27% year-on-year (depende sa source), at ang 2026 at 2027 EPS growth expectation ay 33% at 16% naman. Mas mahalaga pa, ang struktural na pinanggagalingan ng earnings growth: AI-related capital expenditure ay lumilikha na ng multiplier effect transmission chain.
Tinatayang aabot sa $1.58 trilyon ang kabuuang AI capital spending ng hyperscale at emerging cloud service providers sa 2027 ayon sa Morgan Stanley. Mga 65% nito ay papasok sa S&P 500 companies, at direktang makokontribyut ng mga ito ng 5% ng revenue at mga 25% ng revenue growth ng S&P 500; Ang inaasahang earnings growth ng AI-related companies sa 2027 ay 25% samantalang non-AI companies ay 4% lang. Ibig sabihin,ang “centro ng gravity” ng earnings ay lumilipat mula broad cyclical recovery patungong AI infrastructure at ecosystem. Sa early sign ng kasalukuyang earnings season (10% pa lang ng companies ang nag-report, median next day reaction ay -0.4% at 41% lamang ang positive reaction) kitang lumiliit ang tolerance ng market sa resulta, pero resulta lang ito ng mas mataas na expectation hurdle, hindi reversal ng earnings trend.
V. Framework ng Pagpoposisyon: Quality bilang Base, Capital Goods bilang Source ng Cyclical Elasticity
Hindi simpleng “from defense to offense” ang allocation na mungkahi ni Wilson kundi pagpapalawak ng kahulugan ng “quality” sa mid-cycle framework.
Nananatiling core position ang high quality stocks, kabilang sa selection criteria ang top 1000 sa market cap, nasa top quartile sa composite quality score, may latest NTM EPS upward revision at may Morgan Stanley overweight rating. Kabilang sa mga representative stocks ang Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies at Vertiv, na saklaw ang information tech, payments, consumer at industrials. Katangian ng basket na ito: pataas ang earnings revision, medium valuation pa rin, at manageable pa rin ang entry cost para sa quality premium.
Ang tactical elasticity ay galing sa capital goods sector. Matagal nang nabanggit ni Wilson noong simula ng Oktubre, na ang swag ng earnings revision ng capital goods ay nasa itaas ng peers, at pagkatapos ng valuation de-rating “nagiging mas kaakit-akit ang heavy-asset sectors”. Sa report noong Oktubre 19, mas na-finetune pa ang insight: ang pagbuti ng breadth ng earnings revision sa capital goods ay tumutugma sa trend ng backlogged manufacturing orders, kaya ito ang pinaka-cyclically elastic sa ilalim ng quality framework.Ang kabuluhan ng capital goods ay bukod-tangi dahil hinihit niya ang parehong “quality” (pataas ang earnings revision) at “cyclical exposure” (sensitive sa manufacturing activity)—wala nang compromise sa pagitan ng dalawa.
Ang criteria ng pagtukoy kung talagang tapos na ang adjustment ay may tatlo: kung mag-stabilize ang relative performance ng financials ngayong earnings season, kung tuloy-tuloy ang pagbaba ng bond volatility, at ang pahayag ni Warsh tungkol sa financial tightening. Lahat ng ito ay tumutukoy sa isang isyu—kung nasa hangganan na ba ang “self-fulfilling” cycle ng pag-higpit ng financial conditions.
VI. Kailangang Panatilihin ang Conditionality
Ang pagiging valid ng pananaw na ito ay sobrang nakadepende sa dalawang kondisyon, hindi unconditional bullishness.
Una, hindi dapat sistematikong humigpit pa mula sa kasalukuyang antas ang financial conditions. Kung aakyat pa ang long-end yields lalo sa ilalim ng hawkish na pahayag ni Warsh, maaaring maging “repricing” na naman ang valuation compression ng cyclicals mula sa “malapit nang matapos”. Ang base case ni Wilson ay magstabilize ang long-end yields, at balik ang earnings bilang pangunahing source ng returns; ngunit sa adverse scenario, ang historical relative protection ng quality stocks ay fallback option, hindi floodgate para sa lahat ng risk exposure.
Ikalawa, hindi dapat maputol ang transmission chain ng AI capex. Masyado nang dependent ang projected earnings growth ng S&P 500 sa AI capex pagsapit ng 2027. Kung babagal nang lampas sa inaasahan ang capex ng hyperscale cloud providers, malalantad sa revaluation ang structural support ng earnings, at kailangang ayusin ang narrative ng “mid-cycle switch”.
Ang report ni Wilson ay tungkol sa panloob na structural na pagbabago ng US stocks, hindi ito all-in bullish signal sa lahat ng global risk assets.
Ang konklusyon ni Wilson ay maaaring ibuod sa isang pangungusap:Malapit nang matapos ang adjustment, hindi dahil sapat na ang ibinagsak kundi dahil sapat nang “tama” ang ibinagsak—tumama ito nang eksakto sa low quality at interest-rate sensitive assets, at ang direksyon ng earnings revisions, price actions ng quality factor, at extreme historical readings ng financial conditions ay nagsasara ng positioning window.Pero selective risk exposure ang hinihingi ng window na ito, hindi indiscriminate chase ng cyclicals. Quality ang underpin, capital goods bilang elastic component, at ang tatlong key indicators bilang timing reference—iyan ang mas disciplined na approach sa ilalim ng framework na ito.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Bumagsak ang Korean stock sa makasaysayang “murang” presyo ngunit walang nais bumili, babala ng JPMorgan: Maaaring magpatuloy ang pagbebenta ng leveraged funds
Kung aalisin ang epekto ng mga higante tulad ng Samsung at SK Hynix, ang KOSPI ay overall na nagte-trade lamang sa 8.4 na beses ng forward price-to-earnings ratio, na nasa ika-11 percentile sa kasaysayan. Sa kasalukuyan, natapos na ang stock buyback ng Samsung at SK Hynix, ang mga foreign investor ay net sellers, at mahina ang demand ng mga domestic institution, kaya nawalan ng pinagmumulan ng buying power ang Korean stock market sa pinakamahalagang panahon na kinakailangan ng suporta. Ipinunto ng JPMorgan Chase na kahit malaki ang naganap na pagbebenta sa leveraged ETF holdings, nananatili pa rin itong mataas, at hindi maaalis ang posibilidad ng panibagong selling wave.

Ang pagbagsak ng CoreWeave bonds ay nagbabalas ng babala, maaaring kailangang muling pag-isipan ng Federal Reserve ang ritmo ng pagtaas ng interest rate
Ang mga yield ng CoreWeave bonds ay umabot nang minsan sa 15%, na ang mga junk grade at investment grade yields ay parehong nagtakda ng bagong mataas simula 2025 at 2023, ayon sa ulat ng Bloomberg. Binanggit sa kolum ng Bloomberg na papalapit na ang 2028 high-yield bond maturity peak, at kung magulo ang paglawak ng credit spreads, maaaring magdulot ito ng pagdami ng defaults at pagtaas ng unemployment. Dapat magpatuloy ang Federal Reserve sa kanilang kasalukuyang pag-iingat sa October meeting, panatilihin ang interest rate sa 3.75% hanggang 4% na range, at maingat na pag-isipan ang desisyon para sa December.

Naglunsad ang Nvidia ng bilyong dolyar na pamumuhunan sa Germany, sinabi ni Jensen Huang: Ang dating makabagong bansa sa teknolohiya ay nahuhuli na ngayon, labis akong nasasaktan.
Sa summit na "Mag-invest sa Germany" sa Berlin, pumirma ang Nvidia ng kasunduan sa gobyerno ng Germany para sa kooperasyon at nag-invest sa apat na German startup na sumasaklaw sa robotics, medikal, generative AI, at satellite na mga larangan. Nakipagtulungan din sila sa Siemens para bumuo ng AI factory na solusyon na maaaring magpababa ng gastos hanggang 20%. Ikinabahala ni Jensen Huang ang pagiging atrasado ng Germany sa kumpetisyon sa teknolohiya, na binanggit na ang mga Europeo ay masyadong nag-aalinlangan at sobra ang pag-iisip sa paggawa ng mga bagay.

Pinaka-direktang senyales ng pagtaas ng US stock: Pag-export ng mga chip ng South Korea?
Sa kasalukuyan, ang US stock market ay sinusuportahan lang ng sobrang taas na inaasahang kita. Kung bumagsak ang semiconductor exports ng Korea at China Taiwan, maaaring magbigay ito ng babala 3-6 buwan nang mas maaga na abot na ang tuktok ng capital expenditure. Kapag nagbago ang inaasahan, ang mataas na yield ay biglang magpapabagsak sa valuations.

Mga presyo ng crypto
Higit pa


