
Pagsusuri ng ulat mula sa Morgan Stanley: Hindi pa tapos ang HDD cycle, ngunit itinuturing ng merkado na naabot na ang tuktok

Sinulat ni: Rita
Ang market ay nagpepresyo ng hard disk drive (HDD) sa 8x price-to-earnings ratio, na nagpapahiwatig na ang cycle ay maaabot ang peak sa FY28. Sa ulat ng Morgan Stanley noong Oktubre 20, 2026, nagbigay sila ng kabaligtarang pananaw: hindi pa tapos ang cycle, at masyadong malupit ang presyo ngayon.
Bumibilis ang demand side. Ang spot price ng nearline HDD ay nasa 4 hanggang 7 cents kada GB, habang ang halo-halong nearline contract price ay mga 1.5 cents kada GB. Ang industry supply shortage ay nasa 400 exabytes (EB) sa CY27/CY28, at 300EB sa CY26. Lumalawak ang customer mula sa core cloud service providers (CSP) hanggang AI labs, kung saan gusto ng mga AI lab bumili ng 100% ng EB.
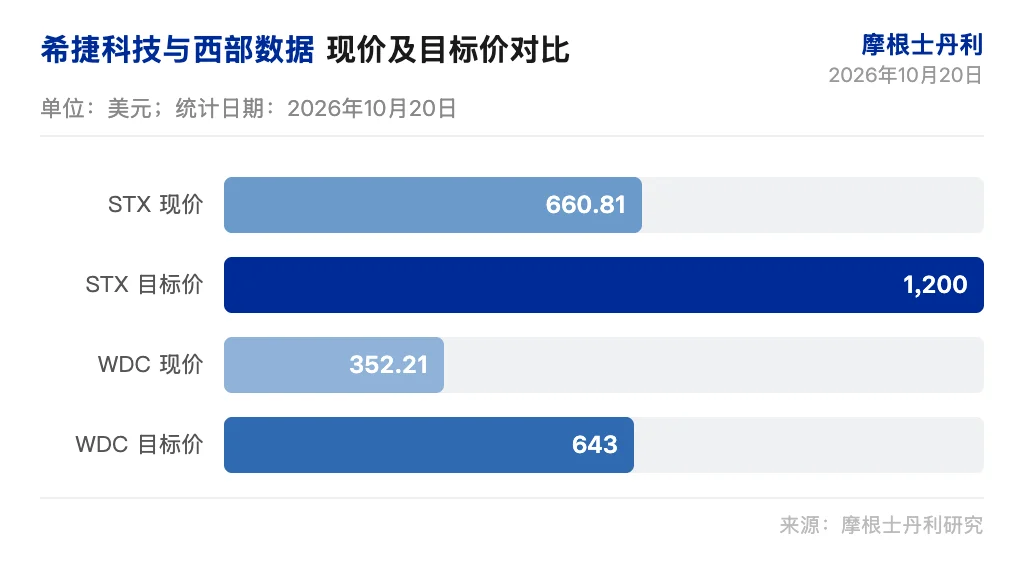
Inuulit ng Morgan Stanley ang 'overweight' rating sa Seagate Technology (STX) at Western Digital (WDC), kung saan muling naging top pick ng IT hardware ang STX. Target price: STX $1,200, WDC $643. Mas mababa ang expectations ng buyers sa WDC at mas maayos ang taktika nila sa financial reports.
8x Price-to-Earnings Ratio Nagpapahiwatig ng Cycle Peak
Gamit ang FY28 earnings at ang assumption na 80% price drop sa solid-state drives (SSD), na-calculate ng Morgan Stanley na ang kasalukuyang 8x price-to-earnings ratio ay nagpapahiwatig na HDD earnings ay magpi-peak sa FY28, na ang presyo ng SSD ay bababa ng 80% mula sa C2Q26 levels. Naniniwala ang Morgan Stanley na masyadong punitive ang assumption na ito.
Bumibilis ang demand para sa HDD, lumalaki ang supply shortage, at mas mataas nang malaki ang spot prices kaysa sa contract prices. Tumaas ang presyo ng non-nearline HDD month-over-month ng 15% hanggang 30%. May positive asymmetry sa valuation.
Ibinaba ng Morgan Stanley ang target multiples mula 20x papuntang 15x (STX) at 14x (WDC), upang maipakita ang market structure at uncertainty sa AI financing. Target price: STX $1,200 (15x FY28 EPS 80.10), WDC $643 (14x FY28 EPS 45.95). Ang kasalukuyang presyo ng STX ay $660.81 at WDC ay $352.21.
Spot Prices Mas Mataas Kaysa Contract Prices
Ang spot price ng nearline HDD ay nasa 4 hanggang 7 cents kada GB, habang ang halo-halong nearline contract price ay nasa 1.5 cents kada GB. Gusto ng mga customer na bilhin ang 100% ng EB, subalit ang supply shortage ang pumipigil sa laki ng pagbili. Ang kakulangan sa storage capacity ay nagtutulak ng mas mataas na spot prices.
Tumaas ang presyo ng non-nearline HDD ng 15% hanggang 30% buwan-buwan. Mas agresibo ang Seagate sa pag-capture ng spot pricing kumpara sa Western Digital. Lumawak ang demand mula core CSP hanggang AI labs. Nahihirapan ang Toshiba dahil sa media at device constraints, at sold out na ang CY27 capacity, kaya mas agresibo ang pricing nila. Wala namang alalahanin ang Morgan Stanley sa risk sa Toshiba.
December Quarter EPS Mas Mataas sa Konsensus
Ang inaasahang earnings per share ng Seagate Technology para sa quarter ng Setyembre ay $7.50, mas mataas kaysa market consensus na $7.41; Habang ang Western Digital noong Setyembre ay $4.13 kontra sa consensus na $4.09. Para sa Disyembre, inaasahang EPS ng Seagate ay $9.54, 12% mas mataas kaysa market consensus. Kung mas agresibo pa ang spot price assumption, maaaring mas mataas pa ng 5% ang December EPS.
Para sa Western Digital, inaasahang December quarter EPS ay $5.25, 10% mas mataas sa consensus. Kung mas agresibo ang spot pricing, maaaring umabot ng $5.67 ang December EPS. Ang buyers ng WDC ay nag-eexpect ng $4.75 to $4.95B na kita, 59.5% hanggang 61.0% gross margin, at $5.20 hanggang $5.60 na EPS. Karaniwang conservative ang guidance ng WDC.
Naniniwala ang Morgan Stanley na mas mahusay ang strategic setup ng report ng WDC, dahil mas mababa ang buyer hurdle. Nananatiling 10% ang premium ng STX mula sa "close eyes buy" valuation level (10x CY27 EPS = $595), samantalang ang WDC ay 3% lang ang premium ($343).
Hindi Pa Tapos ang Cycle pero Mas Malabo ang Landas
Aminado ang Morgan Stanley na mas malabo ngayon ang catalyst path ng HDD kumpara isang buwan na ang nakalipas. May uncertainty ang market sa rationality ng suppliers at sa source ng AI funding, at hindi mareresolba ang mga ito ng mga financial reports. Ibinalik ang target multiple ng 5-6x.
Ang demand checks ay sumusuporta sa inaasahan at pagtaas ng guidance. Nakatuon ang Morgan Stanley sa apat na tanong: Mag-aadjust ba ang STX/WDC ng capacity plans bilang tugon sa layunin ng Toshiba; Uunahin ba ang profit at isusunod ang market share; Palalawakin ba ang supply/demand gap; Makikita ba ang mas agresibong pricing. Hindi tiyak na ang mga sagot dito ay magbabalik ng stock sa narrative ng apat na buwan na ang nakalilipas, pero makakatulong ito para makilala ng mga investors na naipresyo na ang ilang risk.
Inuulit ng Morgan Stanley ang overweight rating sa STX at WDC, na ibinabalik ang STX bilang Top Pick. Nagtatapos na ang market pricing cycle, pero para sa Morgan Stanley, nagpapatuloy pa ito.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Piper Sandler ibinaba ang target na presyo ng Netflix sa $78
Itinaas ng Citigroup ang target price ng SpaceX mula $200 hanggang $240
Mga presyo ng crypto
Higit pa


