Inflacja w USA i ścieżka podwyżek stóp Fed: jak potencjalne wstrzymanie podwyżek w październiku i podwyżka w grudniu mogą wpłynąć na rynki finansowe
Rynki ponownie oceniają docelowy poziom stóp procentowych w obecnym cyklu zacieśniania polityki pieniężnej przez Rezerwę Federalną. Według niedawnej ankiety Reutersa większość ekonomistów spodziewa się, że Fed wstrzyma podwyżki stóp na październikowym posiedzeniu, natomiast wszyscy respondenci oczekują kolejnej podwyżki w grudniu. W porównaniu z ubiegłomiesięczną rozbieżnością opinii na temat podwyżek stóp pod koniec roku sugeruje to, że jastrzębie oczekiwania dotyczące ścieżki stóp procentowych szybko zyskują na znaczeniu.
Dla rynków finansowych scenariusz „wstrzymanie podwyżek w tym miesiącu, a następnie ponowne zacieśnianie polityki pod koniec roku” nie oznacza, że ryzyko osłabło. Sugeruje raczej, że stopy procentowe, dolar amerykański, rentowności amerykańskich obligacji skarbowych, złoto i akcje mogą nadal reagować na kolejne korekty oczekiwań dotyczących polityki pieniężnej. Dla traderów CFD kluczowe znaczenie ma nie tylko sama decyzja w sprawie stóp, lecz także sygnały wysyłane przez Fed w kwestii inflacji, wzrostu gospodarczego i przyszłego kierunku polityki pieniężnej.
Wstrzymanie podwyżek w październiku jest scenariuszem bazowym, ale panuje wyraźny konsensus co do podwyżki w grudniu
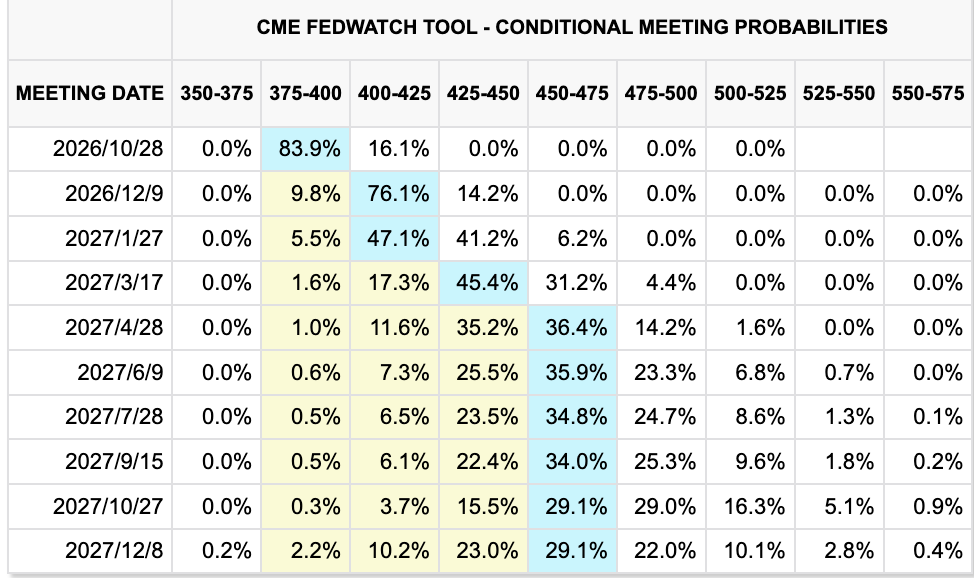
Ankieta wykazała, że 94 ze 100 ekonomistów oczekuje pozostawienia stóp procentowych przez Fed bez zmian podczas posiedzenia w dniach 27–28 października, a stopa funduszy federalnych prawdopodobnie utrzyma się w przedziale 3,75%–4,00%. Prognoza ta jest zasadniczo zgodna z wycenami rynkowymi.
Uwaga rynku stopniowo przesunęła się jednak z pytania, czy Fed podniesie stopy w październiku, na kwestię, czy wznowi zacieśnianie polityki w grudniu. Każdy respondent ankiety spodziewa się jeszcze jednej podwyżki stóp przed końcem roku, co odzwierciedla utrzymujące się obawy związane z wysoką inflacją i odpornością amerykańskiej gospodarki.
Choć Fed używa ostatnio ostrożniejszego języka, dane gospodarcze nie dostarczyły jeszcze wyraźnych argumentów przemawiających za łagodzeniem polityki. Gdy gospodarka nadal się rozwija, a inflacja utrzymuje się powyżej celu, decydenci mogą być bardziej skłonni poczekać i ocenić sytuację, zamiast oficjalnie ogłaszać zakończenie cyklu zacieśniania.
Innymi słowy, wstrzymanie podwyżek w październiku będzie raczej oznaczać korektę tempa działań niż fundamentalną zmianę nastawienia Fed w polityce pieniężnej.
Rynek obligacji jako pierwszy uwzględnia oczekiwania dotyczące polityki, a zmienność rentowności rośnie
Ostatnie zmiany na rynku amerykańskich obligacji skarbowych odzwierciedlają wrażliwość inwestorów na sygnały dotyczące polityki Fed.
Wraz ze wzrostem obaw inflacyjnych i oczekiwań dotyczących podwyżek stóp w najbliższym czasie rosły rentowności długoterminowych obligacji skarbowych. Kiedy jednak rynki obniżyły prawdopodobieństwo natychmiastowej podwyżki w październiku, rentowności gwałtownie spadły. Wrażliwa na politykę pieniężną rentowność 2-letnich obligacji skarbowych również najpierw wzrosła, a następnie się cofnęła. Wskazuje to, że rynki nie reagują wyłącznie na dane gospodarcze, lecz stale ponownie oceniają prawdopodobną ścieżkę polityki Fed.
W tym otoczeniu zmienność może objąć wiele klas aktywów:
-
Indeks dolara amerykańskiego: Jeśli Fed utrzyma jastrzębie nastawienie lub zasygnalizuje podwyżkę stóp w grudniu, dolar amerykański może zyskać wsparcie.
-
Złoto: Rosnące oczekiwania dotyczące stóp procentowych zazwyczaj zwiększają koszt alternatywny utrzymywania aktywów nieprzynoszących zysku. Na ceny złota mogą jednak wpływać również popyt na bezpieczne aktywa, wydarzenia geopolityczne i zmiany kursu dolara.
-
Indeksy akcji w USA: Akcje spółek technologicznych i wysoko wycenianych spółek wzrostowych są zwykle bardziej wrażliwe na zmiany stóp procentowych. Jeśli rentowności ponownie wzrosną, indeksy takie jak Nasdaq mogą znaleźć się pod presją.
-
Ropa naftowa i surowce energetyczne: Konflikty geopolityczne i zagrożenia dla dostaw energii mogą podwyższać ceny ropy, jednocześnie komplikując perspektywy inflacji.
-
Rynki powiązane z obligacjami skarbowymi: Krótkoterminowe zmiany rentowności obligacji mogą stać się bardziej wyraźne w okresach ogłaszania decyzji w sprawie stóp oraz publikacji danych o CPI, PCE i rynku pracy.
Wyższe oczekiwania dotyczące szczytowego poziomu stóp zwiększają ryzyko scenariusza „wyżej na dłużej”
Wśród ekonomistów, którzy odpowiedzieli na pytania dotyczące szczytowego poziomu stóp, niemal 60% oczekuje, że główna stopa osiągnie najwyższy poziom w przedziale od 4,00% do 4,25%. Kolejne około 38% uważa, że Fed może nadal potrzebować co najmniej dwóch dodatkowych podwyżek stóp.
Oznacza to, że rynek mierzy się nie tylko z pytaniem, czy nastąpi jeszcze jedna podwyżka. Musi również uwzględniać możliwość, że ostateczny poziom stóp będzie wyższy niż obecnie oczekiwany, a podwyższone stopy utrzymają się dłużej.
Niektórzy ekonomiści twierdzą, że ryzyko dla wzrostu gospodarczego i inflacji w USA nadal jest skierowane w górę. Jeśli rynek pracy pozostanie silny, wydatki konsumpcyjne nie wyhamują znacząco, a ceny energii i cła będą nadal podnosić koszty, Fed może mieć trudności z szybkim przejściem do obniżek stóp.
Dla traderów środowisko wysokich stóp ma zasadniczo dwie kluczowe konsekwencje:
1. Wyceny aktywów mogą ulec zmianie
Wyższe koszty finansowania mogą negatywnie wpływać na wyceny spółek, szczególnie technologicznych i wzrostowych, w przypadku których oczekiwania dotyczące przyszłych zysków są większe.
2. Rynki stają się bardziej wrażliwe na dane gospodarcze
Każdy odczyt inflacji, raport o sprzedaży detalicznej, publikacja danych o zatrudnieniu i odczyt PKB mogą zmienić oczekiwania dotyczące kolejnej decyzji w sprawie polityki pieniężnej oraz wywołać gwałtowną krótkoterminową zmienność.
Powrót inflacji do celu na poziomie 2% może potrwać dłużej
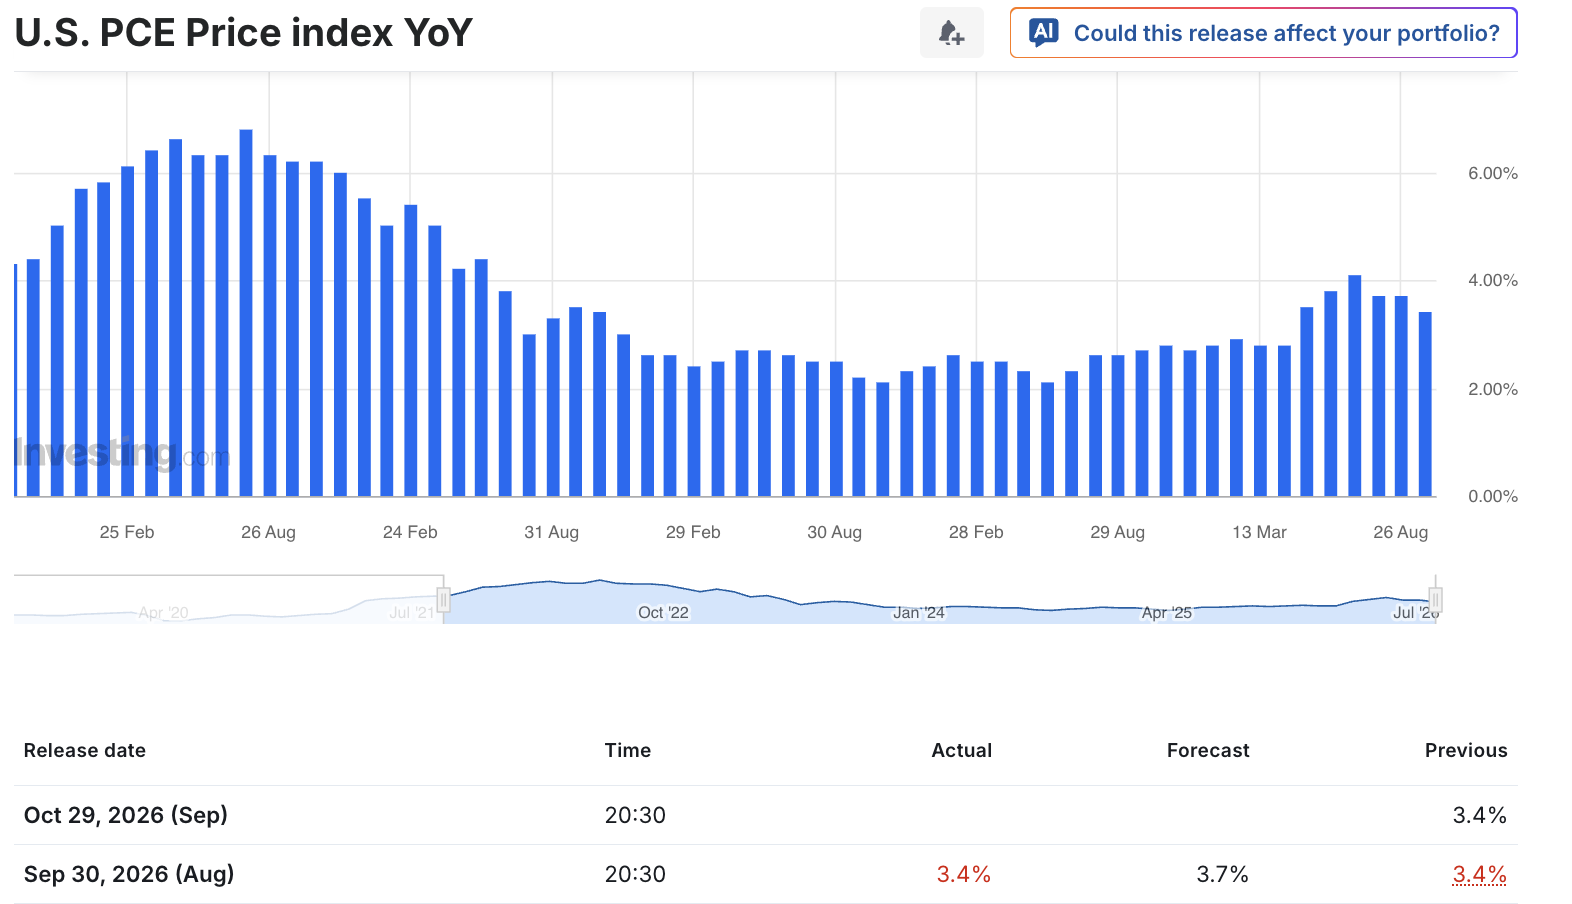
Prognozy z ankiety wskazują, że roczna dynamika indeksu cen wydatków konsumpcyjnych (PCE) — preferowanej przez Fed miary inflacji — może w nadchodzących kwartałach utrzymać się powyżej 3%, czyli nadal wyraźnie ponad celem inflacyjnym Fed wynoszącym 2%. Niektóre prognozy sugerują, że inflacja może nie zbliżyć się znacząco do celu aż do 2028 roku.
Presja inflacyjna nie pochodzi z jednego źródła. Utrzymujące się wysokie ceny energii, cła podnoszące koszty importowanych towarów oraz wydarzenia geopolityczne, które mogą zakłócać łańcuchy dostaw, mogą sprawić, że inflacja będzie spadać wolniej, niż początkowo oczekiwały rynki.
Gdy inflacja okazuje się uporczywa, nawet tymczasowe wstrzymanie podwyżek przez Fed nie musi oznaczać szybkiego przejścia do łagodzenia polityki. Jest to główny powód, dla którego na rynkach odbudował się ostatnio konsensus dotyczący kolejnej podwyżki stóp w grudniu.
Inwestycje w AI wspierają odporność gospodarki, ale utrudniają Fed szybkie łagodzenie polityki
Warto zauważyć, że gospodarka USA nie ostygła tak szybko, jak oczekiwali niektórzy uczestnicy rynku. Inwestycje w infrastrukturę AI, półprzewodniki, przetwarzanie w chmurze oraz nakłady kapitałowe w sektorze technologicznym wspierają inwestycje przedsiębiorstw i ogólny wzrost gospodarczy.
Rynki oczekują, że wzrost gospodarczy w USA pozostanie stosunkowo odporny, a jego roczna dynamika przekroczy długoterminowy trend, który zdaniem Fed wiąże się z mniejszym ryzykiem napędzania inflacji. Choć odporność gospodarki może zmniejszać ryzyko recesji, oznacza również, że popyt może nadal wywierać presję na wzrost cen.
Ponadto efekt majątkowy wywołany boomem na AI może koncentrować się wśród gospodarstw domowych o wyższych dochodach i większej ekspozycji na akcje. Doprowadziło to do rozbieżności w wydatkach konsumpcyjnych: niektóre gospodarstwa domowe nadal mogą swobodnie wydawać pieniądze, podczas gdy inne wciąż odczuwają presję wyższych kosztów życia i stóp procentowych.
Dla Fed połączenie gospodarki, która nie osłabła, i inflacji, która nie spadła, będzie oznaczać większe wyzwania przy podejmowaniu decyzji w sprawie polityki pieniężnej.
Kluczowe wydarzenia rynkowe, które powinni obserwować traderzy CFD
W warunkach rosnącej niepewności dotyczącej polityki pieniężnej warto obserwować następujące wydarzenia:
-
Decyzje Fed w sprawie stóp procentowych i komunikaty po posiedzeniach
-
Konferencje prasowe przewodniczącego Fed i wypowiedzi przedstawicieli Fed
-
Dane o inflacji CPI i PCE w USA
-
Dane o zatrudnieniu poza rolnictwem, bezrobociu i dynamice wynagrodzeń
-
Dane o PKB, sprzedaży detalicznej i zaufaniu konsumentów w USA
-
Zmiany rentowności 2-letnich i 10-letnich amerykańskich obligacji skarbowych
-
Trendy dotyczące indeksu dolara amerykańskiego, złota, ropy naftowej i głównych indeksów akcji w USA
Dla traderów CFD sama zmienność może stwarzać okazje handlowe, ale zwiększa również ryzyko. Ceny mogą zmieniać się szczególnie szybko podczas publikacji ważnych danych i posiedzeń Fed. W planie handlowym należy uwzględnić spready, poślizg oraz ryzyko związane z dźwignią.
Podsumowanie: wstrzymanie podwyżek przez Fed nie oznacza, że na rynkach zapanuje spokój
Obecny konsensus rynkowy zakłada, że Fed może wstrzymać podwyżki w tym miesiącu, ale prawdopodobieństwo kolejnej podwyżki przed końcem roku rośnie. Inflacja powyżej celu, odporna gospodarka oraz zagrożenia związane z energią i podażą sprawiają, że nie można ignorować scenariusza utrzymywania stóp „wyżej na dłużej”.
W nadchodzących miesiącach dolar amerykański, obligacje skarbowe, złoto, ropa naftowa i indeksy akcji w USA mogą podlegać znacznej zmienności wraz ze zmianami oczekiwań dotyczących stóp procentowych. Dla traderów kluczowe jest nie tylko przewidzenie, czy Fed podniesie stopy, lecz także zrozumienie, jak ceny reagują na zmianę oczekiwań rynkowych, oraz odpowiednie zarządzanie ryzykiem.
Chcesz wykorzystać okazje handlowe wynikające z polityki Fed, danych inflacyjnych i zmienności na światowych rynkach? Dzięki Bitget CFD możesz śledzić zmiany na rynkach indeksów akcji w USA, złota, ropy naftowej, walut i innych instrumentów, elastycznie reagując zarówno na wzrosty, jak i spadki.
Wszystkie materiały edukacyjne dotyczące handlu udostępniane przez Bitget służą wyłącznie celom edukacyjnym i nie należy ich traktować jako porady finansowej. Przedstawione strategie i przykłady mają wyłącznie charakter informacyjny i mogą nie odzwierciedlać rzeczywistych warunków rynkowych. Handel CFD wiąże się ze znacznym ryzykiem, w tym z możliwością utraty kapitału. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych rezultatów. Należy przeprowadzić dokładną analizę i upewnić się, że związane z tym ryzyko jest zrozumiałe. Bitget nie ponosi odpowiedzialności za decyzje handlowe podejmowane przez użytkowników.


- Wstrzymanie podwyżek w październiku jest scenariuszem bazowym, ale panuje wyraźny konsensus co do podwyżki w grudniu
- Rynek obligacji jako pierwszy uwzględnia oczekiwania dotyczące polityki, a zmienność rentowności rośnie
- Wyższe oczekiwania dotyczące szczytowego poziomu stóp zwiększają ryzyko scenariusza „wyżej na dłużej”
- Powrót inflacji do celu na poziomie 2% może potrwać dłużej
- Inwestycje w AI wspierają odporność gospodarki, ale utrudniają Fed szybkie łagodzenie polityki
- Kluczowe wydarzenia rynkowe, które powinni obserwować traderzy CFD
- Podsumowanie: wstrzymanie podwyżek przez Fed nie oznacza, że na rynkach zapanuje spokój