

Autor: imToken
„Instrumenty pochodne są świętym Graalem DeFi”, a przekonanie, że protokoły perp on-chain są przepustką do drugiej połowy DeFi, zostało osiągnięte przez rynek już w 2020 roku.
Jednak w rzeczywistości, przez ostatnie 5 lat, niezależnie od ograniczeń wydajności czy kosztów, perp DEX zawsze musiał dokonywać trudnych kompromisów pomiędzy „wydajnością” a „decentralizacją”. W tym czasie model AMM reprezentowany przez GMX umożliwił wprawdzie handel bez zezwoleń, ale pod względem szybkości transakcji, poślizgu cenowego i głębokości rynku nie mógł konkurować z CEX.
Dopiero pojawienie się Hyperliquid, dzięki unikalnej architekturze księgi zleceń on-chain, pozwoliło osiągnąć płynność porównywalną z CEX na całkowicie samodzielnym blockchainie. Ostatnio przyjęta propozycja HIP-3 jeszcze bardziej zburzyła mur między Crypto a TradFi, otwierając nieograniczone możliwości handlu większą liczbą aktywów na blockchainie.
W tym artykule przyjrzymy się bliżej mechanizmowi działania Hyperliquid, źródłom jego przychodów, obiektywnie przeanalizujemy potencjalne ryzyka oraz omówimy rewolucyjne zmiany, jakie wnosi do sektora instrumentów pochodnych DeFi.
Cykl perp DEX
Dźwignia finansowa to podstawowy element finansów. Na dojrzałych rynkach finansowych handel instrumentami pochodnymi pod względem płynności, wielkości kapitału i skali transakcji znacznie przewyższa rynek spot, ponieważ dzięki mechanizmom depozytu zabezpieczającego i dźwigni ograniczone środki mogą obsłużyć większy wolumen rynku, spełniając potrzeby hedgingu, spekulacji czy zarządzania zyskami.
Świat Crypto, przynajmniej w obszarze CEX, również potwierdził tę regułę. Już w 2020 roku handel instrumentami pochodnymi, reprezentowany przez kontrakty futures na CEX, zaczął wypierać handel spot, stopniowo stając się dominującym segmentem rynku.
Dane Coinglass pokazują, że w ciągu ostatnich 24 godzin dzienne wolumeny handlu kontraktami futures na czołowych CEX osiągnęły setki miliardów dolarów, a Binance przekroczył nawet 1300 miliardów dolarów.
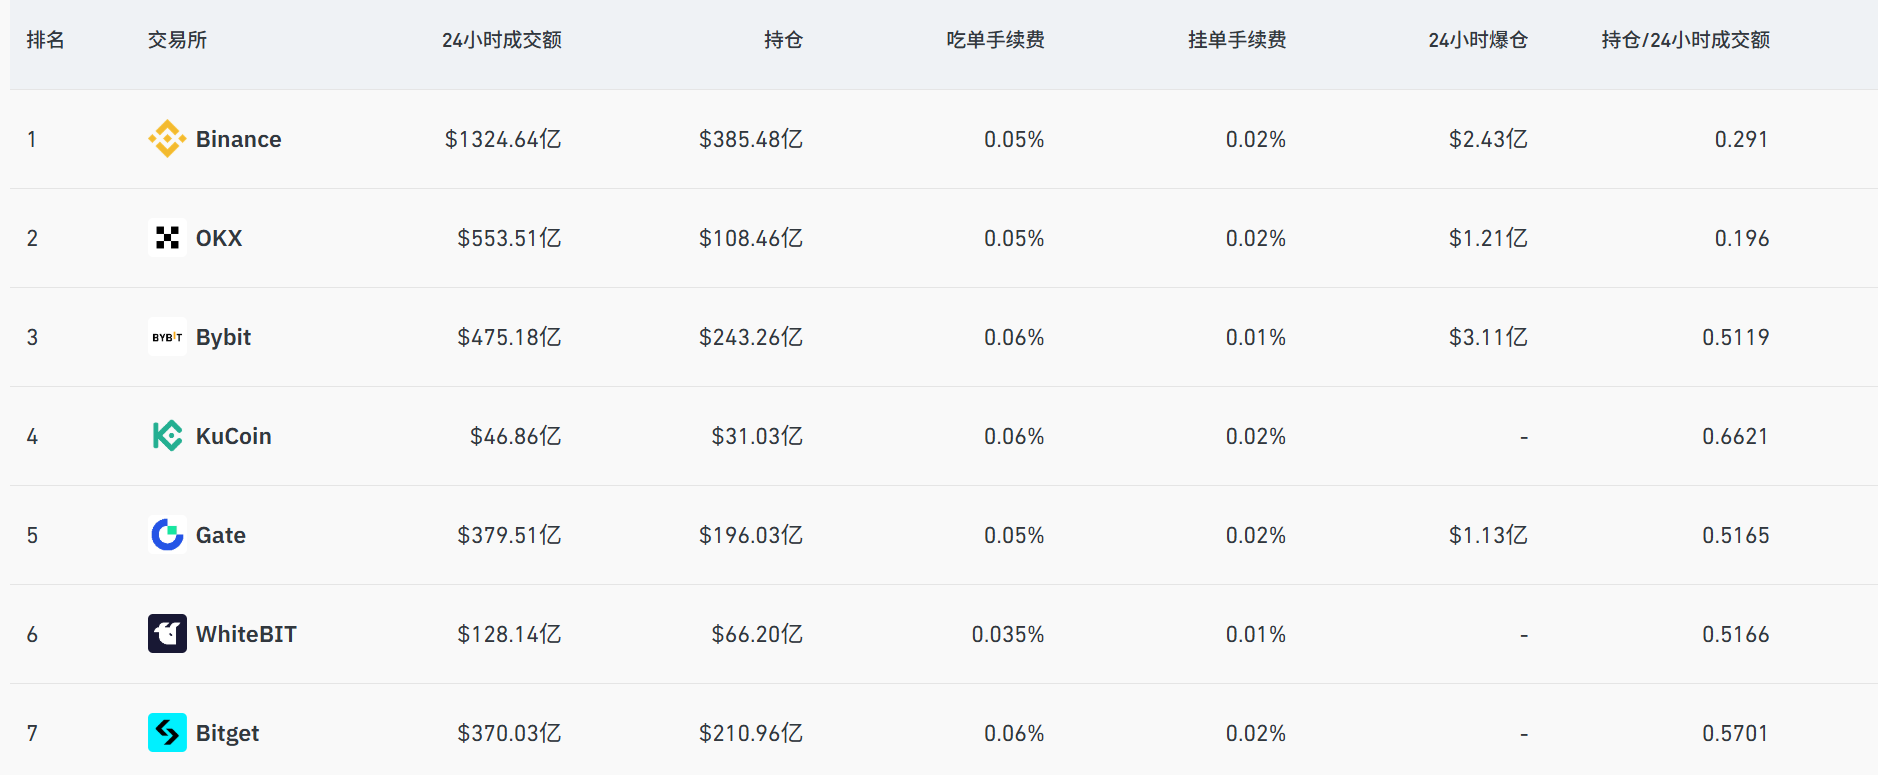
Źródło: Coinglass
Dla porównania, perp DEX on-chain to droga, która trwa już pięć lat. W tym czasie dYdX eksplorował doświadczenie zbliżone do scentralizowanego poprzez księgę zleceń on-chain, ale napotkał wyzwania w balansowaniu wydajności i decentralizacji. Model AMM reprezentowany przez GMX umożliwił handel bez zezwoleń, ale nadal znacznie odstaje od CEX pod względem szybkości, poślizgu cenowego i głębokości rynku.
W rzeczywistości nagły upadek FTX na początku listopada 2022 roku na krótko pobudził wzrost wolumenów i liczby nowych użytkowników protokołów instrumentów pochodnych on-chain, takich jak GMX i dYdX. Jednak ze względu na ograniczenia środowiska rynkowego, wydajności transakcji on-chain, głębokości rynku i różnorodności instrumentów, cała branża szybko ponownie popadła w stagnację.
Obiektywnie rzecz biorąc, gdy użytkownicy odkrywają, że na blockchainie muszą ponosić takie samo ryzyko likwidacji, ale nie mogą uzyskać płynności i doświadczenia na poziomie CEX, ich chęć migracji naturalnie spada do zera.
Kluczowym problemem nie jest więc „czy istnieje zapotrzebowanie na instrumenty pochodne on-chain”, ale raczej brak produktu, który oferowałby wartość nieosiągalną dla CEX i jednocześnie rozwiązywałby problem wydajności.
Luka rynkowa jest bardzo wyraźna: DeFi potrzebuje protokołu perp DEX, który naprawdę zapewni doświadczenie na poziomie CEX.
Właśnie w tym kontekście pojawienie się Hyperliquid wniosło nową zmienną do całego sektora. Mało kto wie, że choć Hyperliquid zyskał rozgłos dopiero w tym roku i wszedł do świadomości wielu użytkowników, to w rzeczywistości został uruchomiony już w 2023 roku i przez ostatnie dwa lata był stale rozwijany i udoskonalany.
Czy Hyperliquid to ostateczna forma „CEX on-chain”?
W obliczu długotrwałego dylematu „wydajność vs. decentralizacja” w sektorze perp DEX, cel Hyperliquid jest bardzo prosty — bezpośrednio odtworzyć płynność CEX na blockchainie.
W tym celu wybrano radykalną ścieżkę: nie polegać na ograniczeniach wydajności istniejących publicznych blockchainów, lecz zbudować własny dedykowany łańcuch aplikacyjny L1 oparty na technologii Arbitrum Orbit i umieścić na nim w pełni działającą on-chain księgę zleceń oraz silnik dopasowujący.
Oznacza to, że od składania zleceń, przez ich dopasowanie, aż po rozliczenie, wszystkie etapy transakcji odbywają się transparentnie na blockchainie, a jednocześnie osiągana jest prędkość przetwarzania na poziomie milisekund, dlatego z punktu widzenia architektury Hyperliquid przypomina bardziej „w pełni on-chain” wersję dYdX, nie polegając już na żadnym off-chain matching, a celując w ostateczną formę „CEX on-chain”.
Efekty tej radykalnej ścieżki są natychmiastowe.
Od początku tego roku dzienne wolumeny handlu na Hyperliquid stale rosły, osiągając nawet 20 miliardów dolarów. Do 25 września 2025 roku łączny wolumen przekroczył 2.7 biliona dolarów, a przychody przewyższają większość drugorzędnych CEX, co w pełni pokazuje, że instrumenty pochodne on-chain nie cierpią na brak popytu, lecz na brak produktu dostosowanego do specyfiki DeFi.
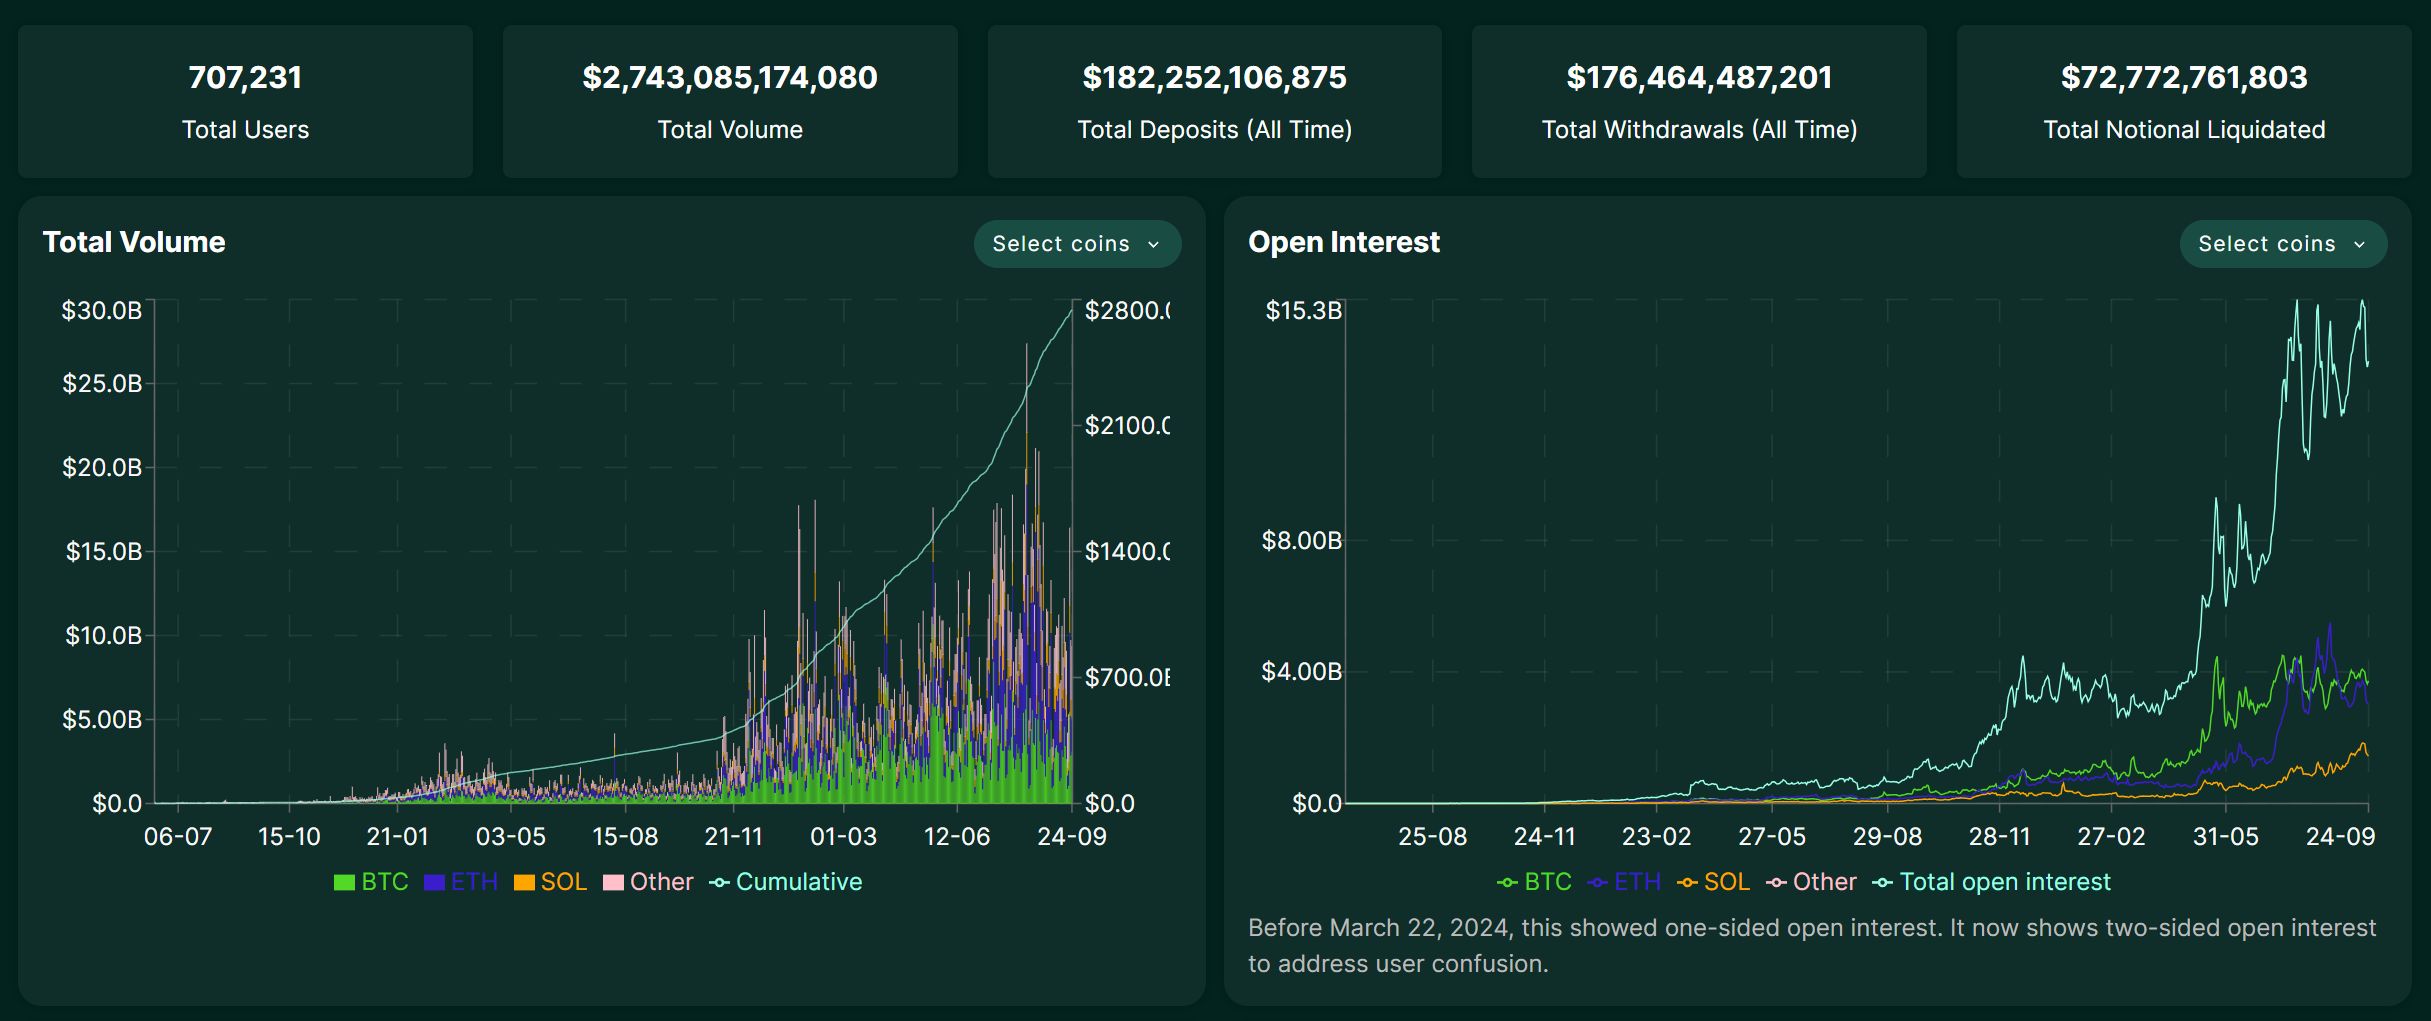
Źródło: Hyperliquid
Oczywiście tak dynamiczny wzrost szybko przyciągnął uwagę ekosystemu. Niedawna walka o prawo emisji USDH na HyperLiquid przyciągnęła do rywalizacji takich gigantów jak Circle, Paxos czy Frax Finance (więcej w artykule „Na przykładzie USDH HyperLiquid: gdzie leży punkt podparcia stablecoinów DeFi?”), co jest najlepszym tego dowodem.
Jednak samo odtworzenie doświadczenia CEX nie jest końcem drogi Hyperliquid. Ostatnio przyjęta propozycja HIP-3 wprowadziła do kluczowej infrastruktury możliwość tworzenia rynków perpetual bez zezwoleń, wdrażanych przez deweloperów. Wcześniej tylko główny zespół mógł uruchamiać nowe pary handlowe, teraz każdy użytkownik, który zdeponuje 1 milion HYPE, może bezpośrednio wdrożyć własny rynek na blockchainie.
W skrócie, HIP-3 pozwala na Hyperliquid na tworzenie i uruchamianie rynków instrumentów pochodnych dowolnych aktywów bez zezwoleń. To całkowicie przełamuje dotychczasowe ograniczenie Perp DEX do handlu tylko głównymi kryptowalutami. W ramach HIP-3 w przyszłości na Hyperliquid możemy zobaczyć:
-
Rynki akcji: handel czołowymi aktywami globalnych rynków finansowych, takimi jak Tesla (TSLA), Apple (AAPL);
-
Surowce i forex: handel złotem (XAU), srebrem (XAG) lub euro/dolarem (EUR/USD) i innymi tradycyjnymi instrumentami finansowymi;
-
Rynki predykcyjne: zakłady na różne wydarzenia, np. „czy Fed obniży stopy procentowe przy następnej okazji”, „jaka będzie cena minimalna wybranego blue chip NFT” itd.;
To bez wątpienia znacznie poszerzy kategorie aktywów i potencjalną bazę użytkowników Hyperliquid, zacierając granicę między DeFi a TradFi. Innymi słowy, umożliwia każdemu użytkownikowi na świecie dostęp do kluczowych aktywów i instrumentów finansowych tradycyjnego świata w zdecentralizowany i bezzezwoleniowy sposób.
Jaka jest druga strona medalu?
Jednak, mimo że wysoka wydajność i innowacyjny model Hyperliquid są ekscytujące, istnieją również poważne ryzyka, których nie można ignorować, zwłaszcza że platforma nie przeszła jeszcze „testu stresowego” w warunkach dużego kryzysu.
Na pierwszym miejscu jest problem mostów cross-chain, najczęściej dyskutowany w społeczności. Hyperliquid łączy się z główną siecią za pomocą mostu kontrolowanego przez multisig 3/4, co stanowi scentralizowany punkt zaufania. Jeśli którykolwiek z tych podpisów zostanie utracony (np. przez zgubienie klucza prywatnego) lub użyty w złych intencjach (np. zmowa), bezpieczeństwo wszystkich środków użytkowników na moście będzie zagrożone.
Kolejnym ryzykiem jest strategia skarbca, ponieważ zyski z HLP nie są gwarantowane. Jeśli strategia market makera przyniesie straty w określonych warunkach rynkowych, kapitał zdeponowany w skarbcu również się zmniejszy. Użytkownicy, korzystając z wysokich oczekiwanych zysków, muszą także ponosić ryzyko niepowodzenia strategii.
Jako protokół on-chain, Hyperliquid jest również narażony na typowe ryzyka DeFi, takie jak błędy w smart kontraktach, błędne wyceny przez orakle czy likwidacje użytkowników podczas handlu z dźwignią. W rzeczywistości, w ostatnich miesiącach platforma wielokrotnie doświadczyła masowych likwidacji spowodowanych manipulacją ceną niektórych tokenów o małej kapitalizacji, co ujawniło potrzebę dalszego doskonalenia kontroli ryzyka i nadzoru rynku.
Obiektywnie rzecz biorąc, istnieje jeszcze jeden aspekt, o którym niewiele się mówi: jako platforma szybko rosnąca, Hyperliquid nie przeszła jeszcze poważnych audytów zgodności ani poważnych incydentów bezpieczeństwa. W fazie szybkiej ekspansji ryzyka często są przysłaniane przez aurę wzrostu.
Podsumowując, historia perp DEX jeszcze się nie skończyła.
Hyperliquid to dopiero początek. Jego szybki wzrost dowodzi rzeczywistego zapotrzebowania na instrumenty pochodne on-chain i pokazuje, że innowacje architektoniczne mogą przełamać bariery wydajności. HIP-3 poszerza wyobraźnię o akcje, złoto, forex, a nawet rynki predykcyjne, po raz pierwszy naprawdę zacierając granicę między DeFi a TradFi.
Mimo że wysokie zyski zawsze idą w parze z wysokim ryzykiem, z makro perspektywy atrakcyjność sektora instrumentów pochodnych DeFi nie zniknie z powodu ryzyka pojedynczego projektu. W przyszłości mogą pojawić się kolejne projekty, które przejmą pałeczkę po Hyperliquid/Aster i staną się liderami instrumentów pochodnych on-chain. Jeśli wierzymy w potencjał ekosystemu DeFi i sektora instrumentów pochodnych, powinniśmy poświęcić wystarczająco dużo uwagi takim „ziarnom” jak Hyperliquid.
Być może za kilka lat spojrzymy wstecz i zobaczymy w tym zupełnie nową historyczną szansę.


