
„Singularny moment” Perp DEX: dlaczego Hyperliquid zdołał otworzyć drzwi do on-chainowych instrumentów pochodnych?

Historia Perp DEX jeszcze się nie skończyła, Hyperliquid może być dopiero początkiem.
„Instrumenty pochodne są Świętym Graalem DeFi”, a to, że protokoły perp on-chain są biletem wstępu do drugiej połowy DeFi, zostało uznane przez rynek już w 2020 roku.
Jednak w rzeczywistości, przez ostatnie 5 lat, niezależnie od ograniczeń wydajności czy kosztów, perp DEX zawsze musiał dokonywać trudnych wyborów między „wydajnością” a „decentralizacją”. Model AMM reprezentowany przez GMX umożliwił co prawda handel bez zezwoleń, ale pod względem szybkości transakcji, poślizgu cenowego i głębokości rynku nie mógł się równać z CEX.
Dopiero pojawienie się Hyperliquid, dzięki unikalnej architekturze on-chain order book, umożliwiło osiągnięcie płynności porównywalnej z CEX na w pełni samodzielnej blockchainie. Ostatnio przyjęta propozycja HIP-3 jeszcze bardziej zburzyła mur między Crypto a TradFi, otwierając nieograniczone możliwości handlu większą liczbą aktywów on-chain.
W tym artykule przeanalizujemy mechanizm działania Hyperliquid, źródła jego przychodów, obiektywnie ocenimy potencjalne ryzyka oraz omówimy rewolucyjne zmienne, jakie wnosi do sektora instrumentów pochodnych DeFi.
Cykl perp DEX
Dźwignia finansowa to podstawowy prymityw finansowy. Na dojrzałych rynkach finansowych handel instrumentami pochodnymi pod względem płynności, wolumenu kapitału i skali transakcji znacznie przewyższa rynek spot. Dzięki mechanizmowi depozytu zabezpieczającego i dźwigni, ograniczone środki mogą napędzać większy wolumen rynku, zaspokajając potrzeby hedgingowe, spekulacyjne i zarządzania zyskami.
Świat Crypto, przynajmniej w sektorze CEX, również potwierdził tę zasadę. Już w 2020 roku handel instrumentami pochodnymi, reprezentowany przez kontrakty futures na CEX, zaczął wypierać handel spot, stopniowo stając się dominującym segmentem rynku.
Dane Coinglass pokazują, że w ciągu ostatnich 24 godzin dzienne wolumeny handlu kontraktami futures na czołowych CEX osiągnęły setki miliardów dolarów, a Binance przekroczył nawet 1300 miliardów dolarów.
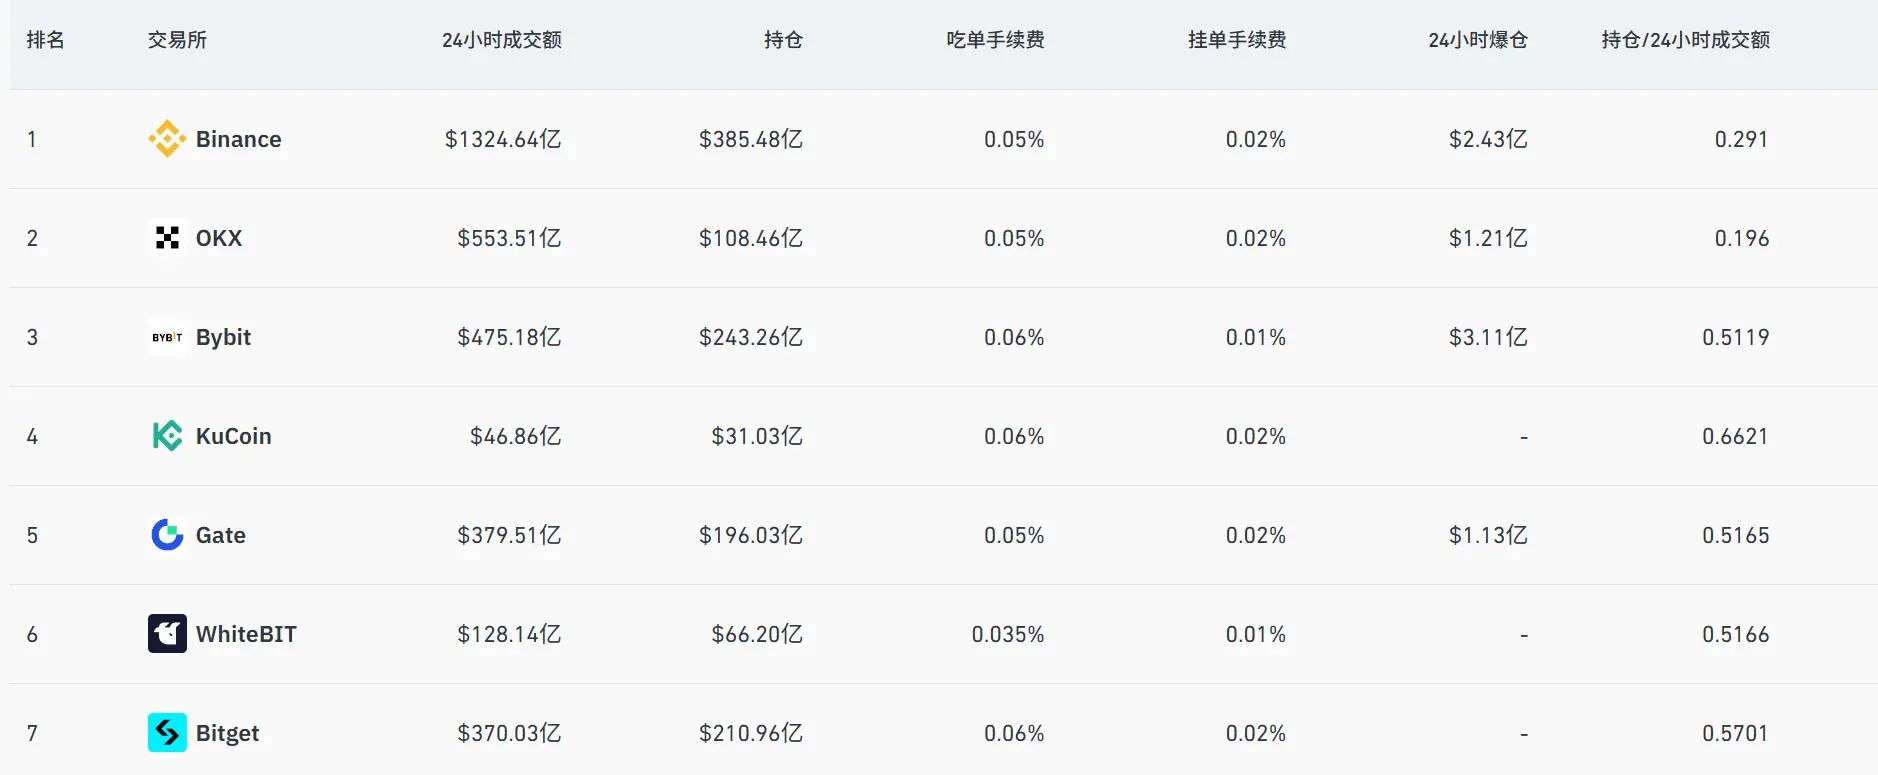
Źródło: Coinglass
Dla porównania, perp DEX on-chain przeszedł pięcioletnią, długą drogę. W tym czasie dYdX eksplorował doświadczenie zbliżone do scentralizowanego dzięki on-chain order book, ale napotkał wyzwania w balansowaniu wydajności i decentralizacji. Model AMM reprezentowany przez GMX umożliwił handel bez zezwoleń, ale nadal znacznie odbiegał od CEX pod względem szybkości, poślizgu i głębokości rynku.
W rzeczywistości, nagły upadek FTX na początku listopada 2022 roku na krótko pobudził gwałtowny wzrost wolumenu i liczby nowych użytkowników protokołów on-chain instrumentów pochodnych, takich jak GMX i dYdX. Jednak z powodu ograniczeń środowiska rynkowego, wydajności transakcji on-chain, głębokości rynku i różnorodności instrumentów, cały sektor szybko ponownie popadł w stagnację.
Obiektywnie rzecz biorąc, gdy użytkownicy odkrywają, że handlując on-chain ponoszą takie samo ryzyko likwidacji, ale nie mogą korzystać z płynności i doświadczenia na poziomie CEX, ich chęć migracji naturalnie spada do zera.
Kluczowym problemem nie jest więc „czy istnieje zapotrzebowanie na instrumenty pochodne on-chain”, lecz ciągły brak produktu, który oferowałby wartość nie do zastąpienia przez CEX i jednocześnie rozwiązywałby problem wydajności.
Luka rynkowa jest bardzo wyraźna: DeFi potrzebuje perp DEX, który naprawdę zapewni doświadczenie na poziomie CEX.
Właśnie w tym kontekście pojawienie się Hyperliquid wniosło nową zmienną do całego sektora. Mało kto wie, że choć Hyperliquid zyskał szeroką rozpoznawalność dopiero w tym roku, został uruchomiony już w 2023 roku i przez ostatnie dwa lata był nieustannie rozwijany i udoskonalany.
Czy Hyperliquid to ostateczna forma „on-chain CEX”?
W obliczu długotrwałego impasu „wydajność vs. decentralizacja” w sektorze perp DEX, cel Hyperliquid jest bardzo prosty – bezpośrednio odtworzyć płynne doświadczenie CEX na blockchainie.
W tym celu wybrano radykalną ścieżkę: nie polegać na ograniczeniach wydajności istniejących publicznych blockchainów, lecz zbudować własny dedykowany łańcuch aplikacyjny L1 oparty na technologii Arbitrum Orbit i wdrożyć w pełni on-chain order book oraz silnik matchingowy.
Oznacza to, że od składania zleceń, przez matching, po rozliczenie, wszystkie etapy transakcji odbywają się transparentnie on-chain, a jednocześnie osiągają milisekundową szybkość przetwarzania, dlatego z architektonicznego punktu widzenia Hyperliquid przypomina „w pełni on-chain wersję dYdX”, nie polegając już na żadnym off-chain matchingu, celując w ostateczną formę „on-chain CEX”.
Efekty tej radykalnej ścieżki są natychmiastowe.
Od początku tego roku dzienny wolumen handlu Hyperliquid nieustannie rośnie, osiągając nawet 20 miliardów dolarów. Do 25 września 2025 roku skumulowany wolumen przekroczył 2.7 biliona dolarów, a jego przychody przewyższają większość drugorzędnych CEX, co w pełni dowodzi, że na instrumenty pochodne on-chain istnieje realne zapotrzebowanie, a brakowało jedynie produktu dostosowanego do specyfiki DeFi.
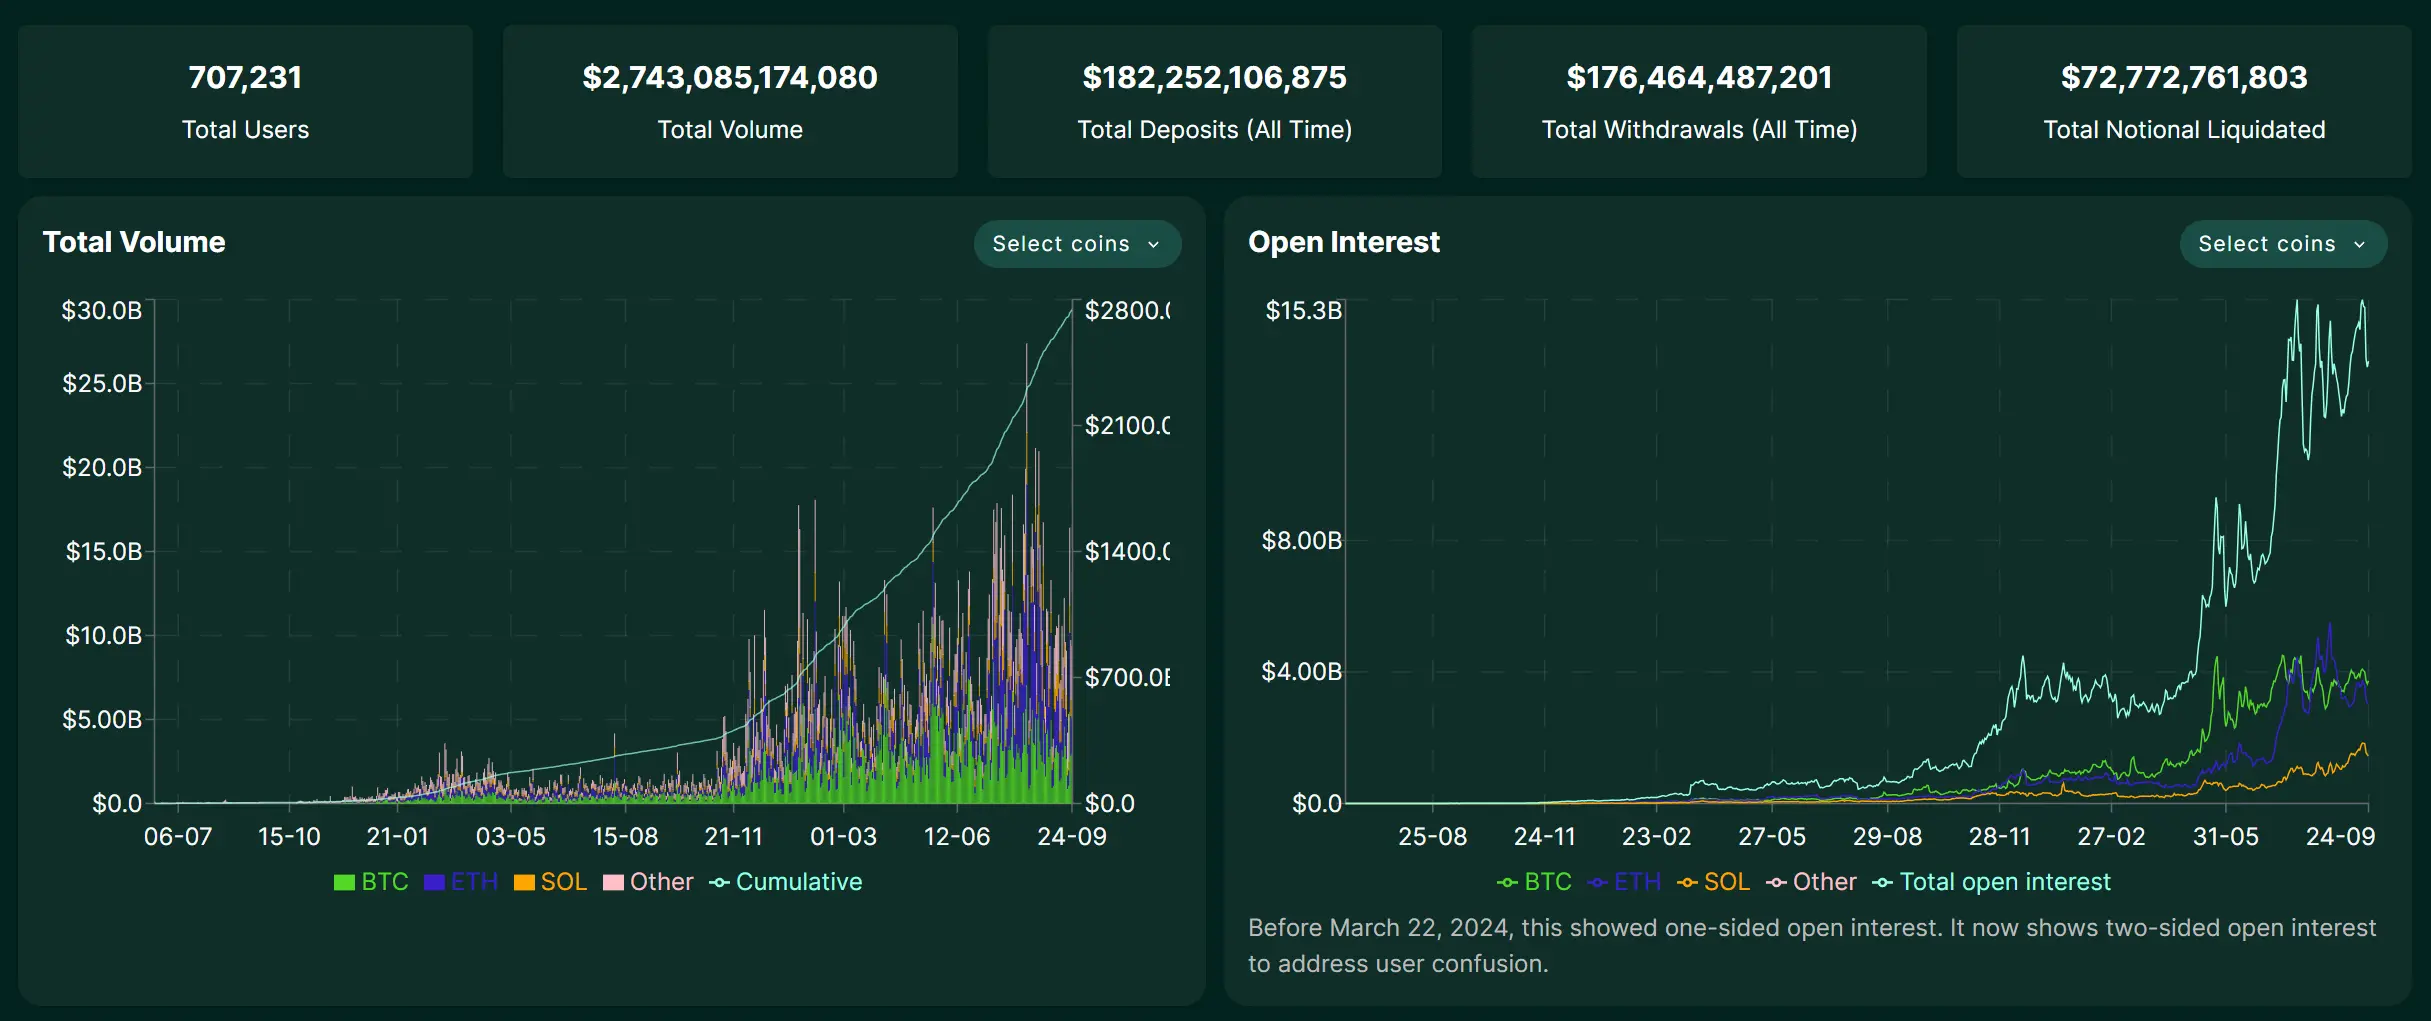
Źródło: Hyperliquid
Oczywiście, tak dynamiczny wzrost szybko przyciągnął ekosystemowych graczy. Niedawna walka o prawo emisji USDH na HyperLiquid przyciągnęła uwagę takich gigantów jak Circle, Paxos czy Frax Finance, którzy publicznie rywalizowali (więcej w artykule „ Starting from the popularity of HyperLiquid's USDH: Where is the pivot of DeFi stablecoins? ”), co jest najlepszym tego przykładem.
Jednak samo odtworzenie doświadczenia CEX nie jest końcem drogi dla Hyperliquid. Ostatnio przyjęta propozycja HIP-3 wprowadziła do kluczowej infrastruktury rynki perpetual bez zezwoleń, wdrażane przez deweloperów. Wcześniej tylko główny zespół mógł uruchamiać nowe pary handlowe, teraz każdy użytkownik, który zdeponuje 1 milion HYPE, może wdrożyć własny rynek on-chain.
Krótko mówiąc, HIP-3 pozwala na tworzenie i uruchamianie rynków instrumentów pochodnych dowolnych aktywów na Hyperliquid bez zezwoleń. To całkowicie przełamuje dotychczasowe ograniczenie, że Perp DEX obsługuje tylko główne kryptowaluty. W ramach HIP-3 w przyszłości na Hyperliquid możemy zobaczyć:
- Rynki akcji: handel czołowymi aktywami globalnych rynków finansowych, takimi jak Tesla (TSLA), Apple (AAPL);
- Surowce i forex: handel złotem (XAU), srebrem (XAG) czy euro/dolarem (EUR/USD) i innymi tradycyjnymi instrumentami finansowymi;
- Rynki predykcyjne: zakłady na różne wydarzenia, np. „czy Fed obniży stopy procentowe przy następnej okazji”, „jaka będzie cena minimalna wybranego blue-chip NFT” itd.;
To niewątpliwie znacznie rozszerzy kategorię aktywów i potencjalną bazę użytkowników Hyperliquid, zacierając granicę między DeFi a TradFi. Innymi słowy, umożliwia każdemu użytkownikowi na świecie dostęp do kluczowych aktywów i instrumentów finansowych tradycyjnego świata w zdecentralizowany i bezzezwoleniowy sposób.
Jaka jest druga strona medalu?
Jednak mimo wysokiej wydajności i innowacyjnego modelu Hyperliquid, istnieją również poważne ryzyka, zwłaszcza że platforma nie przeszła jeszcze „testu stresowego” w warunkach dużego kryzysu.
Na pierwszym miejscu jest problem mostów cross-chain, najczęściej dyskutowany w społeczności. Hyperliquid łączy się z główną siecią za pomocą mostu kontrolowanego przez multisig 3/4, co stanowi scentralizowany punkt zaufania. Jeśli którykolwiek z sygnatariuszy utraci klucz prywatny lub dopuści się nadużycia (np. zmowa), bezpieczeństwo wszystkich środków użytkowników na moście jest zagrożone.
Kolejnym ryzykiem jest strategia skarbca, ponieważ zyski z HLP nie są gwarantowane. Jeśli strategia market makera przyniesie straty w określonych warunkach rynkowych, kapitał zdeponowany w skarbcu również się zmniejszy. Użytkownicy, oczekując wysokich zysków, muszą liczyć się z ryzykiem niepowodzenia strategii.
Jako protokół on-chain, Hyperliquid jest również narażony na typowe ryzyka DeFi, takie jak błędy w smart kontraktach, błędne dane z orakli czy likwidacje użytkowników podczas handlu z dźwignią. W rzeczywistości, w ostatnich miesiącach platforma wielokrotnie doświadczyła masowych likwidacji spowodowanych manipulacją ceną niektórych tokenów o niskiej kapitalizacji, co ujawniło niedoskonałości w kontroli ryzyka i nadzorze rynku.
Obiektywnie rzecz biorąc, istnieje jeszcze jedno, często pomijane ryzyko: jako platforma szybko rosnąca, Hyperliquid nie przeszedł jeszcze poważnych audytów zgodności ani poważnych incydentów bezpieczeństwa. W fazie szybkiej ekspansji ryzyka często są maskowane przez aurę wzrostu.
Podsumowując, historia perp DEX jeszcze się nie skończyła.
Hyperliquid to dopiero początek. Jego szybki wzrost dowodzi realnego zapotrzebowania na instrumenty pochodne on-chain i pokazuje, że innowacje architektoniczne mogą przełamać bariery wydajności. HIP-3 rozszerza wyobraźnię na akcje, złoto, forex, a nawet rynki predykcyjne, po raz pierwszy naprawdę zacierając granicę między DeFi a TradFi.
Chociaż wysokie zyski zawsze idą w parze z wysokim ryzykiem, z makro perspektywy atrakcyjność sektora instrumentów pochodnych DeFi nie zniknie przez ryzyko pojedynczego projektu. W przyszłości mogą pojawić się nowe projekty, które przejmą pałeczkę po Hyperliquid/Aster jako liderzy instrumentów pochodnych on-chain. Jeśli wierzymy w potencjał i wyobraźnię ekosystemu DeFi oraz sektora instrumentów pochodnych, powinniśmy poświęcić wystarczająco dużo uwagi takim „ziarnom” projektów.
Być może za kilka lat, patrząc wstecz, będzie to zupełnie nowa historyczna szansa.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
ROI – Dla Departamentu Skarbu kierowanego przez Trumpa „ogon” aukcji jest najbardziej problematycznym miejscem: McKeefer
Opinie wyrażone w tym artykule odzwierciedlają wyłącznie stanowisko autora, którym jest Jamie McGeever, felietonista Reuters. Reuters, Orlando, Floryda, 6 października — Aukcje amerykańskich obligacji skarbowych zazwyczaj są nudną, przewidywalną i nieważną dla informacji rutyną. Jednak obecnie nie są to zwykłe czasy, a administracja Trumpa ryzykuje, że słaba sprzedaż obligacji stanie się tematem pierwszych stron gazet. Departament Skarbu USA planuje w tym tygodniu wyemitować prawie 120 miliardów dolarów obligacji skarbowych, co jest pierwszą emisją obligacji długoterminowych od dwóch tygodni, nie licząc bonów skarbowych: we wtorek emisja obligacji trzyletnich za 58 miliardów dolarów, w środę obligacji dziesięcioletnich za 39 miliardów dolarów, a w czwartek obligacji trzydziestoletnich za 22 miliardy dolarów. W normalnych okolicznościach te aukcje byłyby nieistotnym wydarzeniem, ale wzmożona uwaga wynika z wyjątkowo słabych wyników aukcji odbywających się od 22 do 24 września – szczególnie aukcji pięcioletnich z 23 września, która wywołała najwyższy wzrost rentowności obligacji od kwietnia zeszłego roku. Od tego czasu rentowności nie spadły, lecz wzrosły do poziomów niewidzianych od dziesięcioleci na większości terminów. Należy podkreślić, że możliwość „niepowodzenia” aukcji obligacji USA jest praktycznie zerowa. Dealerzy pierwotni – obecnie 26 zatwierdzonych przez Fed w Nowym Jorku instytucji i banków z Wall Street, będących animatorami rynku obligacji – zawsze uczestniczą w aukcjach. W praktyce ponoszą odpowiedzialność za underwriting sprzedaży, zapewniając płynne funkcjonowanie rynku obligacji skarbowych USA o wartości 30 bilionów dolarów (najbardziej płynnego rynku na świecie). To z kolei zapewnia funkcjonowanie całego globalnego systemu finansowego. Biliony dolarów globalnego długu, aktywów oraz instrumentów pochodnych opartych są na obligacjach skarbowych USA. Obligacje skarbowe USA są również wykorzystywane jako zabezpieczenie, „smarując” system finansowy USA i świata — m.in. w transakcjach repo, pożyczkach międzybankowych i finansowaniu. Krótko mówiąc, dopóki obligacje skarbowe USA pozostają filarem globalnego systemu finansowego, zawsze znajdą się nabywcy na aukcjach. Pytanie zawsze brzmi: po jakiej cenie te obligacje zostaną sprzedane? Obecnie koszt pożyczek na rynku wtórnym jest najwyższy od połowy 2000 roku, dlatego można oczekiwać, że Departament Skarbu zapłaci wyższe stopy procentowe w aukcjach pierwotnych. Jak pokazują ostatnie aukcje, nadal istnieje ryzyko negatywnych niespodzianek. „Za duże, by rynek mógł je wchłonąć”? Aukcja pięcioletnich obligacji skarbowych USA na 70 miliardów dolarów z 23 września była jedną z najbardziej niepokojących w ostatnich latach. Zainteresowanie mierzone „bid-to-cover” było najniższe od dziewięciu lat. Departament Skarbu sprzedał obligacje z rentownością 5,033%, ponad trzy punkty bazowe powyżej rentowności rynkowej w chwili zakończenia aukcji. 3 punkty bazowe może nie brzmią jak dużo, lecz w przypadku aukcji pięcioletnich obligacji jest to rzadkość. To największy tzw. „tail” od czerwca 2022 roku. Analitycy JP Morgan zauważyli, że ostatni raz „tail” na aukcji pięcioletnich obligacji wynosił 3 pb w 2011 roku — wtedy kryzys wokół limitu zadłużenia doprowadził w sierpniu do obniżenia ratingu kredytowego USA. Obecnie obawy dotyczące trudnej perspektywy budżetowej USA podniosły koszty pożyczek długoterminowych. Rynek oczekuje, że administracja Trumpa zacznie przenosić główny ciężar finansowania na krótszy koniec krzywej rentowności – czyli tam, gdzie koszt jest niższy. Dlatego aukcja pięcioletnich obligacji sprzed dwóch tygodni wzbudziła tak duże obawy. „Tail” na poziomie 3 pb jest częsty przy aukcjach obligacji długoterminowych, lecz rzadki w tzw. „brzuchu” krzywej rentowności. Jeśli Departament Skarbu będzie zmuszony płacić większe premie za emisję tych obligacji, możemy mieć poważny problem. Duży „tail” na aukcji może wynikać z wielu czynników, m.in. z dużej zmienności rynkowej w dniu aukcji, lub — co bardziej niepokojące — z fundamentalnych problemów, które z czasem mogą erodować popyt. Często trudno je odróżnić, ponieważ nie wykluczają się wzajemnie. Z bardziej optymistycznej perspektywy, niepokój nie rozprzestrzenił się jeszcze na krótszy koniec krzywej rentowności. Przynajmniej na razie. Rentowności trzyletnich i dziesięcioletnich obligacji są obecnie około 50 pb wyżej niż miesiąc temu, odpowiednio na poziomie około 4,96% i 5,32%. Rentowność trzydziestoletnich wzrosła o około 35 pb do poziomu 5,65%. Ten poziom powinien być wystarczająco wysoki, aby przyciągnąć silny popyt i zapewnić udaną sprzedaż, prawda? Zazwyczaj tak. Jednak jeśli pojawi się niespodziewany zwrot, zmienność i niepewność mogą ogarnąć cały rynek. Inwestorzy będą obserwować rozwój wydarzeń niczym… jastrzębie. (Opinie wyrażone w tym artykule odzwierciedlają wyłącznie stanowisko autora, którym jest felietonista Reuters.) Podoba Ci się ta kolumna? Odwiedź Reuters
Wpływy do funduszy pieniężnych gwałtownie spadły do 158 miliardów, czy płynność krótkoterminowych amerykańskich obligacji skarbowych świeci na żółto?
Napływ funduszy pieniężnych w tym roku gwałtownie spadł do 158 miliardów dolarów w pierwszych trzech kwartałach, co przyczyniło się do wzrostu rentowności bonów skarbowych. Zwiększyła się zmienność na krótkim końcu, a rynek obawia się zacieśnienia krótkoterminowego finansowania.
Ceny krypto
Więcej


