
„Mały non-farm payrolls” odbił się powyżej oczekiwań, czy amerykański rynek pracy się ożywia?

Liczba miejsc pracy w sektorze prywatnym w USA według ADP w październiku odnotowała największy wzrost od lipca, a dane za poprzedni miesiąc zostały zrewidowane w górę. Eksperci jednak ostrzegają, że przy braku danych z rynku pracy rządowego (non-farm payrolls) należy ostrożnie interpretować te wyniki.
Dane opublikowane przez ADP w środę pokazują, że wzrost płac w sektorze prywatnym w październiku był nieco wyższy od oczekiwań, co daje promyk nadziei, że rynek pracy nie jest zagrożony załamaniem.
Liczba miejsc pracy w sektorze prywatnym w USA według ADP wzrosła w październiku o 42 000, co stanowi największy wzrost od lipca 2025 roku i przewyższa prognozowane 28 000. Ponadto, ogólna liczba miejsc pracy we wrześniu została skorygowana do spadku o 29 000, podczas gdy wcześniej raportowano spadek o 32 000.
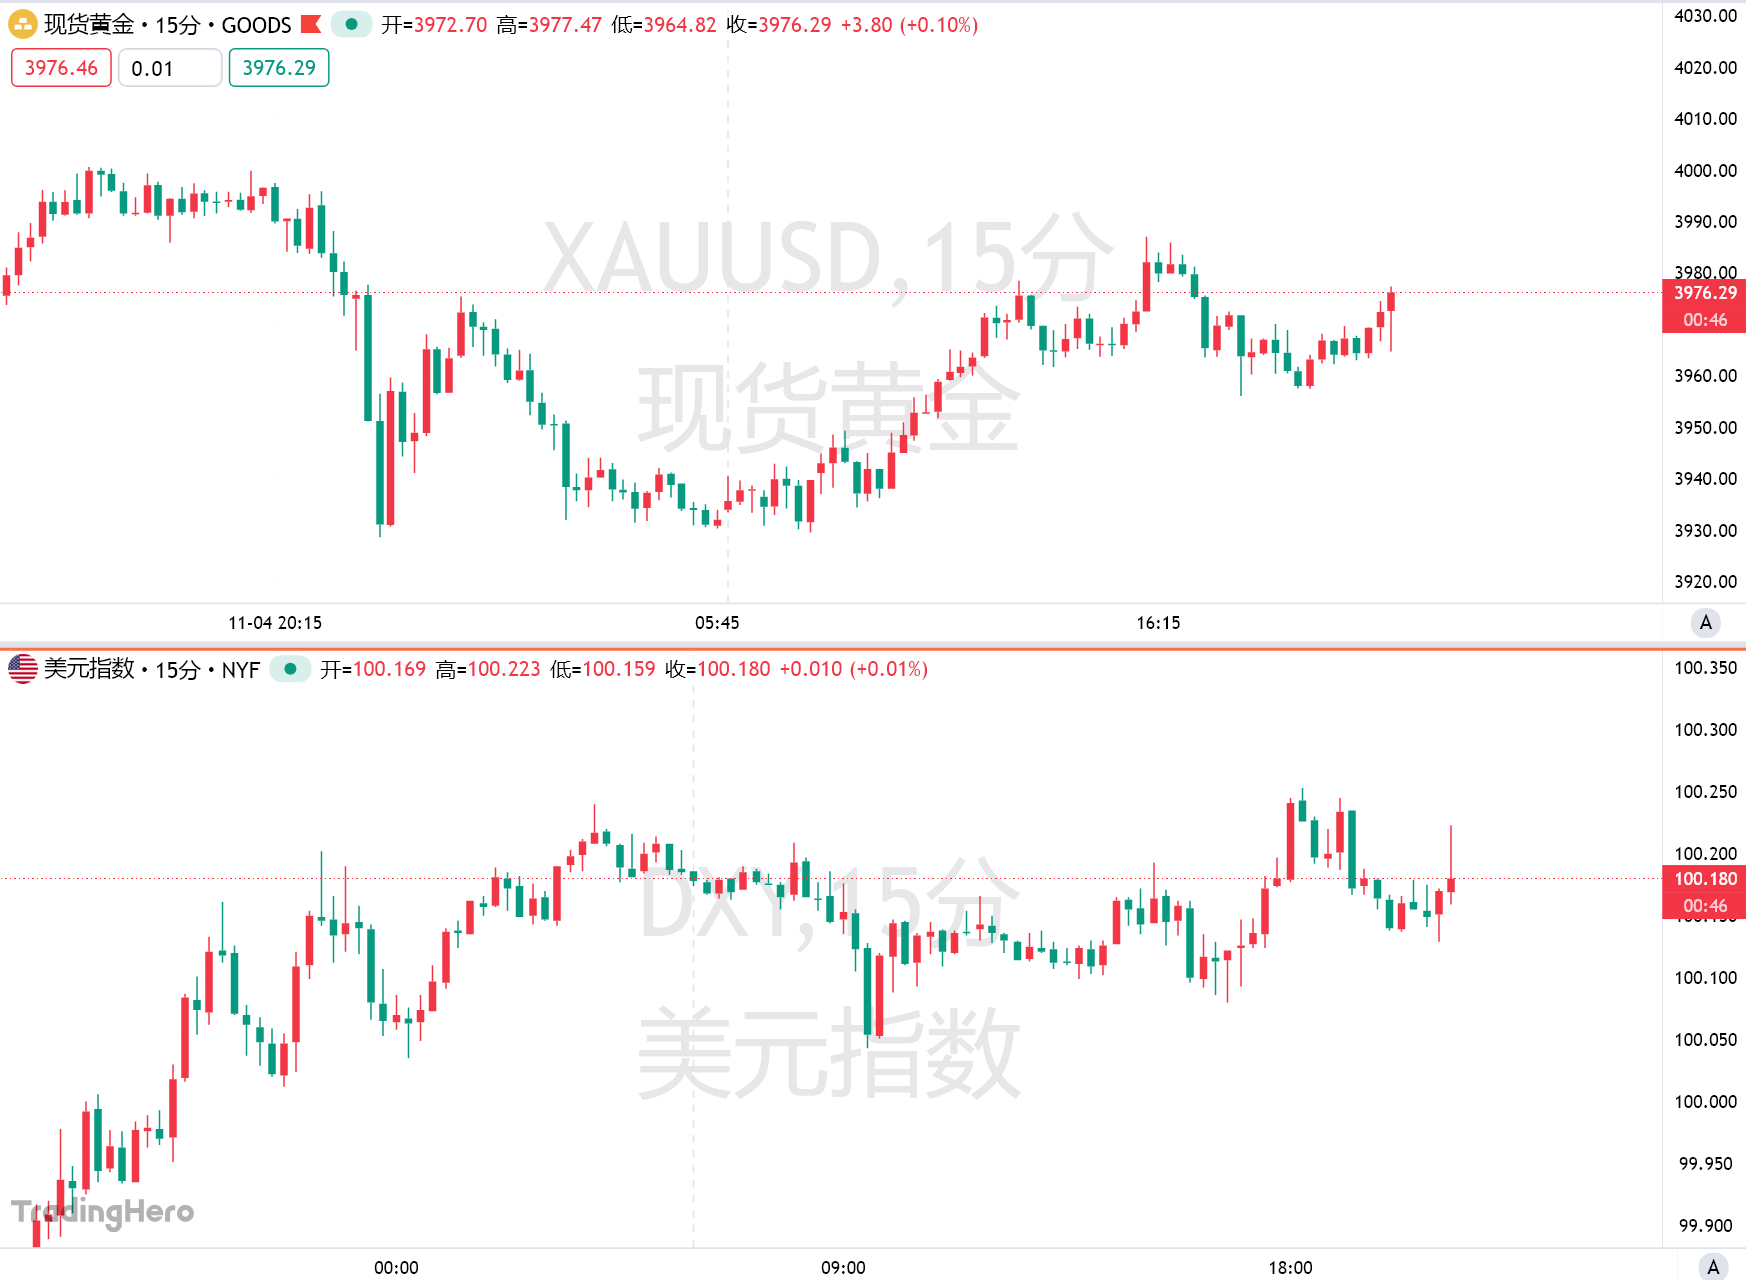
Po publikacji raportu ADP w USA spot gold spadło krótkoterminowo o 4 dolary, po czym szybko odbiło. Indeks dolara wzrósł krótkoterminowo o 7 punktów.
Zmiany liczby miejsc pracy i tempo wzrostu płac w kluczowych sektorach według raportu ADP:
W październiku liczba miejsc pracy w budownictwie wzrosła o 5 000, we wrześniu spadła o 5 000; mediana rocznego tempa wzrostu płac wyniosła 4,5%, tyle samo co we wrześniu.
W październiku liczba miejsc pracy w przemyśle spadła o 3 000, we wrześniu spadła o 2 000; mediana rocznego tempa wzrostu płac wyniosła 4,8%, we wrześniu 4,7%.
W październiku liczba miejsc pracy w handlu/transportcie/energetyce wzrosła o 47 000, we wrześniu spadła o 7 000; mediana rocznego tempa wzrostu płac wyniosła 4,3%, tyle samo co we wrześniu.
W październiku liczba miejsc pracy w usługach finansowych wzrosła o 11 000, we wrześniu spadła o 9 000; mediana rocznego tempa wzrostu płac wyniosła 5,2%, tyle samo co we wrześniu.
W październiku liczba miejsc pracy w usługach profesjonalnych/biznesowych spadła o 15 000, we wrześniu spadła o 13 000; mediana rocznego tempa wzrostu płac wyniosła 4,2%, tyle samo co we wrześniu.
Amerykańska firma Automatic Data Processing (ADP) poinformowała, że w zeszłym miesiącu zatrudnienie w USA odbiło się po dwóch miesiącach słabości, jednak zakres tego odbicia nie był szeroki. Wzrost napędzały sektory edukacji i opieki zdrowotnej, handlu, transportu i usług komunalnych. W sektorach usług profesjonalnych i biznesowych, informacji, rekreacji i hotelarstwa pracodawcy już trzeci miesiąc z rzędu dokonywali zwolnień.
Główna ekonomistka ADP, Nela Richardson, stwierdziła, że po raz pierwszy od lipca ubiegłego roku prywatni pracodawcy zwiększyli liczbę miejsc pracy w październiku, ale w porównaniu do wcześniejszych miesięcy tego roku liczba zatrudnionych nie była duża. Jednocześnie od ponad roku wzrost wynagrodzeń pozostaje zasadniczo stabilny, co wskazuje, że zmiany podaży i popytu są zrównoważone.
Jako jeden z ważnych wskaźników kondycji amerykańskiego rynku pracy, ADP Employment Report, zwany potocznie „małym non-farmem”, przyciąga obecnie większą uwagę, głównie z powodu historycznie długiego zawieszenia działalności rządu USA. Sekretarz pracy USA we wtorek wieczorem ponownie podkreślił, że „dopóki zawieszenie rządu się nie skończy, dane gospodarcze nie będą publikowane”. Termin publikacji danych o zatrudnieniu poza rolnictwem w tym tygodniu również pozostaje nieokreślony.
Jeśli raport non-farm zostanie opublikowany, Wall Street oczekuje, że pokaże on spadek liczby miejsc pracy o 60 000 i wzrost stopy bezrobocia do 4,5%.
Ekonomiści zalecają ostrożność przy interpretacji raportu ADP i wskazują na różnice metodologiczne oraz inne ograniczenia. Raport ADP jest współtworzony przez Stanford Digital Economy Lab. Miesięczne dane szacunkowe tradycyjnie różnią się od oficjalnych statystyk zatrudnienia publikowanych przez Bureau of Labor Statistics (BLS).
Matthew Martin, starszy ekonomista ds. USA w Oxford Economics, powiedział: „Dane ADP obejmują tylko prywatne firmy korzystające z usług płacowych ADP, dlatego ich reprezentatywność dla całego kraju jest ograniczona. Dane ADP powinny być traktowane jako uzupełnienie, a nie zamiennik badania zatrudnienia Bureau of Labor Statistics.”
Przedstawiciele Fed wyrażają obawy dotyczące kondycji rynku pracy i zaczynają uważać, że ryzyko osłabienia rynku pracy przewyższa presję inflacyjną. Na zeszłotygodniowym posiedzeniu politycznym Fed ponownie obniżył stopy procentowe o 25 punktów bazowych. Jednak perspektywa dalszych obniżek w grudniu pozostaje niepewna.
Mimo że dane Bureau of Labor Statistics nie są obecnie aktualizowane, urzędnicy w tym tygodniu będą analizować inne źródła danych.
Challenger, Gray & Christmas opublikuje w czwartek swój miesięczny raport dotyczący zwolnień, a ekonomiści będą uważnie obserwować liczbę wniosków o zasiłek dla bezrobotnych w poszczególnych stanach, aby ocenić, czy firmy ograniczają zatrudnienie. Uniwersytet Michigan opublikuje w piątek swój miesięczny indeks zaufania konsumentów, który odzwierciedla postrzeganie ogólnej kondycji gospodarki przez konsumentów. Najnowsze dane z portalu pracy Indeed pokazują, że liczba ofert pracy spadła do najniższego poziomu od lutego 2021 roku.
Analitycy instytucjonalni wskazują, że niedawne głośne ogłoszenia o zwolnieniach w dużych firmach, takich jak Amazon, Starbucks i Target, pogłębiły obawy rynku dotyczące perspektyw zatrudnienia. Chociaż liczba wniosków o zasiłek dla bezrobotnych pozostaje ogólnie niska, obecne środowisko niskiej liczby zwolnień może w ciągu najbliższych miesięcy przerodzić się w więcej zwolnień, co doprowadzi do wzrostu stopy bezrobocia.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Oddziały antyterrorystyczne na ulicach, Luwr zamknięty! We Francji w weekend wybuchła nowa fala protestów, a fala niepokojów może rozprzestrzenić się na Europę
Francja pogrąża się w nowej fali gwałtownych protestów – 70 tysięcy funkcjonariuszy sił bezpieczeństwa zostało pilnie zmobilizowanych, w wielu miastach wprowadzono godzinę policyjną, a Macron przyznał się do błędów w zarządzaniu sytuacją. Rynki finansowe już dały ostrzegawczy sygnał – różnica w rentownościach obligacji Francji i Niemiec wzrosła do najwyższego poziomu od czasu kryzysu zadłużenia w strefie euro, wskaźnik PMI spadł poniżej granicy rozwoju, luksusowe butiki zostały zabite deskami, Luwr zamknięto, a władze miejskie Paryża przewidują straty rzędu dziesiątek milionów euro. Fala niepokojów grozi rozszerzeniem się na całą Europę.

Kiedyś szaleńczo kupowali, dziś „arsenał” zmniejszył się o 51 bilionów wonów! Koreańscy inwestorzy detaliczni nie są już w stanie kupować
W ciągu czterech miesięcy "arsenał" detalicznych inwestorów z Korei spadł o 36,5%, wracając do poziomu z początku roku. Mimo że inwestorzy detaliczni łącznie netto kupili akcje o wartości ponad 75 bilionów wonów i nadal przejmują pozycje, napływ nowych środków został przerwany, a tempo uzupełniania znacznie odbiega od tempa zużycia. Dodatkowo, KOSPI w tym miesiącu gwałtownie spadł prawie o 20%, inwestorzy zagraniczni kontynuują netto sprzedaż, a obawy związane z ryzykiem kredytowym dotyczącym AI pogłębiają sytuację. W efekcie, bez wsparcia środków prywatnych, koreański rynek akcji w krótkiej perspektywie prawdopodobnie nie doczeka się trwałego odbicia.
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Ceny krypto
Więcej


