
Analiza danych makroekonomicznych za lipiec: kontynuacja trendu K

Moja nowa książka "Przekraczanie pułapki naturalnej stopy procentowej" została już wydana, jej opis znajdziesztutaj,tutaj. Kolorowe ilustracje z książki znajdziesztutaj.Zalecam zakup oryginału na Tmall i JD.com.
17 sierpnia 2026 roku o godzinie 15:00 (UTC+8) Narodowe Biuro Statystyczne ogłosiło dane dotyczące przemysłu, konsumpcji oraz rynku nieruchomości za lipiec. Przedstawiam tu krótką analizę.
I. Kontynuacja K-kształtnej ścieżki przemysłu
Wartość dodana przemysłu w firmach powyżej określonej wielkości, rok do roku oraz narastająco, jak na rysunku 1. Wzrost w lipcu (licząc pojedynczy miesiąc) wyniósł 4,5%, narastająco od początku roku 5,3% i trend jest spadkowy.
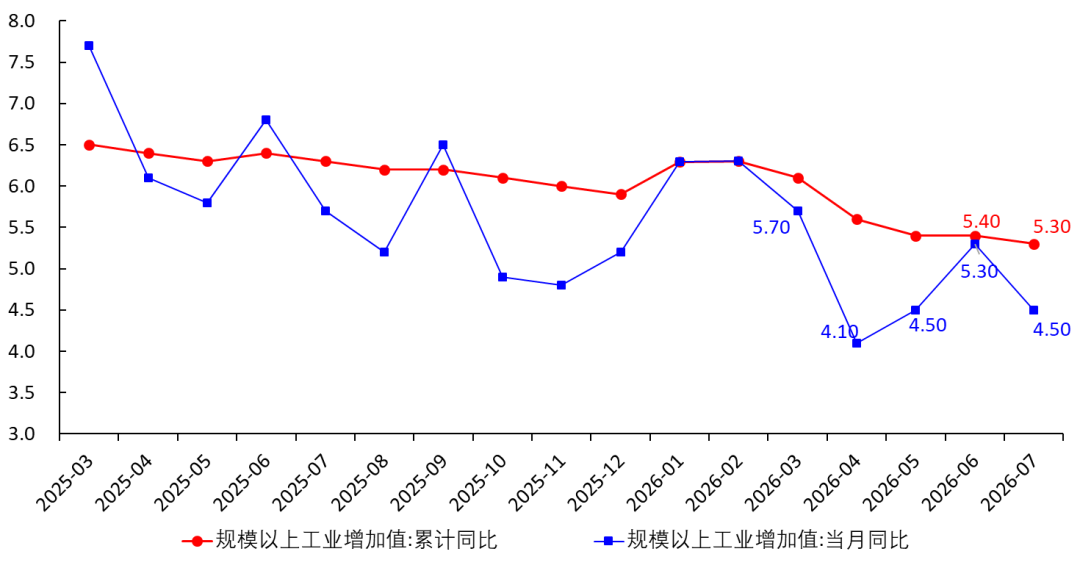
Rysunek 1 tempo wzrostu wartości dodanej przemysłu
Dane od stycznia 2021 do lipca 2026 zostały poddane korekcie sezonowej, co pokazuje rysunek 2. Po korekcie, w lipcu roczna dynamika wyniosła 4,89% i już czwarty miesiąc z rzędu jest poniżej wartości trendu (zielona linia). Oznacza to, że produkcja przemysłowa jest słaba, a dynamika PPIRM, PPI powinna być w trendzie spadkowym (co potwierdzają fakty).
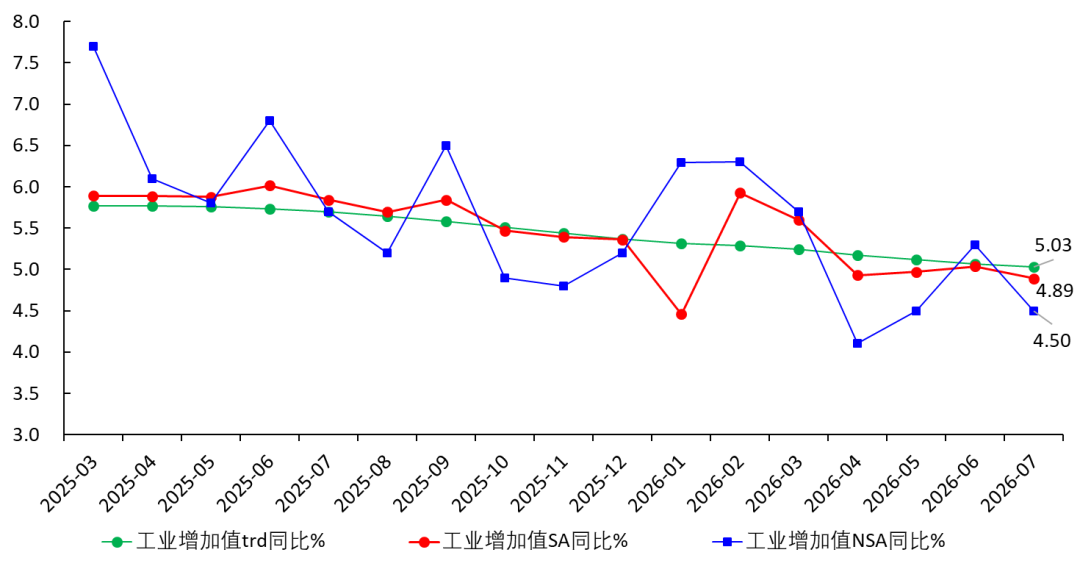
Rysunek 2 sezonowa korekta tempa wzrostu wartości dodanej przemysłu
W kontekście ogólnego spadku tempa wzrostu wartości dodanej przemysłu, tradycyjne sektory rozwijają się wolno, a wzrost sektora wydobywczego jest ujemny (rysunek 3). Jednocześnie jednak, przemysł sprzętu rośnie szybko (w lipcu wzrost rok do roku wyniósł 12,3%), a w ramach tego sektora elektroniczny, kolejowy, lotniczo-kosmiczny, instrumenty i urządzenia specjalistyczne odnotowały dwucyfrowy wzrost. Produkcja zaawansowanego przemysłu technologicznego wzrosła w lipcu o 16,9%. W ten sposób przemysł sprzętu oraz zaawansowany przemysł technologiczny wyraźnie odróżniają się od tradycyjnych sektorów – tworząc charakterystyczny kształt K. Im szybciej te sektory zastąpią tradycyjne jako filary gospodarki, tym szybciej stabilizuje się wzrost gospodarczy i zatrudnienie.
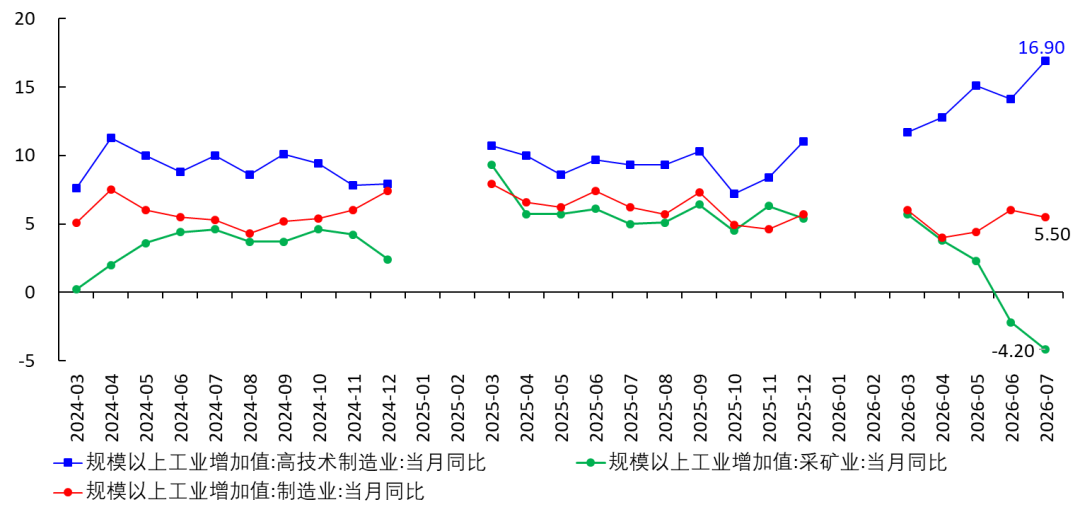
Rysunek 3 K-kształtna dynamika wartości dodanej przemysłu (w %)
II. Narastający rok do roku poziom ukończonych inwestycji w środki trwałe
Rok do roku narastająco, poziom ukończonych inwestycji w środki trwałe według typów, jakby jeść czekoladę Dove podczas zabawy na zjeżdżalni w mayańskim parku wodnym.
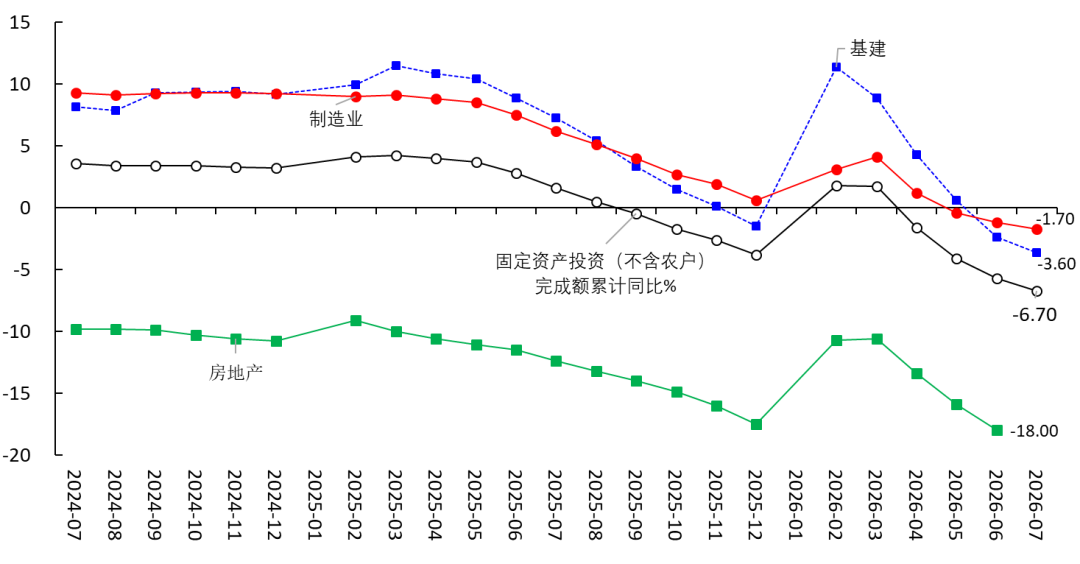
Rysunek 4 nominalny narastający rok do roku poziom ukończonych inwestycji w środki trwałe (w %)
To w rzeczywistości jest normalne. Według moich szacunków, obecna naturalna stopa procentowa (krańcowa stopa zwrotu z kapitału rzeczowego) wynosi około 1,2–1,3%, a rzeczywista stopa procentowa dla firm (średnia ważona stopa kredytowa minus CPI) jest powyżej 2%. W przyszłości, wraz z powrotem rocznej dynamiki CPI w okolice 0%, rzeczywista stopa nadal będzie rosła, czyli koszt finansowania przewyższa zwrot z inwestycji.
W takiej sytuacji, dla większości firm, zwłaszcza tradycyjnych, inwestycje w środki trwałe są nieopłacalne, więc racjonalnym wyborem jest ograniczanie inwestycji i przekazywanie kapitału na inwestycje w sektorach o wyższej stopie zwrotu – nowoczesnych gałęziach przemysłu. Szczegółowo wyjaśniłem te kwestie w mojej książce "Przekraczanie pułapki naturalnej stopy procentowej".
Innymi słowy, rzeczywista stopa procentowa jest zawyżona, co zmusza firmy o niskiej stopie zwrotu (ROE) do opuszczenia rynku, co prowadzi do oczyszczenia rynku; tylko firmy o wysokim ROE mogą przetrwać. Mówiąc inaczej, wysokie rzeczywiste stopy procentowe wzmacniają K-kształtną gospodarkę i obiektywnie przyspieszają jej transformację.
III. Konsumpcja
Rysunek 5 pokazuje, że w lipcu roczny wzrost sprzedaży detalicznej dóbr konsumpcyjnych wyniósł 0,62% (licząc pojedynczy miesiąc), narastająco 1,23%; sprzedaż detaliczna w placówkach powyżej określonej wielkości (rok do roku) wyniosła -3,43%, wszystkie wskaźniki kontynuują trend spadkowy.
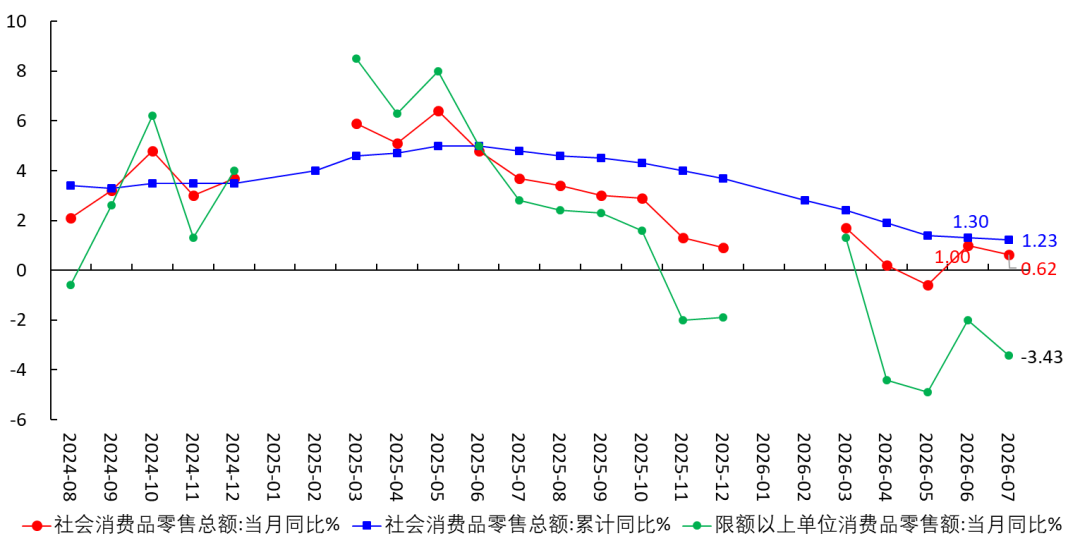
Rysunek 5 tempo wzrostu sprzedaży detalicznej dóbr konsumpcyjnych
Jeśli dokonać deflacji nominalnej konsumpcji przez CPI, uzyskany rezultat ukazany jest na rysunku 6 – rzeczywista dynamika wzrostu utrzymuje się w pobliżu 0.
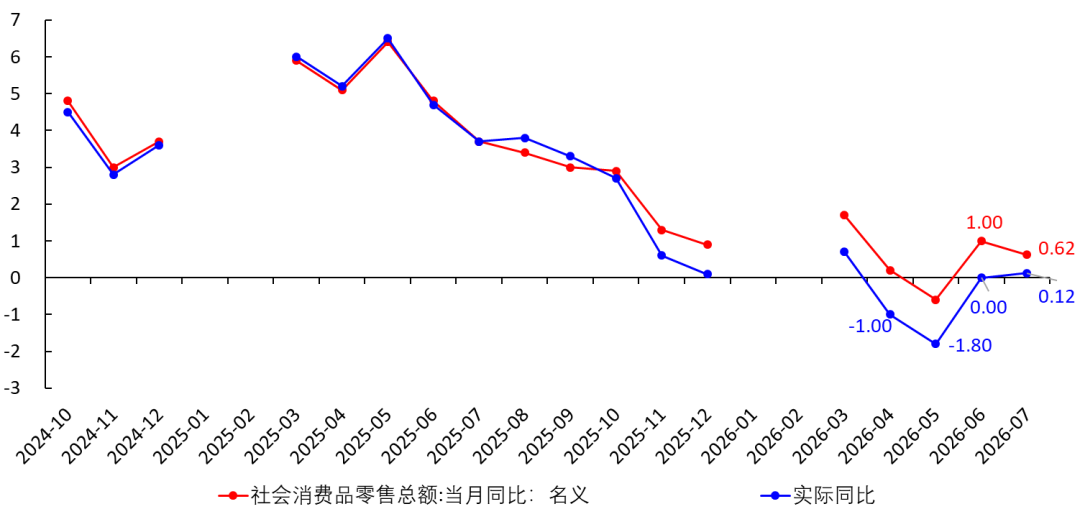
Rysunek 6 rzeczywista dynamika wzrostu konsumpcji
Jeśli wykluczyć wpływ samochodów na konsumpcję, przedstawia to rysunek 7:
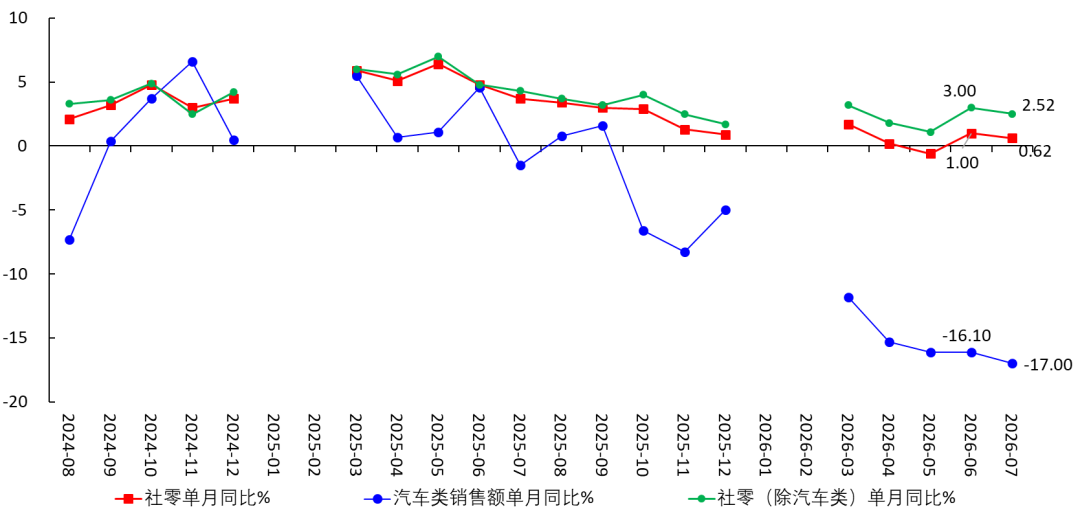
Rysunek 7 wykluczając samochody ze wzrostu konsumpcji
Rysunek 8 przedstawia miesięczną dynamikę sprzedaży detalicznej dla głównych kategorii. [1] Elektronika i sprzęt komunikacyjny rosną szybko. Przypuszczam, że to wynik niskiej bazy z czerwca i lipca 2025 oraz zakupów telefonów przez przyszłych studentów. [2] Wszystkie kategorie związane z nieruchomościami (samochody, AGD, meble, materiały budowlane) notują ujemny wzrost.
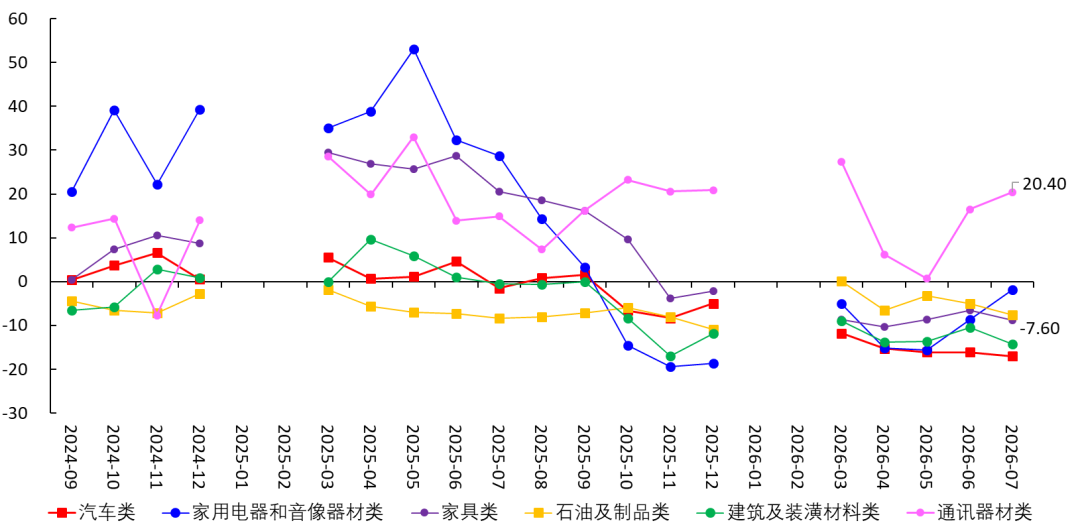
Rysunek 8 miesięczna dynamika sprzedaży wybranych kategorii
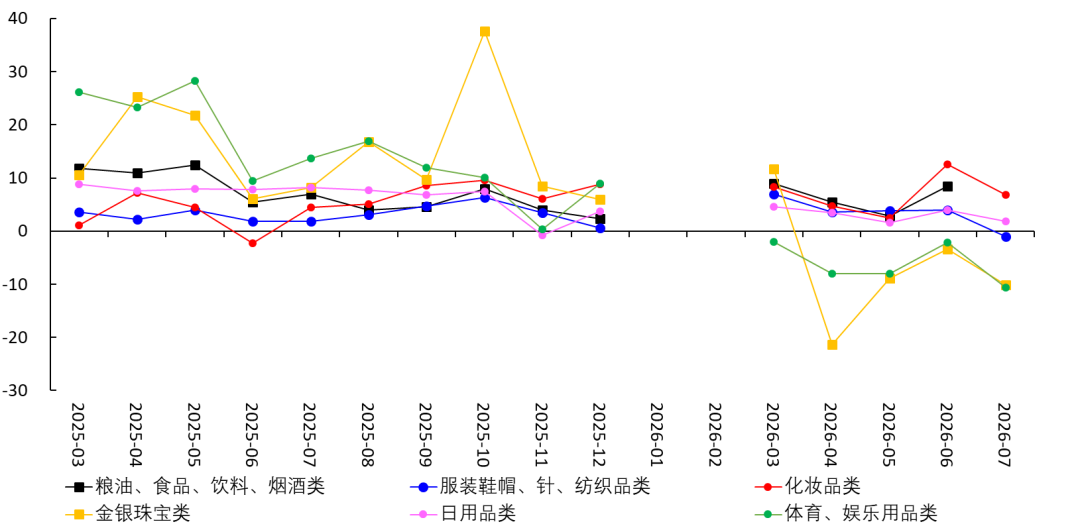
Rysunek 9 miesięczna dynamika sprzedaży wybranych kategorii
Dynamika sprzedaży kosmetyków jest wysoka; myślę, że mogą być dwie przyczyny: po pierwsze, konsumpcja wśród osób o wysokich dochodach nie spadła, ich wydatki na kosmetyki również nie spadły; po drugie, wielu ludzi nawet jeśli oszczędza na innych rzeczach, nie rezygnuje z makijażu, więc nie obniża wydatków na kosmetyki.
Wcześniej uważałem, że tempo wzrostu konsumpcji będzie słabło, a CPI będzie nadal spadać i wróci w okolice 0%. Obecnie obserwujemy potwierdzanie tych prognoz.
IV. Siła zmniejszenia bilansu w gospodarstwach domowych
W artykule z 17 lipca sugerowałem wskaźnik do oceny siły redukcji bilansu w gospodarstwach domowych:
Siła redukcji bilansu = skala redukcji bilansu/skala konsumpcji (1)
Gdzie:
Skala redukcji bilansu = wzrost salda depozytów gospodarstw domowych w walutach krajowej i obcych minus wzrost salda kredytów (bieżąca zmiana) (2)
Skala konsumpcji = całkowita sprzedaż detaliczna dóbr konsumpcyjnych w bieżącym okresie (3)
Na podstawie opublikowanych danych można obliczyć miesięczną siłę redukcji bilansu według tabeli 1:
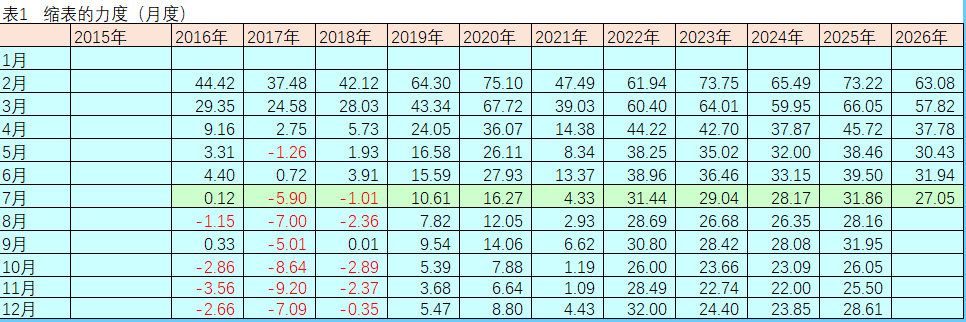
Rysunek 10 przedstawia zestawienie tych danych. Widać, że w 2026 roku krzywa siły redukcji bilansu jest bliska tej z 2025 roku, nieco niższa od niej.
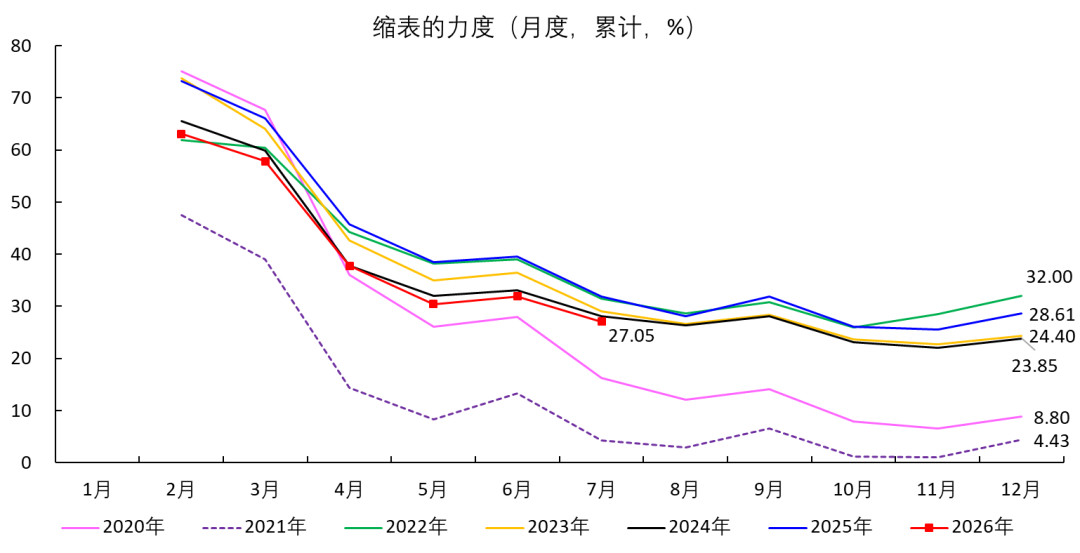
Rysunek 10 Siła redukcji bilansu
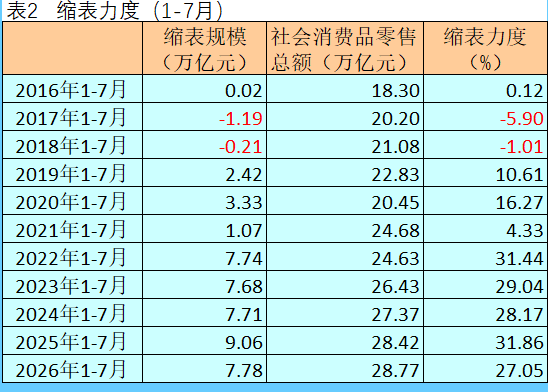
15 sierpnia w artykule "Depozyty słabe, kredyty jeszcze słabsze" (już usunięty) wspomniałem, że od stycznia do lipca 2026 depozyty gospodarstw domowych wzrosły o 6,96 biliona juanów, mniej niż w tym samym okresie lat 2022–2025; kredyty były jeszcze niższe, bo wzrost kredytów wyniósł -0,83 biliona juanów, po raz pierwszy osiągając wartość ujemną. Odejmując te wartości, skala redukcji bilansu gospodarstw domowych w okresie styczeń-lipiec 2026 wyniosła 7,78 biliona juanów, więcej niż w analogicznych okresach wcześniejszych lat (z wyjątkiem 2025).
Jednak z powodu wzrostu sprzedaży detalicznej w okresie styczeń-lipiec 2026, wyliczona według wzoru (1) siła redukcji bilansu jest niższa niż w poprzednich latach. Jeśli w przyszłości sprzedaż detaliczna stanie się ujemna, wyliczona według wzoru (1) siła redukcji bilansu wzrośnie.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Centra danych AI przyciągają uwagę inwestorów! Cena akcji Qualcomm (QCOM.US) wzrosła do najwyższego poziomu od dwóch miesięcy
Wraz z tym, jak inwestorzy coraz bardziej optymistycznie patrzą na strategię Qualcomm dotyczącą wejścia na rynek infrastruktury centrów danych sztucznej inteligencji (AI), producent chipów zyskuje coraz większą uwagę.

Nadchodzi era amerykańskich obligacji o stopie 5%: w krótkim okresie ryzyko „wybuchu” nie jest wysokie, presja może pojawić się za 12–18 miesięcy
Prawdziwa siła rażenia wysokich stóp procentowych tkwi w ich długotrwałości. Znaczna część zadłużenia wyemitowanego w latach 2020-2021 przy stopach 2%-3% stoi teraz przed koniecznością rolowania po koszcie 6%-8%, a szok skumuluje się za 12-18 miesięcy. Najbardziej zagrożony jest amerykański rynek mieszkaniowy; niepewna sytuacja dotyczy też nieruchomości komercyjnych, firm z wysoką dźwignią oraz przedsiębiorstw wspieranych przez prywatny kapitał. Jeśli wysokie oprocentowanie utrzyma się powyżej pół roku, margines tolerancji na rynku zostanie całkowicie wyczerpany.

Nadchodzi burza 5% rentowności amerykańskich obligacji! Odliczanie do wybuchu bomby refinansowania się zaczyna — kto będzie pierwszą ofiarą?
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku. Im dłużej utrzymują się wysokie stopy procentowe, tym większa presja na refinansowanie dla firm deweloperskich, nieruchomości komercyjnych i przedsiębiorstw o wysokim zadłużeniu, a ryzyko systemowe może przyspieszyć ujawnianie się w ciągu najbliższych 12-18 miesięcy.

Ceny krypto
Więcej


