1. Dlaczego warto zwrócić uwagę na GME właśnie teraz? Jaką historię opowiada rynek?
GME to nie nowa marka, a stara
meme po nowej wycenie: zmieniono „detalistę zamykającego sklepy, sprzedającego fizyczne płyty CD z grami” na „platformę zarządzania kapitałem z dużą ilością gotówki, ponad połową udziałów w
kolekcjonowaniu i jeszcze akcjami
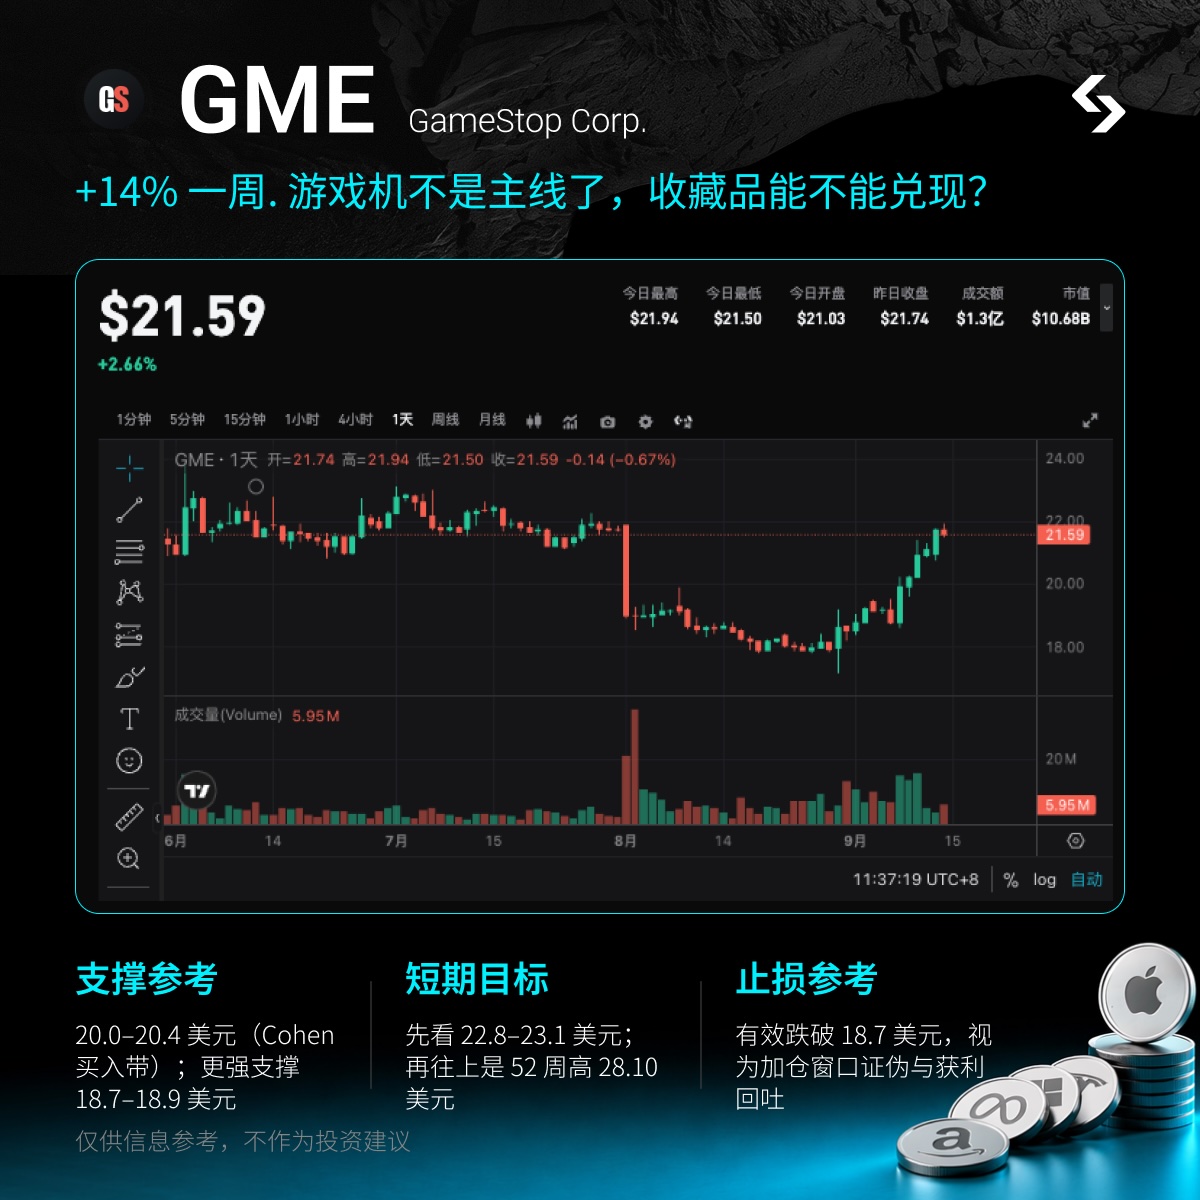
eBay”. Obecna cena około 21.6 USD (zamknięcie z 14 września – 21.62), kapitalizacja ok. 10,9 mld; ostatni tydzień około +14%, ostatni miesiąc +16%, zakres 52 tygodni 17.79–28.10. Wobec szczytu niższa o około 23%, zanim wróci do sufitu jest jeszcze ok. 30% przestrzeni. RSI już w okolicy 70, krótkoterminowo nieczyście, ale nie na 52 tygodniowym maksimum. Shorty stanowią ok. 12-13% obrotu (ok. 57 mln akcji), średni dzienny obrót 6-7.5 mln akcji,
pokrycie 7-10 dni.
Beta około 1.71.
Obecnie najważniejsza jest jedna sprawa: raport finansowy złożony, szef dokupił za prawdziwe pieniądze, rynek sprawdza czy „wysoka dynamika kolekcjonowania + zamykanie sklepów i zatrzymanie strat” mogą przejść od jednego
beat do trwałej platformy zysku.
Q2 (do 1 sierpnia) opublikowano 8 września: przychody 790,2 mln USD, mniej niż w zeszłym roku (972,2 mln USD), ale powyżej konsensusu ok. 757 mln; skorygowany EPS 0,27 USD, wyżej niż oczekiwano (ok. 0,19 USD). Zysk operacyjny 160,2 mln USD – najlepszy drugi kwartał w historii spółki. Skorygowana EBITDA 174 mln USD, rok wcześniej 75,7 mln. Prognoza rocznej EBITDA podwyższona z „ponad 600 mln” do „ponad 650 mln”.
Prawdziwy zwrot w wycenie nie dotyczy konsol, lecz kolekcjonowania: sprzedaż netto w tym kwartale 356,3 mln USD, rok do roku +57%, udział w przychodach 45,1%; sprzedaż oprogramowania gier spadła z 494,6 mln do 263,2 mln.
10 września Ryan Cohen kupił 1 mln akcji na rynku, średnia cena ok. 20,38 USD, suma ok. 20,4 mln; bezpośredni udział wzrósł do ok. 39,35 mln akcji (ok. 7,8%), z uprawnieniami ~8,5%.
Tego samego dnia oficjalne konto ogłosiło „wybrane zamknięte lokalizacje od 11 września ponownie otwarte w całym kraju” – przekaz skierowany był najpierw „przynajmniej jedna” (Brooklyn, Ohio), nie pisz o masowej ekspansji, to raczej sygnał odbicia po fazie zamykania sklepów.
To nie jest „ponownie opowiedziane short squeeze z 2021 roku”, a nałożenie trzech faktów w jednym tygodniu: raport beat, szef dokupił, kolekcjonowanie ponad połowa. Shorty jeszcze są, ale zarówno głębokość jak i pokrycie dużo mniejsze niż wtedy; elastyczność pochodzi z okna wydarzeniowego i gorąca społeczności, a nie „można short squeeze zrobić w dwa dni”.
2. Szybki przegląd fundamentów
Zintegrowana pionowo nie jest moc obliczeniowa, a „punkty sklepowe + kolekcjonerskie zasoby + bilans”. Lokalizacja główna w Grapevine, Texas nieistotna, rynek kupuje wizję: Cohen ciął koszty, wrzucił wzrost w karty kolekcjonerskie, figurki, ubrania – wysokomarżowe kategorie – a następnie używał gotówki i akcji do budowania drugiej ścieżki. Udziały w eBay ok. 43,39 mln akcji, ok. 9,8%, wartość godziwa na 1 sierpnia ok. 4,9 mld USD – to największa pozycja nienależąca do działalności operacyjnej na bilansie, najłatwiej opisywana jako „opcja akwizycyjna”. Gotówka, ekwiwalenty gotówki, papiery wartościowe i aktywa cyfrowe razem ok. 5,4 mld USD. Na początku września przy ok. 55,5 mln nowych akcji + 358,4 mln gotówki wymieniono ok. 1,4 mld obligacji zamiennych, dług długoterminowy spadł do ok. 2,8 mld. Więcej akcji, niższe obciążenie odsetkami. Koszt skopiowania jest niski na zamykaniu sklepów i cięciu kosztów, a wysoki na kolekcjonerskim supply chain i reputacji Cohena w zarządzaniu kapitałem.
3. Główne produkty i działalność
Kolekcjonerskie: karty kolekcjonerskie, figurki, ubrania, gadżety popkulturowe. Q2 już najważniejsza kategoria, marża winduje łączną marżę do ok. 43,7%. Przestrzeń sklepów i półki przechylają się w stronę tych grup produktów.
Sprzęt/oprogramowanie/odnowione gry: ciągle w bilansie, ale zarząd oficjalnie mówi, że software „nie jest już centrum firmy”. Q2 sprzedaż gier prawie o połowę mniej, głównie przez bazę Nintendo
Switch 2 w zeszłym roku, do tego zamykanie sklepów i sprzedaż biznesu we Francji.
Sieć sklepów: od ponad 2900 na początku 2024 w USA do ok. 1600. Od 11 września wybrane zamknięte lokalizacje otwierane ponownie, liczby nie podano, trzeba traktować jako „ustabilizowanie footprint” a nie „kolejną fazę ekspansji”.
Udziały w eBay: ok. 9,8% / ok. 4,9 mld USD. W maju padła niewiążąca oferta 125 USD/akcję, ok. 56 mld USD, rada odrzuciła. Bardziej realna droga to współpraca (weryfikacja w sklepach, logistyka, kolekcjonerska podaż), nie szybka fuzja. Q2 GAAP zysk netto 298,7 mln USD – zysk z narzędzi finansowych eBay ok. 166,3 mln, wzrost wartości udziałów ok. 72,1 mln, odjąć straty na cyfrowych aktywach ok. 75 mln; zysk operacyjny i inwestycyjny oddzielnie.
Struktura kapitału: 12-miesięczne przychody ok. 3,55 mld USD, zysk netto ok. 893 mln, EPS ok. 1,52–1,53, PE ok. 14. Na papierze dużo gotówki, EV ok. 10,2 mld, wygląda jak „detaliczna skorupa + firma inwestycyjna”.
4. Kluczowe dane finansowe i operacyjne (ujawnione)
Q2 przychody 790,2 mln USD (rok wcześniej 972,2 mln, -18,7%; spodziewane ok. 757 mln); zysk operacyjny 160,2 mln (rok wcześniej 66,4 mln); skorygowana EBITDA 174 mln (rok wcześniej 75,7 mln); skorygowany EPS 0,27; GAAP zysk netto 298,7 mln, EPS rozwodniony 0,51.
Kolekcjonerska sprzedaż 356,3 mln USD, rok do roku +57%, udział w przychodach 45,1% (rok wcześniej 23,4%); gry 263,2 mln; używane/refurbished 170,7 mln. SG&A 187,1 mln, nadal w dół.
Pierwsze sześć miesięcy skorygowana EBITDA 339,7 mln, wolny przepływ gotówki ok. 393,6 mln. Prognoza rocznej skorygowanej EBITDA podwyższona do ponad 650 mln.
Gotówka + papiery + cyfrowe aktywa ok. 5,4 mld; udziały eBay ok. 4,9 mld; dług ogółem ok. 4,3 mld (po zamianie obligacji zamiennych długoterminowy ok. 2,8 mld). Ok. 504,5 mln akcji w obrocie, rok do roku +25%, rozwodnienie to koszt tej zamiany.
Cohen 10 września kupił 1 mln akcji / ok. 20,4 mln USD; dyrektorzy Cheng, Grube, Attal również dokonali drobnych zakupów. To jedna z największych transakcji wewnętrznych na otwarciu w tym roku – ostatnia tej wielkości była w styczniu.
5. Analiza różnicy oczekiwań
Powszechny pogląd rynkowy: przychody nadal spadają, zyski głównie z eBay i jednorazowych zdarzeń, ponowne otwarcie sklepu to PR, Cohen dokupuje, Wall Street nie kupuje (Barron’s napisał „Wall Street nawet nie mrugnęła”). Pokrycie przez sprzedających bardzo słabe, nie ma wspólnego targetu. Obecna cena już uwzględnia „zniżkę za kurczącą się detal i rozwodnienie”.
Rzeczywistość może być inna: rekordowy zysk operacyjny w Q2, dzięki zmianie kategorii i kosztom, nie tylko inwestycjom. Po kolekcjonerskich powyżej połowy, struktura przychodów czystsza niż „czekanie na kolejną konsolę”. Różnica oczekiwań przesuwa się z „meme czeka na short squeeze” na „czy kolekcjonerska i EBITDA dadzą powtórkę w kolejnym kwartale”. Rozwodnienie już było we wrześniu, waga „nagłego rozwodnienia i spadku kursu” mniejsza; prawdziwy test to spadek dynamiki kolekcjonowania, otwarcie sklepów bez kontynuacji, dalszy spadek eBay i zredukowane 4,9 mld na bilansie. Shorty 12% to nie taka bomba jak w 2021, ale społeczność (Superstonk /
WSB) od raportu i Form 4 wyraźnie się ożywiła, w oknie wydarzeniowym zmienność rośnie, to nie liniowa odbudowa.
6. Katalizatory
Wydarzyło się: Q2 beat + korekta EBITDA do ponad 650 mln; Cohen 10/09 kupił 1 mln akcji; ponowne otwarcie sklepów z selekcją od 11/09; zamiana 1,4 mld obligacji zamiennych; udział w eBay potwierdzony ~9,8%.
Obecne okno (druga połowa września): 16/09 FOMC (największa zmienna makro tygodnia, beta GME ~1,7, ryzyko po decyzji o stopie będzie wycenione zanim pojawi się narracja); czy będzie podana lista sklepów i ich liczba; sezonowy popyt na kolekcjonerskie i ceny kart; czy eBay zamknie współpracę/pilot potwierdzenia; kolejny raport ok. początek grudnia (Q3, koniec okresu 31/10). Wtedy pojawi się odpowiedź czy „kolekcjonerskie 45% to platforma czy tylko kwartalny spike”.
W grupie AMC też meme, CIFR/IREN to inna nitka AI/hashing, nie duplikuj obu. rIREN w zeszłym tygodniu, w tym tygodniu rGME jako główna, rIREN jako alternatywa, nie podwójne pozycje.
7. Kluczowe poziomy transakcyjne (referencja, nie wskazówka)
Logika jasna: insiders za prawdziwe pieniądze + odbudowa po raporcie + wzrost aktywności społeczności, idealne na event-driven trading. W ciągu tygodnia kurs z 18,7–19 wzrósł do 21,6 – graj pod „odbudowa po raporcie i potwierdzenie zakupu przez szefa”, nie pod „kurs podwoił się od dołka, cel 28”.
Wsparcie: 20,0–20,4 USD (zakupy Cohena w 20,02–20,47, zamknięcie 10/09 na 20,39); mocniejsze wsparcie na 18,7–18,9 USD (minimum w dzień raportu 8/09 – 18,72/18,89), następnie 17,79 USD (52 tyg. minimum 20/08).
Krótkoterminowy cel: utrzymać się powyżej 22,8–23,1 USD (okolice maksimów z ostatnich 3 miesięcy), dalej 26,9–28,1 USD – strefa 52 tygodniowego maksimum; to czeka aż kolekcjonerskie kolejny raz przejdą test lub pojawi się silniejszy katalizator niż ponowne otwarcie sklepów.
Stop-loss: skuteczne przebicie 18,7 USD traktować jako zwrot sentymentu i falsyfikację „okna dokupienia”, nie używaj historii o fuzji z eBay do obrony pozycji. Na FOMC w nocy i po otwarciu USA można dopuścić większe cofnięcie, pilnuj pozycji przed poziomami.
8. Ostrzeżenia o ryzyku
Największe ryzyko to mieszanie zysku operacyjnego z zyskami inwestycyjnymi w wycenie. Bez eBay i narzędzi finansowych, GME pozostaje spadającym detalistą; gdy kolekcjonerskie spadną z +57%, ostatni tygodniowy wzrost +14% może zniknąć błyskawicznie. Kolejne – rozwodnienie już nastąpiło: zamiana obligacji dała ok. 55,5 mln akcji, w obrocie 504,5 mln,
ATM i opcje nadal mogą zwiększyć podaż.
Dalej: spadek kursu eBay bezpośrednio zmniejsza wartość bilansową 4,9 mld; jeśli narracja o przejęciu zostanie odrzucona przez radę, wycena wraca do „opcja + gotówka”; ponowne otwarcie sklepów zostanie PR jeśli zostanie „nawet jedna” na długo. Shorty 12%, pokrycie 7-10 dni, mogą napędzać obie strony, ale to nie struktura short squeeze jak w 2021. Beta około 1.7.
Na koniec: w tym tygodniu szczyt zmienności przed i po FOMC, pamiętaj o kontroli pozycji~

 2026/09/15 06:34

 VIPCotygodniowa strategia OPENAI


