
Cena złota gwałtownie odbiła, ale przestrzeń jest ograniczona, wyniki AI obciążają prognozy tempa wzrostu gospodarki USA

Huitong 9 października—— Słabsze wyniki OpenAI niż oczekiwano powodują obawy o tempo wzrostu gospodarki USA, a dodatkowo złagodzenie sytuacji na Bliskim Wschodzie doprowadza do gwałtownego odbicia cen złota! Jednak przestrzeń do dalszej zwyżki jest ograniczona.
W piątek (9 października) podczas sesji azjatycko-europejskiej ceny złota mocno odbiły, głównie w reakcji na spadek amerykańskich giełd oraz wpływ decyzji Trumpa o nieatakowaniu Iranu w tym miesiącu. W poprzednich artykułach nieustannie sygnalizowano szansę na wzrost złota – czy czytelnicy ją wykorzystali? Obecnie cena złota oscyluje w okolicy 4186.
W trendzie rynkowym wyraźnie widać te cechy: rentowność 10-letnich obligacji USA wyraźnie spadła, złoto odbiło; podczas gdy rentowność 2-letnich obligacji niemal się nie zmieniła.
W skrócie: rynek nie zmienił oceny przyszłej polityki gospodarczej i monetarnej USA na najbliższy rok lub dwa, ale obniżył oczekiwania wobec długoterminowego wzrostu gospodarczego USA, głównie poza wpływem inflacyjnym.
Główna linia: Spadek oczekiwań wobec AI ogranicza wyobrażenia o długoterminowym wzroście gospodarczym
Początkowy zapalnik pochodzi od OpenAI.
Rynek martwi się, że tempo komercjalizacji AI oraz ekspansji zapotrzebowania na moc obliczeniową nie będzie tak szybkie, jak wcześniej się spodziewano.
Dotychczas rynek zakładał, że AI znacząco zwiększy przyszły długoterminowy wzrost gospodarczy USA, teraz te oczekiwania słabną.
Zmniejszenie oczekiwań wobec długoterminowego wzrostu powoduje spadek rentowności obligacji długoterminowych, takich jak 10-letnie.
Jednak sytuacja krótkoterminowa gospodarki nie zmienia się znacząco, a plany Fed dotyczące podwyżek i obniżek stóp nie ulegają zmianie, dlatego rentowność obligacji 2-letnich pozostaje niemal bez ruchu.
Czynniki dodatkowe: Złagodzenie sytuacji na Bliskim Wschodzie, zmiana cen ropy i dolara
Zmniejszenie presji na ceny ropy wspiera oczekiwania wobec gospodarki europejskiej, euro umacnia się, prowadząc do spadku indeksu dolara.
Osłabienie dolara daje złotu szansę na oddech.
Zwróć uwagę: złagodzenie napięcia na Bliskim Wschodzie jest jedynie czynnikiem wspierającym, a nie główną linią spadku długoterminowych obligacji USA, jednym miesiącem nie da się zmienić sytuacji inflacyjnej na dekadę.
Sam złoto nie generuje oprocentowania, największym kosztem trzymania złota jest rentowność rzeczywistych obligacji 10-letnich USA (TIPS).
Spadek rentowności rzeczywistych długoterminowych obligacji obniża koszt trzymania złota; w połączeniu z osłabieniem dolara, sprzyja to podbiciu cen złota.
Na co patrzeć w cenach złota w przyszłości – dwa kluczowe zmienne
Oczekiwania wobec tempa wzrostu AI: to determinuje rynkową ocenę długoterminowego wzrostu gospodarczego USA.
Jeżeli oczekiwania wobec komercjalizacji AI oraz wydatków na moc obliczeniową będą dalej spadać, rentowność długoterminowych obligacji USA pozostanie pod presją, co będzie korzystne dla złota; jeśli dane z AI przewyższą oczekiwania, długoterminowe oczekiwania wzrostu się poprawią, rentowność obligacji wzrośnie, a ceny złota mogą być pod presją.
Oczekiwania wobec cen ropy: Bliski Wschód tylko krótkoterminowo łagodzi napięcia, ryzyko konfliktu nie zniknęło.
Jeśli w przyszłości sytuacja ponownie się zaostrzy, ceny ropy gwałtownie wzrosną, rynek ponownie zacznie grać scenariusz stagflacji, a logika rynku może się zmienić; jeśli ceny ropy pozostaną stabilne, dolar i ceny złota będą przede wszystkim podążać za rzeczywistymi rentownościami długoterminowych obligacji.
Podsumowanie i analiza techniczna:
Główna linia: spadek oczekiwań wobec AI osłabia długoterminowe prognozy wzrostu i prowadzi do spadku rentowności obligacji USA.
Złagodzenie sytuacji na Bliskim Wschodzie zmniejsza ryzyko gwałtownego wzrostu cen ropy, euro się umacnia, dolar spada, co dodatkowo wspiera ceny złota.
Przyszły ruch na rynku złota zależy przede wszystkim od tego, czy AI przyniesie kolejne negatywne informacje – warto monitorować zmiany tempa rozwoju AI i gospodarki USA oraz ruchy cen ropy.
Obecnie amerykańskie giełdy już mocno odbiły, w krótkim terminie wpływ AI na gospodarkę i zapotrzebowanie na kapitał nadal trudno jest zanegować, więc stopy mogą utrzymać się na wysokim poziomie, przez co przestrzeń do wzrostu cen złota pozostaje ograniczona.
Technicznie: spot złoto znajduje wsparcie na dnie konsolidacji, linia 5-dniowa kieruje się w górę, ale linia szyi formacji głowy i ramion oraz układ linii 10- i 20-dniowej pozostają w trendzie spadkowym – traktowane są jako czynnik ograniczający wzrost złota, więc przestrzeń do wzrostu może nie być duża.
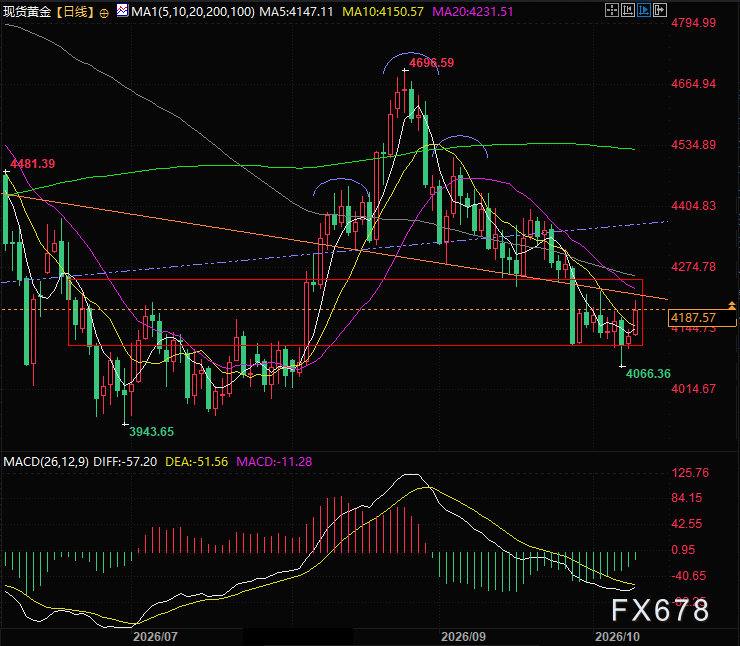
(Dzienny wykres spot złota, źródło: Easy Huitong)
Strefa czasowa UTC+8, 17:28, bieżąca cena spot złota: 4187 USD/oz.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Delta Airlines (DAL.US) ujawnia, że branża lotnicza „pożera zyski przez energię”! Przychody w III kwartale osiągnęły rekordowy poziom, ale wysokie ceny ropy obniżają perspektywy zysków
W trzecim kwartale Delta Airlines odnotowała wzrost skorygowanych wydatków na paliwo o 62% rok do roku, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Wyniki te oraz perspektywy na przyszłość pokazują odporność tej gigantycznej linii lotniczej w obliczu wysokich cen ropy, ale jeszcze nie sygnalizują ponownego rozszerzenia marży zysku.
Morgan Stanley jest optymistyczny wobec SpaceX: Potencjał “Tera’Merica” jest niedoceniany, rozwój AI dla przedsiębiorstw i ekspansja mocy obliczeniowej otwierają przestrzeń wzrostu
Morgan Stanley uważa, że logika wzrostu SpaceX rozszerza się z sektora kosmicznego i łączności satelitarnej na sztuczną inteligencję dla przedsiębiorstw i infrastrukturę obliczeniową, a odbudowa zaawansowanego przemysłu wytwórczego w USA może otworzyć jeszcze szersze perspektywy długoterminowe. Komercjalizacja AI dla firm oraz ekspansja mocy obliczeniowej stanowią bezpośrednie wsparcie dla wzrostu, a szanse związane z przemysłem wytwórczym, określane mianem "Tera’Merica", zapewniają spółce dodatkowy potencjał wzrostu w długim terminie.
Delta Air Lines obniża prognozy zysków z powodu wzrostu kosztów paliwa przekraczającego wzrost cen biletów
Delta Air Lines obniżyła prognozę rocznego zysku z powodu wzrostu kosztów paliwa o 6 miliardów dolarów, co stanowi wyzwanie dla zdolności pasażerów do znoszenia gwałtownie rosnących cen biletów. Przewiduje się, że działalność rafineryjna wygeneruje 700 milionów dolarów zysku, łagodząc wpływ kosztów paliwa. W piątek Delta Air Lines obniżyła swoją prognozę rocznego zysku o prawie jedną czwartą, ponieważ gwałtownie rosnące koszty paliwa niwelują pozytywny wpływ silnego popytu na podróże i wyższych cen biletów lotniczych. Obniżenie prognozy podkreśla coraz poważniejsze wyzwania, przed którymi stają amerykańskie linie lotnicze: czy, jeśli ceny paliwa utrzymają się na wysokim poziomie, pasażerowie będą gotowi zaakceptować dalszy wzrost cen biletów. Linie lotnicze już znacząco podniosły ceny biletów w bieżącym roku, a analitycy ostrzegają, że dalsze podwyżki mogą wystawić na próbę chęć pasażerów do dalszego wydawania pieniędzy. Firma z siedzibą w Atlancie spodziewa się, że jej roczne wydatki na paliwo wzrosną o około 6 miliardów dolarów w porównaniu z rokiem poprzednim. W trzecim kwartale wydatki na paliwo wzrosły o 62% rdr, do 4,1 miliarda dolarów, przekraczając lipcową prognozę o ponad 500 milionów dolarów. Zapytany o powody obniżenia prognozy, dyrektor finansowy Delta, Erik Snell, powiedział: „To wyłącznie kwestia paliwa”, zauważając wzrost cen ropy i rafinowanego paliwa lotniczego od okresu letniego. Obecnie Delta przewiduje skorygowany roczny zysk na akcję w wysokości 5,10–5,60 USD, poniżej prognozy z lipca wynoszącej 6,50–7,50 USD. Według danych London Stock Exchange Group, nowa mediana wynosi 5,35 USD, mniej niż średnia prognoza analityków wynosząca 5,46 USD. Spółka spodziewa się skorygowanego zysku przed opodatkowaniem w 2026 roku w wysokości 4,5 miliarda dolarów. Według danych London Stock Exchange Group, skorygowany zysk na akcję za trzeci kwartał wyniósł 1,72 USD, nieco poniżej średniej oczekiwań analityków wynoszącej 1,76 USD, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Delta jest pierwszą dużą amerykańską linią lotniczą, która opublikowała wyniki finansowe za trzeci kwartał. Jej konkurenci, United Airlines, American Airlines oraz Southwest Airlines, opublikują raporty jeszcze w tym miesiącu. Wzrost cen biletów Według danych Amerykańskiego Biura Statystyki Transportu, w pierwszych ośmiu miesiącach 2026 roku amerykańskie linie lotnicze wydały na paliwo do lotów rozkładowych łącznie 42,9 miliarda dolarów - to prawie 13,2 miliarda dolarów więcej niż rok wcześniej, mimo lekkiego spadku zużycia paliwa. Silny popyt i ograniczony wzrost liczby miejsc pozwoliły liniom lotniczym przerzucić wyższe koszty paliwa na pasażerów. Według amerykańskiego Biura Statystyki Pracy, w ciągu pięciu miesięcy do sierpnia ceny biletów lotniczych w USA wzrosły przeciętnie o około 25% w porównaniu do analogicznego okresu rok wcześniej. Wobec utrzymujących się wysokich cen paliwa i planów zwiększenia mocy przewozowych branży w czwartym kwartale, analitycy uważnie obserwują, czy linie lotnicze, w tym Delta, będą mogły jeszcze bardziej podnosić ceny biletów bez tłumienia popytu na podróże. Analitycy Deutsche Bank przewidują, że w czwartym kwartale branża odzyska w postaci przychodów mniejszy procent kosztów paliwa i spodziewają się pełnego odzyskania kosztów dopiero na początku 2027 roku. Delta twierdzi, że popyt pozostaje silny. Snell poinformował, że poziom rezerwacji na czwarty kwartał sięga już prawie 60%, a firma spodziewa się wzrostu przychodów rok do roku o około 20%. Według danych LSEG, firma przewiduje skorygowany zysk na akcję w czwartym kwartale na poziomie 1,15–1,65 USD, z medianą (1,40 USD) blisko średniej prognozy analityków wynoszącej 1,39 USD. Przewaga rafinerii Delta posiada przewagę nad innymi amerykańskimi liniami lotniczymi: jej rafineria pod Filadelfią ma wygenerować w tym roku 700 milionów dolarów zysku. „Posiadamy rafinerię, która zapewnia nam zabezpieczenie przed wahaniami cen paliwa – częściowe zabezpieczenie – czego nie ma żadna inna firma,” powiedział Snell. Monroe Refinery, kupiona w 2012 roku, przetwarza ropę naftową na paliwo lotnicze i inne produkty. Choć Delta płaci swojej jednostce lotniczej za paliwo po cenie rynkowej, zysk z rafinerii zostaje w spółce. Przy rosnącej różnicy między cenami ropy a produktów gotowych, to chroni Delta przed kosztami paliwa. Jednakże ta ochrona zależy od poziomu marży rafineryjnych — przy ich spadku rafineria może przynosić straty. Jednak ta rafineria łagodzi tylko częściowo wpływ wzrostu cen paliwa. Nawet przy spodziewanym zysku 40 centów na galonie, Delta przewiduje wzrost kosztów paliwa z 3,61 USD za galon w III kwartale do 4,25 USD w IV kwartale. Snell stwierdził, że koszty paliwa pozostaną wysokie przez jakiś czas. „Ostatecznie ceny paliwa spadną. Ale kiedy to nastąpi, jeszcze nie wiemy,” powiedział. (Niniejsze tłumaczenie artykułu przygotowane automatycznie przez Reuters dla wygody czytelników niebędących rodzimymi użytkownikami język
Koniec teorii "SaaS dobiega końca"? Autodesk (ADSK.US) i Intuit (INTU.US) na przekór trendowi prowadzą wzrosty, Wall Street ponownie wycenia narrację "AI pożera oprogramowanie"
W tym tygodniu, Autodesk i Intuit mogą odnotować najsilniejszy tygodniowy wzrost od kilku miesięcy, wykazując odporność w obliczu ogólnej presji na sektor technologiczny i wysyłając sygnał, że rynek ponownie jest optymistyczny co do perspektyw wzrostu branży SaaS (Software as a Service).
Ceny krypto
Więcej


